
Açılış
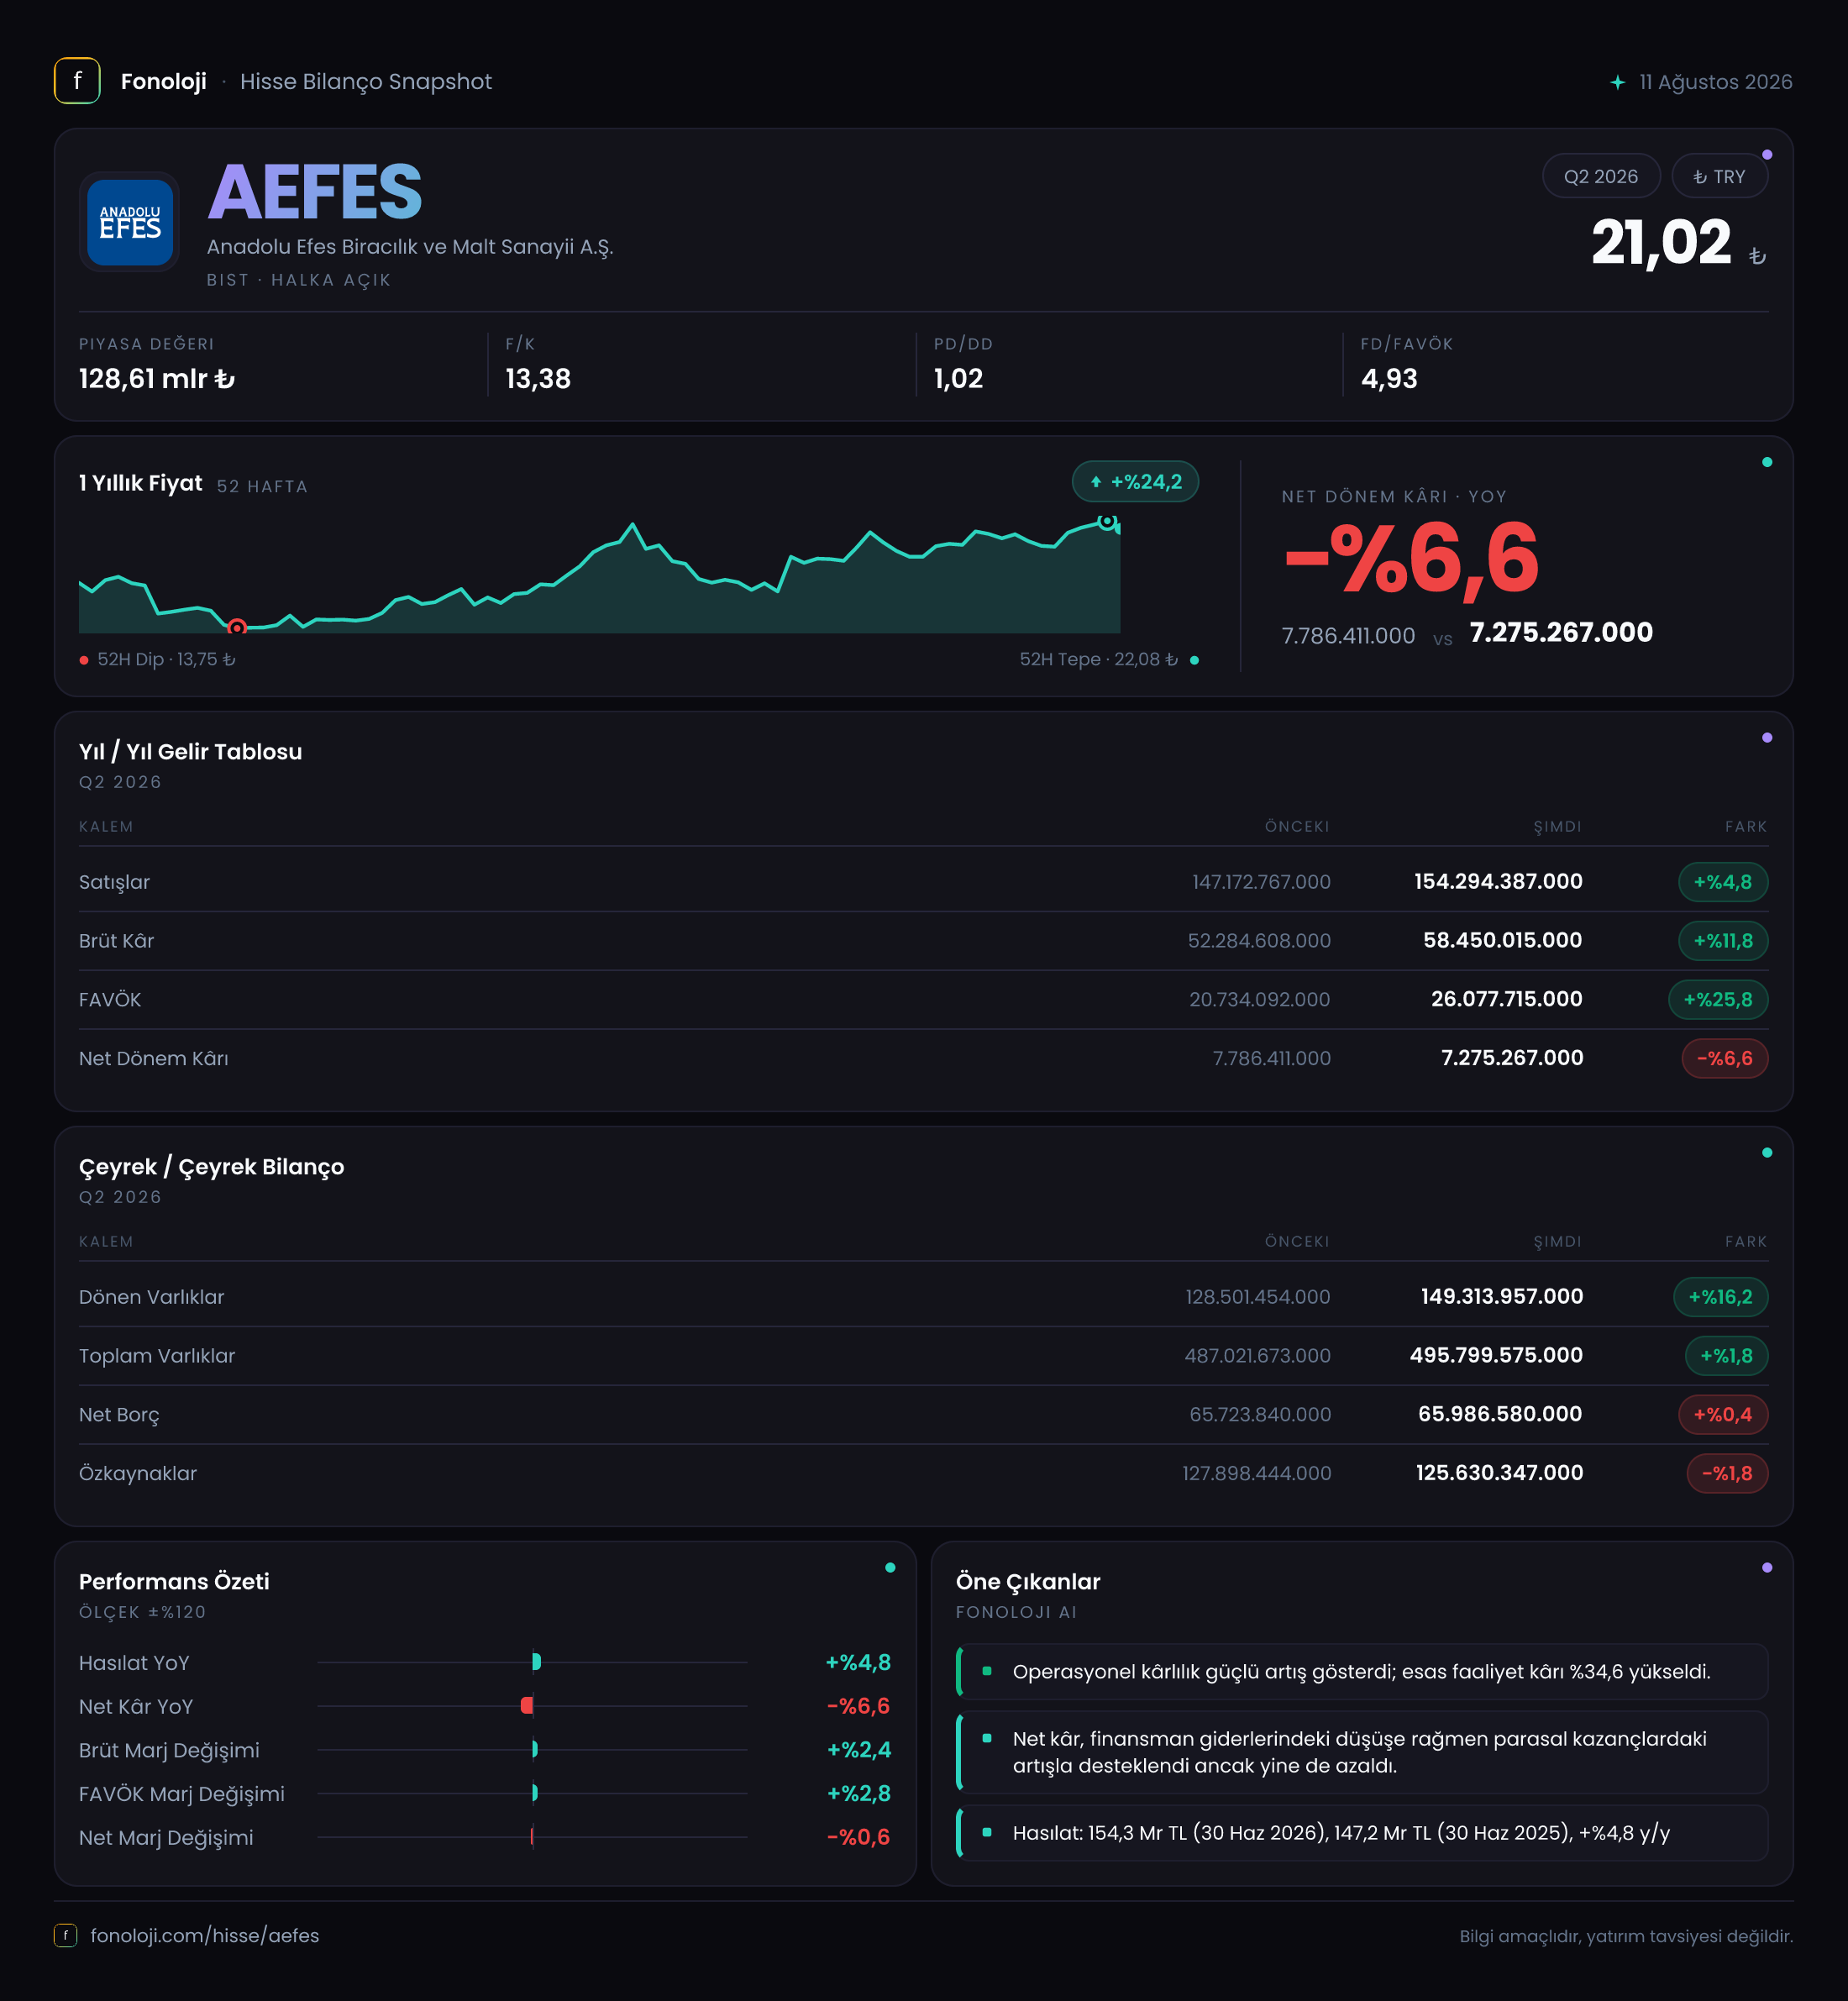
Anadolu Efes, bira ve malt üretiminin yanı sıra geniş coğrafi operasyonlarıyla gelirlerini farklı pazarlara yayabilen bir içecek şirketi. 2026/6A sonuçlarının ana mesajı, operasyonel kârlılığın satış büyümesinden belirgin biçimde daha hızlı ilerlediği; ancak bu iyileşmenin net kâra aynı ölçüde yansımadığı yönünde. Satışlar nominal olarak %4,8 artarken FAVÖK’ün %25,8 yükselmesi olumlu bir marj hikâyesine işaret ediyor. Buna karşılık net dönem kârının %6,6 gerilemesi, operasyonel kazanımların finansman, vergi, kur veya diğer gider kalemleri tarafından törpülendiğini gösteriyor; fakat bu veri setinde söz konusu kalemlerin ayrıntısı bulunmadığı için katkıların kaynağını kesinleştirmek mümkün değil.
Satış Hikayesi
Anadolu Efes’in ilk altı aylık satışları, geçen yılın aynı dönemindeki 147,2 milyar TL’den 154,3 milyar TL’ye çıktı. Yüzde 4,8’lik artış, yüzeyde büyüme anlamına gelse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyümenin reel olarak güçlü olmadığı görülüyor. Başka bir ifadeyle şirket daha yüksek nominal fiyatlarla satışlarını artırmış olsa da toplam hacim, ürün karması ve yurtdışı operasyonların katkısı birlikte değerlendirildiğinde enflasyonu aşan bir gelir ivmesi henüz ortaya çıkmıyor.
Burada önemli olan, satışların sınırlı artmasına rağmen brüt kârın çok daha hızlı yükselmesi. Bu durum fiyatlama, ürün karması, hammadde maliyetleri veya operasyonel verimlilik tarafında şirket lehine bir gelişme olduğunu düşündürüyor. Ancak hacim verisi paylaşılmadığı için satış artışının ne kadarının fiyat, ne kadarının miktar kaynaklı olduğunu ayırmak mümkün değil.
Çeyreklik trend açısından veri seti sınırlı. Sunulan karşılaştırma, 2025/6A ile 2026/6A arasındaki yıllık değişimi gösteriyor; önceki üç aylık dönemle karşılaştırmalı bir gelir tablosu bulunmadığından şirketin çeyrekten çeyreğe ivme kazanıp kazanmadığı konusunda kesin hüküm vermek için yeni raporları beklemek gerekir. Ayrıca FAVÖK için gelir tablosunda geçen yıl 20,7 milyar TL, çeyreklik trend bölümünde ise 22,1 milyar TL bilgisi yer alıyor. Bu iki rakam arasında uyumsuzluk bulunduğundan marj hesaplamasında ana gelir tablosundaki değerler kullanılmıştır.
Kârlılık
Kârlılık tablosunun en güçlü tarafı, brüt ve FAVÖK marjlarındaki belirgin iyileşme. Şirketin brüt kârı 52,3 milyar TL’den 58,5 milyar TL’ye çıkarak %11,8 arttı. Buna göre brüt marj, geçen yılki yaklaşık %35,5 seviyesinden %37,9’a yükseldi. Satış büyümesinin sınırlı kaldığı bir ortamda brüt marjın yaklaşık 2,4 puan genişlemesi, maliyet baskısının satışlara göre daha iyi yönetildiğini gösteriyor.
FAVÖK ise 20,7 milyar TL’den 26,1 milyar TL’ye yükseldi. Bu, satışlardan yaklaşık beş kat daha hızlı bir büyüme anlamına geliyor. FAVÖK marjı da %14,1’den %16,9’a çıkarak yaklaşık 2,8 puan iyileşti. Brüt marj ve FAVÖK marjındaki birlikte yükseliş, yalnızca ürün maliyetlerinin değil, faaliyet giderlerinin de satışlara oranla daha kontrollü seyrettiğine işaret ediyor.
Bununla birlikte operasyonel kârlılıktaki bu güçlü tablo net kârda görülmüyor. Net dönem kârı 7,8 milyar TL’den 7,3 milyar TL’ye gerilerken net kâr marjı yaklaşık %5,3’ten %4,7’ye düştü. Yani şirket satıştan ve ana faaliyetlerinden daha fazla kâr üretmiş, ancak bu iyileşme dönem sonunda hissedara kalan kâra taşınamamış. Net parasal pozisyon katkısı da dikkate değer olsa da, net kârın gerilemesi faaliyet dışı kalemlerin etkisinin önemli olduğunu gösteriyor. Bu nedenle yatırımcı açısından bir sonraki adım, finansman giderleri, kur farkları, vergi ve iştirak katkısının ayrıntılarını incelemek olmalı.
Bilanço Sağlığı
Bilanço, kısa vadeli likidite tarafında büyüyen ancak özkaynakları hafif zayıflayan bir görünüm sunuyor. Dönen varlıklar önceki yıl sonuna göre %16,2 artarak 128,5 milyar TL’den 149,3 milyar TL’ye yükseldi. Bu artış, şirketin kısa vadeli varlık tabanının genişlediğini gösteriyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için artışın likiditeyi ne ölçüde güçlendirdiği kesin olarak söylenemez.
Duran varlıklar 358,5 milyar TL’den 346,5 milyar TL’ye geriledi. Buna rağmen toplam varlıklar %1,8 artarak 495,8 milyar TL’ye ulaştı. Bu tablo, varlık kompozisyonunda dönen varlıklar lehine bir değişim olduğunu gösteriyor. Özellikle yüksek enflasyon muhasebesi uygulanan bir bilançoda nominal değişimlerin gerçek ekonomik büyümeyi birebir yansıtmayabileceği unutulmamalı.
Net borç 65,7 milyar TL’den 66,0 milyar TL’ye çıkarak yalnızca %0,4 arttı. Bu, borçluluğun operasyonel büyümeye kıyasla kontrol altında tutulduğunu gösteren olumlu bir nokta. Net borcun altı aylık FAVÖK’e oranı yaklaşık 2,5 kat seviyesinde. Ancak FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 1,3 kat civarına iner; bu nedenle yatırımcı, yıllıklandırılmış oran ile gerçekleşen altı aylık oran arasındaki farkı dikkate almalı. Özkaynaklar ise 127,9 milyar TL’den 125,6 milyar TL’ye gerileyerek %1,8 düştü. Dolayısıyla bilanço genelinde varlıklar büyürken özkaynak desteği zayıflamış durumda.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 11,0 milyar TL’den 12,1 milyar TL’ye yükselerek %10 arttı. Enflasyon muhasebesi altında bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki net etkisini gösterir ve dönem kârı üzerinde anlamlı bir rol oynayabilir. Anadolu Efes’in pozitif net parasal pozisyon katkısı, yüksek enflasyon ortamında net kârı destekleyen unsurlardan biri olmuş görünüyor.
Ancak bu katkı, şirketin operasyonlarından nakit ürettiği anlamına gelmez. Net parasal pozisyon, muhasebesel bir düzeltme ve enflasyon muhasebesi etkisidir; faaliyet nakit akışıyla karıştırılmamalı. Üstelik bu katkı %10 artarken net kârın gerilemesi, diğer finansal veya operasyonel kalemlerin daha güçlü bir negatif etki yaratmış olabileceğine işaret ediyor. Bu nedenle TAS 29 kaynaklı kazancı, sürdürülebilir faaliyet kârından ayrı değerlendirmek gerekir.
Yatırımcı için Ne Anlama Geliyor?
Anadolu Efes’in bu dönemki yatırım hikâyesi, satış büyümesinden çok marj toparlanması üzerine kuruluyor. Brüt marjın %35,5’ten %37,9’a, FAVÖK marjının ise %14,1’den %16,9’a yükselmesi operasyonel verimlilik ve maliyet yönetimi açısından güçlü bir sinyal. Net borcun neredeyse yatay kalması da bu iyileşmenin daha yüksek borçlanmayla satın alınmadığını gösteriyor.
Buna karşılık satışların enflasyonun altında kalması, reel talep ve hacim açısından dikkat edilmesi gereken temel risk. Net kârın düşmesi de faaliyet performansının henüz hissedar getirisine tam olarak dönüşmediğini ortaya koyuyor. Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekir:
- Satış büyümesinin fiyat artışından mı, yoksa gerçek hacim artışından mı geldiği,
- FAVÖK marjındaki iyileşmenin sürdürülebilir olup olmadığı,
- Net kâr üzerindeki finansman, kur ve vergi baskısının devam edip etmediği,
- Net borcun ve özkaynakların nasıl evrildiği,
- Enflasyon muhasebesi kaynaklı katkının faaliyet performansından ne ölçüde ayrıştığı.
Özetle veri, operasyonel açıdan güçlenen ancak satış ve net kâr tarafında henüz tam anlamıyla rahatlatıcı olmayan bir dönem gösteriyor. Marjların korunması fırsat, enflasyonu aşamayan gelir büyümesi ve gerileyen net kâr ise temel izleme alanlarıdır. Yatırım tavsiyesi değildir.