
Açılış
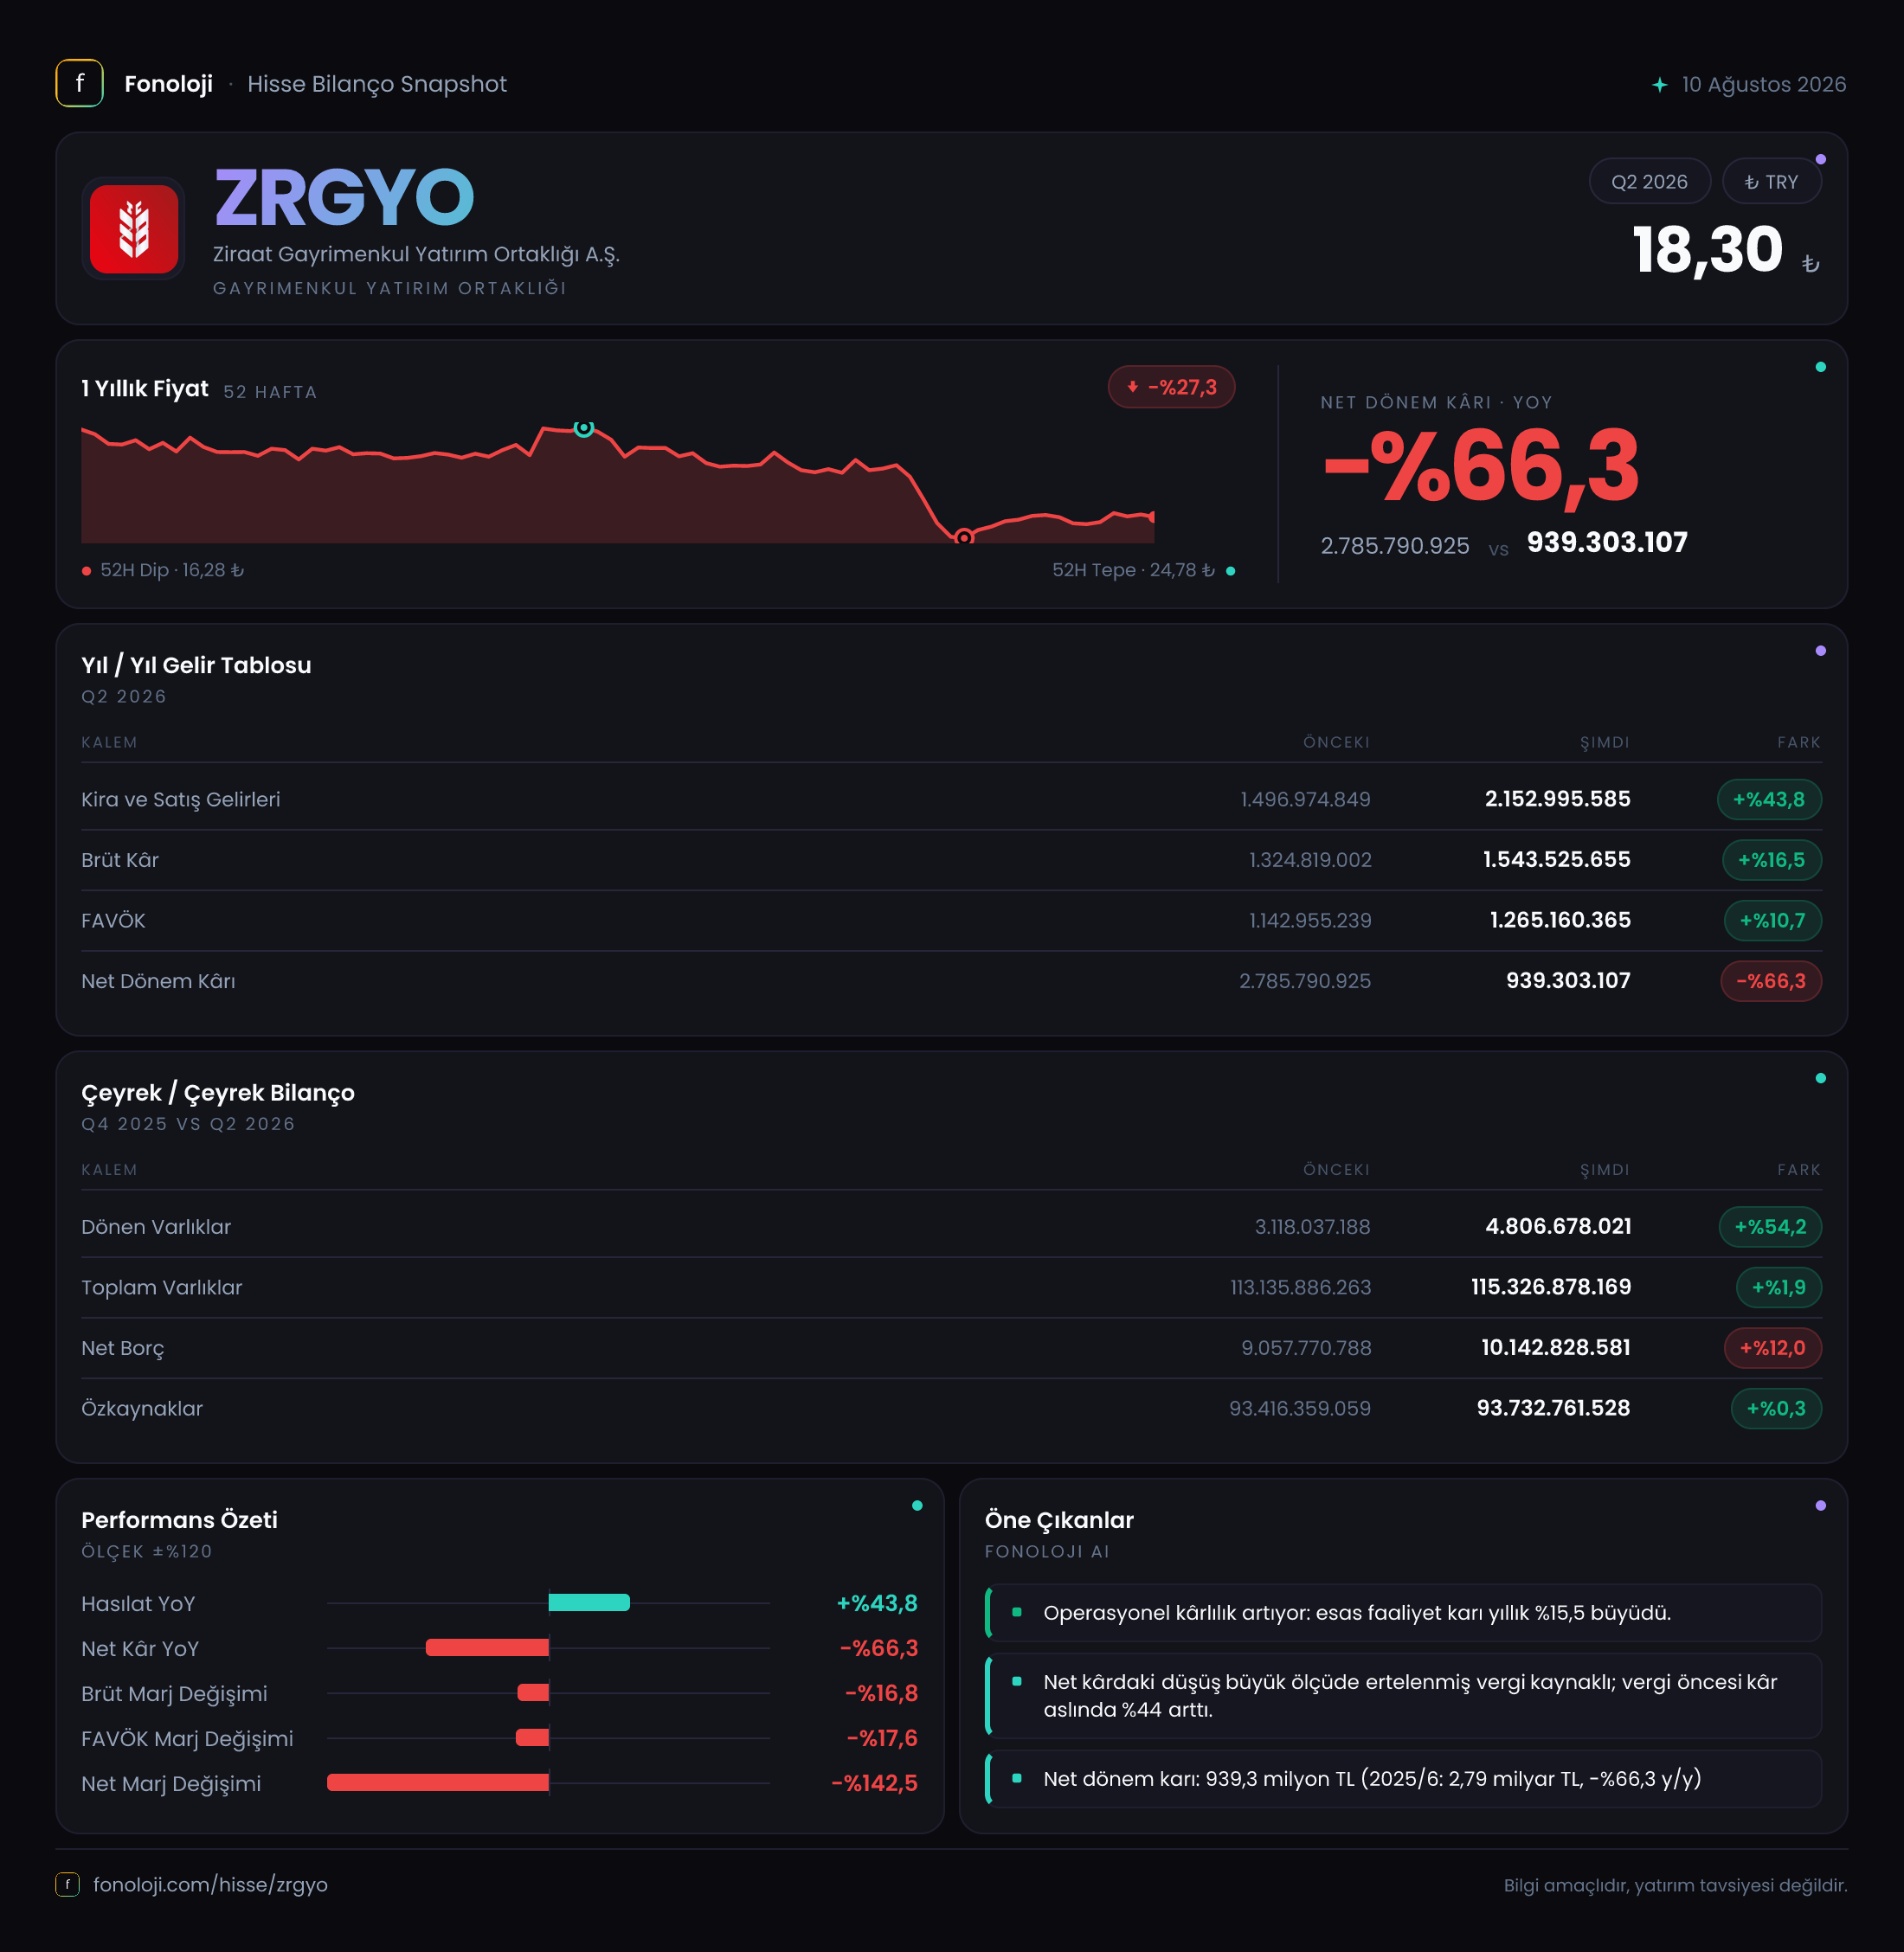
Ziraat Gayrimenkul Yatırım Ortaklığı, portföyündeki gayrimenkullerden kira, satış ve değer artışı kaynaklı gelir üretmeye çalışan bir GYO yapısında faaliyet gösteriyor. 2026/6AB finansalları, şirketin satış tarafında güçlü bir nominal büyüme yakaladığını; ancak bu büyümenin kâra aynı ölçüde yansımadığını gösteriyor. Satışlar %44,7 artarak 2,1 milyar TL’ye yükselirken, net dönem kârı %70,6 azalarak 855,7 milyon TL’ye geriledi. Ana hikâye bu nedenle “gelir büyümesi”nden çok, yüksek kârlılık tabanının neden net kâra dönüşemediği ve bilanço değerlerinin nasıl korunacağı etrafında şekilleniyor.
Şirketin bilançosu hâlâ güçlü bir özkaynak tabanına sahip. Buna karşılık, net borcun yıl sonuna göre artması ve kârlılık göstergelerinin satış büyümesinin gerisinde kalması, yatırımcı açısından yakından izlenmesi gereken iki başlık oluşturuyor.
Satış Hikayesi
2026’nın ilk yarısında satışlar geçen yılın aynı dönemindeki 1,5 milyar TL’den 2,1 milyar TL’ye çıkarak %44,7 büyüdü. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artışın tamamını reel büyüme olarak okumak doğru olmaz. Yine de satış büyümesinin enflasyonun üzerinde gerçekleşmesi, şirketin gelir üretme kapasitesinin nominal olarak güçlendiğini gösteriyor. Bu artışın ne kadarının kira artışlarından, ne kadarının gayrimenkul satışlarından veya portföy kompozisyonundaki değişimlerden kaynaklandığı ise sunulan verilerde ayrıştırılmıyor.
Çeyreklik trend tarafında verilen rakamlar, satışlarda daha belirgin bir ivmeye işaret ediyor. Satışlar 2025/6’daki 724,6 milyon TL’den 2026/6’da 1,2 milyar TL’ye yükselmiş; bu yaklaşık %65,6’lık bir artış anlamına geliyor. Yani son karşılaştırılan çeyrekte gelir artışı, altı aylık toplam büyümenin de üzerinde. Bu durum portföy gelirlerinin dönemsel olarak hızlandığını düşündürüyor; ancak GYO’larda tek bir çeyrek, kira gelirleri ile gayrimenkul satışlarının zamanlaması nedeniyle yanıltıcı olabilir.
Buradaki kritik nokta, satışlardaki güçlü artışın brüt kâra aynı ölçüde taşınmaması. Brüt kâr %16,7 artarak 1,5 milyar TL’ye ulaşırken, satış büyümesinin belirgin biçimde gerisinde kaldı. Bu tablo, gelir karmasında daha düşük marjlı faaliyetlerin ağırlık kazanmış olabileceğini veya maliyetlerin satışlardan daha hızlı yükseldiğini gösteriyor. Ancak faaliyet türleri ve maliyet kırılımı paylaşılmadığı için kesin neden atfetmek mümkün değil.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %86,7 seviyesinden %71,4’e geriledi. Başka bir ifadeyle, her 100 TL’lik satıştan elde edilen brüt kâr yaklaşık 86,7 TL’den 71,4 TL’ye düştü. Satışlar büyürken marjın daralması, büyümenin kalite açısından kâr artışı kadar güçlü olmadığını gösteriyor.
FAVÖK de %12,2 artarak 1,3 milyar TL’ye çıktı; ancak FAVÖK marjı yaklaşık %73,3’ten %61,9’a indi. Brüt marjdaki gerilemenin FAVÖK marjına da yansıması, maliyet baskısının yalnızca brüt kâr seviyesinde kalmadığını gösteriyor. Buna rağmen FAVÖK’ün pozitif ve yüksek kalması, şirketin temel faaliyetlerinden nakit yaratma potansiyelinin tamamen bozulmadığını ortaya koyuyor.
Net kâr tarafındaki tablo çok daha sert. Net dönem kârı 2,9 milyar TL’den 855,7 milyon TL’ye geriledi. Böylece net kâr marjı yaklaşık %193’ten %40,7’ye düştü. Geçen yılki olağanüstü yüksek net kâr tabanı, gayrimenkul şirketlerinde görülebilen değerleme ve enflasyon muhasebesi etkilerinin katkısıyla yükselmiş olabilir; ancak mevcut veriler bu düşüşün hangi kalemlerden kaynaklandığını ayrıntılı biçimde açıklamıyor. Net parasal pozisyon gelirinin artmasına rağmen net kârın gerilemesi, kârın faaliyet dışı veya tek seferlik kalemlere geçen yıl daha fazla bağlı olduğunu düşündürüyor.
Çeyreklik net kâr da 2,7 milyar TL’den 485,6 milyon TL’ye inmiş durumda. Bu yaklaşık %82’lik bir düşüş. Aynı dönemde satışların artması, yatırımcıya önemli bir mesaj veriyor: ZRGYO’da gelir büyümesi devam ederken kârın oluşum yapısı ve sürdürülebilirliği daha yakından incelenmeli.
Bilanço Sağlığı
ZRGYO’nun toplam varlıkları yıl sonuna göre %1,4 artarak 112,3 milyar TL’ye çıktı. Bu varlıkların 107,6 milyar TL’si duran varlıklardan oluşuyor. Duran varlıkların toplam varlıkların yaklaşık %95,8’ini oluşturması, bilançonun esas olarak gayrimenkul portföyüne dayandığını gösteriyor. Portföy değerlerinin korunması veya artırılması, özkaynak performansı açısından belirleyici olmaya devam edecek.
Dönen varlıklar %57,2 artarak 4,7 milyar TL’ye yükseldi. Bu artış likidite açısından olumlu görünse de, dönen varlıkların hangi kalemlerden oluştuğu bilinmeden bunun tamamını nakit güçlenmesi olarak yorumlamak doğru olmaz.
Özkaynaklar 93,6 milyar TL’ye ulaşarak toplam varlıkların yaklaşık %83,3’ünü finanse ediyor. Bu yüksek oran, şirketin bilanço kaldıraç seviyesinin varlık tabanına göre sınırlı olduğunu gösteriyor. Net borç ise 6,8 milyar TL’den 7,3 milyar TL’ye çıkarak %6,9 arttı. Net borcun yükselmesi tek başına alarm verici değil; ancak FAVÖK’ün altı aylık rakamı üzerinden bakıldığında net borç/FAVÖK yaklaşık 5,6 kat seviyesinde. Bu hesap yıllıklandırılmadığı için ihtiyatla ele alınmalı; altı aylık FAVÖK yıllıklandırılırsa oran yaklaşık 2,8 kata iner. Yine de borcun maliyeti, vadesi ve kira gelirleriyle ne ölçüde karşılandığı takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri %19,6 artarak 1,3 milyar TL’ye yükseldi. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin yapısı, enflasyon karşısında net parasal kazanç veya kayıp yaratıyor. ZRGYO açısından bu kalem, 2026/6AB döneminde kârı destekleyen önemli unsurlardan biri olmuş görünüyor.
Ancak bu desteğin net kârdaki düşüşü önleyememesi önemli. Net parasal pozisyon geliri artmasına rağmen net kârın sert gerilemesi, şirketin toplam performansında TAS 29 etkisinden daha güçlü başka değişimlerin bulunduğunu gösteriyor. Bu nedenle yatırımcı, raporlanan net kârın yanında faaliyet kârını, portföy değerleme hareketlerini ve nakit akışını birlikte değerlendirmeli. Enflasyon muhasebesi, dönemler arası karşılaştırmayı zorlaştırdığı için nominal net kâr artışı veya düşüşü tek başına yeterli bir performans ölçüsü değil.
Yatırımcı için Ne Anlama Geliyor?
ZRGYO’nun 2026/6AB görünümünde üç ana mesaj öne çıkıyor:
- Fırsat: Satışlar enflasyonun üzerinde büyüdü ve çeyreklik dönemde daha güçlü bir ivme gösterdi. Yüksek özkaynak oranı, şirketin portföyünü yüksek kaldıraçla finanse etmediğini ortaya koyuyor.
- Risk: Brüt ve FAVÖK marjları geriledi. Satış büyümesi, kârlılık büyümesine dönüşmedi; net kârda ise çok sert bir düşüş yaşandı.
- Dikkat noktası: Net borç artıyor ve FAVÖK’e göre borçluluk, kullanılan döneme bağlı olarak anlamlı seviyede. Gayrimenkul değerlemeleri, borç maliyetleri, kira tahsilatları ve nakit akışı sonraki dönemlerde izlenmeli.
Özetle veri, güçlü varlık tabanına sahip fakat kâr kalitesi yeniden sorgulanması gereken bir GYO profili çiziyor. Satış büyümesinin kalıcı hale gelmesi, marjların toparlanması ve net kârın tek seferlik veya muhasebesel etkilerden bağımsız biçimde güçlenmesi, yatırımcı algısını destekleyecek temel gelişmeler olacaktır. Aksi durumda yüksek özkaynak değeri korunurken, şirketin kârlılık performansı portföy büyüklüğünün gerisinde kalabilir.
Yatırım tavsiyesi değildir.