
Açılış
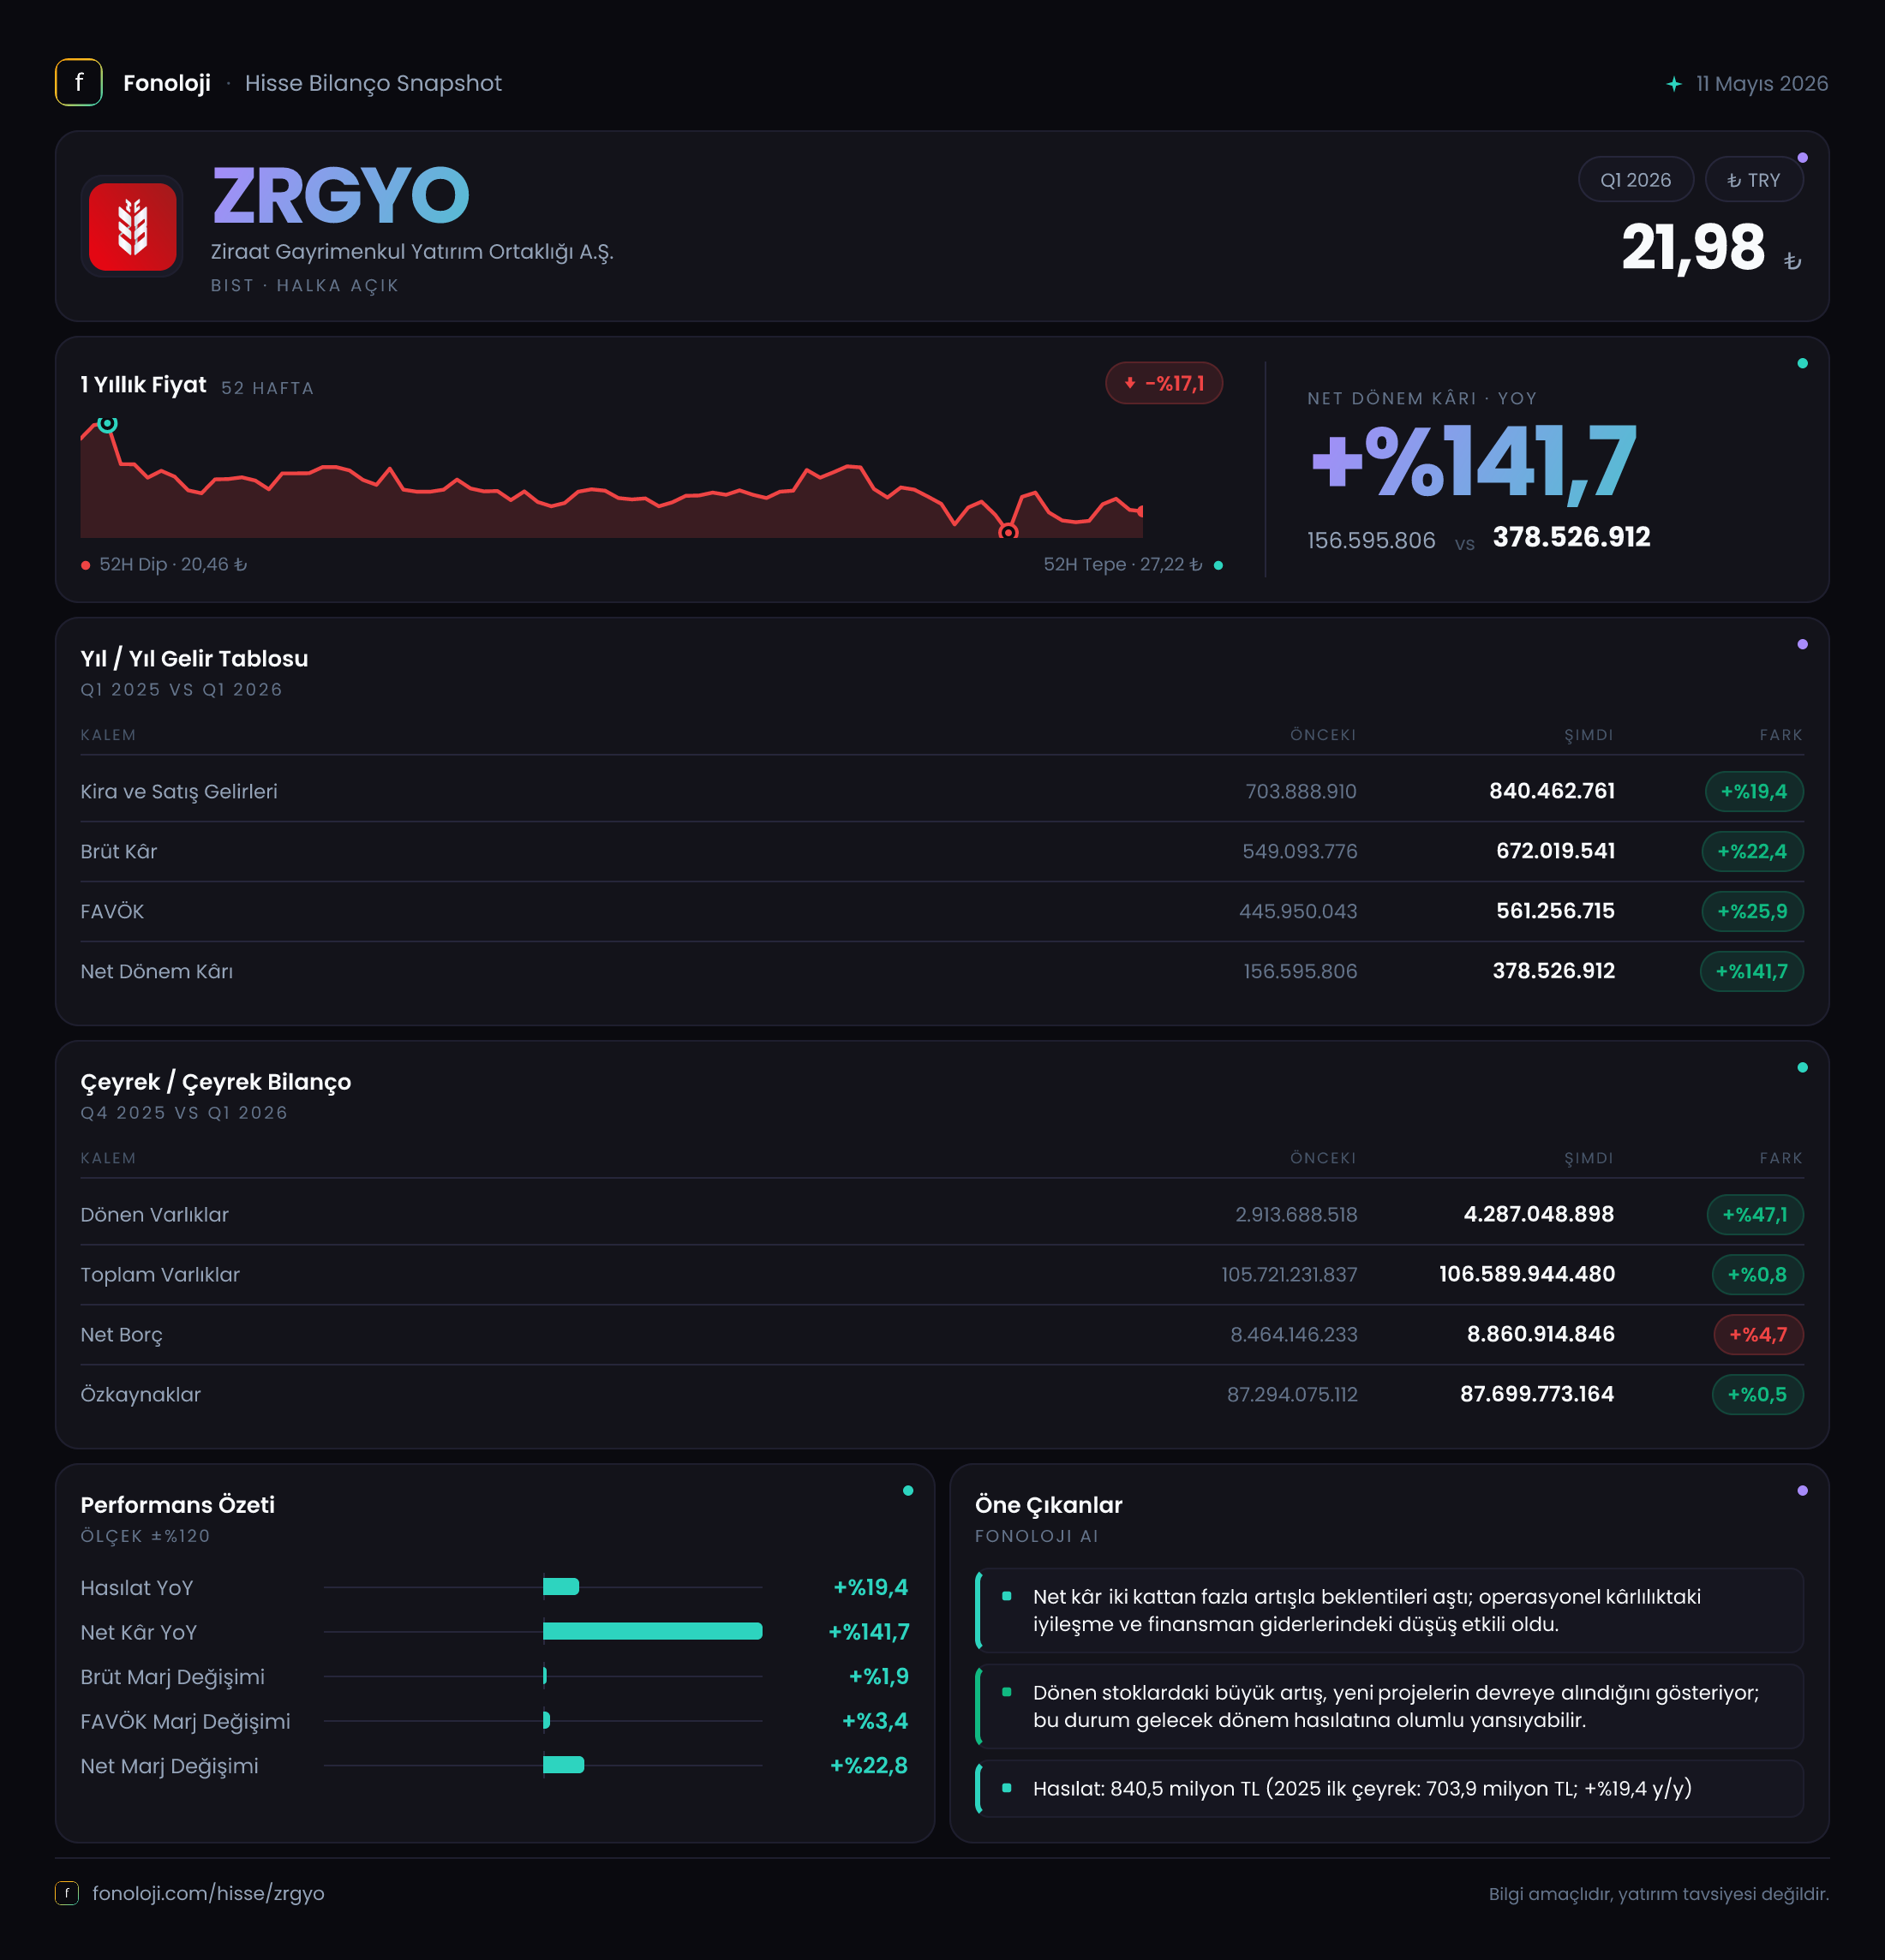
ZRGYO, gayrimenkul portföyü üzerinden kira, değer artışı ve gayrimenkul projelerinden gelir üretmeye çalışan bir GYO yapısında. 2026/3AB döneminde şirketin ana hikâyesi, satışlardaki sınırlı nominal büyümeye karşın net kârın çok daha güçlü artması oldu. Satışlar geçen yılın aynı dönemine göre %19,4 yükselirken net dönem kârı %141,7 artarak 378,5 milyon TL’ye ulaştı. Ancak bu kâr performansını yalnızca operasyonel büyüme olarak okumak doğru olmaz; net parasal pozisyon hâlâ 604,9 milyon TL ile kârlılığın önemli bir belirleyicisi konumunda.
Satış Hikayesi
ZRGYO’nun satışları 703,9 milyon TL’den 840,5 milyon TL’ye çıktı. Yüzde bazında %19,4’lük artış, ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme şirketin reel olarak büyüdüğünü göstermiyor. Aksine, satışlardaki artış enflasyonun gerisinde kaldığı için şirketin gelir hacminde reel bir daralma ihtimali bulunuyor.
Gayrimenkul şirketlerinde satışların niteliği de en az büyüklüğü kadar önemli. Kira gelirleri düzenli ve tekrarlayan bir yapı sunarken, proje veya varlık satışları dönemsel olabilir. Verilen finansal tabloda satışların hangi kalemlerden oluştuğu ayrıştırılmadığı için 840,5 milyon TL’lik gelirin ne kadarının düzenli kira akışı, ne kadarının tek seferlik gayrimenkul satışı olduğu görülemiyor. Bu nedenle bir sonraki dönemlerde satışların korunup korunmadığı ve gelir kompozisyonunun tekrarlayan gelir lehine gelişip gelişmediği izlenmeli.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemini içeriyor. Dolayısıyla satışların 2025/12 veya 2025/9 dönemlerine göre nasıl seyrettiği konusunda sağlıklı bir trend kurmak mümkün değil. Bu çeyrek, yıllık karşılaştırmada nominal büyüme sunuyor; fakat faaliyet ivmesinin güçlenip güçlenmediğini değerlendirmek için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Brüt kâr, satışlardan daha hızlı büyüdü. 549,1 milyon TL’den 672,0 milyon TL’ye yükselen brüt kârın artışı %22,4 oldu. Bu gelişme brüt kâr marjını yaklaşık %78,0’den %80,0’e taşıdı. Yani şirket, satış başına elde ettiği brüt kârı geçen yılın aynı dönemine göre artırmış durumda. Gayrimenkul tarafında kira fiyatlarının yenilenmesi, portföy gelirlerinin yeniden fiyatlanması veya maliyet yapısındaki değişimler bu marj gelişimini desteklemiş olabilir; ancak veri seti bu artışın hangi unsurdan kaynaklandığını ayrıştırmıyor.
FAVÖK ise 464,8 milyon TL’den 543,4 milyon TL’ye çıkarak %16,9 büyüdü. Bu artış satış büyümesinin altında kaldığı için FAVÖK marjı yaklaşık %66,0’dan %64,6’ya geriledi. Brüt marj iyileşirken FAVÖK marjının düşmesi, brüt kâr sonrasında faaliyet giderlerinin daha hızlı arttığını gösteriyor. Bu, şirketin operasyonel yapısında henüz alarm seviyesinde bir bozulma anlamına gelmez; ancak satışların enflasyonun altında büyüdüğü bir dönemde gider kontrolünün daha kritik hale geldiğini gösterir.
Net kâr tarafında tablo çok daha güçlü. Net dönem kârı 156,6 milyon TL’den 378,5 milyon TL’ye yükselerek %141,7 arttı. Net kâr marjı da yaklaşık %22,2’den %45,0’e çıktı. Böylece net kâr büyümesi, hem satış hem de FAVÖK büyümesinin açık biçimde üzerine çıktı.
Buradaki temel soru, net kâr artışının ne kadarının faaliyetlerden, ne kadarının enflasyon muhasebesi ve diğer finansal kalemlerden geldiği. FAVÖK 543,4 milyon TL iken net parasal pozisyon geliri 604,9 milyon TL seviyesinde. Bu iki rakam, net kârlılığın sadece operasyonel performansla açıklanamayacağını ortaya koyuyor. Dolayısıyla yatırımcı açısından 378,5 milyon TL’lik kâr olumlu bir sonuç olsa da, bunun tamamını sürdürülebilir faaliyet kârı gibi değerlendirmek doğru olmaz.
Bilanço Sağlığı
ZRGYO’nun toplam varlıkları yıl sonuna göre %0,8 artarak 106,6 milyar TL’ye yükseldi. Varlıkların büyük bölümü duran varlıklarda tutuluyor: duran varlıklar 102,3 milyar TL ile toplam varlıkların yaklaşık %96’sını oluşturuyor. Bu yapı bir GYO için beklenen bir durum; şirketin bilançosu likit ticari varlıklardan çok gayrimenkul ve uzun vadeli varlıklara dayanıyor.
Dönen varlıklar ise 2,9 milyar TL’den 4,3 milyar TL’ye çıkarak %47,1 arttı. Bu artış, kısa vadeli likidite açısından olumlu bir görüntü yaratıyor. Bununla birlikte, dönen varlıkların hangi kalemlerden oluştuğu verilmediği için artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı bilinmiyor. Bu ayrım, şirketin gerçek likidite gücünü değerlendirmek açısından önemli.
Özkaynaklar 87,3 milyar TL’den 87,7 milyar TL’ye çıkarak yalnızca %0,5 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %82,3 seviyesinde kaldı. Bu oran, bilanço finansmanında özkaynakların güçlü bir ağırlığa sahip olduğunu gösteriyor. Ancak çeyrek içinde elde edilen 378,5 milyon TL’lik net kârın özkaynaklara sınırlı yansıması, enflasyon muhasebesi ve diğer özkaynak kalemlerinin etkili olabileceğini düşündürüyor; kesin neden için detaylı özkaynak tablosu gerekli.
Net borç 8,5 milyar TL’den 8,9 milyar TL’ye yükselerek %4,7 arttı. Net borcun özkaynaklara oranı yaklaşık %10,1 ile düşük sayılabilecek bir seviyede. Çeyreklik FAVÖK yıllıklandırıldığında net borç/FAVÖK oranı yaklaşık 4,1x seviyesine geliyor; ancak GYO’larda dönemsel gelirler ve yüksek varlık değerleri nedeniyle bu oran tek başına belirleyici değil. Borcun vade yapısı, faiz maliyeti ve borcun hangi varlıkları finanse ettiği ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında en kritik kalem net parasal pozisyon. ZRGYO, bu dönemde 604,9 milyon TL net parasal pozisyon geliri kaydetti. Bu rakam geçen yılki 660,9 milyon TL’ye göre %8,5 gerilemiş olsa da hâlâ son derece yüksek. Üstelik bu tutar, şirketin 543,4 milyon TL’lik FAVÖK’ünün üzerinde.
Net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebeleştirir. Bu kalem şirketin kasasına aynı tutarda nakit girişi anlamına gelmez; dolayısıyla operasyonel performansla karıştırılmamalı. Bu dönemde net parasal pozisyonun azalması, enflasyon muhasebesinin net kâra katkısının geçen yıla göre zayıfladığını gösteriyor. Net kârın buna rağmen güçlü artması olumlu olmakla birlikte, sürdürülebilir kârlılık analizinde FAVÖK ve kira gibi tekrarlayan gelir kalemleri daha fazla ağırlık taşımalı.
Yatırımcı için Ne Anlama Geliyor?
ZRGYO’nun 2026/3AB sonuçları, yüksek net kâr artışı ve güçlü özkaynak yapısıyla ilk bakışta olumlu. Brüt marjın %80,0’e çıkması faaliyetlerin temel kârlılığında iyileşmeye işaret ediyor. Dönen varlıklardaki %47,1’lik artış da kısa vadeli finansal esneklik açısından destekleyici.
Buna karşılık satış büyümesinin %19,4 ile enflasyonun gerisinde kalması, reel büyüme açısından soru işareti yaratıyor. FAVÖK marjının %66,0’dan %64,6’ya gerilemesi de operasyonel giderlerin izlenmesi gerektiğini gösteriyor. Net kâr artışının önemli ölçüde net parasal pozisyon ve enflasyon muhasebesi etkileriyle birlikte değerlendirilmesi şart.
Önümüzdeki dönemlerde özellikle şu başlıklar takip edilmeli:
- Satışların kira gibi tekrarlayan gelirlerden mi, yoksa tek seferlik gayrimenkul işlemlerinden mi oluştuğu,
- FAVÖK marjındaki gerilemenin kalıcı olup olmadığı,
- Net borcun artmaya devam edip etmediği,
- Net parasal pozisyon katkısının azalması halinde net kârın nasıl şekilleneceği,
- Gayrimenkul değerlemelerinin özkaynak ve aktif büyüklüğüne etkisi.
Sonuç olarak ZRGYO’nun bilançosu düşük özkaynak kaldıraç oranı sayesinde sağlam görünüyor; ancak kâr kalitesini değerlendirirken faaliyet kârı ile TAS 29 kaynaklı katkıyı birbirinden ayırmak gerekiyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca yüksek net kâr değil, enflasyonu aşan satış büyümesi ve istikrarlı FAVÖK marjı da görülmeli.
Yatırım tavsiyesi değildir.