
Açılış
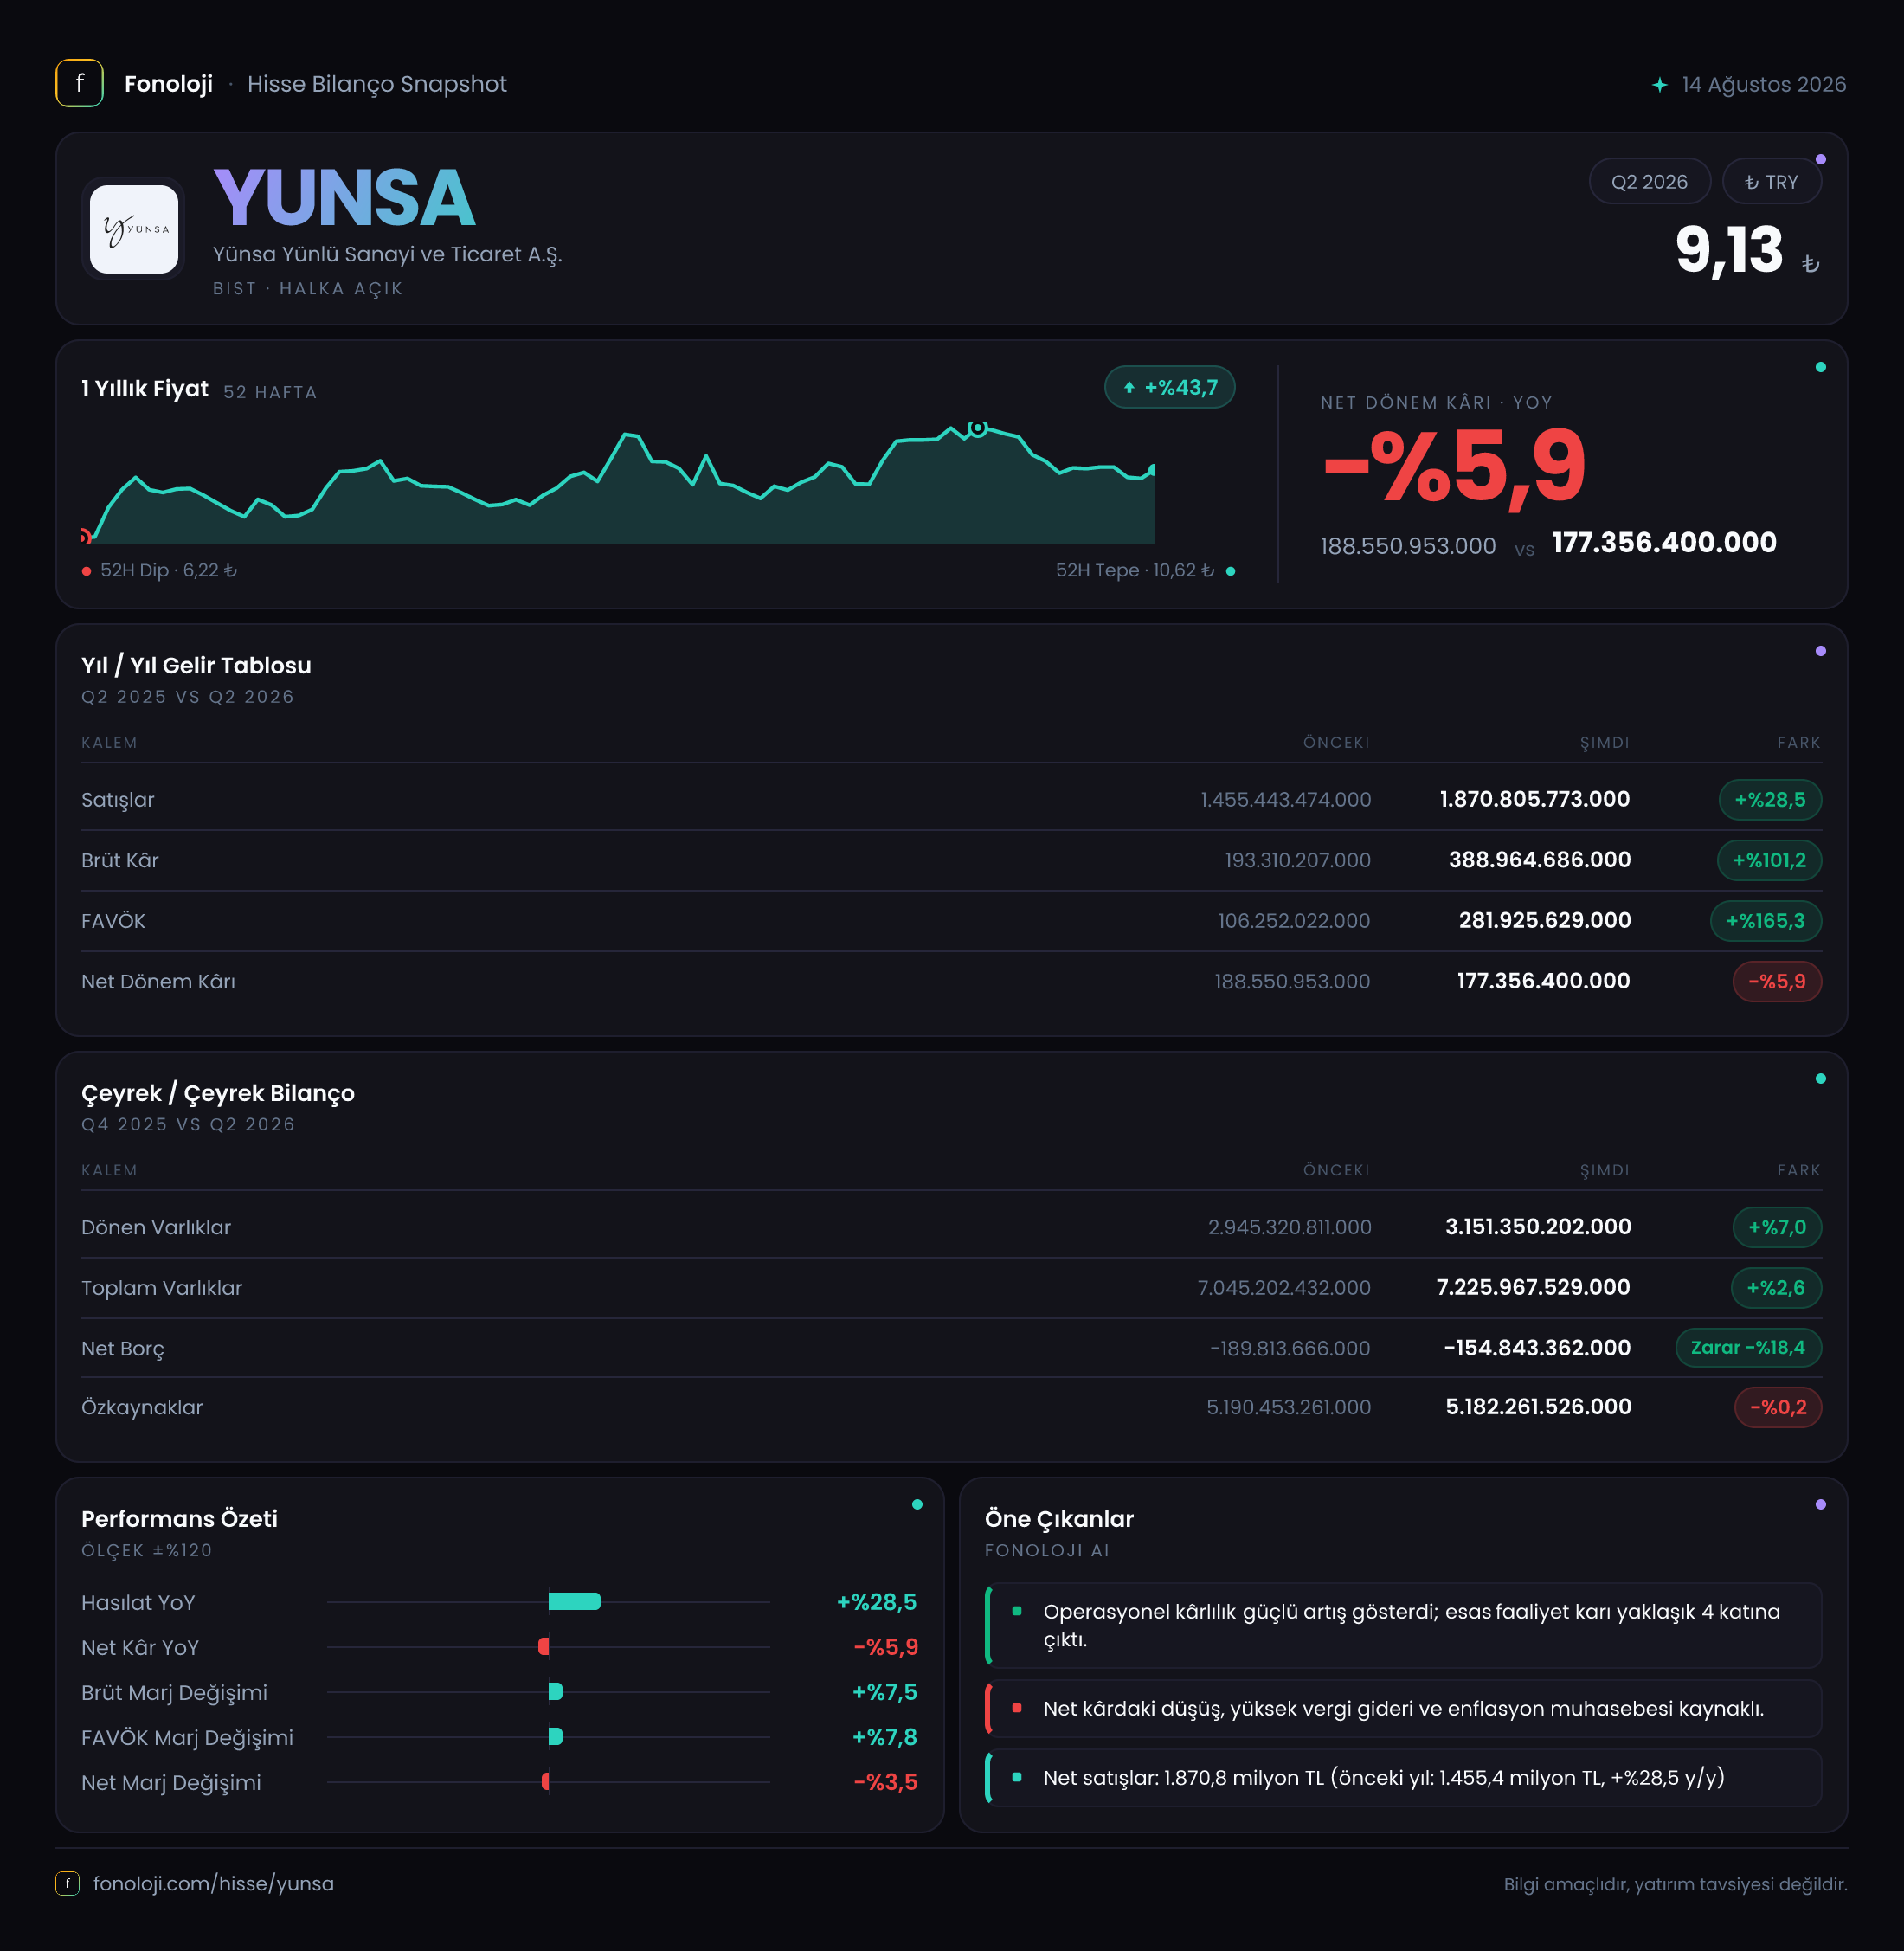
Yünsa, yüksek katma değerli yünlü kumaş üretimi ve satışı yapan, ağırlıklı olarak tekstil sanayisine hizmet veren bir şirket. 2026/6AB sonuçlarında ana hikâye, satışların enflasyona yakın büyümesine karşın operasyonel kârlılığın çok daha güçlü artması oldu. Şirketin brüt kârı yıllık bazda iki katına çıkarken, FAVÖK artışı satış büyümesinin oldukça üzerine çıktı. Buna karşılık, geçen yıl gelir tablosuna katkı sağlayan net parasal pozisyonun bu dönem zarara dönmesi, operasyonel iyileşmenin net kâra aynı ölçüde yansımasını engelledi.
Dönem sonunda Yünsa’nın net kârı 177,4 milyon TL ile geçen yılın aynı döneminin %5,9 altında kaldı. İlk bakışta zayıf görünen bu sonuç, faaliyet performansı ile enflasyon muhasebesinin yarattığı parasal kaybın birbirinden ayrıştırılmasını gerektiriyor.
Satış Hikayesi
Yünsa’nın altı aylık satışları, geçen yılın aynı dönemindeki 1,5 milyar TL seviyesinden 1,9 milyar TL’ye yükseldi. Böylece satış büyümesi %28,5 oldu. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satış artışı enflasyonun bir miktar gerisinde kalıyor. Bu nedenle şirketin toplam satışlarında belirgin bir reel büyüme yaşandığını söylemek için henüz yeterli veri yok; satışlar daha çok fiyatlama, kur ve ürün karmasının etkisiyle enflasyona yakın büyümüş görünüyor.
Bununla birlikte çeyreklik görünüm daha olumlu bir ivmeye işaret ediyor. Satışlar:
- 2025/6’da 863,5 milyon TL
- 2026/3’te 844,9 milyon TL
- 2026/6’da yaklaşık 1,0 milyar TL
seviyesinde gerçekleşti. Buna göre son çeyrekte satışlar bir önceki çeyreğe göre yaklaşık %18 arttı. Geçen yılın aynı çeyreğine göre artış da yaklaşık %16 seviyesinde. Yani yıllık bazdaki büyüme enflasyonun altında kalsa da, ilk çeyreğe kıyasla belirgin bir toparlanma var.
Burada dikkat edilmesi gereken nokta, satış büyümesinin tek başına yeterli olmaması. Tekstil sektöründe enerji, işçilik, hammadde ve lojistik maliyetleri yüksek önem taşıyor. Yünsa’nın asıl güçlü tarafı, satışların sınırlı reel büyümesine karşın bu satışları daha yüksek kâra dönüştürebilmesi oldu.
Kârlılık
Şirketin brüt kârı 193,3 milyon TL’den 389,0 milyon TL’ye çıkarak yıllık bazda %101,2 arttı. Bu gelişme, satışların %28,5 büyümesinden çok daha hızlı. Brüt kâr marjı da yaklaşık %12,9’dan %20,5’e yükseldi. Başka bir ifadeyle Yünsa, her 100 TL’lik satıştan geçen yıl yaklaşık 12,9 TL brüt kâr elde ederken, bu dönem yaklaşık 20,5 TL brüt kâr üretmiş durumda.
FAVÖK tarafındaki iyileşme daha da dikkat çekici. FAVÖK 106,3 milyon TL’den 281,9 milyon TL’ye yükseldi ve artış %165,3 oldu. FAVÖK marjı da %7,1’den %14,8’e çıktı. Brüt marj ile FAVÖK marjının birlikte yükselmesi, yalnızca ürün fiyatlarının değil, faaliyet giderleri ve operasyonel verimliliğin de şirket lehine geliştiğini gösteriyor. Satışlardaki her 100 TL’nin faaliyet kârına dönüşen kısmı iki katından fazla artmış durumda.
Ancak net kâr aynı ölçüde güçlenmedi. Net dönem kârı 188,6 milyon TL’den 177,4 milyon TL’ye geriledi. Net kâr marjı da yaklaşık %12,6’dan %9,3’e düştü. Operasyonel kârlılık bu kadar güçlenirken net kârın düşmesinin temel nedeni, net parasal pozisyon kalemindeki sert değişim.
Çeyreklik olarak net kâr 2026/3’teki 37,7 milyon TL’den 2026/6’da 139,6 milyon TL’ye yükseldi. Bu, bir çeyrekten diğerine güçlü bir toparlanma anlamına geliyor. Ancak 2025/6’daki 178,3 milyon TL ile karşılaştırıldığında son çeyrek net kârı yaklaşık %22 daha düşük. Dolayısıyla operasyonel trend olumlu olsa da, net kâr performansının sürdürülebilirliği için parasal pozisyon ve diğer finansal kalemlerin izlenmesi gerekiyor.
Bilanço Sağlığı
Yünsa’nın bilançosu genel olarak güçlü ve düşük borçluluk profiline sahip. Toplam varlıklar önceki yıl sonundaki 7,0 milyar TL’den 7,2 milyar TL’ye yükseldi. Dönen varlıklar %7 artarak 3,2 milyar TL’ye ulaşırken, duran varlıklar yaklaşık 4,1 milyar TL seviyesinde yatay kaldı. Bu yapı, büyümenin şu aşamada büyük ölçüde işletme sermayesi ve mevcut kapasitenin kullanımı üzerinden ilerlediğini düşündürüyor; bilançoda agresif bir yatırım genişlemesi görünmüyor.
Özkaynaklar 5,2 milyar TL ile hemen hemen sabit kaldı. Toplam varlıkların yaklaşık %72’sinin özkaynaklarla finanse edilmesi, şirketin finansal dayanıklılığını destekliyor. Bu yüksek özkaynak oranı, faiz ve kur oynaklığının yoğun olduğu dönemlerde önemli bir tampon oluşturuyor.
Net borç ise -189,8 milyon TL’den -154,8 milyon TL’ye geldi. Negatif net borç, Yünsa’nın borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunu koruduğunu gösteriyor. Net nakit 35,0 milyon TL azalmış olsa da bilanço hâlâ borçlu değil. FAVÖK’e oranlandığında net borç/FAVÖK yaklaşık -0,55x seviyesinde; bu oran şirketin borç servis baskısının düşük olduğuna işaret ediyor. Ancak net nakit pozisyonundaki gerileme, işletme sermayesi ihtiyacının ve nakit kullanımının takip edilmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Yünsa’nın bu dönem net kârını anlamada kritik başlık. Net parasal pozisyon geçen yıl 151,1 milyon TL gelir yaratırken, bu dönem 34,4 milyon TL gider oluşturdu. Böylece şirketin net kârına katkı sağlayan kalem, bu yıl yaklaşık 185,5 milyon TL tutarında ters yönde etki yaptı.
Net parasal pozisyonun negatife dönmesi, enflasyon muhasebesi hesaplamasında parasal varlıklardan çok parasal yükümlülüklerin etkili olduğu anlamına geliyor. Bu kalem doğrudan nakit çıkışı yaratmak zorunda değil; ancak raporlanan kârı ciddi biçimde aşağı çekebiliyor. Bu nedenle geçen yılın net kârı ile bu yılın net kârını yalnızca nihai rakam üzerinden karşılaştırmak yanıltıcı olabilir.
Yünsa’da brüt kâr ve FAVÖK güçlü şekilde artarken net parasal pozisyonun zarara dönmesi, operasyonel performans ile muhasebesel kâr arasındaki farkı büyüttü. Enflasyonun yüksek kalmaya devam ettiği ortamda bu kalemin yönü, önümüzdeki dönemlerde net kârın seyrinde belirleyici olmaya devam edecek.
Yatırımcı için Ne Anlama Geliyor?
Yünsa’nın 2026/6AB sonuçları, “satış büyümesi sınırlı ancak kârlılık kalitesi belirgin şekilde iyileşiyor” şeklinde özetlenebilir. Fırsat tarafında öne çıkan başlıklar şunlar:
- Brüt kâr marjının %12,9’dan %20,5’e, FAVÖK marjının %7,1’den %14,8’e yükselmesi.
- Son çeyrekte satışların bir önceki çeyreğe göre yaklaşık %18 artması.
- Şirketin net nakit pozisyonunu koruması ve net borç/FAVÖK oranının negatif olması.
- Operasyonel kârlılığın net kârdan daha güçlü bir tablo sunması.
Risk tarafında ise satış büyümesinin %30’un üzerindeki enflasyonun altında kalması, şirketin reel büyüme üretip üretmediği konusunda soru işareti yaratıyor. Ayrıca net parasal pozisyonun geçen yılki gelirden bu yıl gidere dönmesi, güçlü FAVÖK artışının net kâra taşınmasını engelledi. Önümüzdeki dönemlerde yatırımcıların özellikle satış hacmi, ihracat ve ürün karması, brüt marjın korunup korunmadığı, işletme sermayesi hareketi ve net parasal pozisyonun yönüne odaklanması gerekiyor.
Genel çerçevede bilanço sağlam, borçluluk düşük ve operasyonel kârlılık belirgin biçimde güçlenmiş durumda. Ancak yatırım tezinin sürdürülebilmesi için marj artışının tek seferlik fiyatlama etkisi olmaktan çıkıp kalıcı hale gelmesi ve satış büyümesinin enflasyonun üzerine taşınması önem taşıyor. Yatırım tavsiyesi değildir.