
Açılış
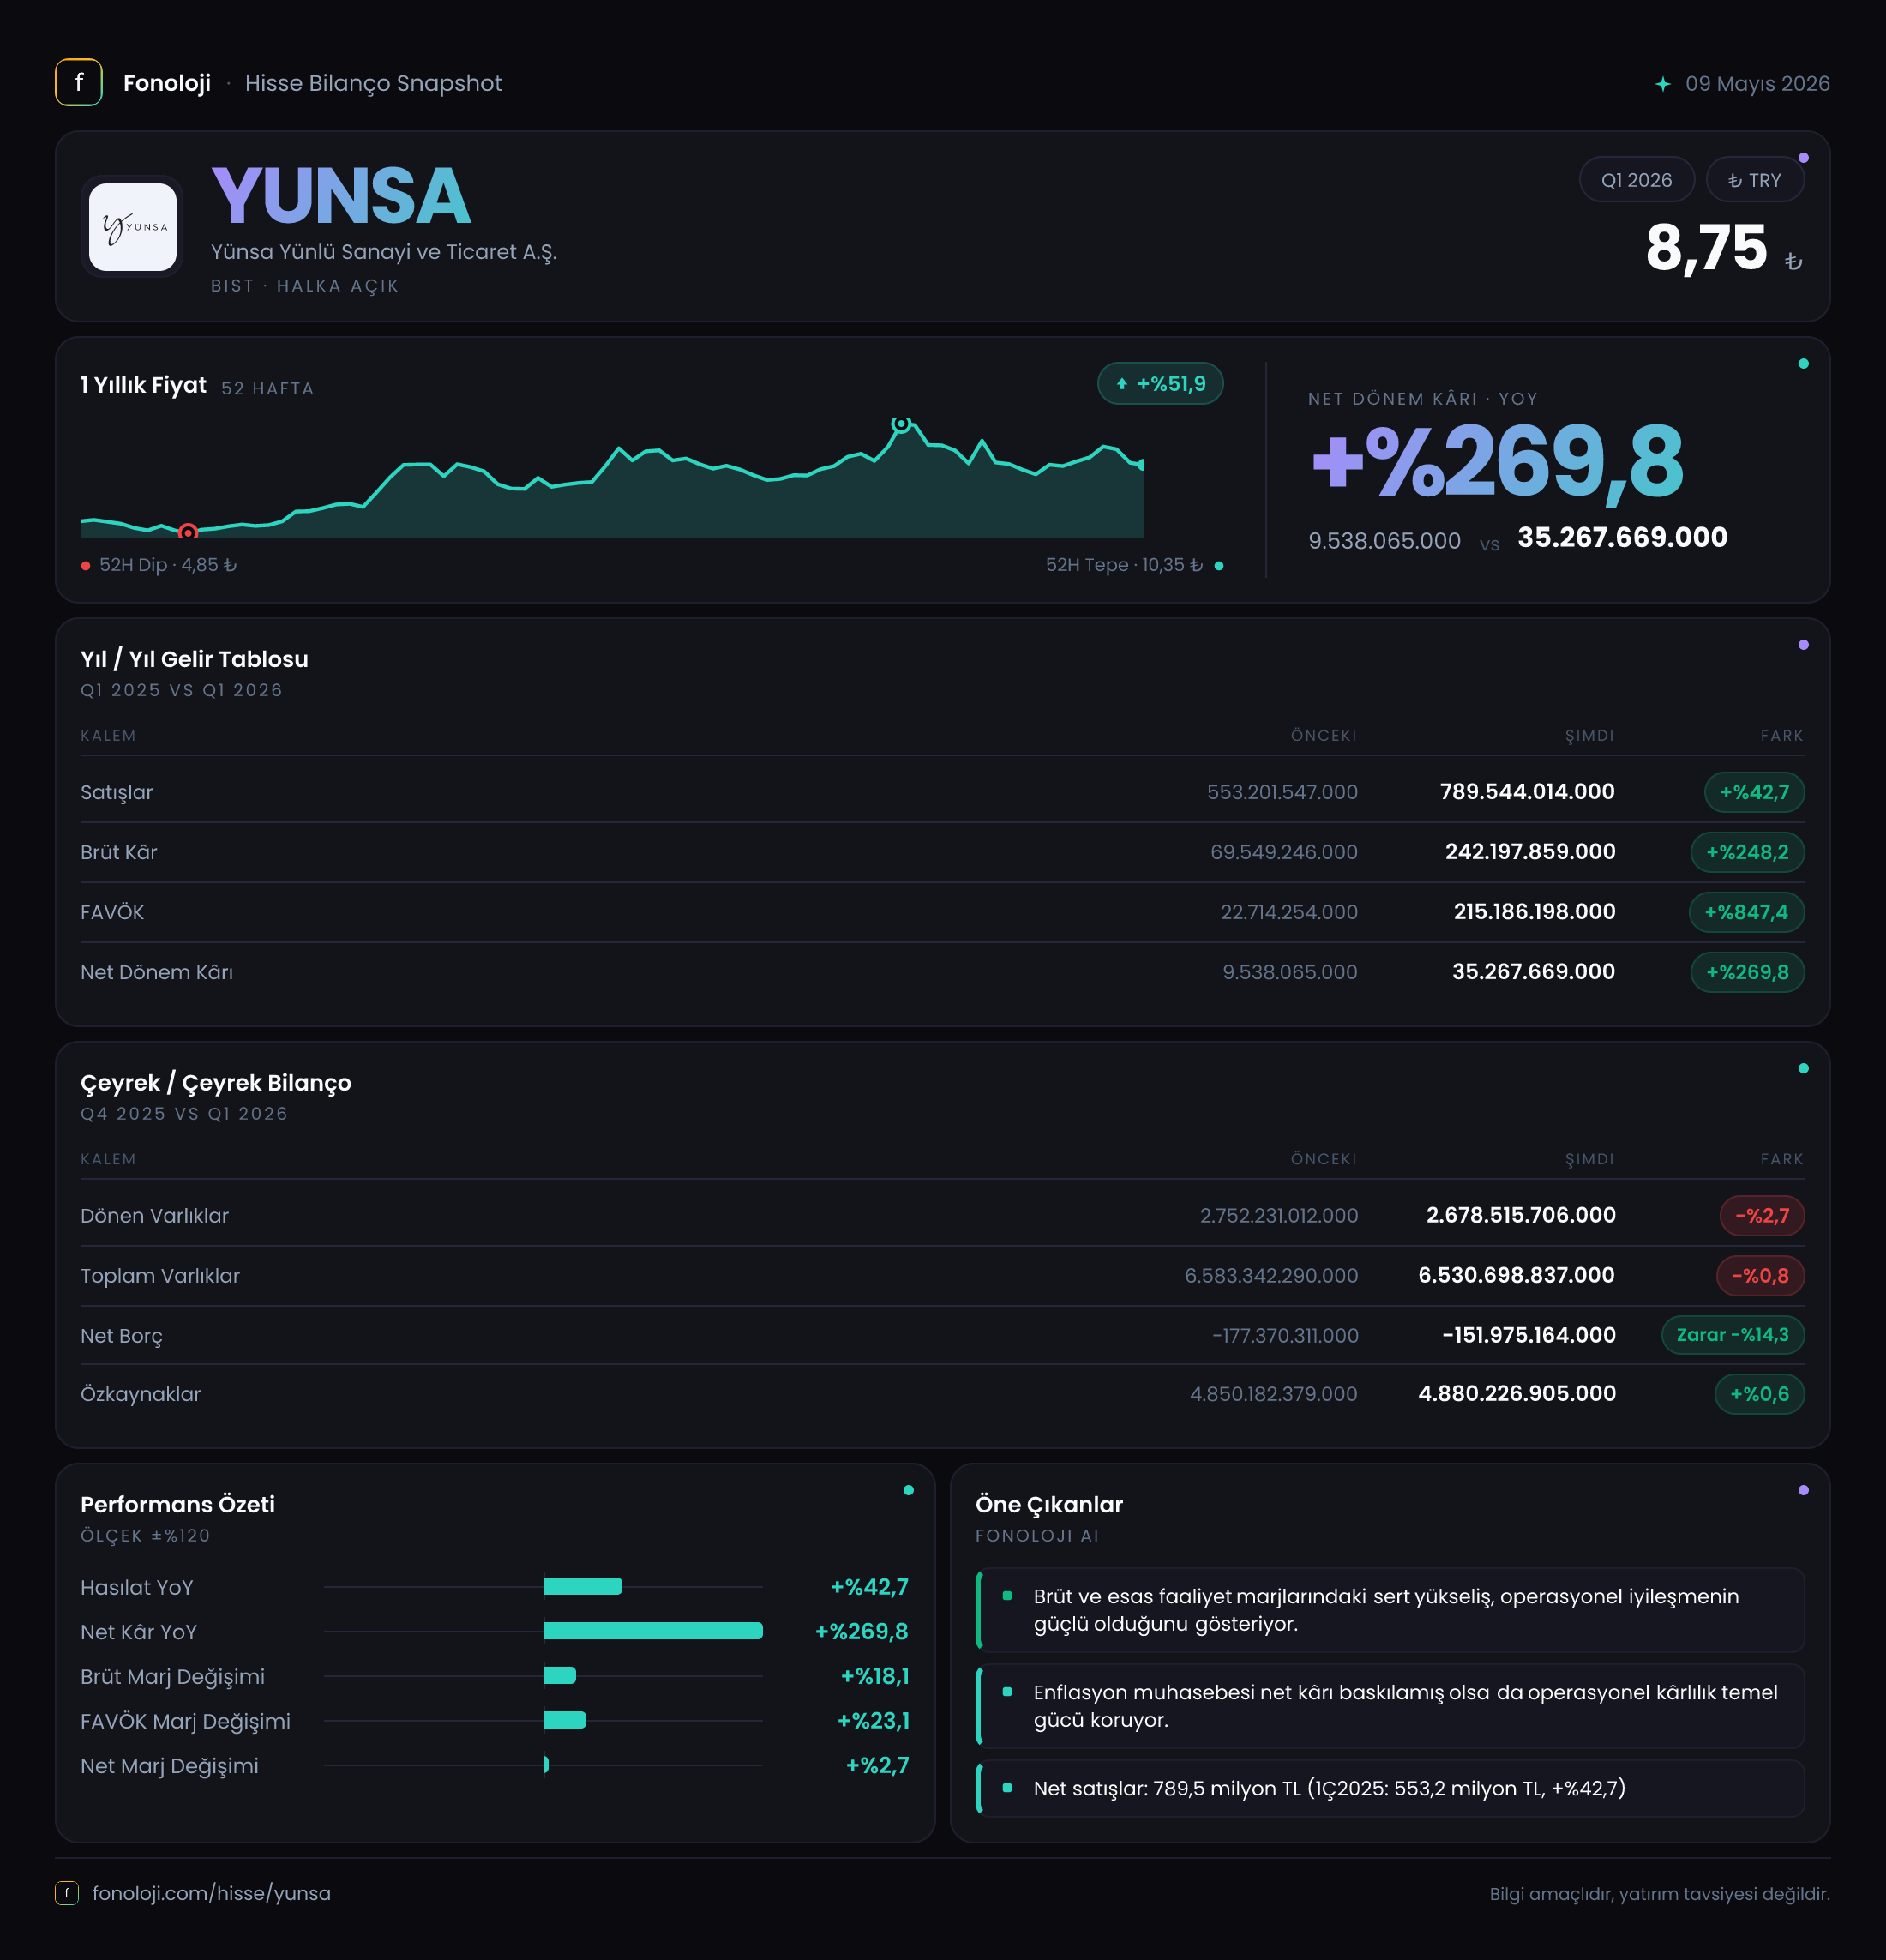
Yünsa, yünlü kumaş üretimi ve ticareti yapan, özellikle katma değerli tekstil ürünleriyle öne çıkan bir sanayi şirketi. 2026/3AB döneminde şirketin finansal görünümü, satış büyümesinden çok kârlılıkta yaşanan belirgin sıçramayla dikkat çekiyor. Satışlar geçen yılın aynı çeyreğine göre %42,7 artarak 789,5 milyon TL’ye ulaşırken, brüt kâr ve FAVÖK çok daha hızlı büyüdü. Buna karşın net parasal pozisyonun bu dönemde 87,6 milyon TL zarar yazması, operasyonel başarı ile net kâr arasındaki farkı açtı.
Satış Hikayesi
Yünsa’nın satışları 553,2 milyon TL’den 789,5 milyon TL’ye yükseldi. Bu, bir yılda 236,3 milyon TL’lik nominal artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %42,7’lik satış büyümesi yalnızca fiyat artışlarından ibaret görünmüyor; şirketin satış hacmi, ürün karması veya ihracat/katma değerli ürün katkısı da büyümeyi desteklemiş olabilir. Ancak mevcut veri seti hacim, tonaj, ihracat payı veya fiyat-miktar ayrımı sunmadığı için büyümenin hangi unsurdan geldiğini kesin biçimde ayırmak mümkün değil.
Burada önemli nokta, satışların enflasyonun üzerinde büyümesine rağmen asıl olumlu hikâyenin gelir tablosunun alt satırlarında ortaya çıkması. Brüt kârın satışlardan yaklaşık 5,8 kat daha hızlı büyümesi, şirketin sadece daha fazla satış yapmadığını; satışların kârlılık kalitesinin de belirgin biçimde iyileştiğini gösteriyor.
Çeyreklik trend açısından ise elimizde karşılaştırılabilir sınırlı veri bulunuyor. 2025/3’te 553,2 milyon TL olan satışların 2026/3’te 789,5 milyon TL’ye çıkması güçlü bir yıllık karşılaştırma sunuyor; ancak 2025/6 veya 2025/9 gibi ara dönem verileri verilmediğinden büyümenin yıl içinde istikrarlı mı, yoksa tek bir çeyreğe özgü mü olduğunu henüz söylemek mümkün değil. Bu nedenle sonraki çeyreklerde satış ivmesinin korunması, yatırımcı açısından kritik takip noktası olacak.
Kârlılık
Kârlılık tarafında Yünsa’nın performansı satış büyümesinden çok daha çarpıcı. Brüt kâr 69,5 milyon TL’den 242,2 milyon TL’ye yükselerek %248,2 arttı. Buna göre brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %12,6 seviyesinden %30,7’ye çıktı. Marjda yaklaşık 18,1 puanlık iyileşme var. Bu ölçekteki değişim; ürün karması, üretim verimliliği, maliyet kontrolü veya düşük baz etkisinin birlikte rol oynadığını düşündürüyor.
FAVÖK ise 14,8 milyon TL’den 184,7 milyon TL’ye yükseldi. Artış oranı %1.147,9 gibi çok yüksek görünse de burada geçen yılki düşük bazın etkisi büyük. Daha anlamlı gösterge FAVÖK marjı: Marj %2,7’den %23,4’e çıktı. Yani Yünsa, satış başına operasyonel olarak geçen yıl yaklaşık 2,7 kuruş kazanırken bu dönemde yaklaşık 23,4 kuruş FAVÖK üretmiş durumda. Bu, faaliyet giderleri ve üretim maliyetleri üzerindeki kontrolün ciddi biçimde güçlendiğine işaret ediyor.
Net kâr 9,5 milyon TL’den 35,3 milyon TL’ye çıkarak %269,8 arttı. Net kâr marjı da yaklaşık %1,7’den %4,5’e yükseldi. Bununla birlikte net kâr, FAVÖK’teki sıçramanın oldukça gerisinde kaldı. Aradaki temel baskı bu dönemde 87,6 milyon TL net parasal pozisyon zararı oluşması. Geçen yıl aynı dönemde şirket 22,8 milyon TL net parasal kazanç elde etmişti. Dolayısıyla iki dönem arasındaki fark, net kâr üzerinde yaklaşık 110,4 milyon TL’lik negatif bir değişim yarattı.
Bu tablo, operasyonel performansın net kâra tam olarak yansımadığını gösteriyor. FAVÖK güçlü olsa da amortisman, finansman, vergi ve enflasyon muhasebesi kalemleri sonrasında elde kalan kâr daha sınırlı. 2025 yılının tamamında net kârın 416,5 milyon TL olduğu görülüyor; ancak bu rakam yıllık dönem sonucudur ve doğrudan 2026/3 ile karşılaştırılmamalı. İlk çeyrek performansını değerlendirirken esas kıyas, 2025/3’teki 9,5 milyon TL net kârdır.
Bilanço Sağlığı
Yünsa’nın bilançosu genel olarak güçlü ve düşük borçluluklu bir yapı sergiliyor. Toplam varlıklar 6,5 milyar TL seviyesinde; önceki yıl sonundaki 6,6 milyar TL’ye göre yalnızca %0,8 gerilemiş durumda. Dönen varlıklar 2,7 milyar TL’ye inerken, duran varlıklar 3,9 milyar TL’ye yükselmiş. Bu değişim, bilanço büyüklüğünde önemli bir bozulma olmadığını; varlık kompozisyonunda ise sınırlı bir hareket yaşandığını gösteriyor.
Özkaynaklar 4,9 milyar TL ile toplam varlıkların yaklaşık dörtte üçünü oluşturuyor. Yaklaşık %75’lik özkaynak ağırlığı, şirketin finansal yapısının borçtan çok kendi sermayesine dayandığını gösteriyor. Bu, faiz oranlarının yüksek olduğu ve işletme sermayesi maliyetlerinin arttığı bir ortamda önemli bir avantaj.
Net borç kalemi negatif: Şirketin net borcu -152,0 milyon TL. Bu ifade, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, başka bir deyişle 152 milyon TL net nakit pozisyonu bulunduğunu gösteriyor. Ancak önceki yıl sonundaki 177,4 milyon TL net nakde kıyasla nakit tamponu 25,4 milyon TL azalmış. Oransal olarak net borç göstergesi %14,3 artmış görünse de burada artan borçtan ziyade net nakdin azalması söz konusu.
Net borç/FAVÖK oranı negatif olduğu için şirket borçluluk açısından rahat bir noktada. Bununla birlikte yalnızca tek çeyreklik FAVÖK kullanılarak standart yıllık net borç/FAVÖK oranı hesaplamak doğru olmaz. Yine de 152 milyon TL net nakit, şirketin finansal esnekliğinin korunduğunu ve operasyonel nakit üretimi sürdüğü takdirde borç baskısının düşük olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi Yünsa’nın bu çeyrekteki net kârını anlamak için kritik. Şirket geçen yılın aynı döneminde 22,8 milyon TL net parasal kazanç yazarken, 2026/3 döneminde 87,6 milyon TL net parasal zarar kaydetti. Bu, net parasal pozisyonda 110,4 milyon TL’lik ters yönlü değişim anlamına geliyor.
TAS 29 kapsamında nakit ve parasal varlıkların enflasyon karşısındaki etkisi ile parasal yükümlülüklerin etkisi netleştiriliyor. Şirketin parasal varlıkları ve yükümlülükleri arasındaki yapı, yüksek enflasyon dönemlerinde net parasal kazanç veya zarar doğurabiliyor. Yünsa’da bu çeyrekte ortaya çıkan zarar, operasyonel kârlılığın önemli bir bölümünü aşağı çekmiş. Dolayısıyla net kârı tek başına izlemek, şirketin faaliyet performansını olduğundan zayıf gösterebilir; FAVÖK ve brüt marj gelişimi daha doğrudan operasyonel tabloyu yansıtıyor.
Yatırımcı için Ne Anlama Geliyor?
Yünsa’nın 2026/3 performansı iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, satış büyümesi enflasyonun üzerinde gerçekleşmiş ve marjlar çok güçlü biçimde toparlanmış durumda.
- Operasyonel kaldıraç, FAVÖK marjının %2,7’den %23,4’e çıkmasıyla açık biçimde görülüyor.
- Bilanço tarafında, şirket net nakit pozisyonunu koruyor ve yüksek borçluluk riski taşımıyor.
- Risk tarafında, net parasal zarar operasyonel kârlılığın net kâra dönüşmesini sınırlıyor.
- Geçen yılki düşük baz nedeniyle büyüme oranları oldukça yüksek; bu nedenle sonraki çeyreklerde marjların korunup korunamayacağı, büyüme yüzdesinden daha önemli olacak.
- Çeyreklik ara dönem verisi sınırlı olduğundan, satış ivmesinin ve kârlılık artışının sürdürülebilirliği için yeni finansallar beklenmeli.
Özetle Yünsa, bu çeyrekte güçlü satış büyümesinden ziyade marj dönüşümü ve düşük finansal borçluluk ile öne çıkıyor. Ancak TAS 29 kaynaklı parasal zarar, şirketin operasyonel başarısının net kâra tam olarak yansımasını engelliyor. Yatırımcıların bundan sonraki dönemde özellikle FAVÖK marjını, net parasal pozisyonu, net nakit seviyesini ve satış büyümesinin hacimle desteklenip desteklenmediğini birlikte izlemesi gerekiyor. Yatırım tavsiyesi değildir.