
Açılış
YGGYO, ağırlıklı olarak gayrimenkul yatırımları ve kira geliri üretme kapasitesi üzerinden değerlendirilen bir GYO. 2026/6 ara dönem sonuçları, şirketin operasyonel kârlılığını koruduğunu; ancak satışlardaki nominal daralma ve bilanço kalemlerindeki gerilemenin yatırımcı açısından dikkatle izlenmesi gerektiğini gösteriyor. Satışlar geçen yılın aynı dönemine göre azalırken brüt kâr ve FAVÖK yükselmiş, buna karşın net dönem kârı gerilemiş durumda. Bu tablo, gayrimenkul şirketlerinde yalnızca kira veya satış gelirine değil, marjların sürdürülebilirliğine, enflasyon muhasebesine ve nakit pozisyonuna birlikte bakılması gerektiğini ortaya koyuyor.
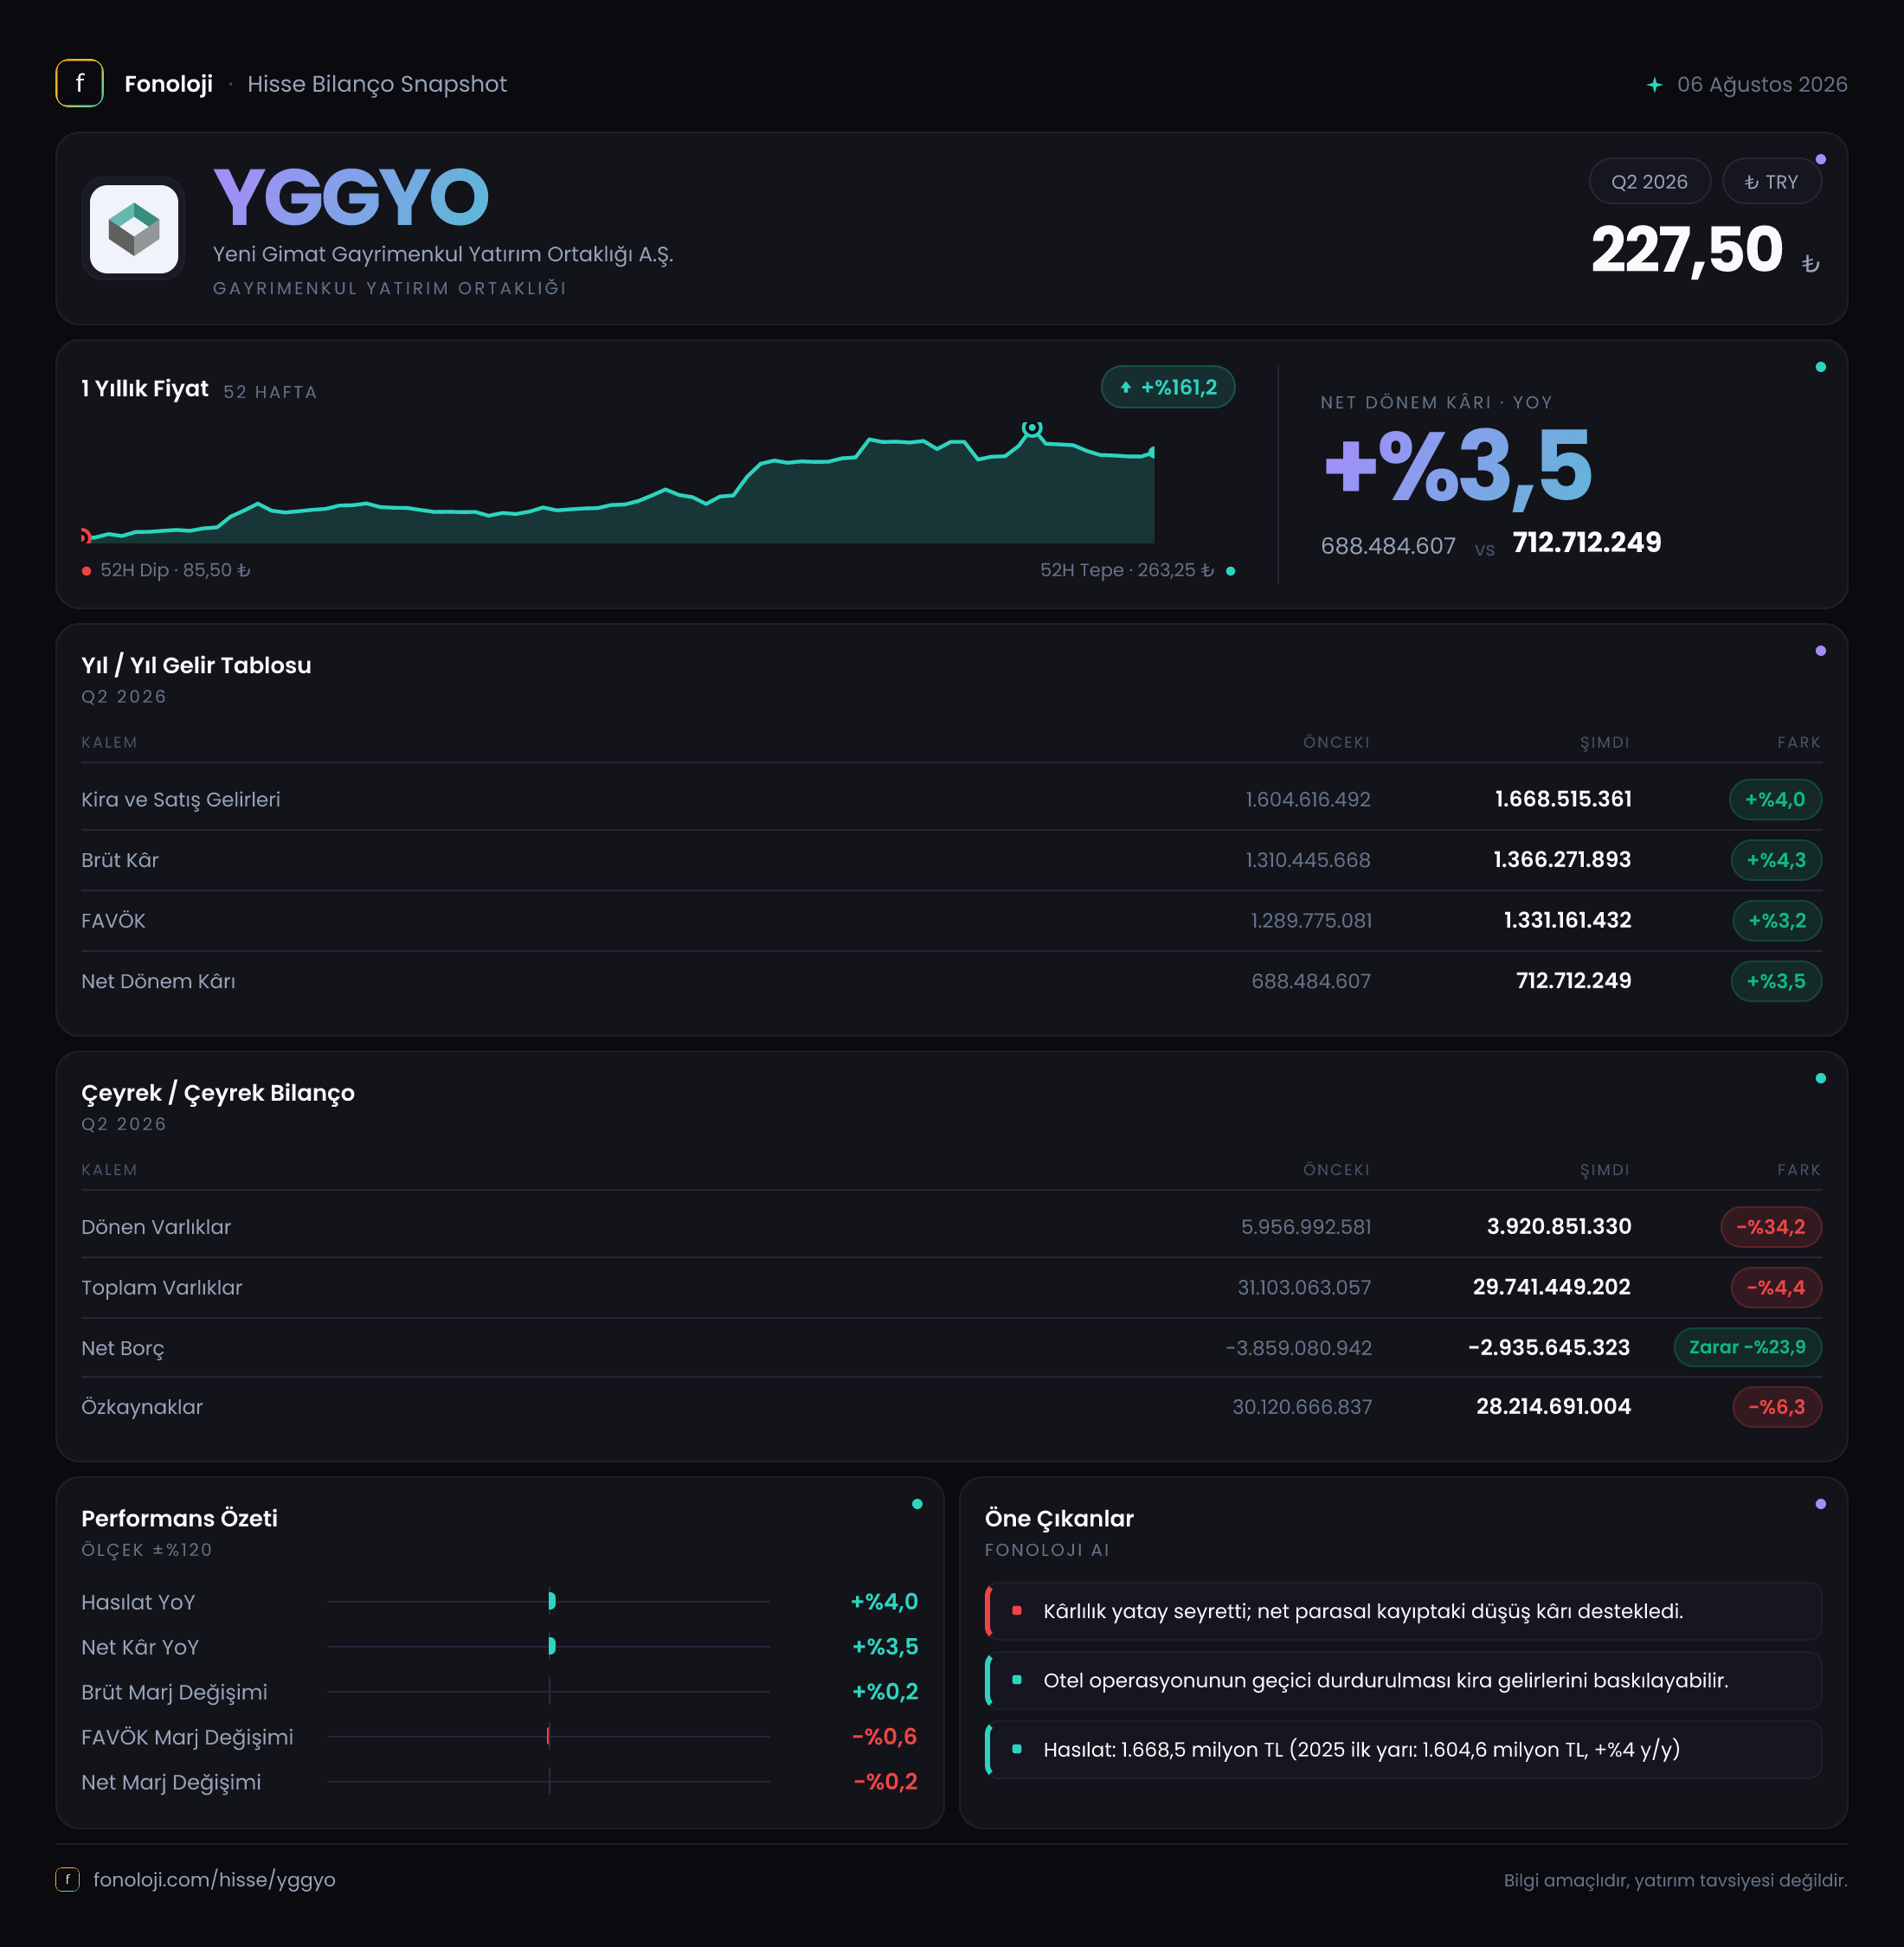
| Ana gösterge | 2026/6 | Geçen yıl aynı dönem / önceki yıl sonu | Değişim | |---|---:|---:|---:| | Satışlar | 1,7 milyar TL | 2,0 milyar TL | -%12,8 | | Brüt kâr | 1,3 milyar TL | 1,3 milyar TL | +%3,6 | | FAVÖK | 1,3 milyar TL | 1,3 milyar TL | +%3,9 | | Net dönem kârı | 461,4 milyon TL | 615,8 milyon TL | -%25,1 | | Net parasal pozisyon | -1,2 milyar TL | -3,3 milyar TL | %64,4 iyileşme | | Net nakit | 2,5 milyar TL | 3,2 milyar TL | %22,6 azalma |
Satış Hikayesi
YGGYO’nun satışları, geçen yılın aynı dönemindeki 2,0 milyar TL seviyesinden 1,7 milyar TL’ye gerileyerek %12,8 daraldı. Nominal olarak görülen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda toplam satışlarını koruyamamış; satış hacmi, kira yenilemeleri, doluluk veya portföyden elde edilen gelirlerin bileşimi yatırımcı açısından önem kazanmış durumda.
Bununla birlikte satışlardaki gerileme, brüt kâr ve FAVÖK’e aynı ölçüde yansımamış. Bu durum, gelir kompozisyonunda daha yüksek marjlı kalemlerin ağırlığının arttığını veya maliyetlerin satışlardan daha hızlı kontrol edildiğini düşündürüyor. Ancak çeyreklik gelir ve kârlılık kırılımı paylaşılmadığı için bu iyileşmenin tek seferlik bir etkiden mi, yoksa kira gelirlerinin daha güçlü seyretmesinden mi kaynaklandığını kesin biçimde söylemek mümkün değil.
GYO’larda satış büyümesinden çok, portföyün kira üretme kapasitesi, kira tahsilat performansı, doluluk oranı ve kira sözleşmelerinin enflasyona uyarlanma mekanizması belirleyicidir. YGGYO için sonraki dönemlerde satışların yeniden büyüme patikasına dönmesi kadar, bu gelirin nakde dönüşüp dönüşmediği de izlenmeli.
Kârlılık
Brüt kâr 1,3 milyar TL seviyesinde ve geçen yılın aynı dönemine göre %3,6 daha yüksek. Satışlar 1,7 milyar TL’ye gerilerken brüt kârın artması, yaklaşık brüt kâr marjının geçen yılki %65 civarından bu dönemde %76 seviyesine yükseldiğine işaret ediyor. Rakamlar yuvarlatılmış olduğundan bu oranlar yaklaşık hesaplanmalı; ancak yön oldukça net: şirket daha düşük satış hacmiyle daha yüksek brüt kârlılık üretmiş.
FAVÖK de 1,3 milyar TL ile geçen yılın aynı dönemine göre %3,9 yükselmiş. Yaklaşık FAVÖK marjı %65’ten %76’ya çıkıyor. Bu, operasyonel giderlerin kontrol altında tutulduğunu ve şirketin gelir üretim yapısının güçlü olduğunu gösteriyor. Gayrimenkul şirketleri açısından yüksek FAVÖK marjı olumlu bir özellik; çünkü kira ve benzeri düzenli gelirlerde değişken maliyetler sınırlı kalabiliyor.
Ancak net kâr aynı doğrultuda ilerlememiş. Net dönem kârı 615,8 milyon TL’den 461,4 milyon TL’ye gerileyerek %25,1 azaldı. Operasyonel kârlılık artarken net kârın düşmesi, faaliyet dışı kalemlerin, finansal sonuçların, değerleme etkilerinin veya vergi kalemlerinin net kâr üzerinde baskı oluşturmuş olabileceğini gösteriyor. Elimizde bu kalemlerin ayrıntısı bulunmadığı için tek bir neden atfetmek doğru olmaz. Yine de yatırımcı açısından ana mesaj şu: YGGYO’nun operasyonel marjları güçlü, fakat bu güç henüz net kâra aynı ölçüde yansımıyor.
Bilanço Sağlığı
YGGYO’nun toplam varlıkları önceki yıl sonundaki 31,9 milyar TL’den 30,3 milyar TL’ye gerileyerek %5,1 azaldı. Bu düşüşün temelinde dönen varlıklardaki belirgin gerileme bulunuyor. Dönen varlıklar 6,0 milyar TL’den 3,8 milyar TL’ye inmiş ve %35,8 azalmış. Bu kalem; nakit, ticari alacaklar ve kısa vadeli diğer varlıkların seyrini içerdiğinden, azalışın niteliği önem taşıyor. Verilen özet, düşüşün nakitten mi, alacaklardan mı veya başka bir kalemden mi kaynaklandığını göstermiyor.
Duran varlıklar ise 26,0 milyar TL’den 26,5 milyar TL’ye çıkarak %2,0 arttı. Toplam varlıkların büyük bölümünün duran varlıklarda bulunması, YGGYO’nun bilançosunun gayrimenkul ağırlıklı yapısını teyit ediyor. Bu yapı, uzun vadeli kira ve değer artışı potansiyeli sunarken likiditeyi sınırlayabilir; varlıkların nakde dönüşmesi kısa vadeli finansal varlıklara kıyasla daha yavaş olabilir.
Özkaynaklar 30,3 milyar TL’den 28,1 milyar TL’ye gerileyerek %7,1 düştü. Özkaynakların toplam varlıklara oranı yaklaşık %93 seviyesinde ve bu, oldukça güçlü bir sermaye yapısına işaret ediyor. Şirketin net borcu negatif; yani net borç yerine net nakit pozisyonu var. Net borç rakamı -3,2 milyar TL’den -2,5 milyar TL’ye geldi. Bu, net nakdin 3,2 milyar TL’den 2,5 milyar TL’ye gerilediği, başka bir ifadeyle yaklaşık 700 milyon TL azaldığı anlamına geliyor. Şirket hâlâ net nakit taşıyor, ancak likidite tamponu önceki yıl sonuna göre zayıflamış.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -3,3 milyar TL’den -1,2 milyar TL’ye gelmesi, parasal kaybın 2,1 milyar TL azaldığını gösteriyor. Yüzde değişim olarak %64,4 iyileşme dikkat çekici. Bu gelişme, şirketin enflasyon muhasebesinden kaynaklanan negatif etkinin önceki döneme göre daha sınırlı kaldığı anlamına geliyor.
Bununla birlikte -1,2 milyar TL hâlâ önemli bir parasal kayıp. Ayrıca bu iyileşme net kâra otomatik olarak yansımamış; net kâr %25,1 gerilemiş. Dolayısıyla TAS 29 etkisinin hafiflemesi olumlu olsa da, diğer finansal ve muhasebesel kalemlerin bu katkıyı dengelediği anlaşılıyor. Yatırımcı, gelecek raporlarda net parasal pozisyonun yanı sıra faaliyet kârının ne kadarının gerçekten nakit yaratımına dönüştüğünü takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
YGGYO’nun 2026/6 görünümünde iki farklı hikâye aynı anda mevcut:
- Operasyonel tarafta: Satışlar reel olarak zayıflarken brüt kâr ve FAVÖK marjları belirgin biçimde güçlenmiş. Bu, şirketin maliyet ve gelir kalitesi açısından dirençli olduğunu gösteriyor.
- Net kâr tarafında: Net kârın %25,1 gerilemesi, operasyonel gücün yatırımcıya doğrudan aynı ölçüde yansımadığını ortaya koyuyor.
- Bilanço tarafında: Özkaynakların varlıklara oranı yüksek ve şirket net nakit taşıyor. Bu, faiz ve refinansman riskini azaltan önemli bir avantaj.
- İzlenmesi gereken risk: Net nakdin 700 milyon TL azalması ve dönen varlıkların %35,8 gerilemesi, kısa vadeli likidite dinamiklerinin yakından takip edilmesini gerektiriyor.
- Beklenti noktası: Satışların enflasyonun üzerinde büyüyüp büyümediği, marjların korunup korunmadığı ve net kârın tekrar operasyonel kârlılığa yaklaşması.
Genel tablo, yüksek özkaynak gücü ve net nakit pozisyonu sayesinde finansal açıdan sağlam; ancak satış büyümesi ve kârın kalitesi bakımından daha fazla kanıta ihtiyaç duyan bir şirkete işaret ediyor. Çeyreklik veri bulunmadığından kısa vadeli ivme konusunda kesin hüküm vermek yerine, sonraki raporda satışların, net nakdin ve net kâr marjının birlikte izlenmesi daha sağlıklı olacaktır. Yatırım tavsiyesi değildir.