
Açılış
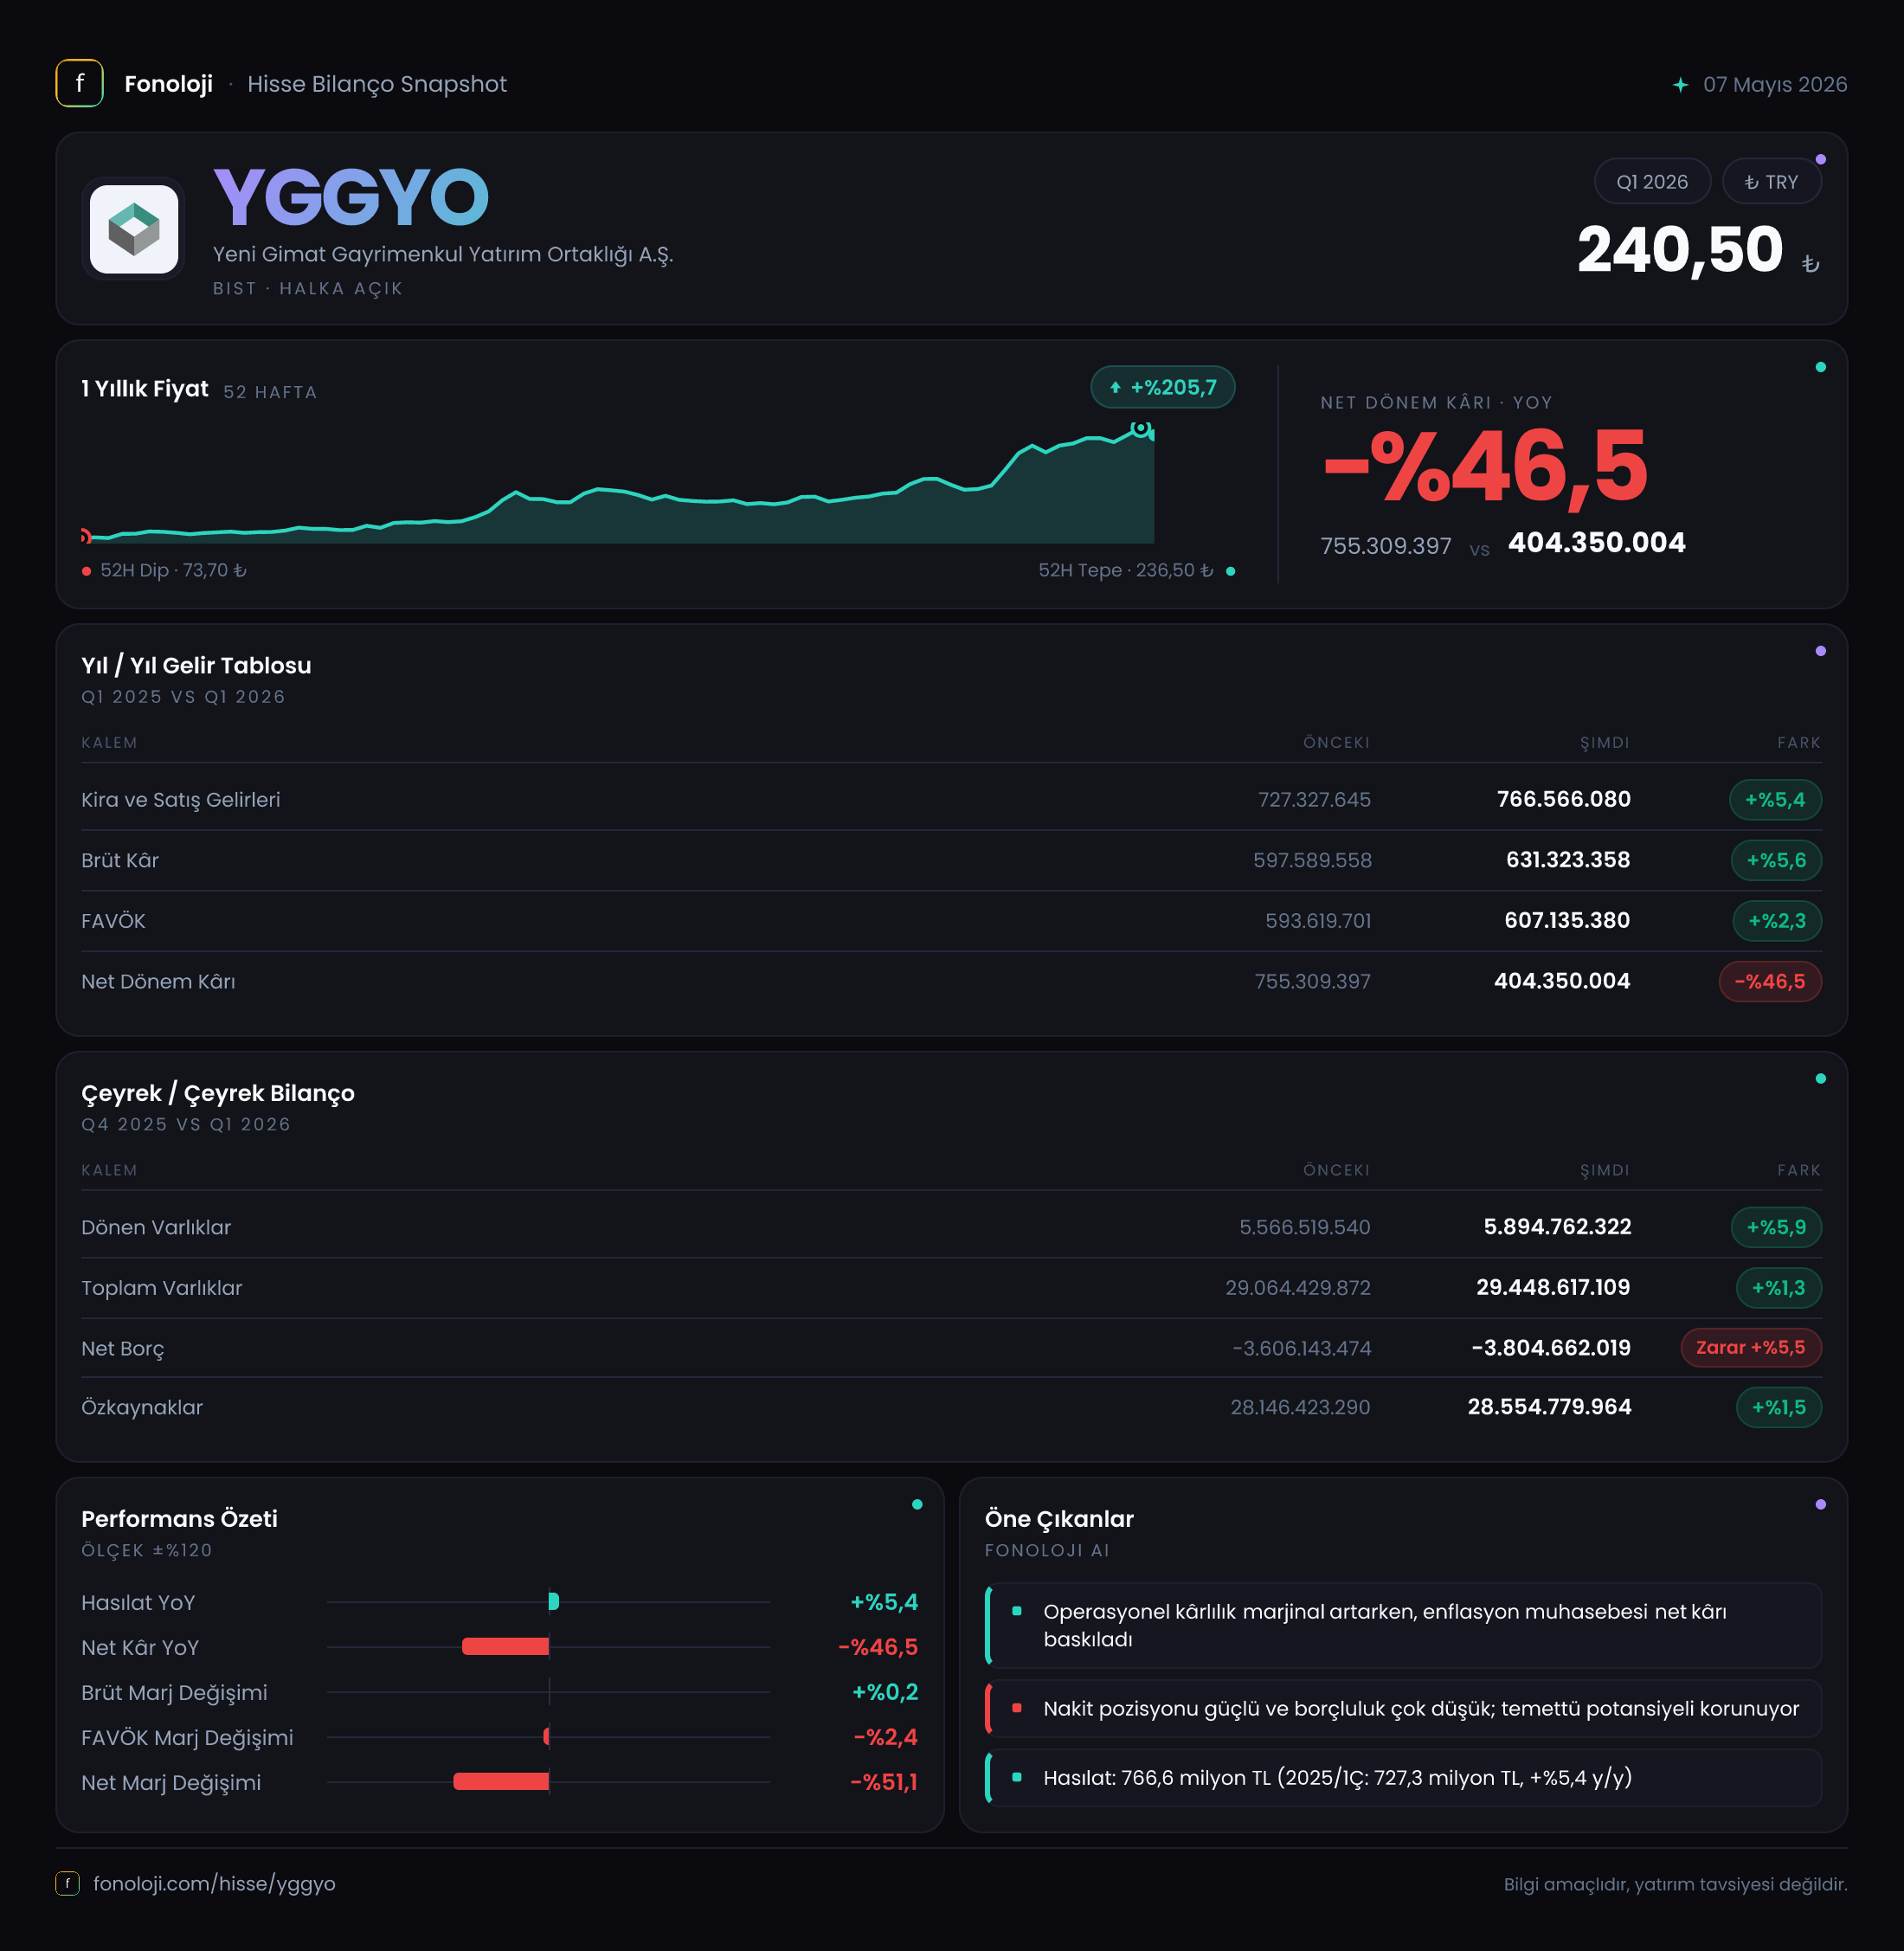
Yeni Gimat Gayrimenkul Yatırım Ortaklığı’nın 2026 ilk çeyrek sonuçları, operasyonel tarafta dayanıklı; ancak enflasyon muhasebesi nedeniyle net kârda belirgin baskı oluşan bir tablo gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre gerilerken, brüt kâr ve FAVÖK artış kaydetmiş. Bu ayrışma, gelir tarafındaki zayıflığa rağmen marjların güçlendiğine işaret ediyor. Buna karşılık -523,3 milyon TL net parasal pozisyon, geçen yılki -36,6 milyon TL’ye kıyasla kârlılığı ciddi biçimde aşağı çekmiş ve net dönem kârı %71,4 düşerek 195,1 milyon TL’ye inmiş.
Bilanço ise sonuçların en güçlü tarafı olmaya devam ediyor. Toplam varlıklar 30,1 milyar TL, özkaynaklar 28,5 milyar TL seviyesinde bulunurken, şirketin net borç değil 3,3 milyar TL net nakit pozisyonu taşıması finansal esnekliği artırıyor.
Satış Hikayesi
YGGYO’nun satışları, 2026/3 döneminde geçen yılın aynı çeyreğindeki 812,7 milyon TL’den 779,2 milyon TL’ye geriledi. Nominal düşüş %4,1 seviyesinde. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel anlamda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, enflasyonun etkisiyle fiyatların ve kira gelirlerinin yükseldiği bir dönemde toplam satışını koruyamamış görünüyor.
Burada gayrimenkul yatırım ortaklıkları açısından yalnızca toplam satış tutarına bakmak yeterli değil. Kira gelirlerinin yenileme oranları, doluluk seviyesi, kira artışlarının enflasyona ne ölçüde yansıtılabildiği ve portföy değerlemeleri de önem taşıyor. Ancak mevcut veride bu ayrıntılar bulunmadığı için satış düşüşünün kaynağını kesin biçimde ayırmak mümkün değil.
Çeyreklik trend açısından da elimizde yalnızca 2025/3 ve 2026/3 dönemleri bulunuyor. Dolayısıyla satışların son çeyreğe göre ivme kazanıp kazanmadığını ya da yıl içinde mevsimsel bir hareket olup olmadığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor. Mevcut tablo, yıllık bazda gelir üretiminin zayıfladığını; buna karşılık kârlılık kalitesinin satışlardan daha iyi seyrettiğini gösteriyor.
Kârlılık
Satışlardaki düşüşe rağmen brüt kâr %7,6 artarak 595,8 milyon TL’ye yükselmiş. Bu gelişme, brüt kâr marjının geçen yılki yaklaşık %68,1’den %76,5’e çıktığını gösteriyor. Yani şirket, daha düşük satış hacmine rağmen satışlarının her 100 TL’sinden geçen yıla kıyasla yaklaşık 8 TL daha fazla brüt kâr üretmiş.
FAVÖK de %9,4 artışla 602,2 milyon TL’ye ulaşmış. FAVÖK marjı yaklaşık %77,3 seviyesine çıkarken, geçen yıl aynı dönemde bu oran %67,7 civarındaydı. Bu, operasyonel verimlilik ve gelir kompozisyonu açısından olumlu bir sinyal. Bununla birlikte FAVÖK’ün brüt kârın üzerinde raporlanması dikkat çekiyor. Aradaki yaklaşık 6,4 milyon TL’lik fark, şirketin finansal sunumunda faaliyet gelirleri veya diğer operasyonel kalemlerin etkili olabileceğini düşündürüyor; yatırımcı açısından bu kalemlerin niteliği ayrıca incelenmeli.
Net kâr tarafında ise operasyonel iyileşme korunamamış. Net dönem kârı 683,3 milyon TL’den 195,1 milyon TL’ye gerileyerek %71,4 düşmüş. Net kâr marjı da yaklaşık %84,1’den %25,0’e inmiş. Brüt kâr ve FAVÖK yükselirken net kârın bu kadar sert gerilemesi, temel operasyonlardan çok enflasyon muhasebesi ve finansal raporlama etkilerinin belirleyici olduğunu gösteriyor.
Kısacası YGGYO’nun bu çeyrekteki mesajı şu: operasyonel marjlar güçlü, fakat muhasebesel parasal kayıp net kârı aşağı çekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %0,8 artarak 30,1 milyar TL’ye yükselmiş. Duran varlıklar, yani gayrimenkul ağırlıklı uzun vadeli portföy, 24,3 milyar TL ile büyük ölçüde yatay kalmış. Bu görünüm, ilk çeyrekte portföy büyüklüğünde belirgin bir değişim yaşanmadığını gösteriyor.
Dönen varlıklar ise %3,7 artarak 5,8 milyar TL’ye çıkmış. Bu artış sınırlı olmakla birlikte şirketin kısa vadeli likidite tamponunu destekliyor. Daha önemlisi, özkaynaklar 28,5 milyar TL seviyesinde ve toplam varlıkların yaklaşık %94,7’sini finanse ediyor. Bu oran, bilanço kaldıraç seviyesinin oldukça düşük olduğunu ortaya koyuyor.
Net borç kalemi -3,0 milyar TL’den -3,3 milyar TL’ye gerilemiş. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor. Dolayısıyla burada görülen %10,8’lik değişim, borç artışından ziyade net nakit pozisyonunun güçlenmesi şeklinde okunmalı.
Net borç/FAVÖK rasyosu bu nedenle negatif bölgede. YGGYO’nun yüksek net nakit taşıması, faiz maliyetleri ve refinansman baskısı açısından önemli bir avantaj sağlıyor. Ancak nakdin nasıl değerlendirildiği de kritik: düşük getirili likit varlıklarda tutulması ile yeni yatırımlara, borç azaltımına veya ortaklara nakit aktarımına yönlendirilmesi şirket değerine farklı katkılar yaratabilir.
Net Parasal Pozisyon (TAS 29)
Bu çeyreğin ana konusu, -523,3 milyon TL’lik net parasal pozisyon. Geçen yıl aynı dönemde bu kalem -36,6 milyon TL seviyesindeydi. Böylece parasal kayıp yaklaşık 14 katına çıkmış durumda.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Net parasal pozisyonun negatif olması, enflasyon ortamında şirketin parasal yükümlülüklerinin parasal varlıklarından daha fazla olmasının veya bilanço yapısının bu muhasebesel hesaplama sonucunda kayıp üretmesinin etkisini gösterir. Bu kalem doğrudan aynı tutarda bir nakit çıkışı anlamına gelmez; ancak raporlanan net kârı ciddi şekilde azaltır.
YGGYO’nun net nakit pozisyonu taşıdığı düşünüldüğünde, parasal kaybın yalnızca klasik finansal borçlardan kaynaklandığını söylemek mümkün değil. Gayrimenkul şirketlerinde bilanço kompozisyonu, ticari alacak ve borçların vadesi, parasal kalemlerin büyüklüğü ve enflasyon muhasebesi hesaplamasının tüm unsurları birlikte değerlendirilmelidir. Bu nedenle yatırımcı, net kârı değerlendirirken 195,1 milyon TL’yi tek başına operasyonel performans göstergesi olarak kullanmamalı; 602,2 milyon TL FAVÖK ile net parasal pozisyon arasındaki farkı dikkate almalı.
Yatırımcı için Ne Anlama Geliyor?
YGGYO’nun 2026 ilk çeyrek sonuçları, iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel taraf güçlü: Satışlar gerilese de brüt kâr ve FAVÖK artmış, marjlar belirgin biçimde iyileşmiş.
- Gelir büyümesi zayıf: Türkiye’de yüksek enflasyon ortamında satışların %4,1 düşmesi, reel büyüme açısından olumsuz.
- Bilanço oldukça sağlam: 28,5 milyar TL özkaynak ve 3,3 milyar TL net nakit, finansal riskleri sınırlıyor.
- Net kâr baskı altında: 523,3 milyon TL’lik net parasal kayıp, operasyonel kârlılığın büyük bölümünü aşağı çekmiş.
- Portföy gelişimi izlenmeli: Duran varlıkların yatay kalması, büyümenin yeni yatırımlardan mı yoksa mevcut portföy verimliliğinden mi geleceği sorusunu gündeme getiriyor.
Yatırımcı açısından temel takip noktaları, sonraki çeyreklerde satışların enflasyona karşı yeniden büyüyüp büyümediği, marjların korunup korunmadığı, net parasal kaybın normalleşip normalleşmediği ve güçlü net nakdin nasıl değerlendirileceği olacak. Şirketin bilanço riski düşük; ancak hisse değerlemesi yapılırken yalnızca net varlık değerine değil, kira gelirlerinin büyümesine ve enflasyon muhasebesi sonrası sürdürülebilir net kâra da bakılmalı.
Yatırım tavsiyesi değildir.