
Açılış
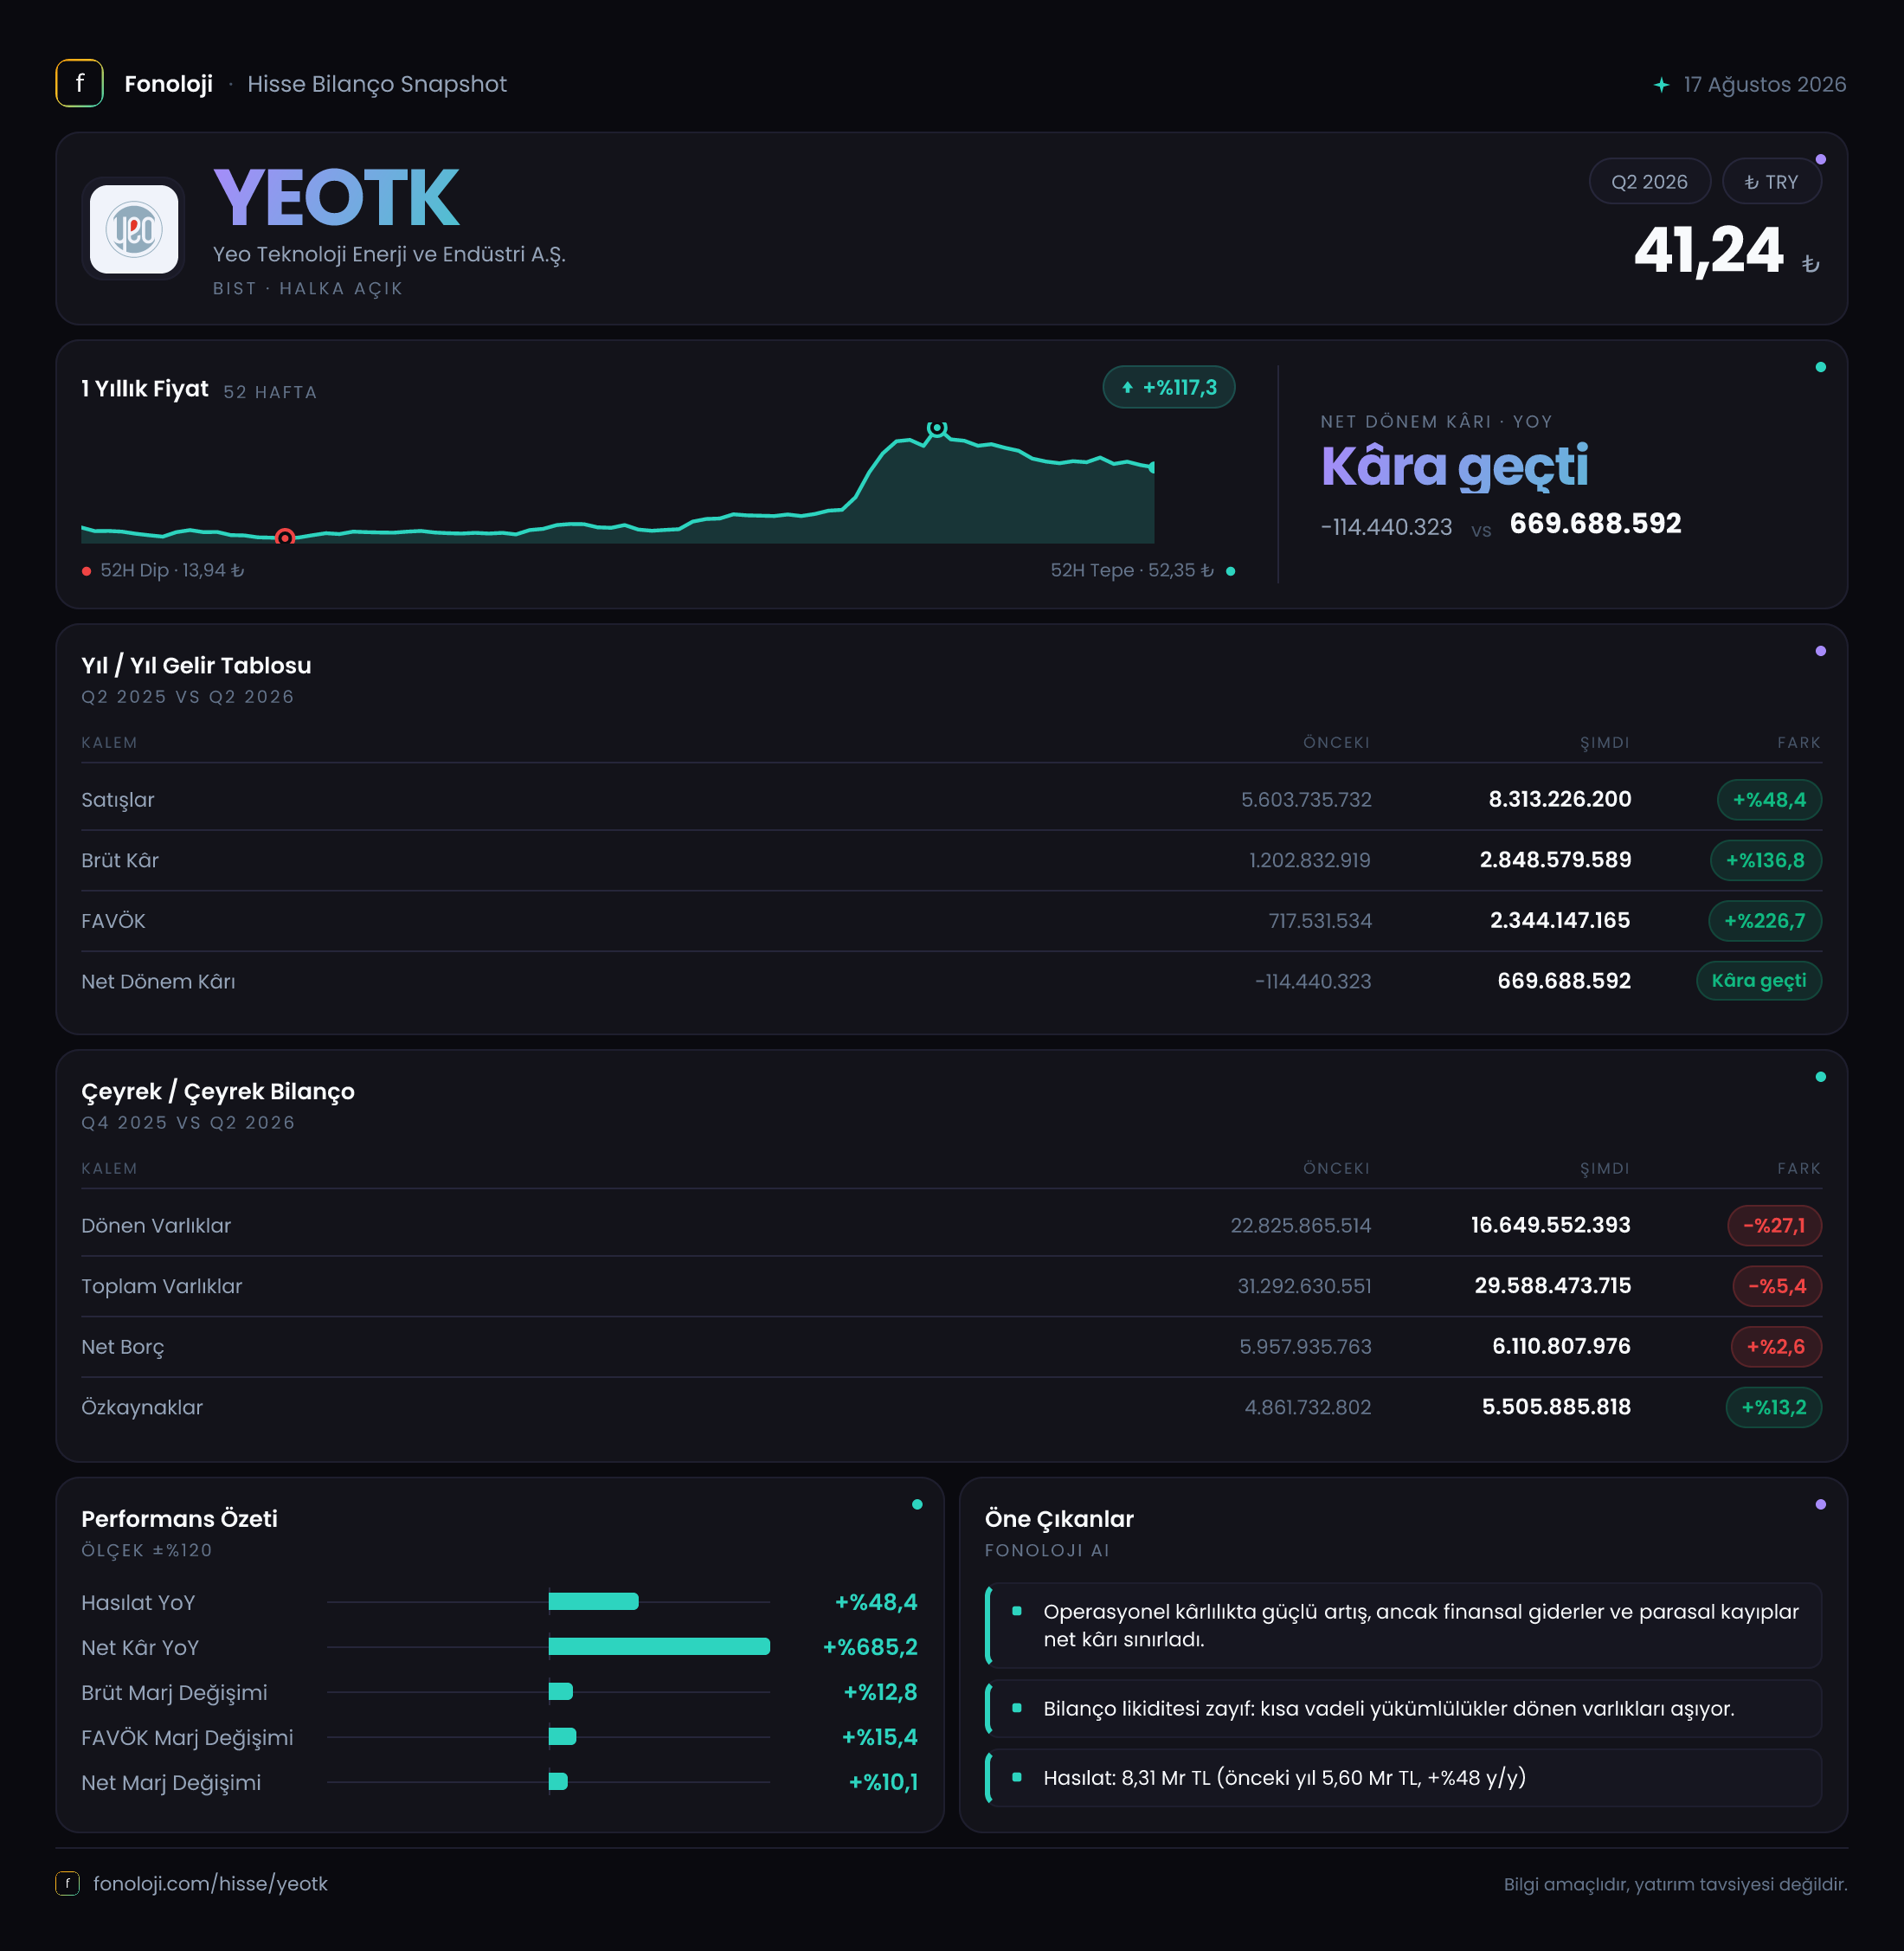
YEO Teknoloji Enerji ve Endüstri A.Ş. (YEOTK), enerji ve endüstriyel teknoloji alanında faaliyet gösteren, büyümesini proje ve yatırım odaklı iş modeli üzerinden sürdüren bir şirket görünümünde. 2026/6AB finansal sonuçlarının ana mesajı, satış büyümesinden daha güçlü bir operasyonel kârlılık artışı ve geçen yılki zarardan kâra geçiş. İlk altı ayda satışlar 8,3 milyar TL’ye yükselirken FAVÖK 2,3 milyar TL’ye, net dönem kârı ise 669,7 milyon TL’ye ulaştı. Bununla birlikte bilançoda dönen varlıkların azalması, net borcun yüksek kalması ve net parasal pozisyonun negatif olması, büyümenin finansman ve nakit dönüşümü açısından yakından izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
YEOTK’nun satışları, geçen yılın aynı dönemindeki 5,6 milyar TL’den 8,3 milyar TL’ye çıkarak %48,4 büyüdü. Bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor; şirketin nominal olarak enflasyonun üzerinde büyüdüğü anlaşılıyor. Ancak bu büyümenin ne kadarının gerçek hacim artışından, ne kadarının proje karması ve fiyatlandırmadan kaynaklandığını değerlendirmek için sipariş, teslimat ve segment bazlı kırılımlar da önemli olacaktır.
Satışlardaki büyüme tek başına dikkat çekici olsa da asıl güçlü sinyal kârlılık tarafında geliyor. Brüt kârın satışlardan çok daha hızlı artması, şirketin daha yüksek marjlı projelerin ağırlığını artırmış olabileceğine veya maliyetlerini daha etkin yönetmiş olabileceğine işaret ediyor. Yine de burada temkinli olmak gerekir: Proje bazlı şirketlerde tek bir dönemde tamamlanan yüksek marjlı işler, toplam kârlılığı geçici olarak yukarı çekebilir. Bu nedenle 2026 yılının ikinci yarısında marjların korunup korunamayacağı, satış büyümesinin kalitesi açısından kritik olacak.
Çeyreklik trend tarafında mevcut veri yalnızca 2025/6AB ile 2026/6AB karşılaştırmasını içeriyor. Dolayısıyla satışların bir önceki çeyreğe göre ivmelenip ivmelenmediğini veya yılın hangi döneminde yoğunlaştığını bu veriyle ölçemiyoruz. Proje teslimatlarının dönemsel yapısı nedeniyle çeyreklik sonuçları tek başına değil, yıl geneline yayılan sipariş ve nakit akışıyla birlikte değerlendirmek gerekecek.
Kârlılık
YEOTK’nun brüt kârı, geçen yılki 1,2 milyar TL’den 2,8 milyar TL’ye çıkarak %136,8 arttı. Satışlar %48,4 büyürken brüt kârın yaklaşık üç kat daha hızlı artması, brüt marjda belirgin bir iyileşme olduğunu gösteriyor. Brüt marj, geçen yıl yaklaşık %21,4 seviyesindeyken bu dönem %33,7’ye yükseldi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 21 TL brüt kâr üretirken bu dönem yaklaşık 34 TL brüt kâr üretmiş durumda.
FAVÖK performansı daha da güçlü. FAVÖK, 717,5 milyon TL’den 2,3 milyar TL’ye yükselerek %226,7 arttı. FAVÖK marjı da yaklaşık %12,8’den %27,7’ye çıktı. Bu, operasyonel kârlılıkta 14,9 puanlık çok güçlü bir genişlemeye işaret ediyor. Brüt kârdaki artışın FAVÖK’e de yansıması, iyileşmenin yalnızca muhasebesel brüt kâr seviyesinde kalmadığını; faaliyet giderleri sonrasında da şirketin daha yüksek kâr ürettiğini gösteriyor.
Net dönem kârı ise geçen yılki 114,4 milyon TL zarardan, bu dönem 669,7 milyon TL kâra döndü. Net kâr marjı yaklaşık -%2,0’den %8,1’e yükseldi. Yüzdesel olarak %685,2 artış ifadesi, zarar bazından kâra geçiş nedeniyle ekonomik tabloyu tek başına anlatmıyor; daha anlamlı gösterge, şirketin zarar eden bir dönemden satışlarının yaklaşık %8’ini net kâr olarak koruyabildiği bir döneme geçmesi.
Bununla birlikte FAVÖK ile net kâr arasındaki fark dikkat çekiyor. 2,3 milyar TL’lik FAVÖK’e karşılık net kârın 669,7 milyon TL’de kalması; finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin kârlılığı aşağı çektiğini düşündürüyor. Bu nedenle yatırımcı açısından yalnızca FAVÖK artışına değil, bu kârın nakde dönüşmesine ve net kârın sürdürülebilirliğine bakmak gerekiyor.
Bilanço Sağlığı
Bilanço, operasyonel sonuçlar kadar rahat bir görünüm sunmuyor. Dönen varlıklar, önceki yıl sonundaki 22,8 milyar TL’den 16,6 milyar TL’ye gerileyerek %27,1 azaldı. Buna karşılık duran varlıklar 8,5 milyar TL’den 12,9 milyar TL’ye yükseldi ve %52,8 arttı. Bu değişim, şirketin kaynaklarının bir bölümünün daha uzun vadeli yatırımlara veya duran varlık niteliğindeki kalemlere yöneldiğini gösteriyor.
Toplam varlıklar 31,3 milyar TL’den 29,6 milyar TL’ye gerileyerek %5,4 küçüldü. Bu düşüş, dönen varlıklardaki azalmanın duran varlıklardaki artıştan daha büyük olduğunu ortaya koyuyor. Öte yandan özkaynaklar 4,9 milyar TL’den 5,5 milyar TL’ye çıkarak %13,2 büyüdü. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %18,6 seviyesinde; yani bilançonun önemli bölümü borç ve diğer yükümlülüklerle finanse ediliyor.
Net borç 6,0 milyar TL’den 6,1 milyar TL’ye yükseldi. Artış yalnızca %2,6 olsa da net borcun mutlak seviyesi hâlâ önemli. Altı aylık FAVÖK bazında net borç/FAVÖK oranı yaklaşık 2,7x seviyesinde. Bu oran tek başına alarm verici olmak zorunda değil; ancak FAVÖK’ün yılın ikinci yarısında aynı güçte devam etmesi ve alacakların nakde dönüşmesi gerekiyor. Dönen varlıklardaki gerileme, işletme sermayesi ve likidite tarafında dikkat edilmesi gereken bir sinyal. Borçların vade yapısı, ticari alacakların tahsil süresi ve faaliyetlerden yaratılan nakit açıklanmadan bilanço riskini tam olarak ölçmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde -312,6 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -246,7 milyon TL’ye kıyasla parasal kayıp %26,7 arttı. Enflasyon muhasebesi altında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle enflasyon ortamında zarar yazdığını gösterir.
Bu kalem, operasyonel kârlılık güçlü olsa bile net kârı aşağı çekebiliyor. Nitekim YEOTK’ta FAVÖK ile net kâr arasındaki farkın önemli nedenlerinden biri bu parasal pozisyon etkisi olabilir. Negatif tutarın satışlara oranı yaklaşık %3,8 seviyesinde. Bu, operasyonel marj iyileşmesini tamamen silen bir etki değil; ancak borçluluk ve işletme sermayesi yapısı değişmedikçe net kâr üzerinde tekrarlayan bir baskı yaratabilir.
Yatırımcı için Ne Anlama Geliyor?
YEOTK’nun 2026/6AB sonuçları, şirketin büyüme ve operasyonel kârlılık açısından güçlü bir dönem geçirdiğini gösteriyor. Özellikle satışların enflasyonun üzerinde büyümesi, brüt marjın %21,4’ten %33,7’ye, FAVÖK marjının ise %12,8’den %27,7’ye yükselmesi önemli bir kalite göstergesi. Geçen yılki zarardan kâra geçiş de yatırımcı algısını destekleyebilecek nitelikte.
Buna karşılık şu başlıklar izlenmeli:
- Marjların sürdürülebilirliği: Bu dönemki güçlü marjların proje karmasından mı, yoksa kalıcı verimlilik artışından mı kaynaklandığı.
- Nakit akışı: Yüksek FAVÖK’ün ticari alacak ve işletme sermayesi nedeniyle bilançoda sıkışıp sıkışmadığı.
- Net borç: Net borcun sınırlı artması olumlu olsa da yaklaşık 2,7x seviyesindeki altı aylık FAVÖK bazlı oran yakından izlenmeli.
- TAS 29 etkisi: Negatif net parasal pozisyonun net kâr üzerindeki baskısının devam edip etmeyeceği.
- İkinci yarı performansı: Çeyreklik veri eksik olduğu için yılın geri kalanındaki satış ve marj trendi görülmeden büyümenin temposu hakkında kesin hüküm vermemek gerekir.
Özetle veri, operasyonel tarafta belirgin bir güçlenmeye işaret ediyor; fakat bilanço ve nakit dönüşümü aynı ölçüde güçlü görünmüyor. Şirketin yatırım hikâyesinin devamı, yüksek FAVÖK marjını korumasına ve bu kârlılığı gerçek nakit akışına çevirmesine bağlı olacak. Yatırım tavsiyesi değildir.