
Açılış
YEO Teknoloji, enerji ve endüstriyel tesislere yönelik mühendislik, teknoloji ve proje çözümleri sunan; büyümesini enerji dönüşümü ve yüksek katma değerli işlerden beslemeye çalışan bir şirket profili çiziyor. 2026/3AB döneminde ana mesaj net: şirket satışlarını güçlü biçimde artırırken, brüt kâr ve FAVÖK büyümesi satış büyümesinin oldukça üzerine çıktı. Ancak bu operasyonel iyileşme, yüksek negatif net parasal pozisyon ve yükselen net borç nedeniyle net kâra aynı ölçüde yansımadı. Başka bir ifadeyle, gelir tablosunun operasyonel tarafı güçlü; bilanço ve enflasyon muhasebesi tarafı ise daha yakından izlenmeli.
Satış Hikayesi
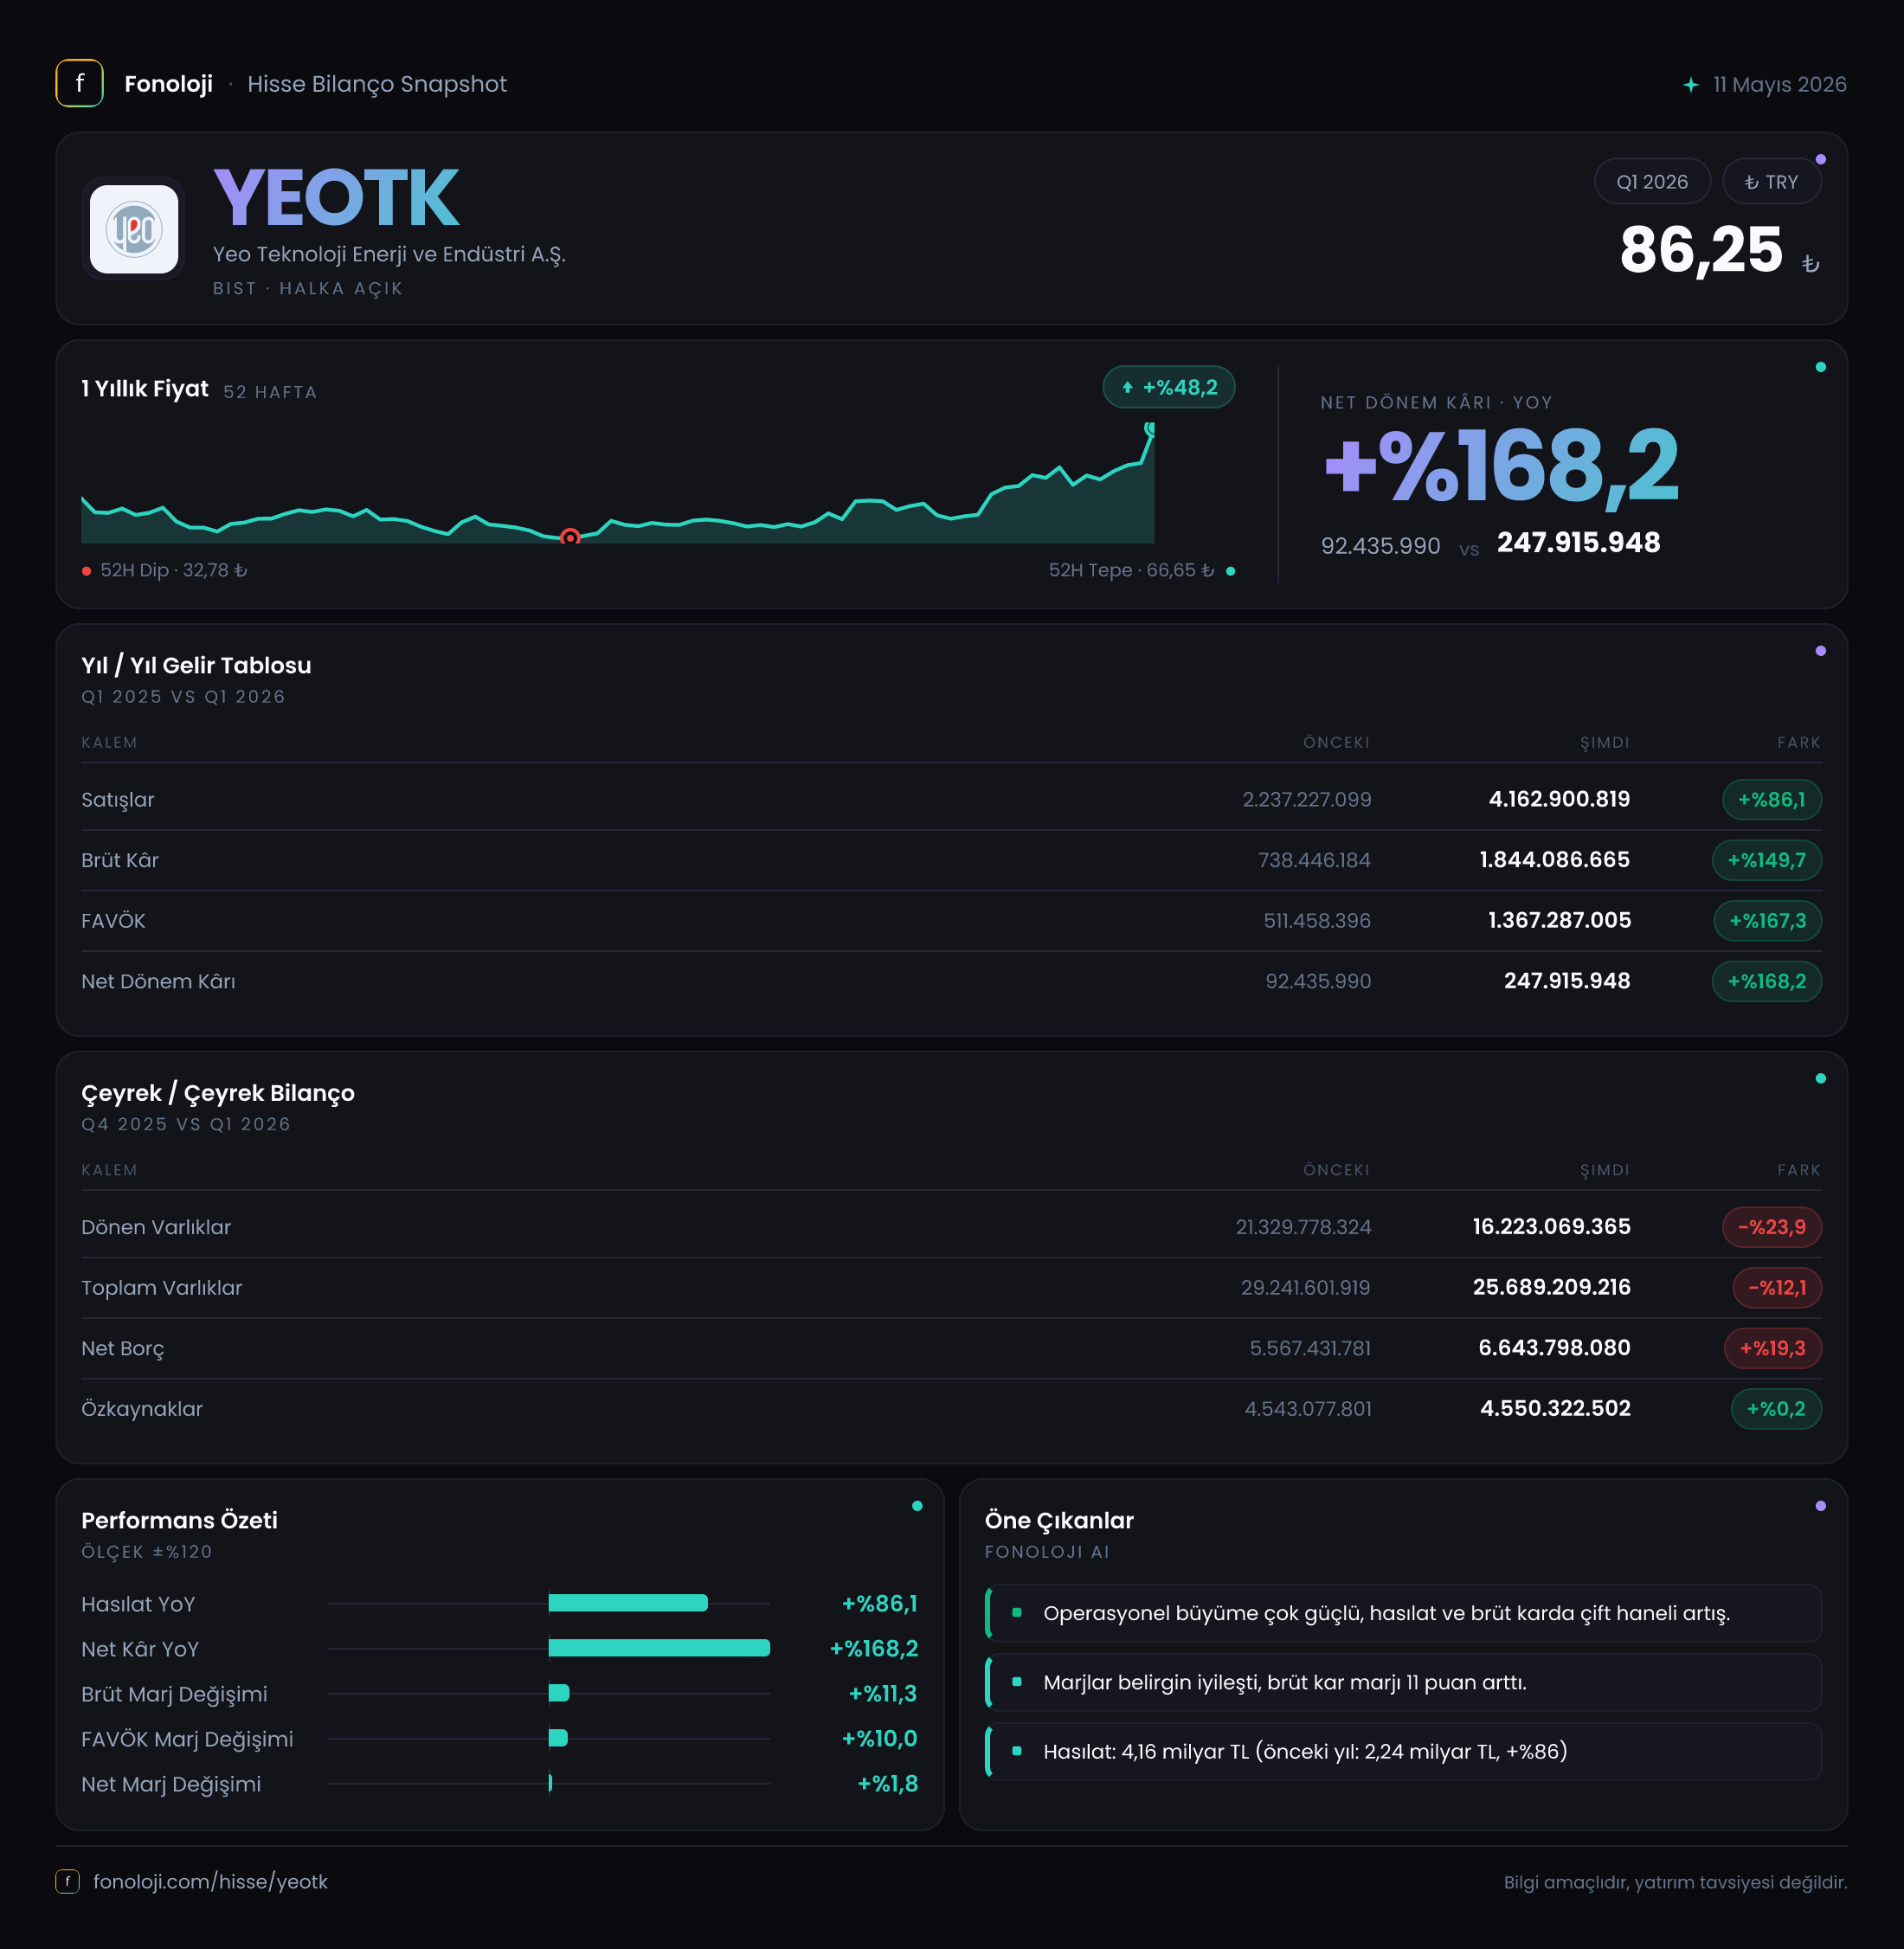
YEO Teknoloji’nin satışları geçen yılın aynı dönemindeki 2,2 milyar TL seviyesinden 4,2 milyar TL’ye yükseldi. %86,1’lik büyüme, şirketin yalnızca nominal fiyat artışlarıyla değil, proje hacmi, teslimat veya iş karmasındaki gelişmelerle de desteklenmiş olabileceğine işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların enflasyonun belirgin biçimde üzerinde büyümesi olumlu bir görüntü veriyor; ancak gerçek hacim büyümesini net biçimde ölçebilmek için proje bazında adet, teslimat ve fiyat etkisini görmek gerekir.
Bu dönemde satış büyümesinin niteliği kadar, kâra dönüşümü de dikkat çekici. Brüt kâr satışlardan daha hızlı büyüyor ve FAVÖK artışı satış büyümesinin iki katından fazla gerçekleşiyor. Bu durum, şirketin daha yüksek marjlı projelere yöneldiğini, maliyet kontrolü sağladığını veya iş karmasının olumlu değiştiğini düşündüren güçlü bir sinyal. Bununla birlikte, elimizde yalnızca ilk çeyrek ile geçen yılın aynı çeyreği arasında karşılaştırma bulunuyor. 2025/12 veya ara çeyrek gelirleri paylaşılmadığı için, satışların çeyrekten çeyreğe ivme kazanıp kazanmadığını ya da ilk çeyreğin mevsimsel olarak güçlü olup olmadığını henüz ölçemiyoruz.
Enerji ve mühendislik şirketlerinde proje teslimatlarının dönemsel olması nedeniyle tek bir çeyrek, bütün yılın performansını temsil etmeyebilir. Bu nedenle sonraki çeyreklerde satışların 4,2 milyar TL seviyesindeki güçlü tabanı koruyup korumadığı ve büyümenin yeni siparişlerle desteklenip desteklenmediği kritik olacak.
Kârlılık
Kârlılık tarafında tablo, satışlardan daha etkileyici. Brüt kâr 738,4 milyon TL’den 1,8 milyar TL’ye yükselirken artış oranı %149,7 oldu. Böylece brüt kâr marjı yaklaşık %33,6’dan %42,9’a çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 33,6 TL brüt kâr üretirken bu dönemde yaklaşık 42,9 TL brüt kâr üretmiş görünüyor. Bu 9,3 puanlık marj iyileşmesi, operasyonel performansın en güçlü tarafı.
FAVÖK ise 545,0 milyon TL’den 1,6 milyar TL’ye çıkarak %193,2 büyüdü. FAVÖK marjı da yaklaşık %24,8’den %38,1’e yükseldi. Brüt marjdaki iyileşmenin FAVÖK seviyesinde daha da güçlenmesi, genel yönetim giderleri veya operasyonel giderlerin satışlara oranla daha kontrollü kaldığını gösteriyor. Bu, yalnızca daha fazla satış yapılmadığını; satışların daha verimli bir yapıyla gerçekleştirildiğini düşündürüyor.
Buna karşın net kâr 66,1 milyon TL’den 195,1 milyon TL’ye yükseldi ve artış %194,9 oldu. Net kâr marjı yaklaşık %3,0’dan %4,6’ya çıktı. Net kârdaki artış güçlü olsa da, FAVÖK’ün 1,6 milyar TL seviyesine ulaşmasına kıyasla net kârın 195,1 milyon TL’de kalması, faaliyet kârının altında önemli giderlerin bulunduğunu gösteriyor. Buradaki en belirgin unsur, 548,8 milyon TL’lik negatif net parasal pozisyon. Dolayısıyla şirketin operasyonel kazancı güçlü olsa da enflasyon muhasebesi net kârı ciddi biçimde aşağı çekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki güçlü büyüme kadar rahat bir görünüm sunmuyor. Dönen varlıklar 21,3 milyar TL’den 16,2 milyar TL’ye gerileyerek %23,9 azaldı. Buna karşılık duran varlıklar 7,9 milyar TL’den 9,5 milyar TL’ye yükseldi ve %19,6 arttı. Sonuç olarak toplam varlıklar 29,2 milyar TL’den 25,7 milyar TL’ye düşerek %12,1 geriledi.
Dönen varlıklardaki azalış, işletme sermayesi, ticari alacaklar, stoklar veya nakit benzeri kalemlerdeki değişimlerden kaynaklanabilir; mevcut veri bu kalemlerin hangisinin etkili olduğunu ayrıştırmaya izin vermiyor. Ancak enerji projelerinde tahsilat takvimi ve sözleşme bazlı nakit akışları önemli olduğundan, sonraki raporlarda ticari alacaklar ve nakit seviyeleri özellikle izlenmeli.
Net borç 5,1 milyar TL’den 5,6 milyar TL’ye çıkarak %9,9 arttı. Özkaynaklar ise 4,5 milyar TL’den 4,6 milyar TL’ye yalnızca %0,2 yükseldi. Yani varlık tabanı küçülürken borç artmış, özkaynak ise yatay kalmış. Mevcut dönem FAVÖK’ü yıllıklandırılabilir varsayımıyla net borç/FAVÖK yaklaşık 3,5x seviyesinde hesaplanıyor. Ancak bu yalnızca ilk çeyrek verisinin dörtle çarpılmasına dayanan kaba bir gösterge; proje teslimatlarının dönemsel yapısı nedeniyle gerçek yıllık kaldıraç bundan farklı olabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -548,8 milyon TL olması, geçen yıl aynı dönemdeki -150,1 milyon TL zarara göre negatif etkinin %265,6 arttığını gösteriyor. Bu kalem nakit çıkışı yaratan klasik bir faaliyet gideri değildir; enflasyon muhasebesi kapsamında parasal varlıklar ve parasal yükümlülüklerin enflasyon karşısındaki etkisinin finansal tablolara yansıtılmasıdır.
Pratik açıdan bakıldığında, şirketin operasyonel kârlılığı ne kadar güçlü olursa olsun, parasal pozisyon kaynaklı zarar net kârı aşağı çekiyor. FAVÖK’ün 1,6 milyar TL olmasına rağmen net kârın 195,1 milyon TL seviyesinde kalmasında bu etkinin önemli payı var. Bu nedenle yatırımcı, FAVÖK büyümesini doğrudan net kâr büyümesiyle eşitlememeli. Enflasyonun ve bilanço kalemlerinin seyri değiştikçe bu muhasebe etkisinin yönü ve büyüklüğü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
YEOTK’nın bu çeyrek performansı, operasyonel açıdan güçlü bir büyüme ve belirgin marj iyileşmesi gösteriyor. Özellikle %86,1 satış büyümesine karşılık brüt kârın %149,7, FAVÖK’ün ise %193,2 artması, şirketin büyümeyi kârlı biçimde gerçekleştirdiğini ortaya koyuyor.
Bununla birlikte yatırımcının üç başlığa odaklanması gerekiyor:
- Marjların sürdürülebilirliği: FAVÖK marjındaki 13,3 puanlık artış güçlü; ancak bunun proje karmasından mı, tek seferlik teslimatlardan mı kaynaklandığı sonraki dönemlerde anlaşılacak.
- Borç ve nakit akışı: Net borcun 5,6 milyar TL’ye yükselmesi, büyümenin finansman ihtiyacını artırıyor. FAVÖK büyürken borcun kontrol altında tutulması önemli.
- Enflasyon muhasebesi etkisi: 548,8 milyon TL’lik negatif net parasal pozisyon, operasyonel başarı ile net kâr arasındaki farkı büyütüyor.
Özetle YEOTK, güçlü satış ve operasyonel kârlılık ivmesi yakalamış durumda; ancak bu ivmenin bilançoya ve nakit akışına ne ölçüde dönüştüğü henüz tam olarak görülmüyor. Sonraki çeyreklerde marjların korunması, dönen varlıkların toparlanması ve net borç/FAVÖK oranının gerilemesi, hikâyenin kalıcı güç kazandığını gösterecek temel işaretler olacaktır. Yatırım tavsiyesi değildir.