
Açılış
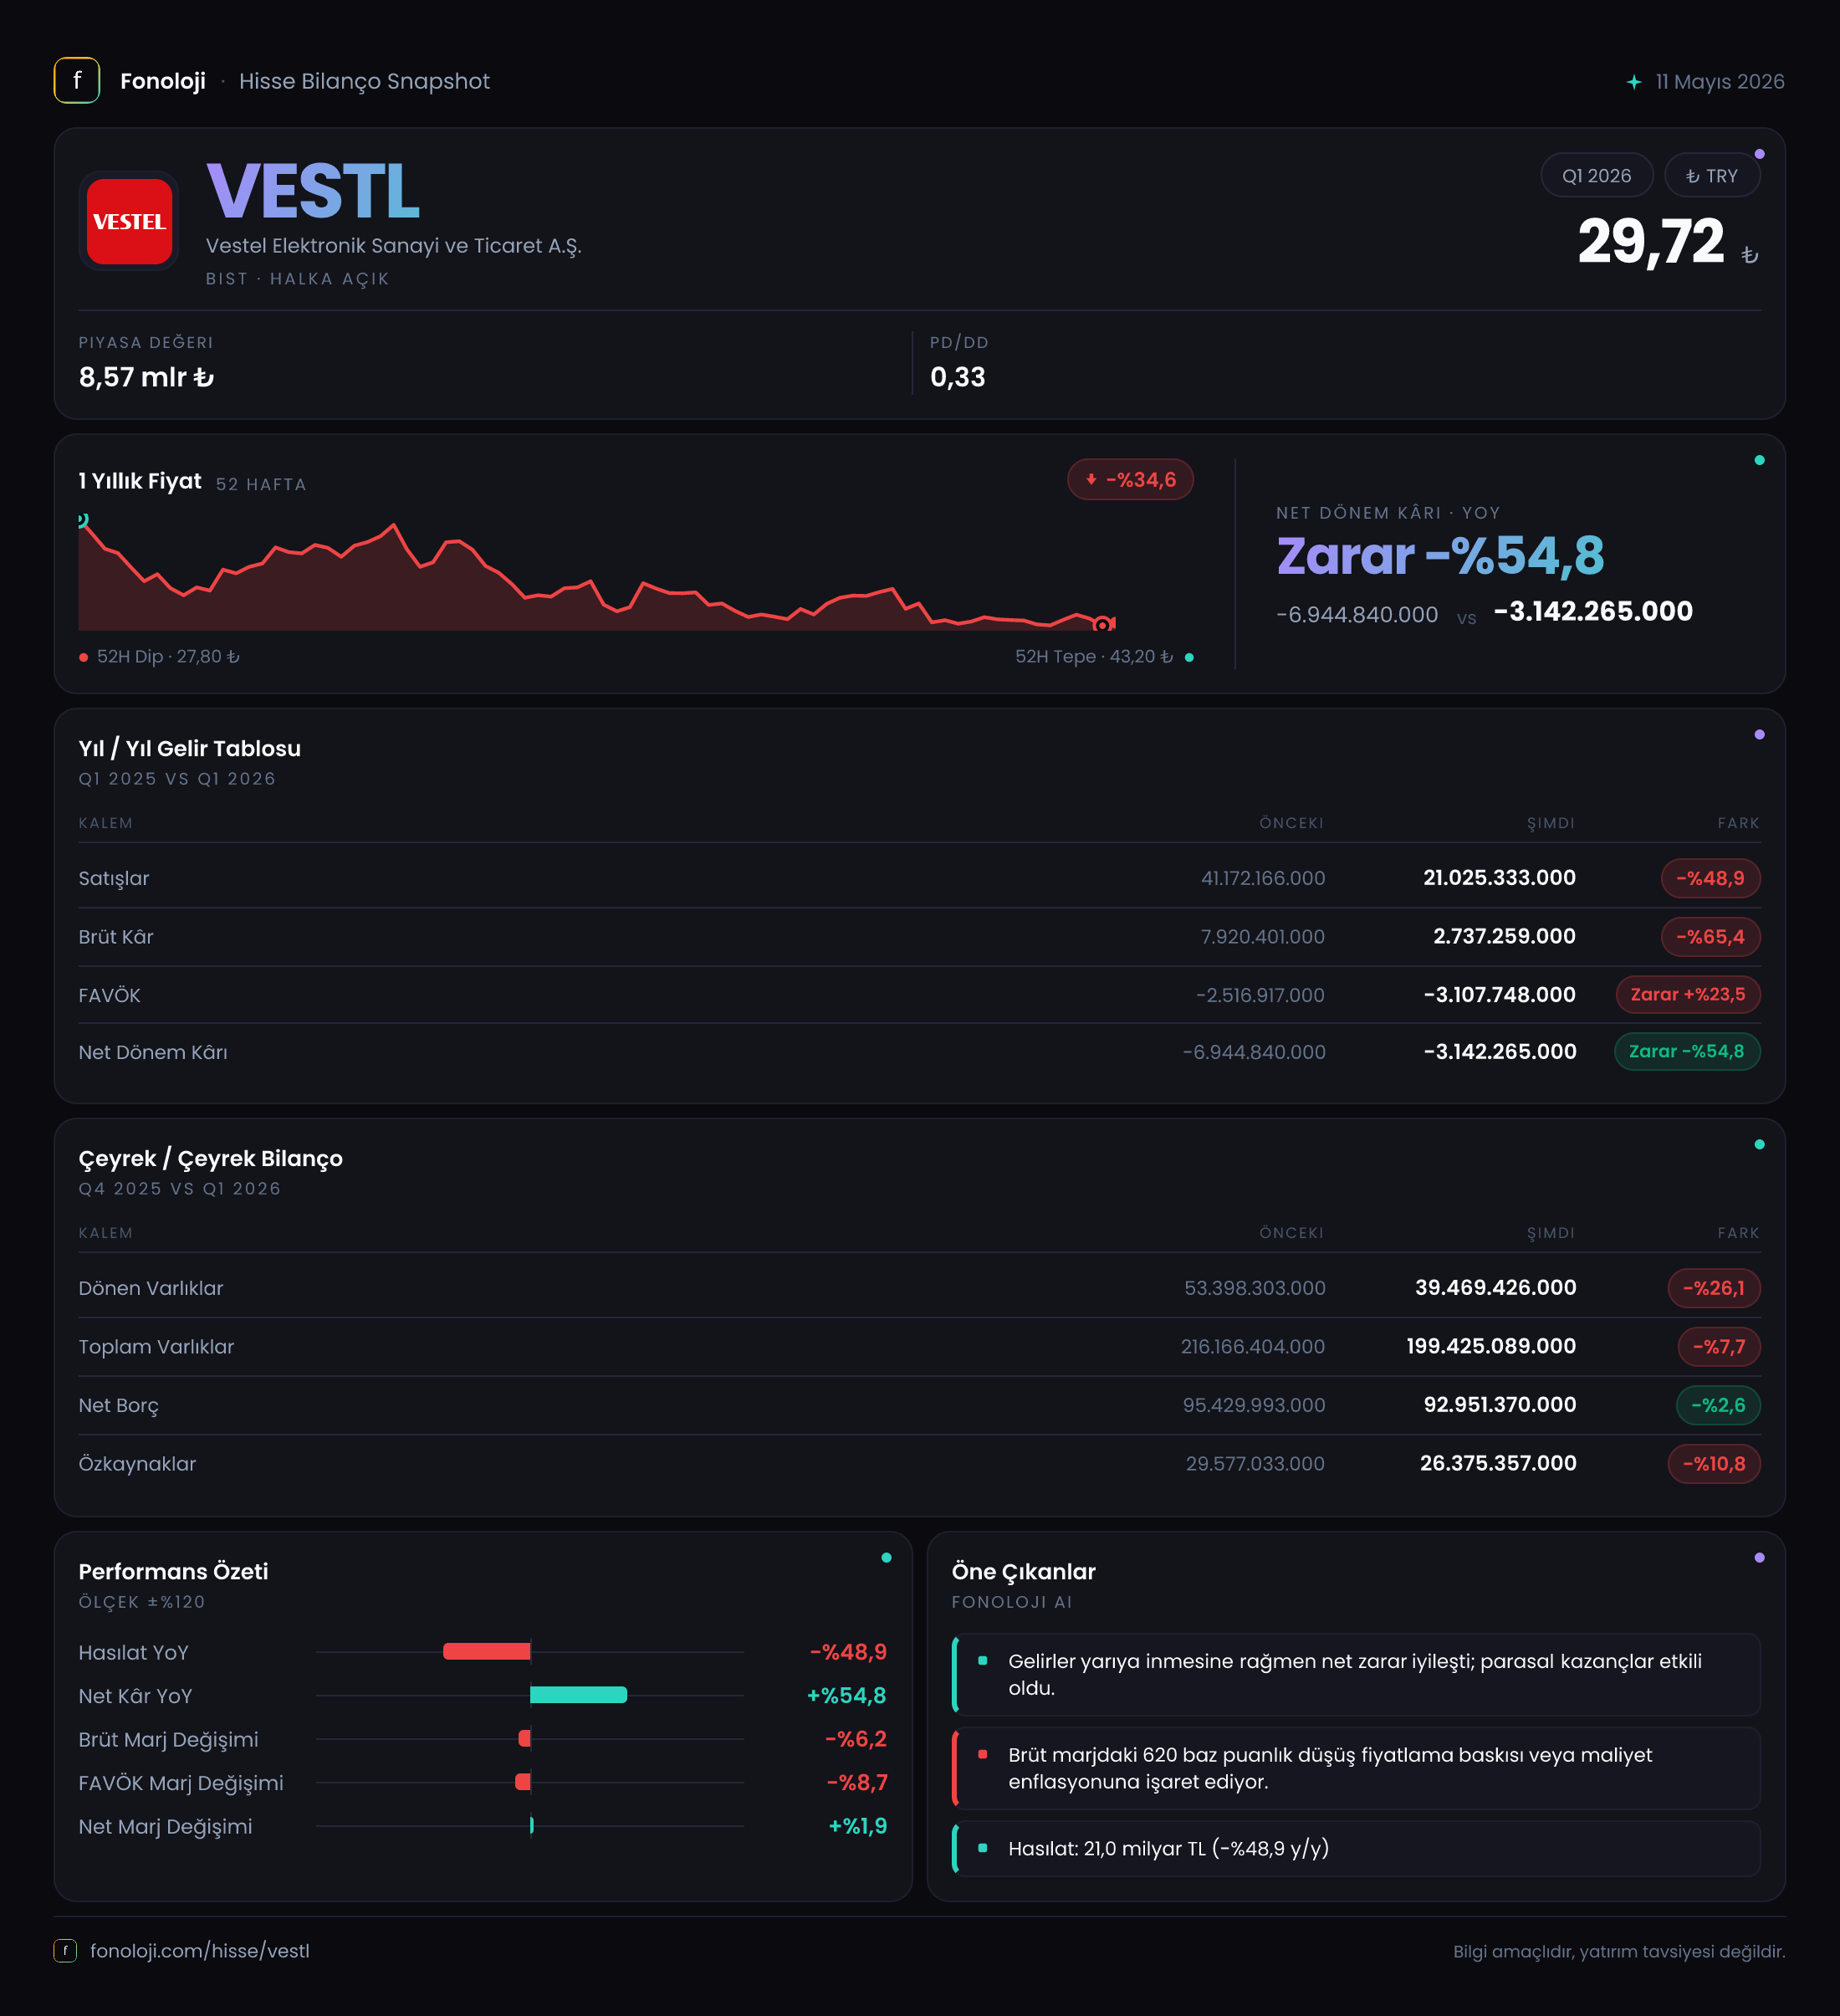
Vestel Elektronik, elektronik ve dayanıklı tüketim ürünleri alanında faaliyet gösteren, yüksek satış hacmine rağmen kârlılığı döngüsel koşullara ve maliyet baskılarına duyarlı bir şirket. 2026/3AB sonuçlarının ana mesajı, geçen yılın aynı çeyreğine göre satışlarda sert daralma ve operasyonel kârlılığın negatife dönmesi. Şirketin net dönem zararı 2,8 milyar TL ile geçen yılki 6,6 milyar TL zararın altında kalsa da bu iyileşme operasyonel performanstan değil, daha yüksek net parasal pozisyon kazancından destekleniyor. Başka bir ifadeyle, finansal tablo zararın azaldığını gösteriyor; ancak ana faaliyet tarafında henüz güçlü bir toparlanma görünmüyor.
Bilanço tarafında net borç sınırlı gerilerken dönen varlıklardaki düşüş ve özkaynakların zayıflaması dikkat çekiyor. Bu nedenle yatırımcı açısından temel soru, şirketin kısa vadeli finansal dayanıklılığını koruyup koruyamayacağından çok, satış hacmi ve operasyonel marjlarını ne zaman yeniden inşa edebileceği.
Satış Hikayesi
Vestel’in satışları 2026/3AB’de 21,0 milyar TL seviyesine geriledi. Geçen yılın aynı döneminde satışlar 41,2 milyar TL idi; dolayısıyla yıllık düşüş %48,9 gibi oldukça sert bir seviyede gerçekleşti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların yaklaşık yarı yarıya azalması, şirketin reel satış hacmi ve/veya ürün karması açısından ciddi bir baskıyla karşı karşıya olduğunu gösteriyor.
Burada yalnızca cirodaki düşüşe bakmak yeterli değil. Enflasyon muhasebesi uygulanan bir dönemde fiyat artışları nominal satışları destekleyebilirken, Vestel’in cirosu buna rağmen gerilemiş. Bu tablo, enflasyonun yarattığı fiyat etkisinin satış adedi, ihracat hacmi, talep koşulları veya ürün karmasındaki zayıflığı telafi edemediğine işaret ediyor. Veriler bu daralmanın hangi coğrafya veya ürün grubundan kaynaklandığını ortaya koymadığı için, toparlanmanın özellikle iç talep, ihracat ve beyaz eşya/elektronik segmentleri bazında ayrıca izlenmesi gerekiyor.
Satışlardaki gerileme aynı zamanda maliyet yapısı üzerindeki baskıyı da büyütmüş görünüyor. Yüksek sabit maliyet taşıyan üretim faaliyetlerinde kapasite kullanımının düşmesi, satışların azalmasından daha hızlı bir şekilde kârlılığa yansıyabilir. Nitekim bu çeyrekte brüt kâr ve FAVÖK, cirodaki daralmadan daha sert gerilemiş durumda.
Verilen çeyreklik veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl seyrettiği ve toparlanmanın çeyrek bazında başlayıp başlamadığı konusunda henüz sağlıklı bir trend analizi yapılamıyor. Bir sonraki dönemlerde satışların yıllık bazda düşüş hızının yavaşlayıp yavaşlamadığı kritik olacak.
Kârlılık
Brüt kâr 2026/3AB’de 2,7 milyar TL oldu ve geçen yılki 7,9 milyar TL seviyesine göre %65,4 geriledi. Satışlar %48,9 azalırken brüt kârın daha hızlı düşmesi, brüt marjın bozulduğunu gösteriyor. Brüt marj yaklaşık olarak geçen yılki %19,2 seviyesinden bu dönemde %12,9 seviyesine indi. Bu, her 100 TL satıştan geriye kalan üretim sonrası katkının yaklaşık 6,3 TL azaldığı anlamına geliyor.
Brüt marjdaki gerileme; ürün fiyatlandırması, hammadde ve üretim maliyetleri, kur hareketleri veya düşük kapasite kullanımının bir bileşimi olabilir. Ancak mevcut veriler bu unsurların hangisinin belirleyici olduğunu söylemeye izin vermiyor. Kesin olan nokta, şirketin satış kaybını yalnızca hacimle değil, kârlılık kalitesiyle de yaşadığı.
FAVÖK tarafındaki bozulma daha belirgin. Şirket geçen yıl aynı çeyrekte 1,5 milyar TL FAVÖK üretirken, bu dönemde 1,3 milyar TL FAVÖK zararı açıkladı. FAVÖK marjı yaklaşık %3,6 seviyesinden -%6,2 seviyesine geriledi. Yani şirket satış üretse de ana faaliyetleri faiz, vergi ve amortisman öncesinde dahi nakit yaratma kapasitesini kaybetmiş görünüyor. Bu, net borç seviyesi yüksek bir şirket için özellikle önemli; çünkü borç taşıma kapasitesi operasyonel kârlılığa doğrudan bağlı.
Net dönem zararı 2,8 milyar TL oldu. Geçen yılki 6,6 milyar TL zarara kıyasla zarar %57,4 azaldı; ilk bakışta olumlu görünen bu gelişmenin niteliği dikkatle okunmalı. Şirketin net parasal pozisyon kazancı 4,2 milyar TL’den 6,9 milyar TL’ye yükselerek zararı önemli ölçüde dengelemiş. Dolayısıyla net zarardaki iyileşme, FAVÖK’teki bozulma ile çelişmiyor; aksine operasyonel performans zayıflarken enflasyon muhasebesi etkisi net sonucu destekliyor.
Bilanço Sağlığı
Bilanço büyüklüğü dönem sonunda 199,4 milyar TL seviyesine indi. Önceki yıl sonundaki 216,2 milyar TL toplam varlıkla karşılaştırıldığında düşüş %7,7. Duran varlıklar 160,0 milyar TL ile yalnızca %1,7 gerilerken, dönen varlıklar 53,4 milyar TL’den 39,5 milyar TL’ye düşerek %26,1 azaldı. Bu fark, kısa vadeli varlık tabanının bilanço genelinden daha hızlı küçüldüğünü gösteriyor.
Dönen varlıklardaki gerileme; stok, ticari alacaklar veya nakit kalemlerindeki değişimlerden kaynaklanabilir, ancak detay verilmediği için belirli bir kalem hakkında hüküm vermek mümkün değil. Yine de işletme sermayesi tamponunun daralması, satışların zayıf olduğu bir dönemde yakından izlenmesi gereken bir unsur.
Net borç 93,0 milyar TL ile önceki dönem sonundaki 95,4 milyar TL’ye göre yalnızca %2,6 azaldı. Borcun sınırlı gerilemesine karşın FAVÖK’ün negatife dönmesi nedeniyle net borç/FAVÖK rasyosu bu çeyrekte anlamlı biçimde hesaplanamıyor; negatif FAVÖK payda olarak kullanıldığında rasyonun ekonomik yorumu bozulur. Bununla birlikte net borcun, yıllıklaştırılmış pozitif bir operasyonel kâr oluşmadan önce yüksek risk taşıdığı açık.
Özkaynaklar 29,6 milyar TL’den 26,4 milyar TL’ye geriledi ve düşüş %10,8 oldu. Toplam varlıklar azalırken özkaynakların daha hızlı erimesi, bilanço kaldıraç seviyesinin yükseldiğine işaret ediyor. Kabaca net borcun özkaynaklara oranı 3,5 kat civarında; bu da borç yükünün şirket sermayesine göre yüksek olduğunu gösteriyor. Zararın sürmesi, finansman maliyetlerinin ve likidite ihtiyacının daha fazla önem kazanmasına yol açabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı 6,9 milyar TL olarak gerçekleşti. Bu tutar, geçen yılki 4,2 milyar TL’ye göre %65,2 arttı. Net parasal pozisyon kazancı; şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından doğan muhasebesel bir etkidir ve doğrudan ana faaliyetlerden yaratılmış nakit anlamına gelmez.
Bu kazanç, şirketin net zararını azaltarak dönem sonucunu desteklemiş. Ancak FAVÖK’ün -1,3 milyar TL olması, operasyonel faaliyetlerin hâlâ kaynak tükettiğini gösteriyor. Bu nedenle yatırımcı net zarardaki iyileşmeyi tek başına kârlılık toparlanması olarak değerlendirmemeli. Önümüzdeki dönemlerde asıl takip edilmesi gereken, net parasal pozisyon etkisi dışarıda bırakıldığında faaliyet kârının ve nakit üretiminin güçlenip güçlenmediği.
Yatırımcı için Ne Anlama Geliyor?
Vestel’in 2026/3AB finansalları, net zarar azalsa da operasyonel görünümün zayıf kaldığını ortaya koyuyor. Fırsat tarafında, satış hacminin toparlanması ve brüt marjın yeniden %19 civarındaki geçmiş seviyelere yaklaşması halinde FAVÖK’te yüksek bir kaldıraç etkisi oluşabilir. Çünkü mevcut tabloda düşük satış hacmi ve sabit maliyet baskısı marjları hızlı biçimde aşağı çekmiş durumda.
Risk tarafında ise üç konu öne çıkıyor:
- %48,9’luk satış daralması, yüksek enflasyon ortamında reel talep ve hacim baskısının ciddi olabileceğini gösteriyor.
- FAVÖK’ün negatife dönmesi, 93,0 milyar TL net borcun yönetimini daha kritik hale getiriyor.
- Özkaynakların %10,8 gerilemesi, zarar devam ederse bilanço esnekliğinin azalabileceğine işaret ediyor.
Yatırımcıların sonraki finansallarda özellikle satış düşüşünün yavaşlayıp yavaşlamadığına, brüt marjın %12,9 seviyesinden toparlanıp toparlanmadığına, FAVÖK’ün pozitife dönmesine ve net borcun operasyonel nakit akışıyla gerçekten azaltılıp azaltılmadığına bakması gerekiyor. Mevcut veri, net sonuçta iyileşme olduğunu; fakat sürdürülebilir ve faaliyet kaynaklı bir kârlılık dönüşünün henüz gerçekleşmediğini gösteriyor.
Yatırım tavsiyesi değildir.