
Açılış
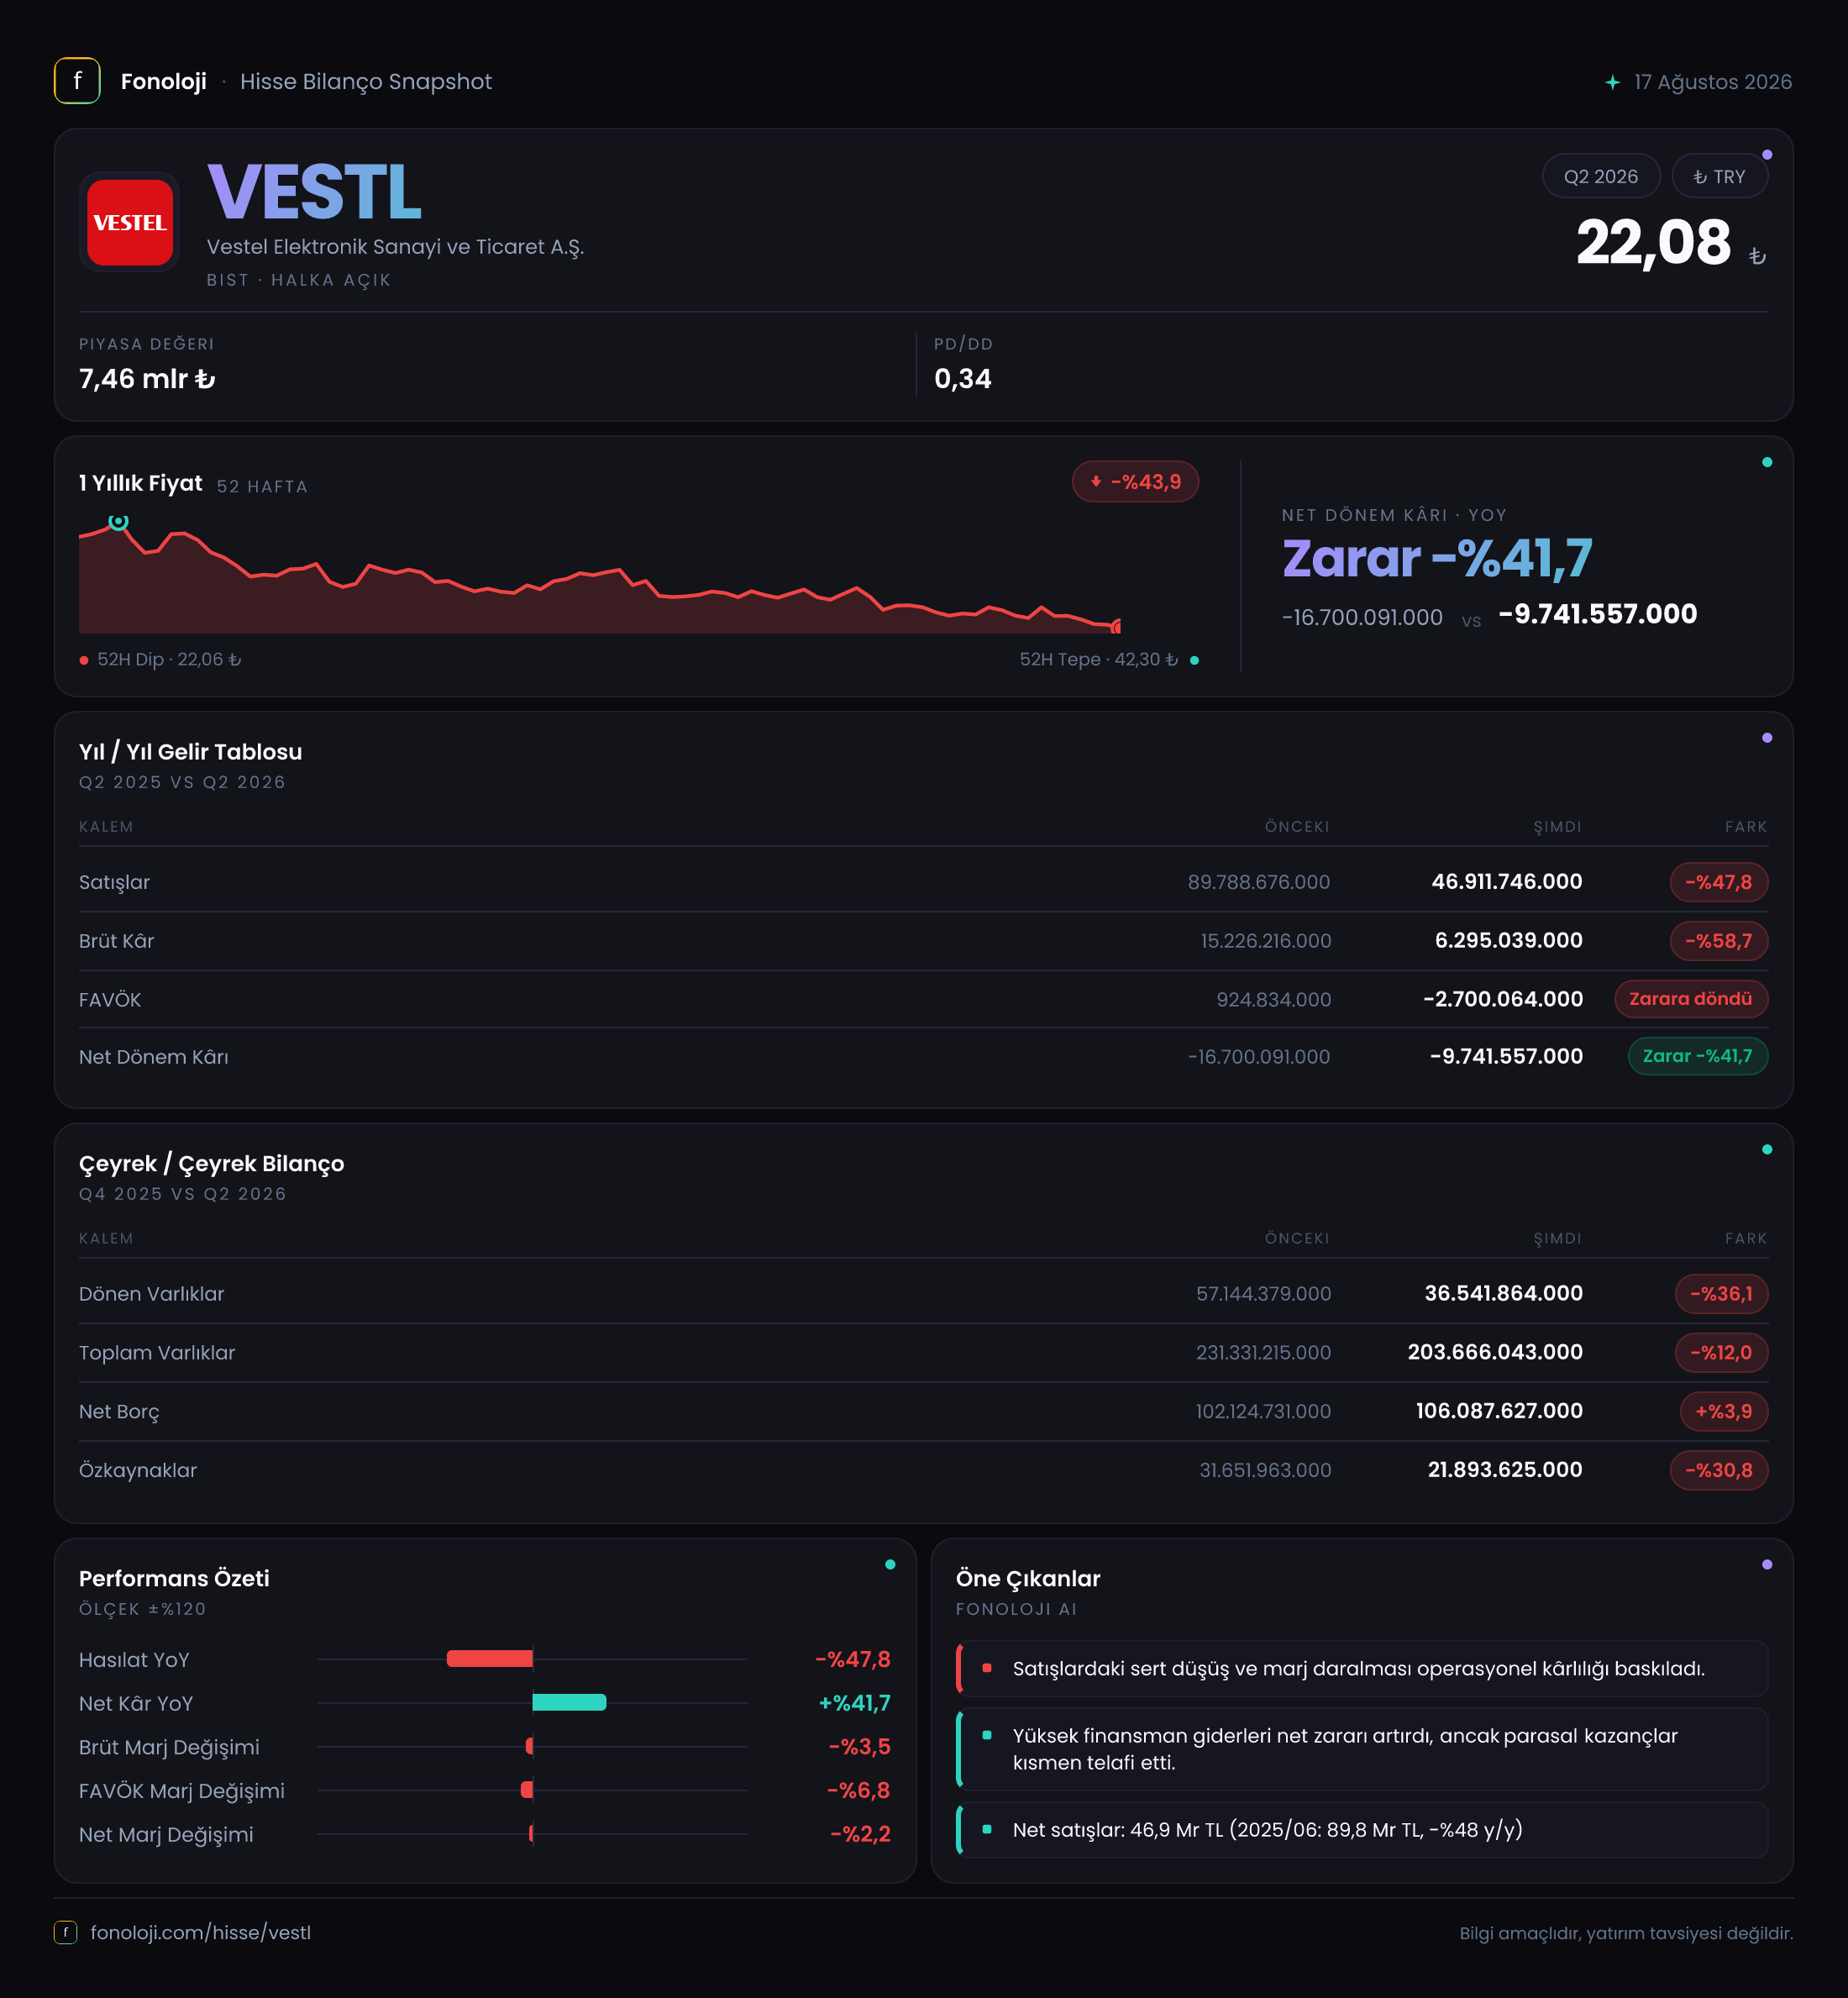
Vestel Elektronik, tüketici elektroniği, beyaz eşya ve ilgili teknoloji ürünlerinde faaliyet gösteren, üretim ve ihracat ağı geniş bir şirket. Ancak 2026/6AB sonuçları, ölçek avantajının bu dönemde operasyonel kârlılığa dönüşmediğini gösteriyor. İlk altı ayda satışlar sert biçimde gerilerken, brüt kâr önemli ölçüde küçüldü ve FAVÖK pozitiften negatife döndü. Net zarar geçen yılın aynı dönemine göre azalmış görünse de bu iyileşmenin temelinde operasyonel toparlanmadan çok, 12,6 milyar TL’lik net parasal pozisyon geliri bulunuyor.
| Ana gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 46,9 milyar TL | 89,8 milyar TL | -%47,8 | | Brüt kâr | 6,3 milyar TL | 15,2 milyar TL | -%58,7 | | FAVÖK | -2,7 milyar TL | 924,8 milyon TL | Pozitiften negatife | | Net parasal pozisyon | 12,6 milyar TL | 9,1 milyar TL | +%38,5 | | Net dönem kârı | -9,7 milyar TL | -16,7 milyar TL | Zarar %41,7 azaldı |
Satış Hikayesi
Vestel’in ilk altı aylık satışları 46,9 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 89,8 milyar TL’nin yaklaşık yarısına düştü. %47,8’lik bu nominal daralma, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan çok daha sert bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat etkisinden arındırıldığında satışlarını koruyamamış; gelir üretme kapasitesi de belirgin biçimde zayıflamış görünüyor.
Bu gerileme, tüketici elektroniği ve dayanıklı tüketim ürünlerinde talep koşullarının önemini artırıyor. Yüksek faiz, hanehalkı alım gücündeki baskı ve tüketicilerin büyük tutarlı harcamaları ertelemesi, sektör şirketlerinin satış hacmini etkileyebilir. Bununla birlikte mevcut veri, Vestel’in satış düşüşünün hangi bölümünün iç pazardan, hangi bölümünün ihracattan kaynaklandığını göstermiyor. Bu nedenle bölgesel kırılım veya ürün grubu bazında bir toparlanma hikâyesi üretmek mümkün değil.
Daha kritik nokta, satışlardaki gerilemenin brüt kâra göre daha sınırlı olması değil; tersine brüt kârın satışlardan daha hızlı küçülmesi. Satışlar %47,8 azalırken brüt kâr %58,7 düşmüş. Bu durum ürün karması, maliyet yapısı, kapasite kullanımı veya fiyatlama gücü üzerinde baskı oluştuğunu düşündürüyor. Ancak çeyreklik bazda yalnızca 2025/6 verisi bulunduğu için, 2026’nın ilk ve ikinci çeyreğinde satışların nasıl ilerlediğini ve düşüş hızının yavaşlayıp yavaşlamadığını bu veri setiyle değerlendiremiyoruz. Sağlıklı bir trend analizi için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %16,9 seviyesinden bu dönemde %13,4’e indi. Yani Vestel, her 100 TL’lik satıştan geçen yıl yaklaşık 16,9 TL brüt kâr üretirken, bu yıl aynı satış tutarında yalnızca 13,4 TL brüt kâr yaratmış. Marjdaki yaklaşık 3,5 puanlık düşüş, satış daralmasının ötesinde maliyet baskısının bulunduğunu gösteriyor.
FAVÖK tarafındaki tablo çok daha sert. Şirket geçen yıl ilk altı ayda 924,8 milyon TL FAVÖK ve yaklaşık %1,0 FAVÖK marjı üretirken, bu dönemde 2,7 milyar TL FAVÖK zararı açıkladı. Böylece FAVÖK marjı yaklaşık -%5,8’e geriledi. Brüt kârın hâlâ pozitif olmasına rağmen FAVÖK’ün negatife dönmesi, brüt kârın faaliyet giderlerini karşılamaya yetmediğini gösteriyor.
Bu ayrım yatırımcı açısından önemli. Brüt kâr, ürünlerin doğrudan maliyetleri sonrası kalan tutarı gösterirken FAVÖK, satış-pazarlama, genel yönetim ve diğer operasyonel giderlerin etkisini de ortaya koyar. Dolayısıyla şirketin ilk altı ayda yalnızca düşük marjlı satış yapmakla kalmadığı, aynı zamanda operasyonel gider tabanını mevcut gelir seviyesine göre yeterince hızlı ayarlayamadığı anlaşılıyor.
Net zarar ise 16,7 milyar TL’den 9,7 milyar TL’ye geriledi; zarar %41,7 oranında azaldı. İlk bakışta bu olumlu görünse de operasyonel göstergelerle birlikte okumak gerekiyor. FAVÖK pozitiften negatife dönerken net zararın azalması, faaliyet performansındaki iyileşmeden kaynaklanmıyor. Bunun ana destekleyicisi 12,6 milyar TL’lik net parasal pozisyon geliri. Net zarar marjı da satışların çok daha düşük olduğu bu dönemde yaklaşık -%20,7 seviyesinde bulunuyor; geçen yıl bu oran yaklaşık -%18,6 idi. Bu nedenle zarar tutarı azalmış olsa da satış başına kârlılık kalitesi iyileşmiş değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar yıl sonuna göre %12,0 azalarak 203,7 milyar TL’ye geriledi. Duran varlıklar 174,2 milyar TL’den 167,1 milyar TL’ye düşerken, daha likit olan dönen varlıklar 57,1 milyar TL’den 36,5 milyar TL’ye indi. Dönen varlıklardaki %36,1’lik düşüş, işletme sermayesi ve kısa vadeli likidite açısından daha yakından izlenmesi gereken bir alan yaratıyor.
Özkaynaklar da 31,7 milyar TL’den 21,9 milyar TL’ye gerileyerek %30,8 küçüldü. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Net borç ise aynı dönemde 102,1 milyar TL’den 106,1 milyar TL’ye yükseldi. Şirketin borcu artarken özkaynaklarının azalması, finansal kaldıraç baskısını artırıyor. Net borcun özkaynaklara oranı yaklaşık 4,8 kat seviyesine çıkmış durumda; yıl sonunda bu oran yaklaşık 3,2 kat idi.
Net borç/FAVÖK rasyosu ise FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor. Ancak bu durumun kendisi önemli bir uyarı: Şirketin mevcut faaliyet performansı borç yükünü operasyonel nakit yaratımıyla ölçülebilir biçimde taşıyamıyor. Borçların sürdürülebilirliği açısından satışların ve özellikle FAVÖK marjının toparlanması kritik hale geliyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi, yüksek enflasyon ortamında bilançodaki parasal varlık ve yükümlülüklerin reel değer kaybı veya kazancı üzerinden finansal tablonun kârını etkiliyor. Vestel’in net parasal pozisyon geliri 9,1 milyar TL’den 12,6 milyar TL’ye yükselmiş; artış %38,5 düzeyinde.
Bu gelir, şirketin net zararını 9,7 milyar TL’ye indirerek geçen yılki 16,7 milyar TL’lik zarara kıyasla daha iyi bir sonuç sunmasına yardımcı olmuş. Fakat bu kalem faaliyetlerden elde edilen sürdürülebilir bir kâr değil. Üretim, satış ve operasyonel gider yapısında kalıcı bir iyileşme sağlamadığı için yatırımcı net parasal pozisyon gelirini esas faaliyet performansının yerine koymamalı.
Başka bir ifadeyle TAS 29 etkisi bu dönemde zararı yumuşatmış, ancak FAVÖK’teki bozulmayı telafi edememiş. Enflasyon muhasebesi kaynaklı bu katkının gelecek dönemlerde aynı büyüklükte tekrarlanacağı varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
Vestel’in 2026/6AB sonuçları, net zarar azalsa da operasyonel açıdan zayıf bir tablo ortaya koyuyor. Yatırımcı için temel mesaj, şirketin satış hacmini ve marjlarını yeniden inşa etmeden bilanço riskini azaltmasının zor olduğu.
Fırsat tarafında şu unsurlar izlenebilir:
- Satışlardaki daralmanın sonraki dönemlerde yavaşlaması,
- FAVÖK’ün yeniden pozitife dönmesi,
- Brüt marjın %13,4 seviyesinden toparlanması,
- Net borcun azalması veya en azından satış ve FAVÖK’ten daha hızlı artmaması,
- İhracat ve ürün karmasının marjları desteklemesi.
Risk tarafında ise yüksek net borç, gerileyen özkaynaklar, dönen varlıklardaki sert düşüş ve negatif FAVÖK öne çıkıyor. Özellikle FAVÖK toparlanmadan net kârdaki iyileşme sınırlı anlam taşıyor. Bir sonraki raporda yalnızca net zarara değil; satış hacmine, brüt marja, FAVÖK’e ve nakit akışına birlikte bakmak gerekiyor.
Yatırım tavsiyesi değildir.