
Açılış
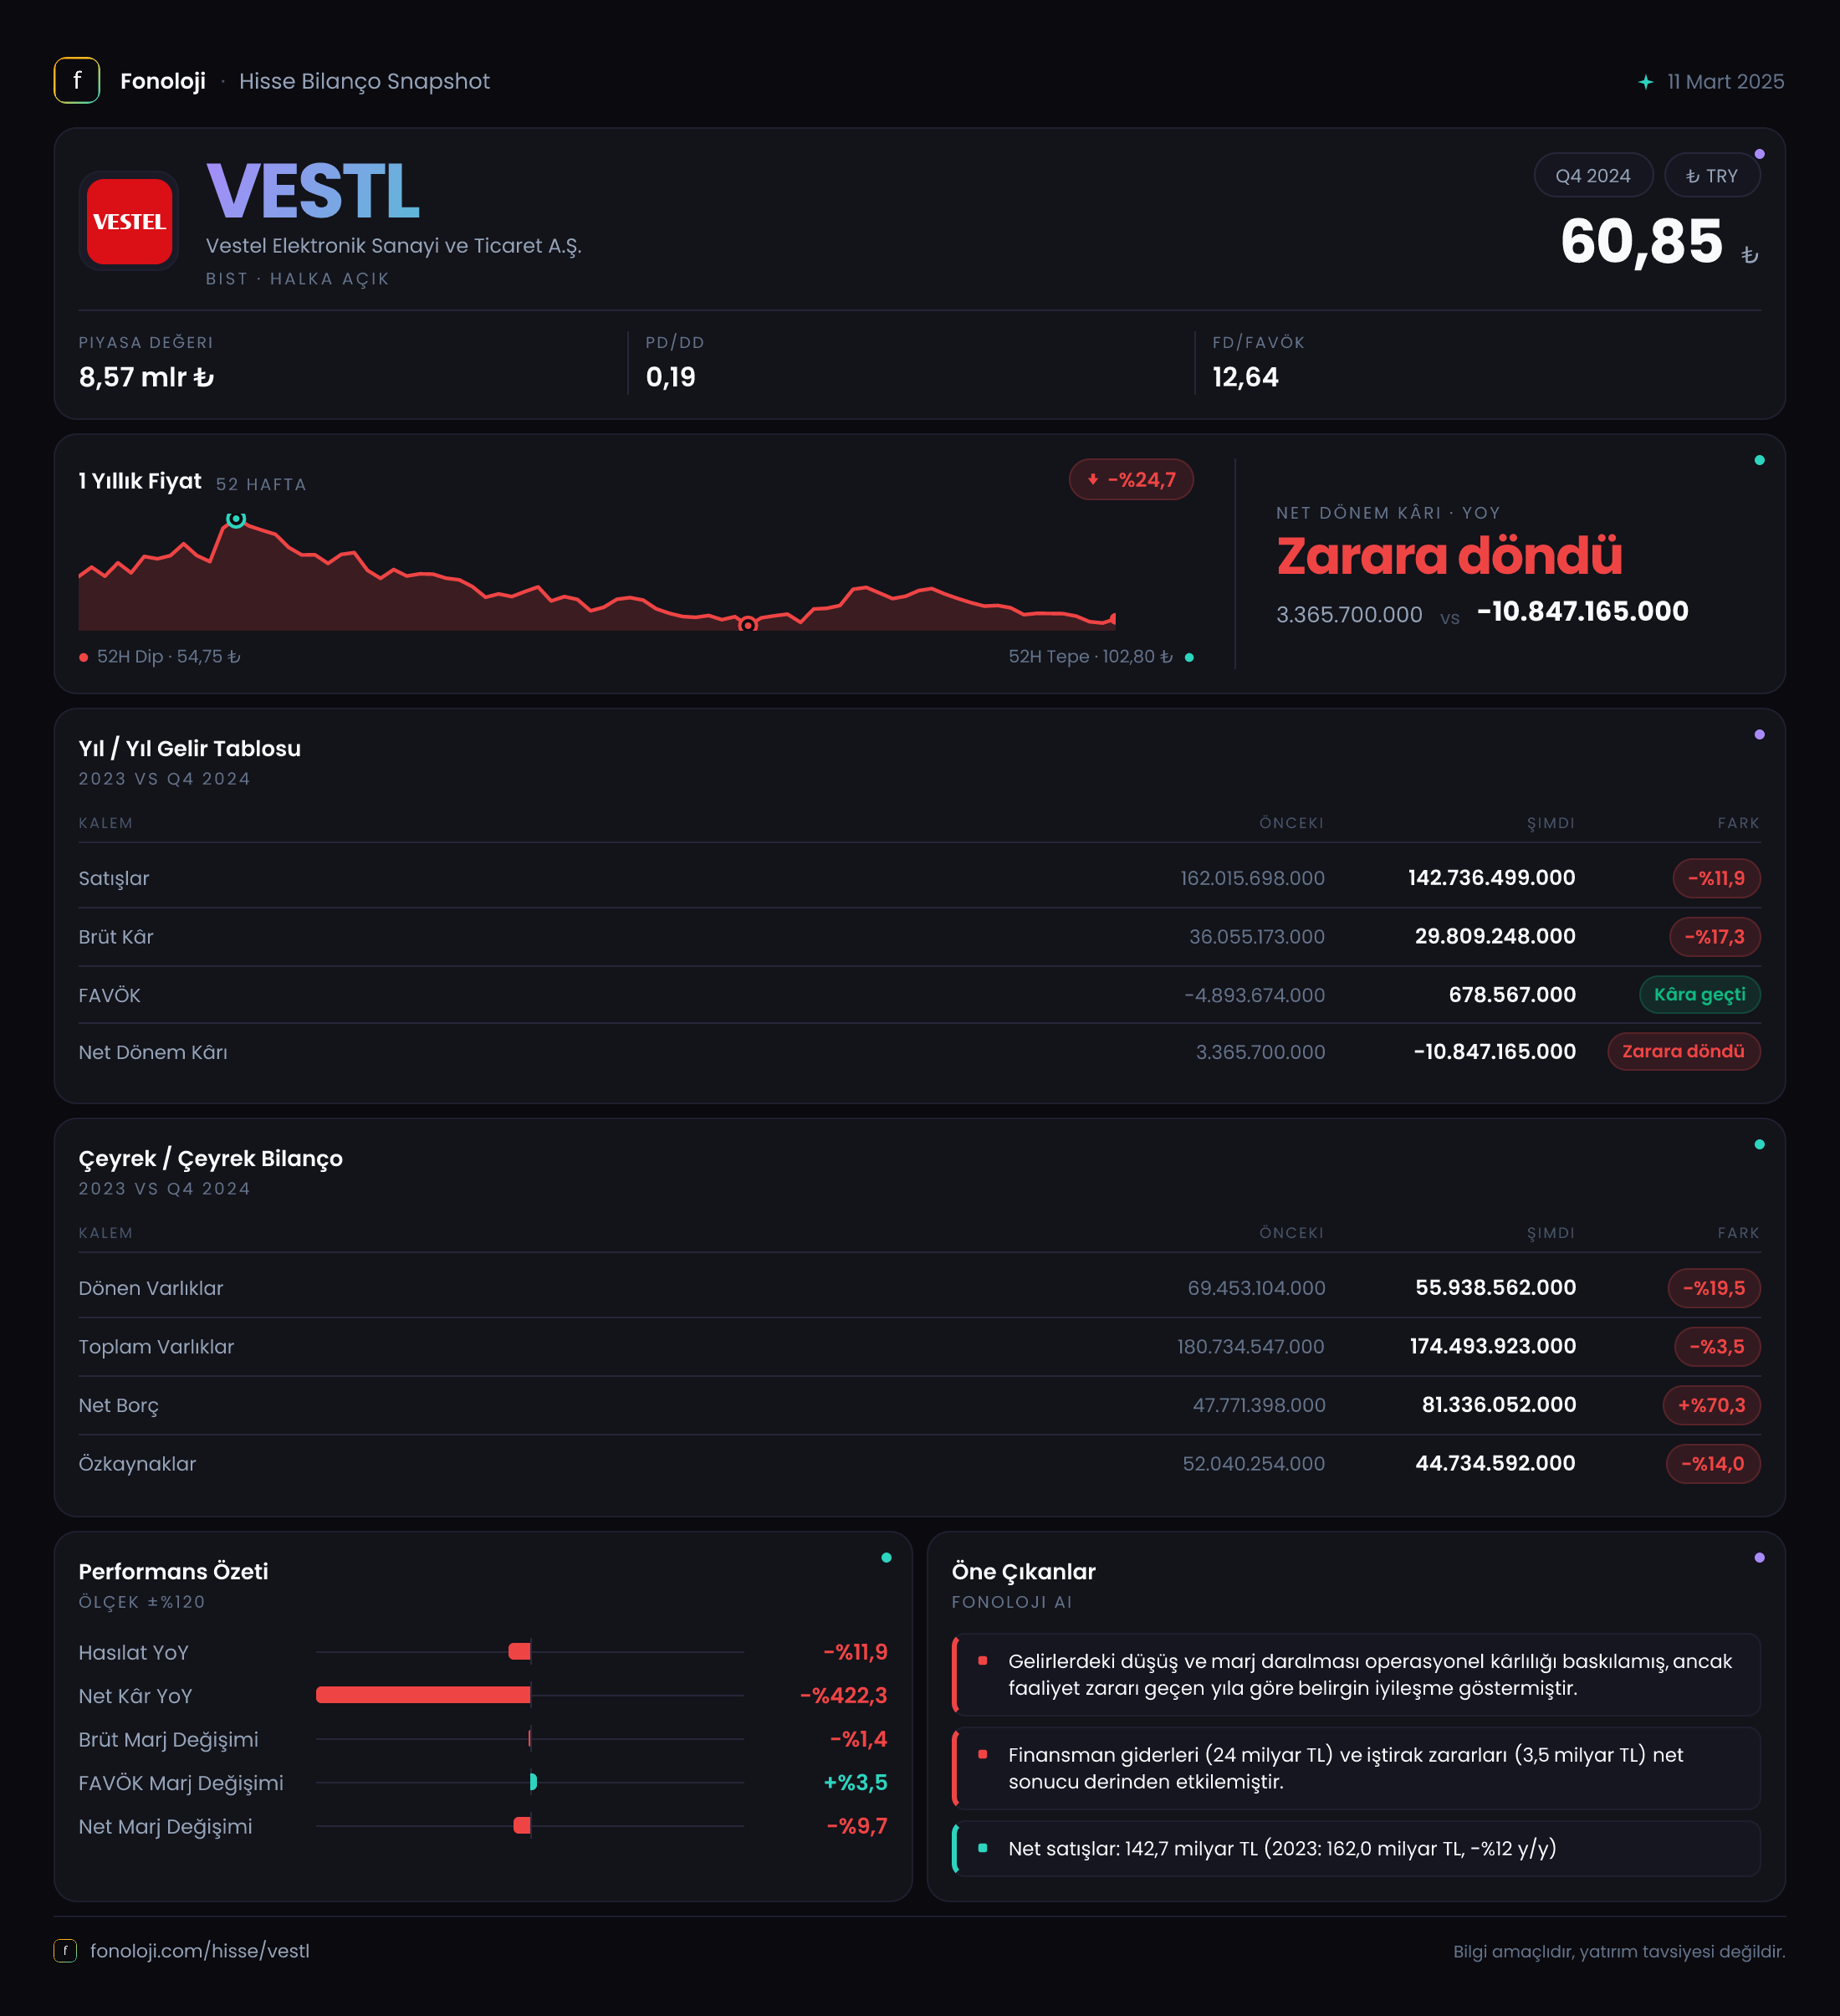
Vestel Elektronik, tüketici elektroniği, beyaz eşya ve teknoloji ürünlerinde faaliyet gösteren; gelirlerinin önemli bölümü ihracata ve döviz bazlı pazarlara bağlı olan büyük ölçekli bir sanayi şirketi. 2024/12 finansalları, şirketin satış hacminden çok kârlılık ve bilanço tarafında zorlandığı bir yılı gösteriyor. Satışlar nominal olarak gerilerken, brüt kâr düşüşü satışlardaki daralmanın üzerine çıktı; FAVÖK’teki sert gerileme ise operasyonel kaldıraç ve maliyet baskısının arttığına işaret ediyor. Daha kritik nokta, şirketin 2,1 milyar TL net kârdan 11,0 milyar TL net zarara geçmesi ve net borcun belirgin biçimde yükselmesi.
Satış Hikayesi
Vestel’in satışları 2024’te 142,7 milyar TL seviyesinde gerçekleşti; geçen yıl aynı dönemde bu rakam 162,0 milyar TL idi. Böylece nominal satışlar %11,9 geriledi. Türkiye’de 2024 boyunca enflasyonun %30’un üzerinde, hatta yıl geneli itibarıyla bu seviyenin belirgin biçimde üzerinde seyretmesi dikkate alındığında, yalnızca nominal gerilemeden söz etmek yeterli değil. Şirketin satışları enflasyona karşı korunamamış; reel bazda daralma nominal %11,9 düşüşten daha sert gerçekleşmiş görünüyor.
Bu görünüm, tüketici elektroniği ve beyaz eşya gibi talebin faiz, kredi koşulları ve hanehalkı alım gücüne duyarlı olduğu sektörler açısından anlamlı. Yüksek finansman maliyetleri tüketici talebini baskılarken, Avrupa başta olmak üzere ihracat pazarlarındaki zayıflık da satış performansını sınırlamış olabilir. Ancak veride ürün grubu, coğrafi dağılım veya adet bazlı satış bilgisi bulunmadığı için daralmanın hangi pazardan kaynaklandığını kesin biçimde ayırmak mümkün değil.
Daha dikkat çekici olan, brüt kârın satışlardan daha hızlı gerilemesi. 29,8 milyar TL brüt kâr, geçen yılki 36,1 milyar TL seviyesine göre %17,3 azaldı. Bu tablo, yalnızca satış hacminin düşmediğini; ürün karması, fiyatlama, hammadde maliyetleri, kur hareketleri veya kapasite kullanımındaki değişimlerin de brüt kârlılığı zorladığını gösteriyor. Şirket satış fiyatlarını enflasyon kadar artırsa bile maliyetlerini aynı ölçüde yönetememiş olabilir.
Çeyreklik karşılaştırma için veri setinde yalnızca 2024/12 dönemi bulunduğundan, yıl içinde satışların hangi çeyrekte toparlandığını veya zayıfladığını söylemek mümkün değil. Bu nedenle kısa vadeli trendi değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Vestel’in brüt kâr marjı, 29,8 milyar TL / 142,7 milyar TL hesabıyla yaklaşık %20,9 oldu. Geçen yıl bu marj yaklaşık %22,3 seviyesindeydi. Yaklaşık 1,4 puanlık gerileme, satışlardaki daralmanın yanında temel üretim ve tedarik ekonomisinin de bozulduğunu ortaya koyuyor. Bir başka ifadeyle şirket daha düşük satış yaparken, her 100 TL’lik satıştan elde ettiği brüt katkı da azalmış.
FAVÖK ise 8,6 milyar TL ile geçen yılki 15,0 milyar TL seviyesinin %42,8 altında kaldı. FAVÖK marjı yaklaşık %6,0 olurken, önceki yılki yaklaşık %9,3 seviyesine göre 3,3 puan geriledi. Brüt marjdaki düşüşün FAVÖK marjına daha sert yansıması, faaliyet giderlerinin satışlara göre daha dirençli kaldığını veya operasyonel kaldıraç etkisinin olumsuz çalıştığını gösteriyor.
Bu şirketin iş modelinde satış hacmi ve kapasite kullanımı önem taşıyor. Satışlar gerilediğinde üretim, lojistik, pazarlama ve genel yönetim gibi giderlerin ciroya oranı yükselerek FAVÖK’ü hızla aşağı çekebilir. Mevcut veriler de bu mekanizmayla uyumlu. FAVÖK’ün satışlardan yaklaşık dört kat daha hızlı düşmesi, 2024’te kârlılığın sadece geçici bir marj baskısından değil, daha geniş bir operasyonel zorlanmadan etkilendiğini düşündürüyor.
Net sonuç daha ağır. Şirket geçen yıl 2,1 milyar TL net kâr açıklarken bu dönemde 11,0 milyar TL net zarar yazdı. Net zarar marjı yaklaşık -%7,7 seviyesinde. FAVÖK’teki 8,6 milyar TL pozitif katkıya rağmen net zararın oluşması, faaliyet kârının finansman giderleri, kur etkileri, amortisman, vergi veya diğer kalemlerle aşındığını gösteriyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için zararın hangi unsurdan ne ölçüde kaynaklandığını veri üzerinden ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında ilk dikkat çeken gelişme net borcun 39,2 milyar TL’den 58,9 milyar TL’ye yükselmesi. Artış %50,3 gibi yüksek bir oranda gerçekleşti. Buna karşılık FAVÖK 15,0 milyar TL’den 8,6 milyar TL’ye indi. Bu iki hareket birlikte değerlendirildiğinde net borç/FAVÖK oranı yaklaşık 2,6x’ten 6,9x’e yükseliyor. Bu, şirketin borç taşıma kapasitesinin kendi tarihine göre belirgin biçimde zayıfladığını gösteren en önemli risk göstergelerinden biri.
Dönen varlıklar 69,5 milyar TL’den 55,9 milyar TL’ye geriledi; düşüş %19,5. Bu durum işletme sermayesi ihtiyacının azalması, stok ve ticari alacakların düşmesi veya nakit pozisyonundaki değişim gibi farklı unsurlardan kaynaklanabilir. Detay verilmediği için hangisinin baskın olduğunu söylemek mümkün değil. Ancak dönen varlıkların düşmesi, kısa vadeli likidite tamponunun daralmış olabileceği yönünde izlenim yaratıyor.
Duran varlıklar %6,5 artarak 118,6 milyar TL’ye çıktı. Buna rağmen toplam varlıklar 180,7 milyar TL’den 174,5 milyar TL’ye geriledi. Özkaynaklar ise 52,0 milyar TL’den 44,7 milyar TL’ye indi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %28,8’den %25,6’ya düştü. Şirket hâlâ önemli bir varlık tabanına sahip olsa da finansman yapısında borcun ağırlığı artıyor, özkaynak tamponu ise küçülüyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi 7,9 milyar TL oldu; önceki yıl bu rakam 14,1 milyar TL idi. Dolayısıyla enflasyon muhasebesinden gelen net parasal katkı %44,2 azaldı. Bu rakamın pozitif olması, enflasyon düzeltmesinin şirketin net parasal pozisyonu açısından gelir yönünde katkı sağladığını gösteriyor.
Ancak bu kalem, şirketin operasyonel olarak para kazandığı anlamına gelmez. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi muhasebeleştirilir; ortaya çıkan kazanç veya kayıp, faaliyet performansından ayrı değerlendirilmelidir. Vestel’de söz konusu katkı önceki yıla göre düşmüş ve buna rağmen şirket net zarardan kurtulamamış. Bu da operasyonel zayıflığın, enflasyon muhasebesinin sağladığı pozitif etkinin üzerinde kaldığını ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Vestel’in 2024/12 sonuçları, toparlanma potansiyeli bulunan ancak bilanço riski yükselmiş bir şirket tablosu sunuyor. Fırsat tarafında, satışların yeniden büyümesi ve brüt marjın toparlanması hâlinde FAVÖK’te hızlı bir iyileşme görülebilir. Çünkü mevcut düşük marj yapısında küçük bir satış ve kapasite kullanım artışı bile operasyonel kârlılığı destekleyebilir. İhracat gelirleri ve döviz bazlı faaliyetler de uzun vadede önemli bir dengeleyici olabilir.
Buna karşılık yatırımcının özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın yeniden %22 seviyelerine yaklaşıp yaklaşmadığı,
- FAVÖK marjının %6 seviyesinden toparlanıp toparlanmadığı,
- Net borç/FAVÖK oranının 6,9x seviyesinden aşağı gelip gelmediği,
- Özkaynakların yeni zararlarla daha fazla aşınıp aşınmadığı,
- Önümüzdeki dönemlerde net parasal pozisyon katkısının operasyonel zayıflığı ne ölçüde telafi ettiği.
Özetle, Vestel’de ana hikâye şu aşamada büyümeden çok marjların ve bilançonun yeniden dengelenmesi. Satış düşüşü tek başına yönetilebilir olabilir; fakat yüksek borç, düşen FAVÖK ve özkaynaklardaki gerileme birlikte ele alındığında risk seviyesi yükseliyor. Kalıcı bir yatırım hikâyesinden söz edebilmek için yalnızca satışların değil, özellikle FAVÖK marjının ve nakit yaratma kapasitesinin iyileştiğini görmek gerekiyor. Yatırım tavsiyesi değildir.