
Açılış
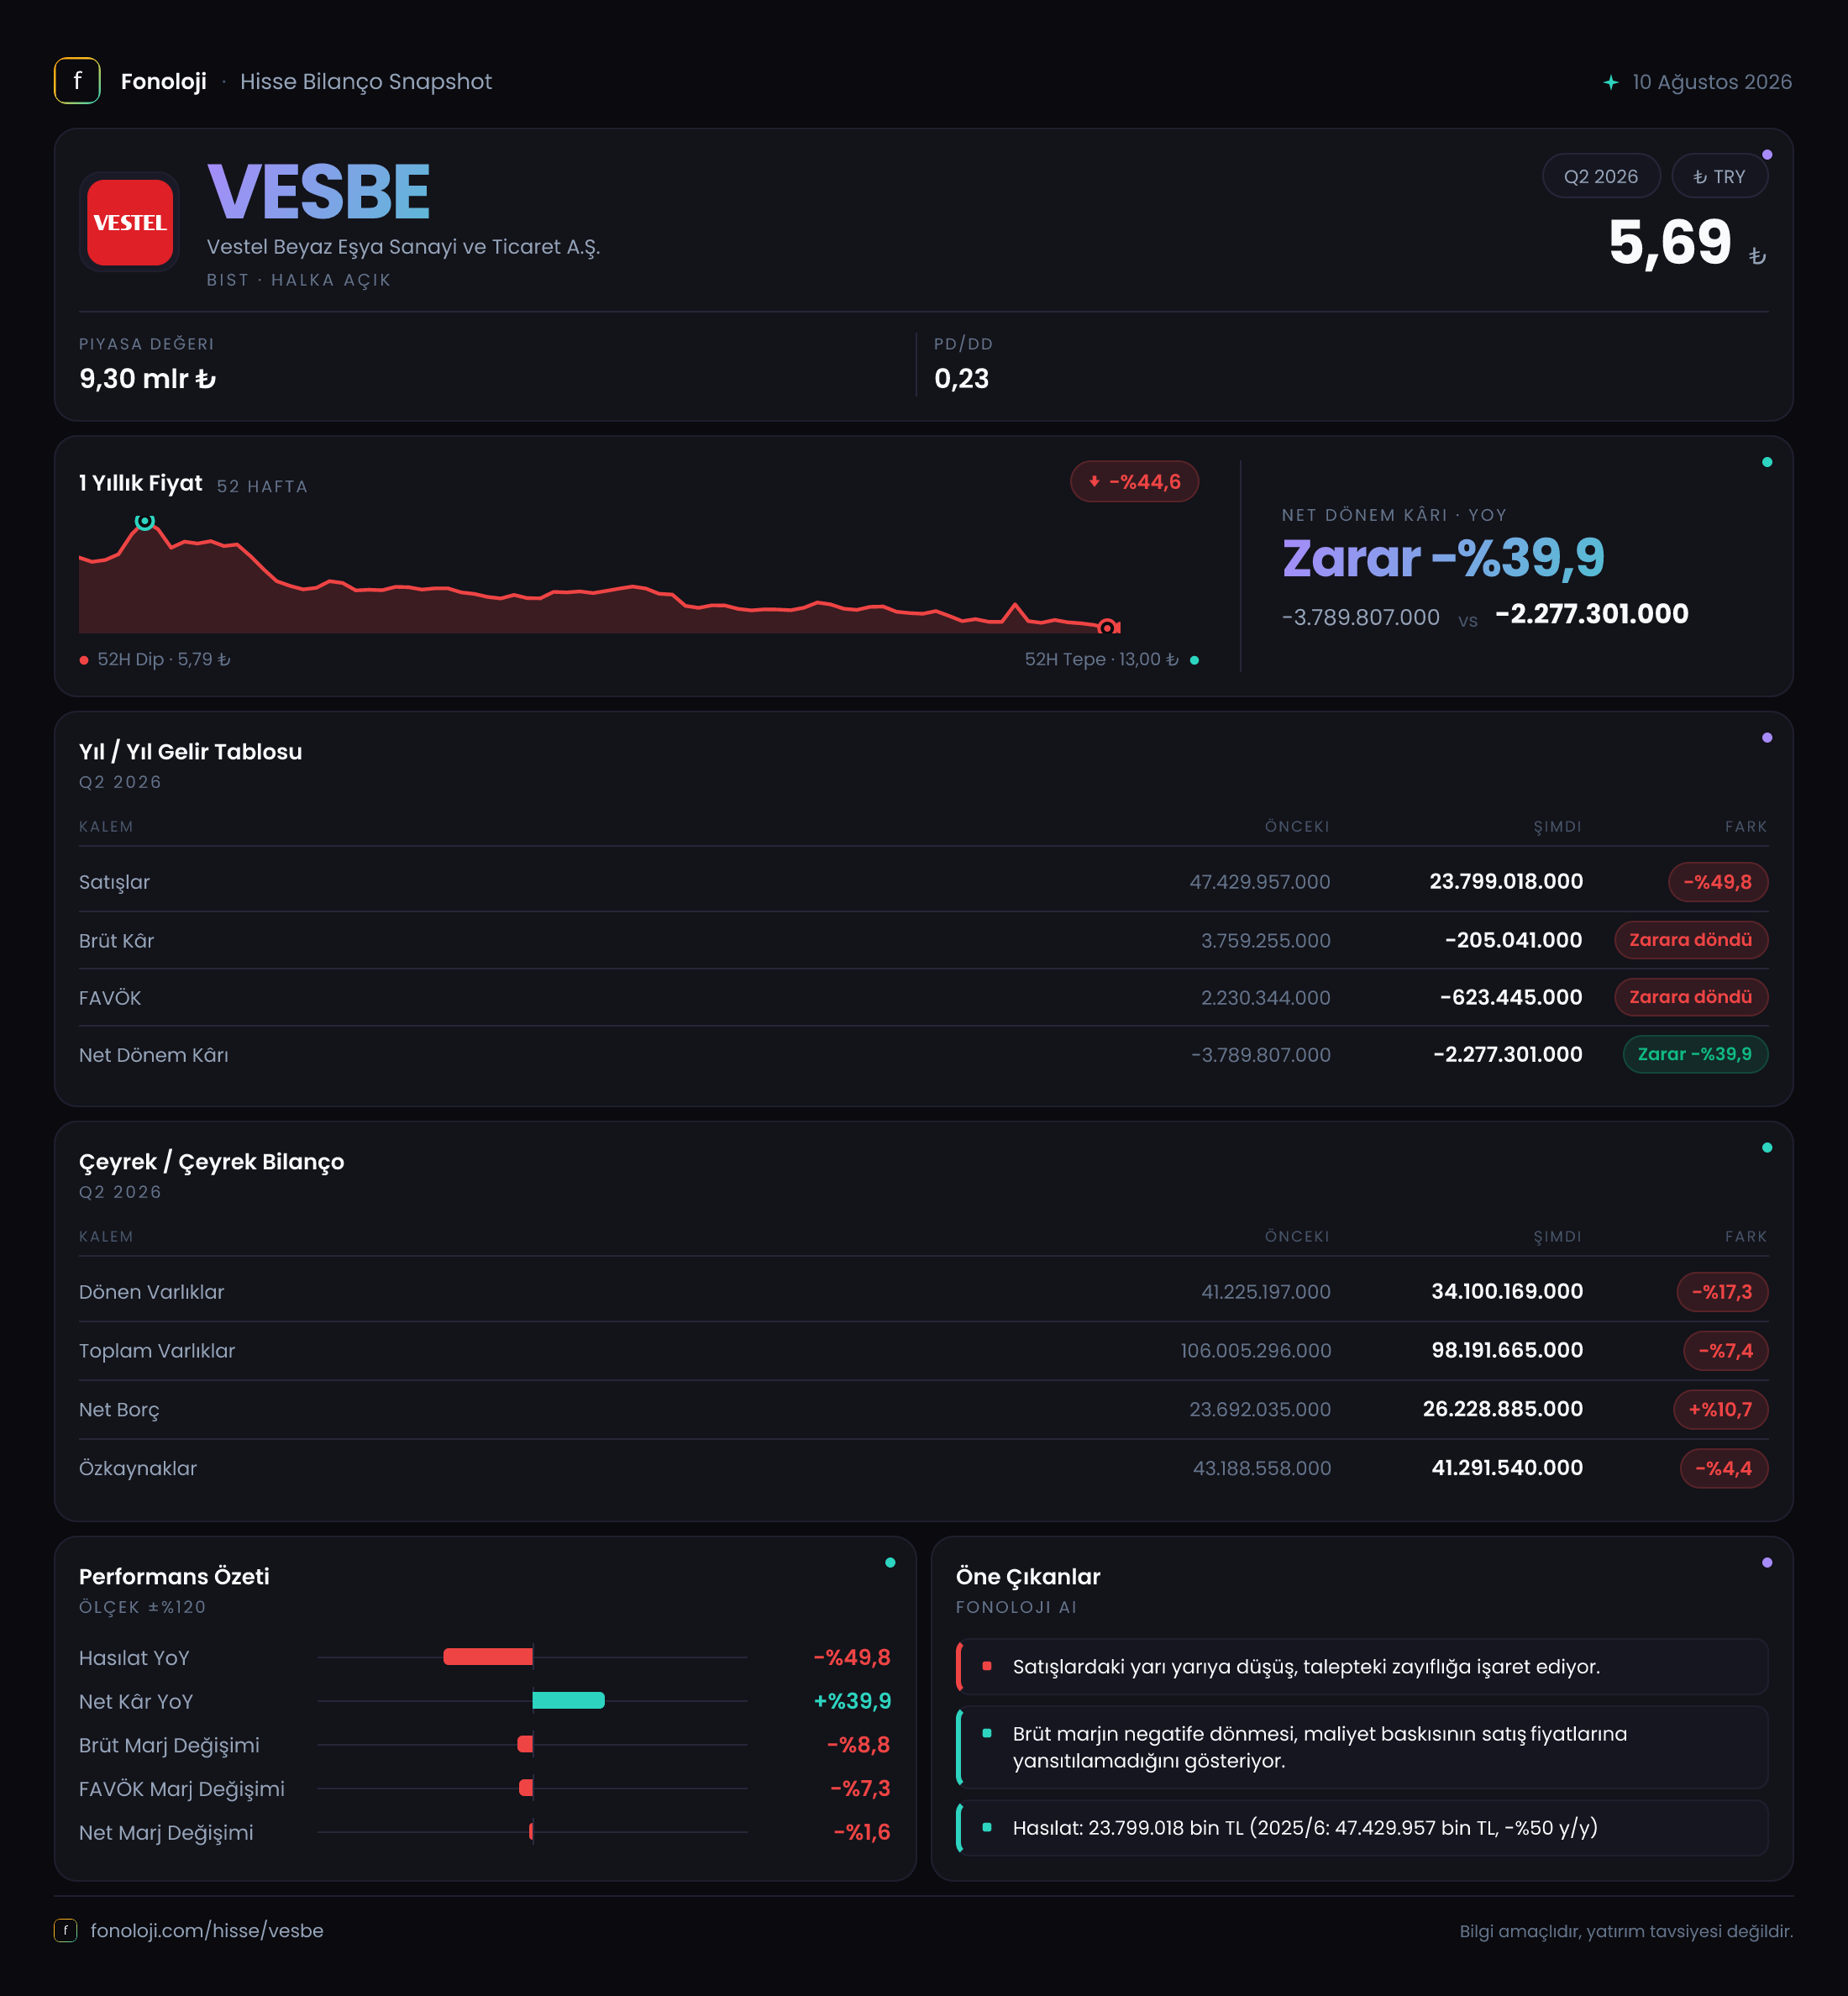
Vestel Beyaz Eşya, buzdolabı, çamaşır makinesi, bulaşık makinesi ve benzeri dayanıklı tüketim ürünlerinin üretim ve satışını yapan, ihracat ağırlığı yüksek bir sanayi şirketidir. 2026/6AB sonuçlarının ana mesajı, finansal tablolardaki net zarar iyileşmesine rağmen operasyonel görünümün belirgin biçimde bozulduğudur. Satışlar yarı yarıya gerilerken brüt kâr ve FAVÖK negatife dönmüş; buna karşılık 3,5 milyar TL’lik net parasal pozisyon kazancı zararın geçen yılın aynı dönemine göre daha sınırlı kalmasını sağlamıştır. Dolayısıyla bu dönemde net kâr satırına değil, şirketin ana faaliyetlerinin neden zarar ürettiğine ve borçluluğun nasıl evrildiğine odaklanmak gerekir.
Satış Hikayesi
VESBE’nin satışları 23,8 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 47,4 milyar TL’ye kıyasla %49,8 düştü. Şirketin satışları 2025/6 döneminde 25,2 milyar TL seviyesindeydi; mevcut veriyle bakıldığında dönemsel olarak da yaklaşık %5,6 gerileme görülüyor. Ancak iki dönem arasındaki bu sınırlı düşüş, yıllık bazdaki sert daralmayı telafi etmiyor.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların yaklaşık yarı yarıya düşmesi, yalnızca fiyatlama etkisinin zayıf kaldığını değil, satış hacmi, ürün karması veya ihracat talebi tarafında da ciddi baskı bulunduğunu gösteriyor. Şirketin faaliyet gösterdiği beyaz eşya pazarı, tüketici talebine, faiz oranlarına, konut hareketliliğine ve Avrupa’daki ekonomik aktiviteye duyarlı. Bu nedenle satışlardaki gerileme, sadece muhasebesel bir küçülme olarak değil, şirketin kapasite kullanımını ve sabit maliyet emilimini de etkileyen operasyonel bir sorun olarak okunmalı.
Öte yandan elimizde çeyreklik bazda yalnızca 2025/6 satış verisi bulunduğu için 2026 yılının ilk ve ikinci çeyreği arasındaki ivmeyi ayrıştırmak mümkün değil. Satış daralmasının yılın başından itibaren devam edip etmediğini veya ikinci çeyrekte belirginleşip belirginleşmediğini görmek için daha ayrıntılı çeyreklik gelir tablosu beklenmeli.
Kârlılık
Kârlılık tablosu, satışlardaki düşüşten daha sert bir bozulmaya işaret ediyor:
- Brüt kâr: -205,0 milyon TL; geçen yıl 3,8 milyar TL idi.
- Brüt marj: yaklaşık -%0,9; geçen yıl yaklaşık %8,0.
- FAVÖK: -623,4 milyon TL; geçen yıl 2,2 milyar TL.
- FAVÖK marjı: yaklaşık -%2,6; geçen yıl yaklaşık %4,6.
- Net dönem zararı: -2,3 milyar TL; geçen yıl -3,8 milyar TL.
Brüt marjın yaklaşık 9 puan gerileyerek negatife dönmesi, şirketin satış gelirlerinin ürün maliyetlerini dahi karşılamadığını gösteriyor. Bu tablo; hammadde maliyetleri, enerji ve işçilik giderleri, kur hareketleri, düşük kapasite kullanımı veya daha düşük marjlı ürünlere yönelim gibi unsurların birleşiminden kaynaklanabilir. Veride bu nedenleri ayrıştıracak detay bulunmadığı için tek bir sebep atfetmek doğru olmaz; ancak sonuç nettir: temel üretim ekonomisi bu dönemde şirket aleyhine çalışmıştır.
FAVÖK marjının %4,6’dan -%2,6’ya gerilemesi, brüt kârdaki bozulmanın faaliyet giderleri sonrasında daha da ağırlaştığını ortaya koyuyor. Başka bir ifadeyle VESBE, yalnızca ürün başına yeterli kâr üretememekle kalmamış, satış ve yönetim giderleri gibi operasyonel giderleri de karşılayamamıştır. Bu, sürdürülebilirlik açısından net zarardan daha önemli bir uyarıdır.
Net zarar geçen yılki 3,8 milyar TL’den 2,3 milyar TL’ye gerileyerek %39,9 iyileşmiş görünse de bu gelişme operasyonel kârlılıktan gelmiyor. Aksine, faaliyet kârı negatife dönerken net parasal pozisyon kazancı 2,6 milyar TL’den 3,5 milyar TL’ye yükselmiştir. Dolayısıyla zarar azalması olumlu görünse de şirketin ana iş modelinde henüz bir toparlanma sinyali vermiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 106,0 milyar TL’den 98,2 milyar TL’ye gerileyerek %7,4 azaldı. Bu düşüşün önemli kısmı dönen varlıklardaki azalmadan geliyor. Dönen varlıklar 41,2 milyar TL’den 34,1 milyar TL’ye inerek %17,3 geriledi. Bu hareket, stoklar, ticari alacaklar veya nakit ve benzeri kalemlerde daralma olabileceğine işaret eder; ancak alt kırılım verilmediği için bilanço likiditesindeki değişimin hangi kalemden kaynaklandığı kesin biçimde söylenemez.
Duran varlıklar ise 64,8 milyar TL’den 64,1 milyar TL’ye gerileyerek daha sınırlı, %1,1’lik bir değişim gösterdi. Bu durum, varlık tabanının esas olarak korunurken işletme sermayesi tarafında küçülme yaşandığını düşündürüyor.
Özkaynaklar 43,2 milyar TL’den 41,3 milyar TL’ye düşerek %4,4 geriledi. Dönem zararı özkaynakları aşağı çekerken, toplam varlıkların azalmasına rağmen net borcun artması bilanço kalitesini zayıflatıyor. Net borç 23,7 milyar TL’den 26,2 milyar TL’ye yükselerek %10,7 arttı. Şirketin FAVÖK’ü negatif olduğu için net borç/FAVÖK oranı matematiksel olarak anlamlı bir kaldıraç göstergesi değil; yine de operasyonel nakit üretimi negatife dönerken borcun artması, finansal esnekliğin daraldığına işaret ediyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin net parasal pozisyon kazancı 3,5 milyar TL’ye yükseldi; geçen yıl bu tutar 2,6 milyar TL idi. %37’lik artış, enflasyon muhasebesinin gelir tablosunda önemli bir dengeleyici rol oynadığını gösteriyor. Net parasal varlık taşıyan şirketlerde yüksek enflasyon, parasal varlıkların satın alma gücü kaybı nedeniyle gider; net parasal yükümlülük taşıyan şirketlerde ise borçların reel değer kaybı kazanç yaratabilir.
VESBE’de bu kalem net kazanç olarak ortaya çıktığı için şirketin parasal yükümlülük yapısının enflasyon muhasebesi altında fayda sağladığı anlaşılıyor. Ancak bu kazanç, kasaya giren operasyonel bir nakit değildir ve üretim faaliyetlerinin kârlı hale geldiği anlamına gelmez. Nitekim net parasal kazanca rağmen şirketin net zararı devam ediyor. Bu nedenle yatırımcı, TAS 29 kaynaklı kazancı faaliyet performansından ayrı değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
VESBE’nin 2026/6AB görünümünde en kritik konu, net zararın azalması değil, brüt kâr ve FAVÖK’ün negatife dönmesi. Fırsat tarafında, satışların yeniden toparlanması, ürün fiyatlarının maliyetlerle daha iyi dengelenmesi ve kapasite kullanımının yükselmesi halinde faaliyet kârlılığında güçlü bir baz etkisi oluşabilir. Geçen yılın yüksek marjları geri kazanılmasa bile, negatif marjların pozitife dönmesi net sonuç üzerinde belirgin etki yaratacaktır.
Bununla birlikte riskler daha somut görünüyor:
- %49,8’lik satış daralması, talep ve hacim tarafında ciddi baskı olduğunu gösteriyor.
- Brüt marjın -%0,9’a gerilemesi, fiyat-maliyet dengesinin bozulduğunu ortaya koyuyor.
- Net borcun 26,2 milyar TL’ye yükselmesi, negatif FAVÖK ortamında finansman riskini artırıyor.
- Özkaynakların %4,4 gerilemesi, zararların bilanço tamponunu aşındırdığını gösteriyor.
- Net parasal pozisyon kazancı zararı azaltıyor; ancak bu kalem faaliyet kârlılığının yerine geçemez.
Bu nedenle izlenmesi gereken ana göstergeler, yeni dönemde satışların yeniden büyüyüp büyümediği, brüt marjın sıfırın üzerine çıkıp çıkmadığı, FAVÖK’ün pozitife dönmesi ve net borcun gerileyip gerilemediğidir. Bu dört başlıkta kalıcı iyileşme görülmeden yalnızca net zarardaki düşüşü toparlanma sinyali olarak değerlendirmek erken olur.
Yatırım tavsiyesi değildir.