
Açılış
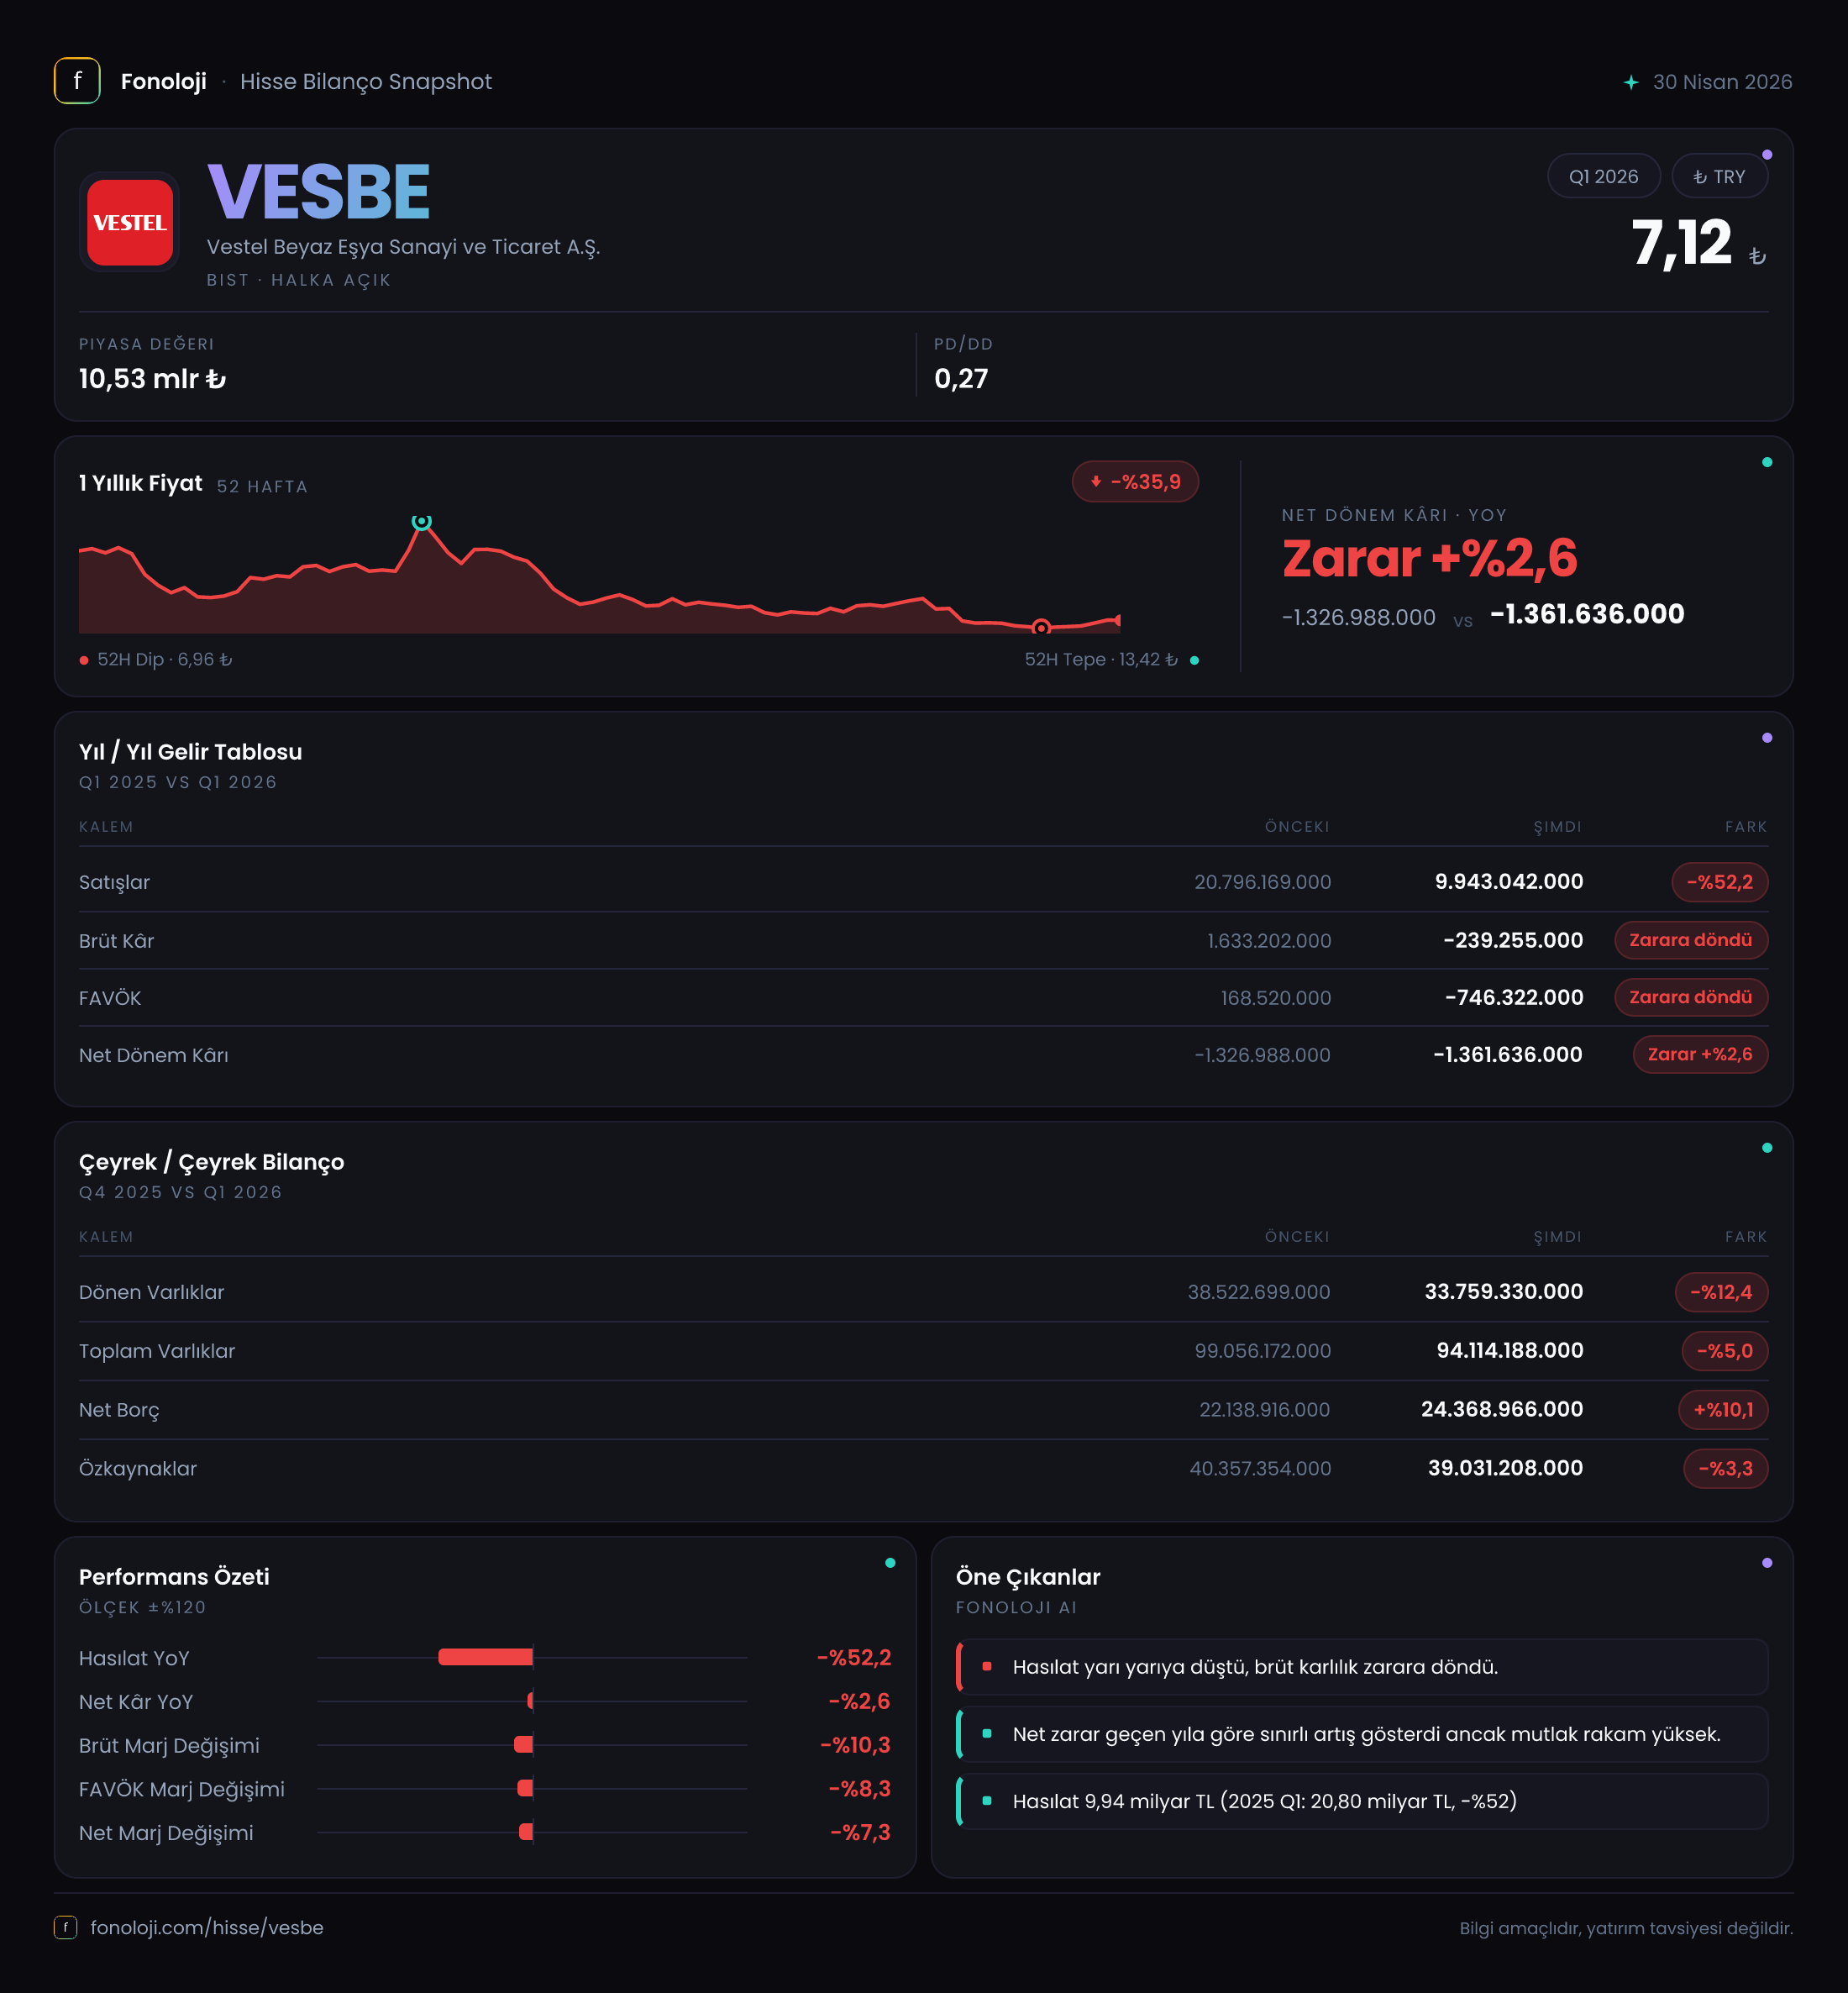
Vestel Beyaz Eşya, buzdolabı, çamaşır makinesi, bulaşık makinesi ve benzeri beyaz eşya ürünlerinin üretim ve satışını gerçekleştiren, ihracat ağı güçlü bir sanayi şirketidir. 2026’nın ilk çeyreği, şirket açısından satış hacminin sert daraldığı, operasyonel marjların negatife döndüğü ve bilanço üzerindeki borç baskısının arttığı zorlu bir dönem olarak öne çıkıyor. Satışlar yıllık bazda %52,2 gerileyerek 9,9 milyar TL’ye inerken, brüt kâr ve FAVÖK zarar bölgesine geçti. Net parasal pozisyonun 1,9 milyar TL’ye yükselmesi zararı sınırlasa da, şirketin temel faaliyet performansındaki bozulmayı telafi etmeye yetmedi ve dönem 1,4 milyar TL net zararla tamamlandı.
Satış Hikayesi
VESBE’nin satışları geçen yılın aynı dönemindeki 20,8 milyar TL’den 9,9 milyar TL’ye geriledi. Bu, yalnızca %52,2’lik nominal bir düşüş değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel açıdan çok daha sert bir daralmaya işaret ediyor. Şirketin satışları enflasyona karşı değer kaybetmekle kalmamış, nominal olarak da yarıdan fazla küçülmüş durumda.
Burada dikkat edilmesi gereken temel nokta, satışlardaki düşüşün tek başına fiyatlama etkisiyle açıklanamayacak kadar yüksek olmasıdır. Beyaz eşya sektöründe iç talep, ihracat siparişleri, Avrupa’daki tüketici harcamaları, kur seviyesi ve üretim kapasitesi kullanımı birlikte önem taşır. Ancak paylaşılan veriler, satış daralmasının hangi coğrafyadan veya hangi ürün grubundan kaynaklandığını göstermiyor. Bu nedenle ilk çeyrekteki gerilemenin iç pazar, ihracat veya ürün karması bazında ayrıştırılması için şirketin faaliyet raporu ve detaylı sunumunun incelenmesi gerekiyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi mevcut. Dolayısıyla satışların 2025/12’ye veya 2025’in son çeyreğine göre nasıl seyrettiğini bu veri setiyle ölçemiyoruz. Yine de mevcut tablo, şirketin yeni yıla güçlü bir satış ivmesiyle başlamadığını açık biçimde gösteriyor. Satış hacmindeki bu sert düşüş, sabit üretim ve işletme giderlerinin ciroya oranını yükselterek kârlılığı da doğrudan baskılamış görünüyor.
Kârlılık
Kârlılık tarafında bozulma satışlardaki düşüşten daha sert gerçekleşmiş. Brüt kâr, geçen yılın aynı dönemindeki 1,6 milyar TL’den 239,3 milyon TL brüt zarara döndü. Böylece brüt marj, yaklaşık %7,7’den -%2,4’e geriledi. Başka bir ifadeyle şirket, satış gelirinin her 100 TL’sinde geçen yıl yaklaşık 7,7 TL brüt kâr üretirken, bu çeyrekte üretim ve satış maliyetleri gelirleri aşmış ve her 100 TL satışta yaklaşık 2,4 TL brüt zarar oluşmuş.
FAVÖK de benzer bir tablo sergiliyor. Geçen yıl 916,9 milyon TL FAVÖK ve yaklaşık %4,4 FAVÖK marjı üreten şirket, bu dönemde 458,5 milyon TL FAVÖK zararı açıkladı. FAVÖK marjı -%4,6’ya geriledi. Brüt marjın negatife dönmesi, üretim maliyetleri ile satış fiyatları arasındaki dengenin bozulduğunu; FAVÖK zararının ortaya çıkması ise faaliyet giderlerinin de daralan ciro üzerinde ağırlaştığını gösteriyor.
Net kâr tarafında zarar geçen yılki 1,3 milyar TL’den 1,4 milyar TL’ye yükseldi. Yıllık değişim yalnızca %2,6’lık bir kötüleşmeye işaret etse de bu sınırlı değişim olumlu okunmamalı. Çünkü operasyonel sonuçlar dramatik biçimde bozulurken, net zararın daha fazla büyümemesinin ana nedeni 1,9 milyar TL’lik net parasal pozisyon kazancı oldu. Faaliyet dışı bu katkı olmasaydı, operasyonel zararın net kâr üzerindeki etkisi çok daha belirgin olacaktı.
Özetle, VESBE’nin kârlılık hikâyesinde ana sorun net zarar rakamından ziyade zararın kaynağıdır. Şirketin temel üretim ve satış faaliyetleri bu çeyrekte kâr yaratamamış, hatta brüt kâr seviyesinde zarar üretmiştir.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 99,1 milyar TL’den 94,1 milyar TL’ye geriledi. %5’lik bu düşüşün ana kaynağı dönen varlıklardaki azalma oldu. Dönen varlıklar 38,5 milyar TL’den 33,8 milyar TL’ye inerek %12,4 geriledi. Bu azalma; nakit, ticari alacaklar veya stoklarda yaşanan değişimlerden kaynaklanabilir, ancak alt kırılımlar paylaşılmadığı için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Duran varlıklar ise 60,5 milyar TL’den 60,4 milyar TL’ye gelerek büyük ölçüde yatay kaldı. Bu görünüm, şirketin uzun vadeli üretim altyapısında önemli bir bilanço hareketi olmadığını; buna karşılık işletme sermayesi tarafının daha fazla değiştiğini düşündürüyor.
Net borç 22,1 milyar TL’den 24,4 milyar TL’ye yükseldi. %10,1’lik bu artış, satışların yarıdan fazla düştüğü bir dönemde özellikle dikkat çekici. Çünkü borç aynı kalmış olsa bile küçülen ciro ve negatife dönen FAVÖK, borcun taşınabilirliğini zorlaştırır. Net borç/FAVÖK rasyosu bu çeyrekte FAVÖK negatif olduğu için matematiksel olarak anlamlı bir finansal sağlık göstergesi olmaktan çıkıyor. Öncelikli takip noktası, şirketin yeniden pozitif FAVÖK üretip üretemeyeceği ve bunun ne kadar sürede gerçekleşeceği.
Özkaynaklar 40,4 milyar TL’den 39,0 milyar TL’ye gerileyerek %3,3 azaldı. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %41 seviyesinde kalıyor. Bu, bilançonun tamamıyla borçla finanse edilmediğini gösteren olumlu bir unsur. Ancak zarar devam eder ve net borç yükselirse, özkaynak tamponu zaman içinde zayıflayabilir.
Net Parasal Pozisyon (TAS 29)
TMS 29/TAS 29 kapsamında enflasyon muhasebesi uygulaması, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin satın alma gücündeki değişimini finansal tablolara yansıtıyor. VESBE’nin net parasal pozisyonu bu dönemde 1,9 milyar TL oldu; geçen yıl aynı dönemdeki 1,5 milyar TL’ye kıyasla %24,7 arttı.
Bu kalem, şirketin enflasyon muhasebesi etkisiyle net parasal kazanç yazdığını gösteriyor. Net parasal pozisyonun satışlara oranı da bu çeyrekte yaklaşık %19,2 seviyesinde. Ancak bu kazanç, şirketin kasasına giren operasyonel bir nakit akışı olarak değerlendirilmemeli. Daha çok parasal kalemlerin enflasyon karşısındaki değer kaybının muhasebesel etkisini yansıtır.
Dolayısıyla 1,9 milyar TL’lik katkı, brüt zarar ve FAVÖK zararının yarattığı operasyonel problemi ortadan kaldırmıyor. Tam tersine, net parasal kazancın net zararı sınırladığı bir dönemde şirketin gerçek faaliyet performansını brüt kâr ve FAVÖK satırlarından takip etmek daha sağlıklı.
Yatırımcı için Ne Anlama Geliyor?
VESBE’nin 2026/3 sonuçları, kısa vadede yatırımcı açısından savunmacı okunması gereken bir tablo sunuyor. En önemli riskler şunlar:
- Satışların yıllık bazda %52,2 gerilemesi ve bu düşüşün yüksek enflasyon ortamında reel olarak daha da sert olması,
- Brüt marjın %7,7’den -%2,4’e, FAVÖK marjının ise %4,4’ten -%4,6’ya düşmesi,
- Net borcun 24,4 milyar TL’ye yükselmesi,
- Negatif FAVÖK nedeniyle borçluluk rasyolarının anlamlı biçimde ölçülememesi.
Buna karşılık, duran varlıkların büyük ölçüde korunması ve özkaynakların toplam varlıkların yaklaşık %41’ini oluşturması bilanço açısından tamamen zayıf bir yapı olmadığını gösteriyor. Fırsat tarafında ise satış hacminin toparlanması, ürün fiyatları ile maliyetler arasındaki makasın açılması ve ihracat pazarlarında talebin güçlenmesi halinde operasyonel kaldıraç etkisi görülebilir. Ancak bunun gerçekleştiğini söylemek için önce pozitif brüt marj ve pozitif FAVÖK üretiminin yeniden başlaması gerekiyor.
Bir sonraki dönemde yatırımcıların özellikle satışların çeyreklik bazda toparlanıp toparlanmadığına, brüt marjın negatifi terk edip etmediğine, net borcun seyrine ve işletme sermayesi kalemlerine odaklanması gerekir. Mevcut veriler, net parasal pozisyonun desteğine rağmen şirketin temel faaliyetlerinde henüz bir iyileşme olmadığını gösteriyor.
Yatırım tavsiyesi değildir.