
Açılış
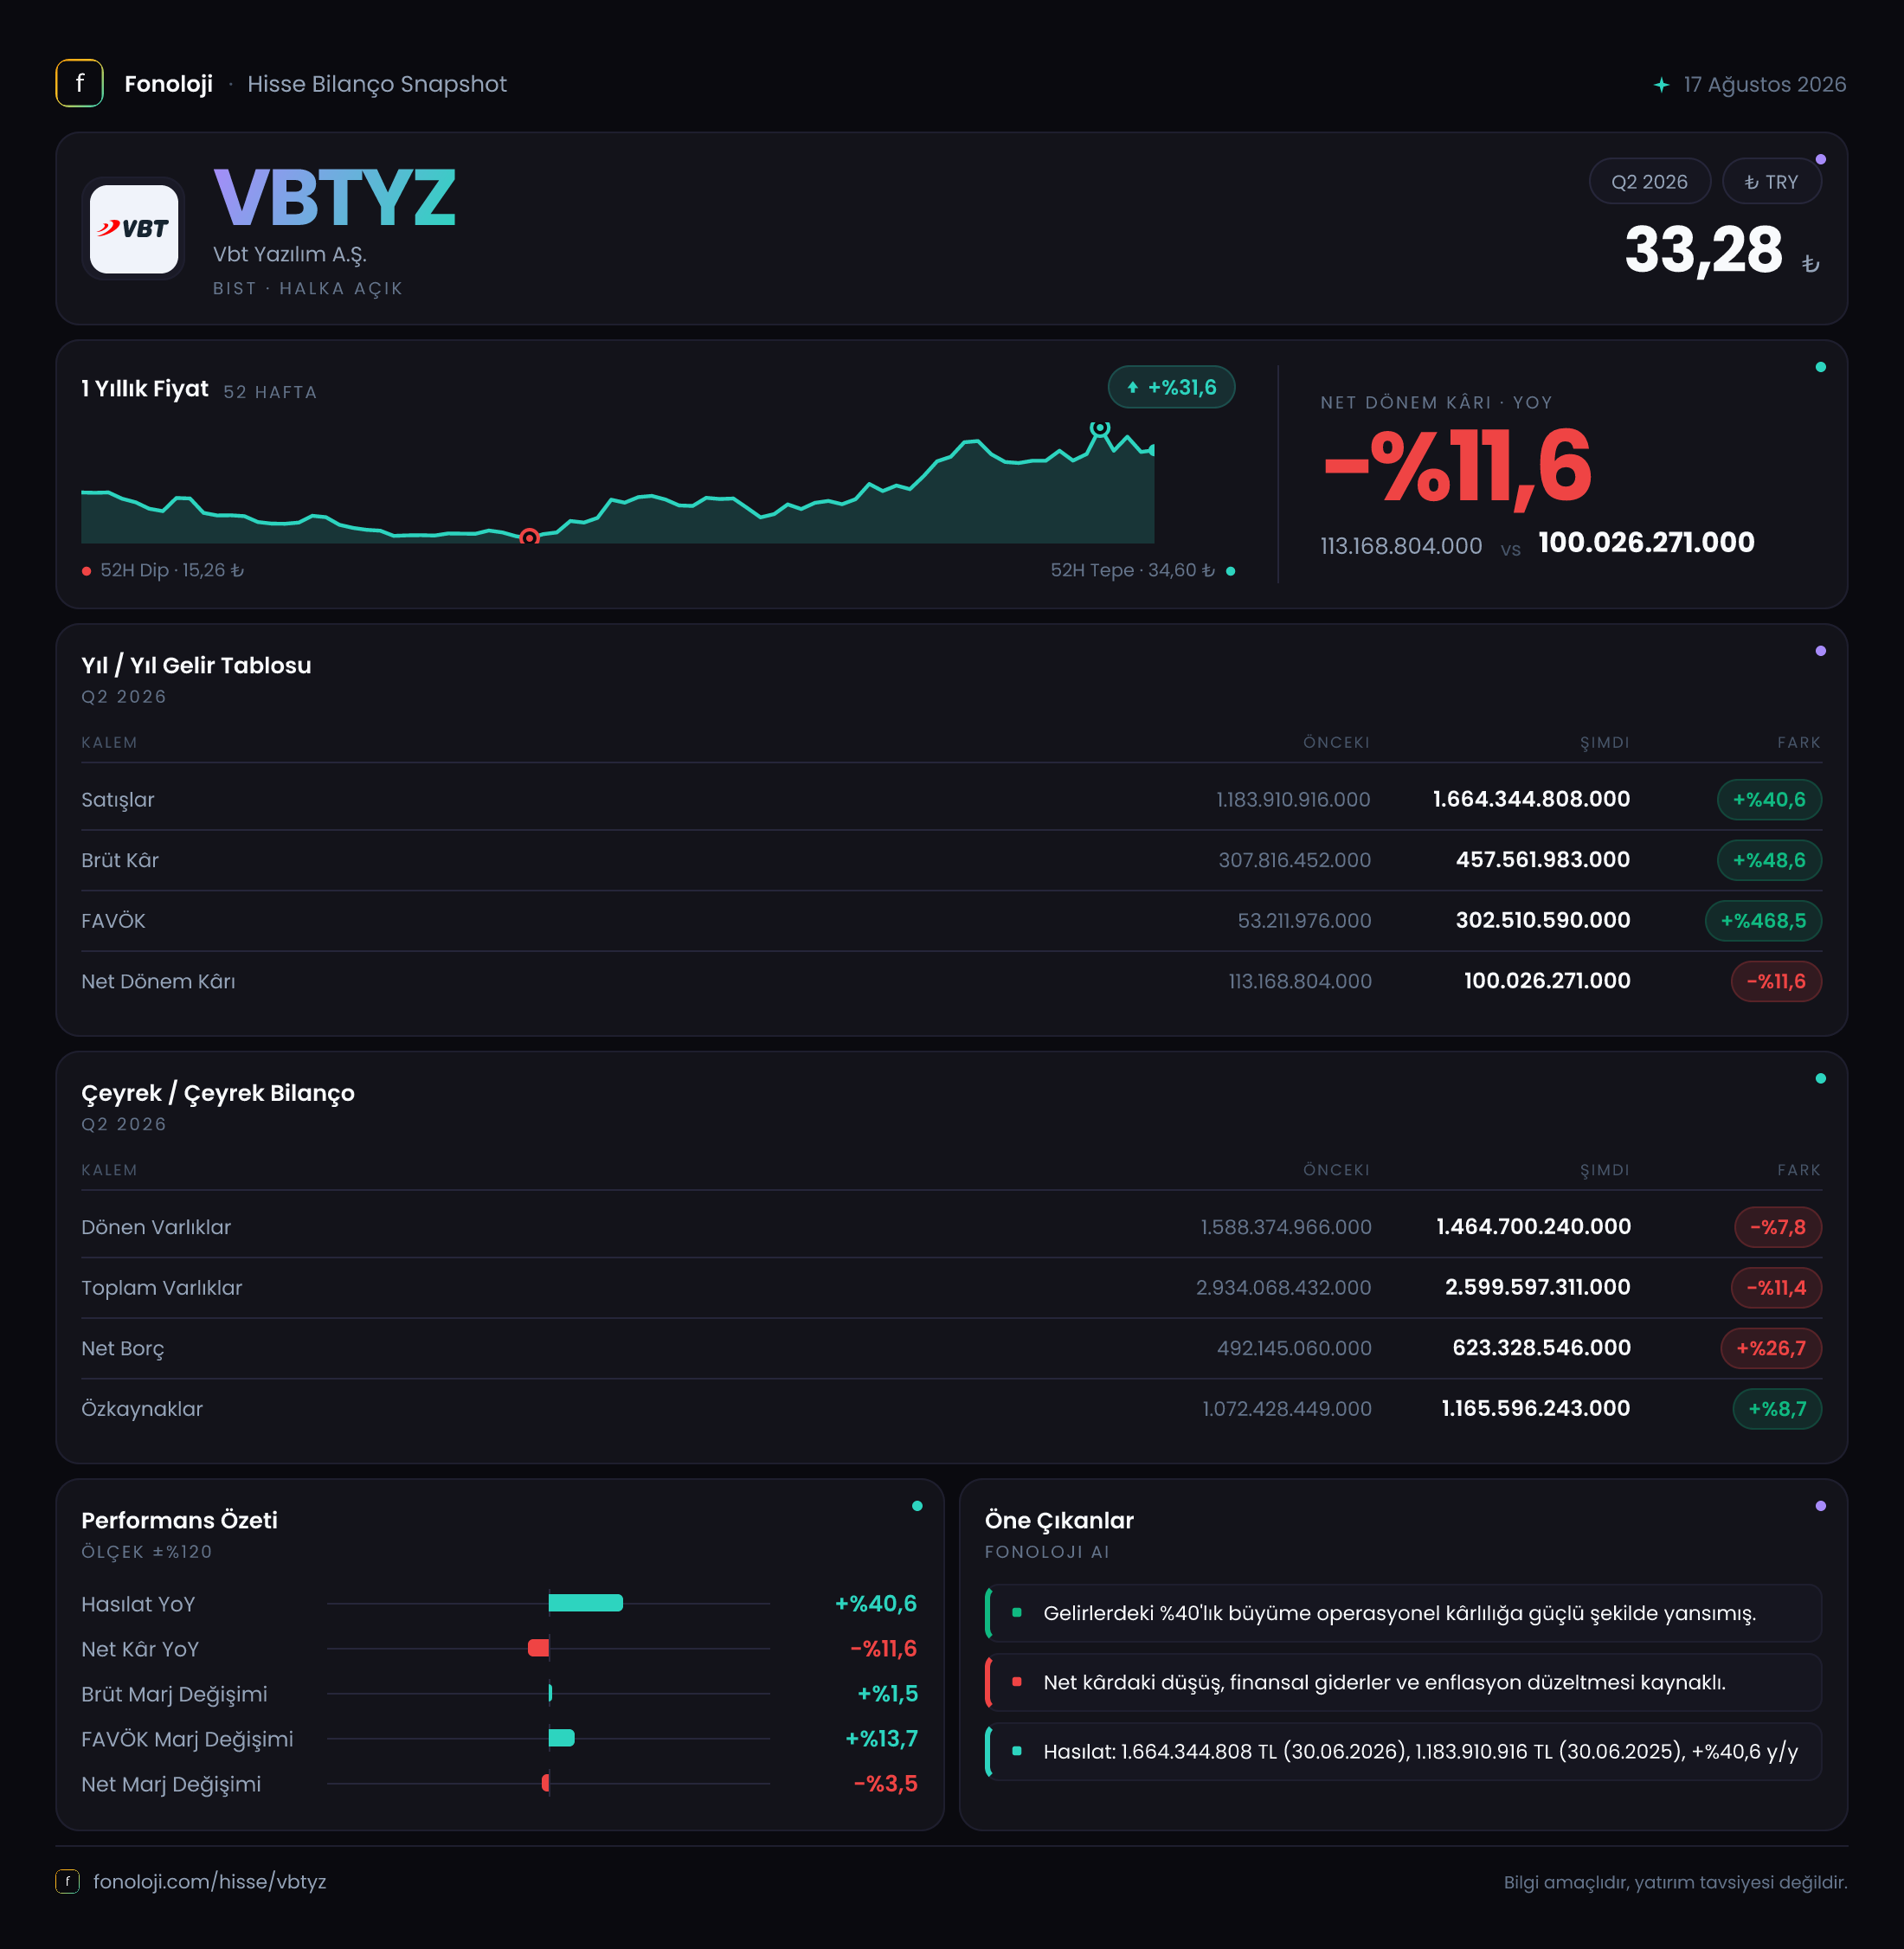
VBT Yazılım, teknoloji ve yazılım çözümleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde satışlarını ve faaliyet kârlılığını belirgin biçimde artırdı. İlk bakışta en dikkat çekici gelişme, FAVÖK’ün geçen yılın aynı dönemine göre %468,5 yükselerek 302,5 milyon TL’ye ulaşması. Ancak bu güçlü operasyonel iyileşme net kâra aynı ölçüde yansımamış; net dönem kârı %11,6 gerileyerek 100 milyon TL seviyesinde kalmış. Dolayısıyla hikâyenin bir tarafında marj toparlanması ve güçlü faaliyet performansı, diğer tarafında ise artan net borç ve faaliyet kârı ile net kâr arasındaki belirgin ayrışma bulunuyor.
Satış Hikayesi
VBTYZ’nin satışları, 2026/6AB’de 1,7 milyar TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 1,2 milyar TL seviyesindeydi; böylece şirket nominal olarak %40,6 büyüme kaydetti. Bu oran, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında ilk bakışta olumlu görünüyor. Bununla birlikte, satışlardaki büyümenin ne kadarının gerçek hacim artışından, ne kadarının fiyatlama ve enflasyon etkisinden kaynaklandığını anlamak için şirketin faaliyet bazında hacim, sözleşme büyüklüğü ve müşteri kırılımını ayrıca izlemek gerekir.
Yine de büyüme yalnızca ciroda kalmamış. Brüt kâr 307,8 milyon TL’den 457,6 milyon TL’ye çıkarak %48,6 artmış. Brüt kârdaki artışın satış büyümesini aşması, şirketin ürün ve hizmet karmasında veya fiyatlama gücünde bir iyileşmeye işaret ediyor olabilir. Bu nokta, özellikle yazılım ve teknoloji hizmetlerinde düşük marjlı projeler ile daha yüksek katma değerli çözümlerin dağılımının önemli olması nedeniyle yakından takip edilmeli.
Çeyreklik veri tarafında mevcut bilgi sınırlı. Verilen 2025/6 çeyrek satış rakamı 476,7 milyon TL; ancak mevcut dönem için karşılaştırılabilir tek çeyrek satış verisi sunulmadığından, çeyrekten çeyreğe ivme hakkında kesin bir yorum yapmak mümkün değil. 2026/6AB rakamının altı aylık birikimli dönem olduğu anlaşıldığı için bu veriyi tek başına bir çeyrek performansı gibi değerlendirmemek gerekir. Sağlıklı bir trend analizi için 2026’nın ilk ve ikinci çeyrek satışlarının ayrı ayrı görülmesi beklenmeli.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %25,7 seviyesinden %26,9’a yükselmiş. Yaklaşık 1,2 puanlık bu iyileşme, satışların yalnızca nominal olarak büyümediğini; brüt kâr üretme kapasitesinin de güçlendiğini gösteriyor. Enflasyonist ortamda bu marjın korunması dahi önemliyken, marjın yükselmesi şirket açısından olumlu bir sinyal.
Asıl dikkat çekici değişim FAVÖK tarafında. FAVÖK, 53,2 milyon TL’den 302,5 milyon TL’ye çıkarken FAVÖK marjı yaklaşık %4,4’ten %17,8’e yükselmiş. Bu, satışlardaki %40,6’lık büyümenin çok üzerinde bir faaliyet kârı artışı anlamına geliyor. Başka bir ifadeyle şirket, ek satışların daha yüksek bir bölümünü faaliyet kârına dönüştürmüş. Bu performans kalıcı hale gelirse VBTYZ’nin değerlemesinde yalnızca ciro büyümesi değil, marj genişlemesi de önemli bir destek unsuru olabilir.
Ancak net kâr tablosu daha temkinli okunmalı. Net dönem kârı 113,2 milyon TL’den 100 milyon TL’ye gerilerken net kâr marjı yaklaşık %9,4’ten %5,9’a düşmüş. FAVÖK marjı güçlü biçimde yükselirken net marjın gerilemesi, faaliyet kârı sonrasında finansman giderleri, amortisman, vergi veya diğer kalemlerin net kârı aşağı çektiğini düşündürüyor. Fakat bu kalemlerin ayrıntısı paylaşılmadığı için hangi unsurun baskın olduğunu kesinleştirmek mümkün değil.
Bu ayrışma yatırımcı açısından kritik: Şirket operasyonel olarak daha verimli çalışıyor olabilir, ancak bu verimlilik henüz hissedar kârına tam olarak dönüşmemiş. Önümüzdeki dönemlerde FAVÖK artışının net kâra ne ölçüde yansıdığı, yatırım tezinin en önemli testlerinden biri olacak.
Bilanço Sağlığı
VBTYZ’nin toplam varlıkları, önceki yıl sonundaki 2,9 milyar TL’den 2,6 milyar TL’ye gerilemiş; düşüş %11,4 seviyesinde. Dönen varlıklar %7,8 azalarak 1,5 milyar TL’ye, duran varlıklar ise %15,7 düşerek 1,1 milyar TL’ye inmiş. Bu küçülme, bilançonun varlık tarafında daralma olduğunu gösteriyor; ancak nakit, ticari alacaklar, stoklar ve maddi olmayan duran varlıkların detayları olmadan bu değişimin niteliğini belirlemek mümkün değil.
Daha önemli konu net borç tarafında. Net borç 492,1 milyon TL’den 623,3 milyon TL’ye yükselmiş; artış %26,7. Buna karşılık FAVÖK’ün 302,5 milyon TL olduğu dikkate alındığında, dönem sonu net borç/FAVÖK oranı yaklaşık 2,1x seviyesinde hesaplanıyor. Bu oran tek başına alarm verici düzeyde değil; ancak net borcun artıyor olması ve bilanço varlıklarının küçülmesi nedeniyle borç dinamiği yakından izlenmeli. Özellikle faiz oranlarının yüksek seyrettiği Türkiye’de, borç artışının finansman giderleri üzerinden net kârı baskılama riski bulunuyor.
Özkaynaklar ise 1,1 milyar TL’den 1,2 milyar TL’ye yükselerek %8,7 arttı. Bu, borçlanmadaki artışa rağmen şirketin sermaye tabanının güçlendiğini gösteren olumlu bir unsur. Ancak özkaynak artışı ile net kâr arasındaki ilişki ve enflasyon muhasebesi etkileri ayrıca incelenmeli; nominal özkaynak büyümesi her zaman reel güçlenme anlamına gelmeyebilir.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu -75 milyon TL seviyesinde. Geçen yıl aynı dönemde bu kalem -77,4 milyon TL idi. Zararın mutlak olarak 2,4 milyon TL azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin sınırlı ölçüde hafiflediğini gösteriyor.
Bununla birlikte VBTYZ hâlâ net parasal pozisyon zararı yazıyor. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket kârına etkisini yansıtıyor. Negatif sonuç, ilgili dönemde enflasyon muhasebesinin net kârı aşağı çektiği anlamına geliyor. Etki geçen yıla göre biraz iyileşmiş olsa da 75 milyon TL’lik yük, 100 milyon TL’lik net dönem kârına kıyasla oldukça yüksek. Başka bir ifadeyle, net parasal pozisyon zararı olmasaydı net kâr daha yüksek görünebilirdi; ancak vergi, finansman ve diğer düzeltmelerin etkisi bilinmediğinden düzeltilmiş kâr hesabı yapılmamalı.
Yatırımcı için Ne Anlama Geliyor?
VBTYZ’de bu dönemin ana mesajı, operasyonel performansın güçlü, net kâr dönüşümünün ise henüz yeterince güçlü olmadığı şeklinde özetlenebilir.
- Fırsat: FAVÖK marjının %4,4’ten %17,8’e yükselmesi, şirketin maliyet yapısında veya iş karmasında önemli bir iyileşme olduğunu gösteriyor.
- Fırsat: Brüt marjın %26,9’a çıkması, fiyatlama ve katma değer üretme kapasitesinin güçlendiğine işaret ediyor.
- Risk: Net borcun %26,7 artarak 623,3 milyon TL’ye yükselmesi, yüksek faiz ortamında finansman baskısını artırabilir.
- Risk: FAVÖK sert biçimde yükselirken net kârın %11,6 gerilemesi, kâr kalitesinin ve faaliyet kârının nakde dönüşümünün sorgulanmasını gerektiriyor.
- Takip edilmesi gerekenler: Gelecek dönemlerde net borç/FAVÖK oranı, finansman giderleri, ticari alacakların seyri ve FAVÖK artışının net kâra yansıma oranı.
Sonuç olarak veri, VBTYZ’nin faaliyet tarafında geçen yıla göre belirgin biçimde güçlendiğini gösteriyor. Ancak bilanço kaldıraçlanması ve net kârın operasyonel performansa ayak uyduramaması, yatırımcıların yalnızca FAVÖK büyümesine odaklanmaması gerektiğini ortaya koyuyor. Çeyreklik karşılaştırma için mevcut veri yetersiz olduğundan, bir sonraki ara dönem raporu özellikle marjların korunup korunmadığı ve borç artışının tersine dönüp dönmediği açısından kritik olacak. Yatırım tavsiyesi değildir.