
Açılış
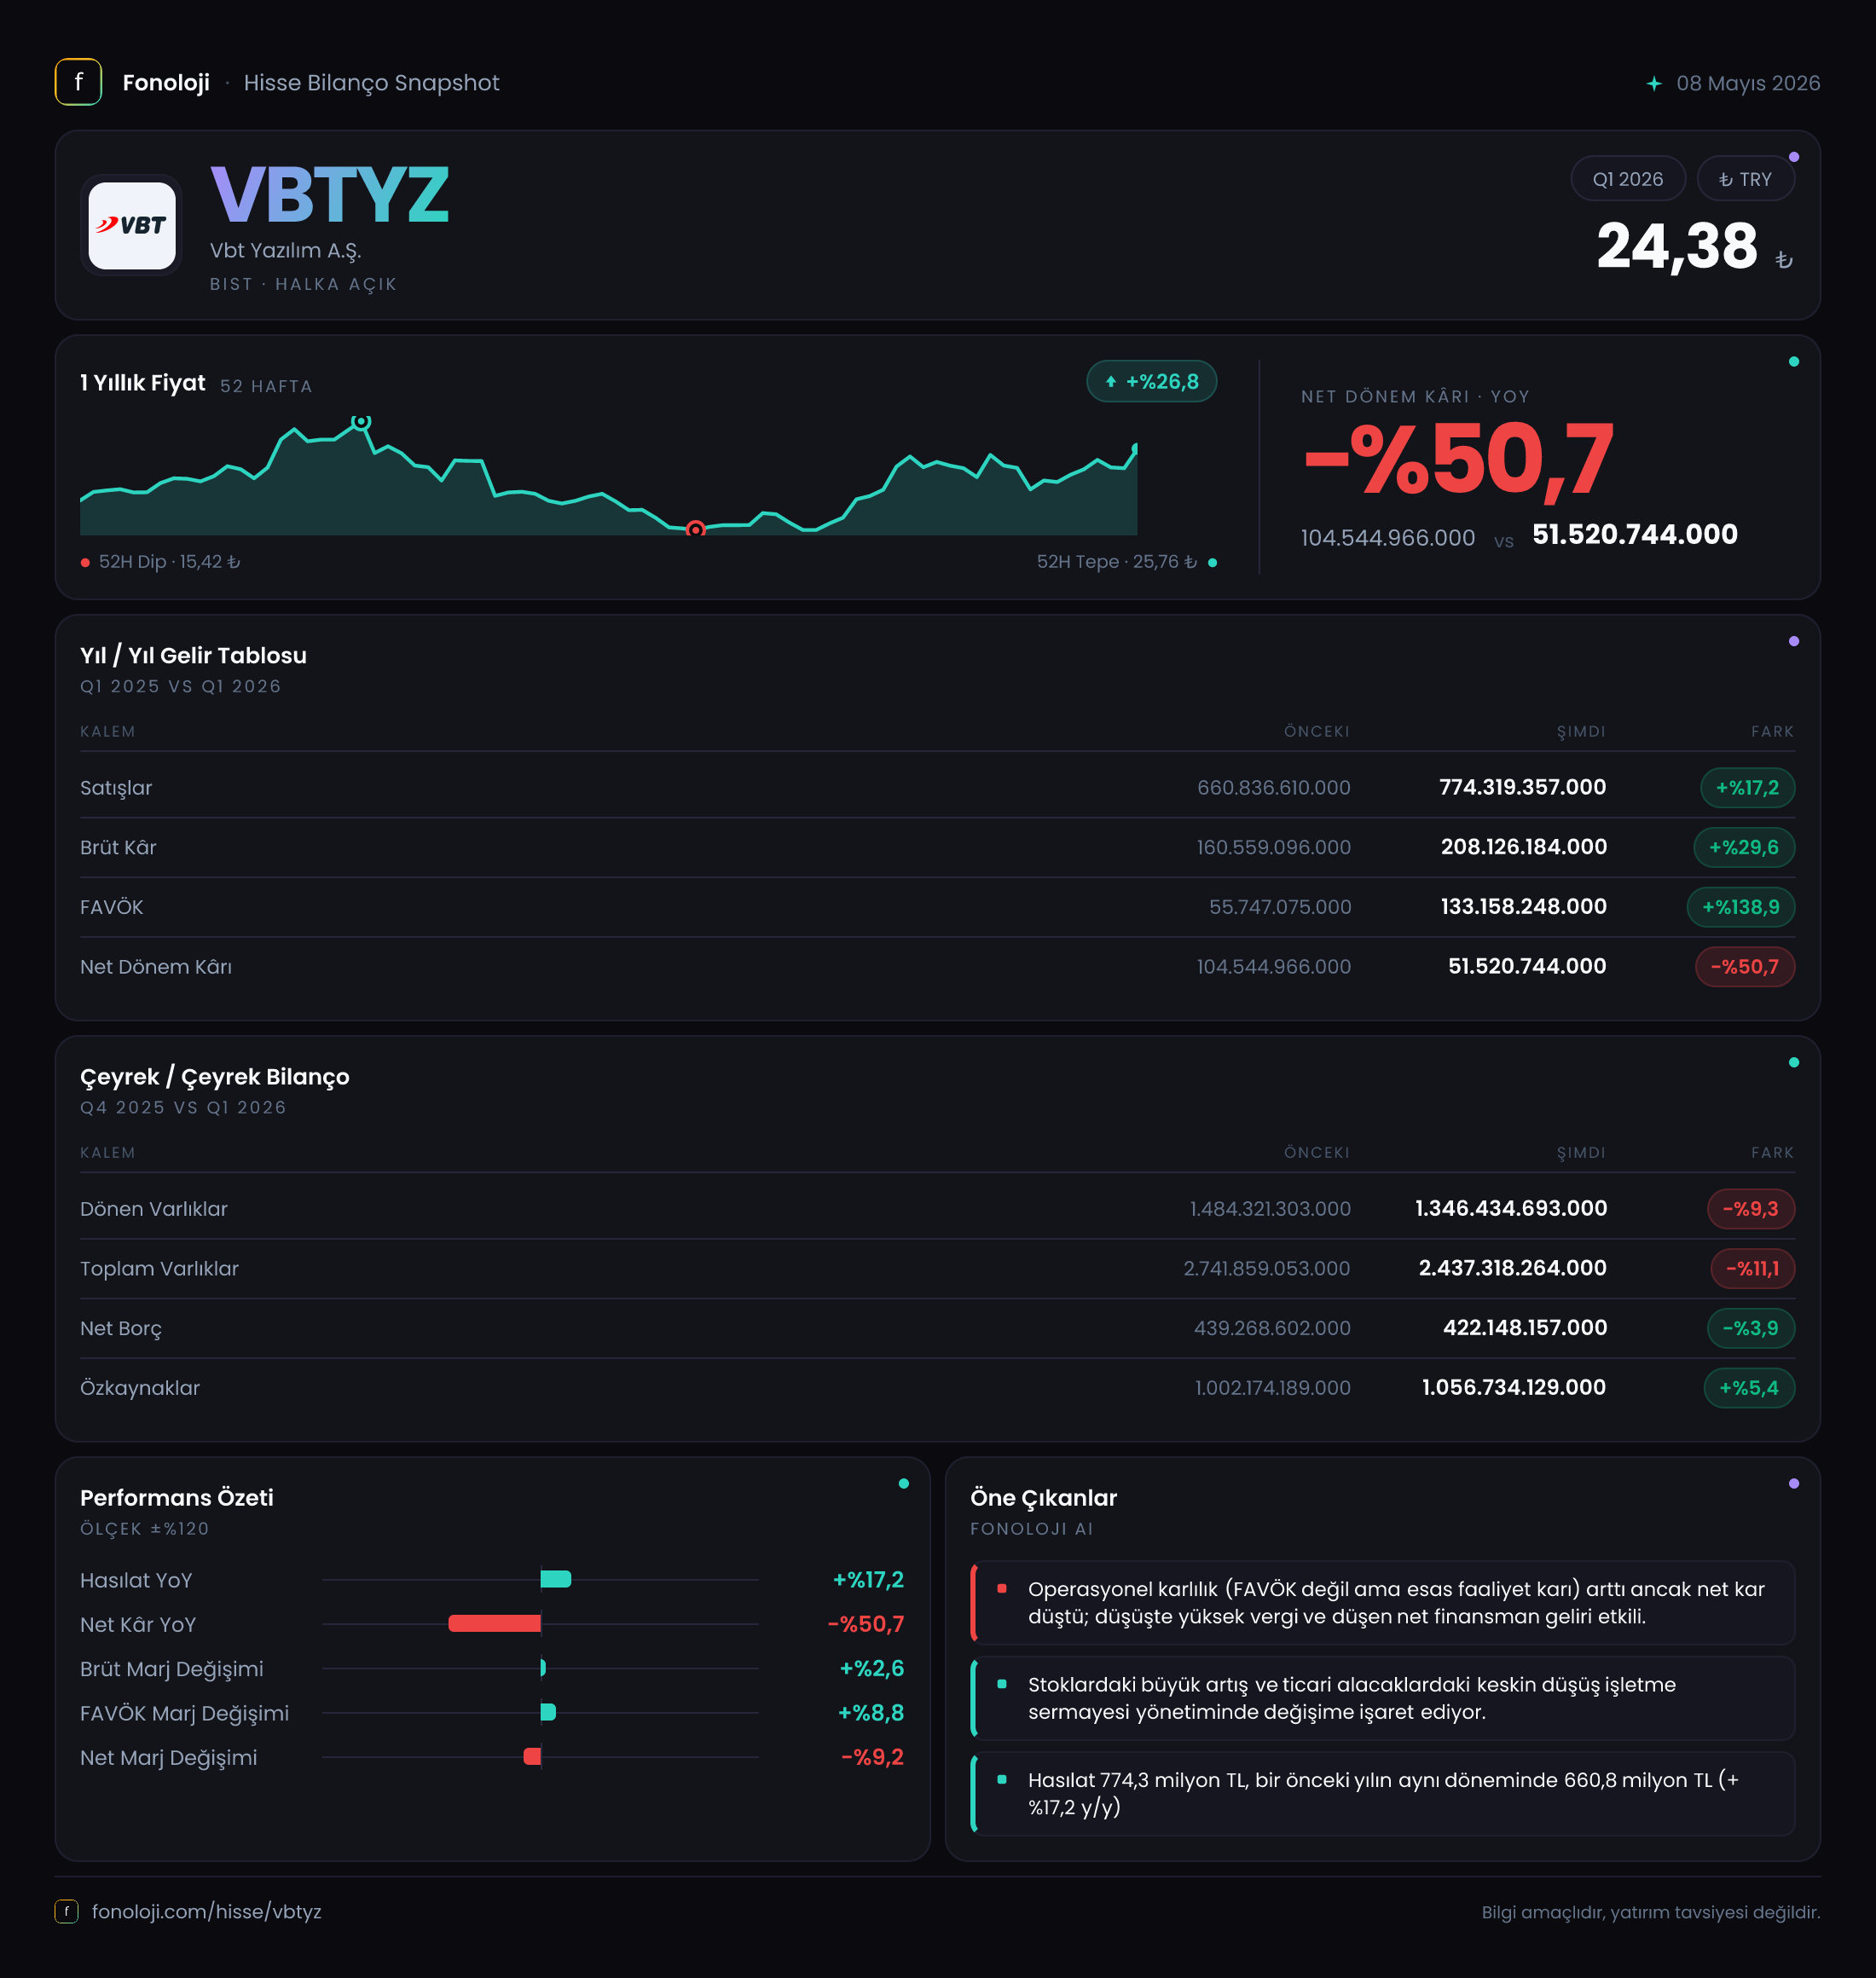
VBT Yazılım, 2026’nın ilk çeyreğinde satışlarını nominal olarak büyütürken operasyonel kârlılığını belirgin biçimde güçlendiren bir görünüm sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %17,2 artarak 774,3 milyon TL’ye yükseldi; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel açıdan yeterince güçlü görünmüyor. Buna karşılık brüt kâr ve özellikle FAVÖK’teki artış, satış kompozisyonu, maliyet kontrolü veya yüksek marjlı işlerin ağırlığındaki değişim sayesinde operasyonel yapının iyileştiğine işaret ediyor. Buna rağmen net dönem kârının %42,9 gerilemesi, operasyonel performans ile nihai kâr arasındaki farkın yatırımcı açısından dikkatle incelenmesi gerektiğini gösteriyor.
Satış Hikayesi
VBTYZ’nin satışları 2025’in ilk çeyreğindeki 660,8 milyon TL’den 774,3 milyon TL’ye çıktı. Tutar bazında bakıldığında şirket yaklaşık 113,5 milyon TL ek satış üretmiş durumda. Ancak bu artışın %17,2 ile gerçekleşmesi, aynı dönemdeki yüksek enflasyonun altında kalıyor. Başka bir ifadeyle, satışlar nominal olarak büyüse de şirketin reel satış hacmi veya satın alma gücü bazında aynı ölçüde genişlediğini söylemek mümkün değil.
Bu ayrım, teknoloji ve yazılım şirketleri açısından özellikle önemli. Yazılım gelirleri lisans, danışmanlık, entegrasyon, bakım veya proje bazlı hizmetlerden oluşabiliyor; bu kalemlerin fiyatlama gücü aynı olmayabiliyor. Verilen finansal tabloda gelirlerin hangi iş kollarından geldiğine dair ayrıntı bulunmadığı için satış büyümesinin hacimden mi, fiyat artışlarından mı veya proje takviminden mi kaynaklandığı kesin olarak ayrıştırılamıyor.
Çeyreklik trend açısından da mevcut veri sınırlı. Elimizde 2025/3 dönemiyle karşılaştırma bulunuyor; 2025/12 veya 2026’nın önceki çeyreğine ait gelir verisi paylaşılmadığı için satışların ardışık çeyreklerde ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu nedenle ilk çeyrekteki 774,3 milyon TL’lik satışın yıl geneline yayılabilir bir performans mı, yoksa dönemsel proje teslimlerinin etkisi mi olduğunu görmek için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satış büyümesinden çok daha güçlü. Brüt kâr %29,6 artarak 160,6 milyon TL’den 208,1 milyon TL’ye yükseldi. Bu gelişme, brüt kâr marjının yaklaşık %24,3’ten %26,9’a çıktığını gösteriyor. Yani şirket, satışlarını yalnızca artırmamış; satışların her 100 TL’sinden elde ettiği brüt kârı da yaklaşık 2,6 TL yükseltmiş.
FAVÖK tarafındaki gelişme daha çarpıcı. FAVÖK, 37,5 milyon TL’den 146,9 milyon TL’ye çıkarak %292,1 arttı. FAVÖK marjı da %5,7’den %19,0’a yükseldi. Bu, şirketin faaliyet giderlerini satışlara oranla daha iyi kontrol ettiğini veya daha yüksek marjlı işlerin ilk çeyrekte ağırlık kazandığını gösteriyor. Ancak artışın çok düşük bir baz üzerinden geldiği unutulmamalı. Geçen yılın ilk çeyreğindeki 37,5 milyon TL’lik FAVÖK, şirketin o dönemdeki operasyonel kârlılığının oldukça zayıf olduğunu gösterdiği için %292,1’lik artışın bir bölümü baz etkisinden kaynaklanıyor.
Asıl dikkat çekici nokta, güçlü FAVÖK artışının net kâra yansımaması. Net dönem kârı 104,7 milyon TL’den 59,8 milyon TL’ye gerileyerek %42,9 düştü. Net kâr marjı da yaklaşık %15,8’den %7,7’ye indi. Böylece şirket faaliyet düzeyinde daha kârlı hale gelirken, finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemler net kârı aşağı çekmiş olabilir. Paylaşılan veriler bu kalemlerin ayrıntısını içermediği için düşüşün kaynağı kesinleştirilemiyor.
Özetle, brüt kâr ve FAVÖK marjındaki iyileşme olumlu, ancak net kâr marjındaki sert gerileme bu iyileşmenin henüz hissedar kârına tam olarak dönüşmediğini gösteriyor.
Bilanço Sağlığı
Bilanço, yıl sonuna kıyasla küçülmüş görünüyor. Dönen varlıklar 1,5 milyar TL’den 1,3 milyar TL’ye, duran varlıklar ise 1,3 milyar TL’den 1,1 milyar TL’ye geriledi. Bunun sonucunda toplam varlıklar 2,7 milyar TL’den 2,4 milyar TL’ye inerek %11,1 azaldı. Varlık azalmasının nakit, ticari alacaklar, stoklar veya yatırım kalemlerinden hangisinden kaynaklandığı paylaşılmadığı için bilanço küçülmesinin niteliği konusunda kesin hüküm kurmak mümkün değil.
Buna karşılık özkaynaklar %5,4 artarak yaklaşık 1,1 milyar TL’ye ulaştı. Toplam varlıkların gerilediği bir dönemde özkaynakların yükselmesi, sermaye yapısı açısından olumlu bir sinyal. Özkaynakların toplam varlıklara oranı da kabaca %37’den %46’ya çıkıyor. Bu oran, şirketin bilançosunda özkaynak tamponunun güçlendiğini ve borçların toplam finansman içindeki ağırlığının azaldığını gösteriyor.
Net borç 439,3 milyon TL’den 422,1 milyon TL’ye gerileyerek %3,9 azaldı. Düşüş sınırlı olsa da borçlulukta yön aşağı. İlk çeyrek FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK yaklaşık 2,9 kat seviyesinde. Ancak bu hesap yalnızca tek çeyreklik FAVÖK’e dayanıyor; yıllıklandırılmış FAVÖK ile yapılacak oran farklılaşabilir. Bu nedenle oran, kesin bir yıllık borçluluk ölçüsü değil, mevcut operasyonel kârlılığın borç taşıma kapasitesine dair bir gösterge olarak okunmalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 46,5 milyon TL’lik negatif seviyeden bu çeyrekte 15,9 milyon TL pozitif seviyeye döndü. Bu değişim, finansal tablolarda 62,4 milyon TL’lik bir iyileşmeye karşılık geliyor. Enflasyon muhasebesi açısından pozitif net parasal pozisyon, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olduğuna ve yüksek enflasyon ortamında parasal pozisyon kaynaklı etkinin bu dönemde kâr lehine çalıştığına işaret eder.
Geçen yılki negatif pozisyon, enflasyon muhasebesi etkisinin net kâr üzerinde baskı oluşturduğunu düşündürürken, bu yıl pozitif pozisyon kâra destek vermiş. Ancak bu katkı yaklaşık 15,9 milyon TL ile sınırlı ve FAVÖK’teki 109,4 milyon TL’lik artışın tamamını açıklayacak büyüklükte değil. Dolayısıyla net kârdaki gerilemenin ana nedenini yalnızca TAS 29 etkisine bağlamak doğru olmaz; finansman, vergi ve diğer faaliyet dışı kalemlerin ayrıntısı ayrıca incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
VBTYZ’nin ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta: Brüt marj %24,3’ten %26,9’a, FAVÖK marjı %5,7’den %19,0’a yükseldi. Bu, maliyet yapısı ve faaliyet verimliliği açısından güçlü bir iyileşme.
- Büyüme tarafında: Satışların %17,2 artması, yüksek enflasyon ortamında reel büyümenin zayıf kalabileceğini gösteriyor.
- Net kâr tarafında: FAVÖK artışına rağmen net kârın %42,9 düşmesi, faaliyet kârlılığının henüz net kâra aktarılmadığını ortaya koyuyor.
- Bilanço tarafında: Net borç azalırken özkaynakların artması olumlu; fakat toplam varlıklardaki %11,1’lik düşüşün hangi kalemlerden kaynaklandığı takip edilmeli.
- İzlenmesi gereken başlık: Sonraki çeyreklerde FAVÖK marjının %19 civarında korunup korunamayacağı ve net kâr marjının neden %7,7’ye gerilediğinin açıklığa kavuşması.
Şirket açısından fırsat, yüksek marjlı işlerin ağırlığını artırması ve operasyonel kârlılığı kalıcı hale getirmesi. Temel risk ise satış büyümesinin enflasyonun altında kalması ve güçlü FAVÖK performansının finansman, vergi veya diğer giderler nedeniyle net kâra dönüşmemesi. Bu nedenle VBTYZ’de yalnızca FAVÖK artışına odaklanmak yerine, reel satış büyümesi, net kâr dönüşümü, borçluluk ve marjların sürdürülebilirliği birlikte izlenmeli.
Yatırım tavsiyesi değildir.