
Açılış
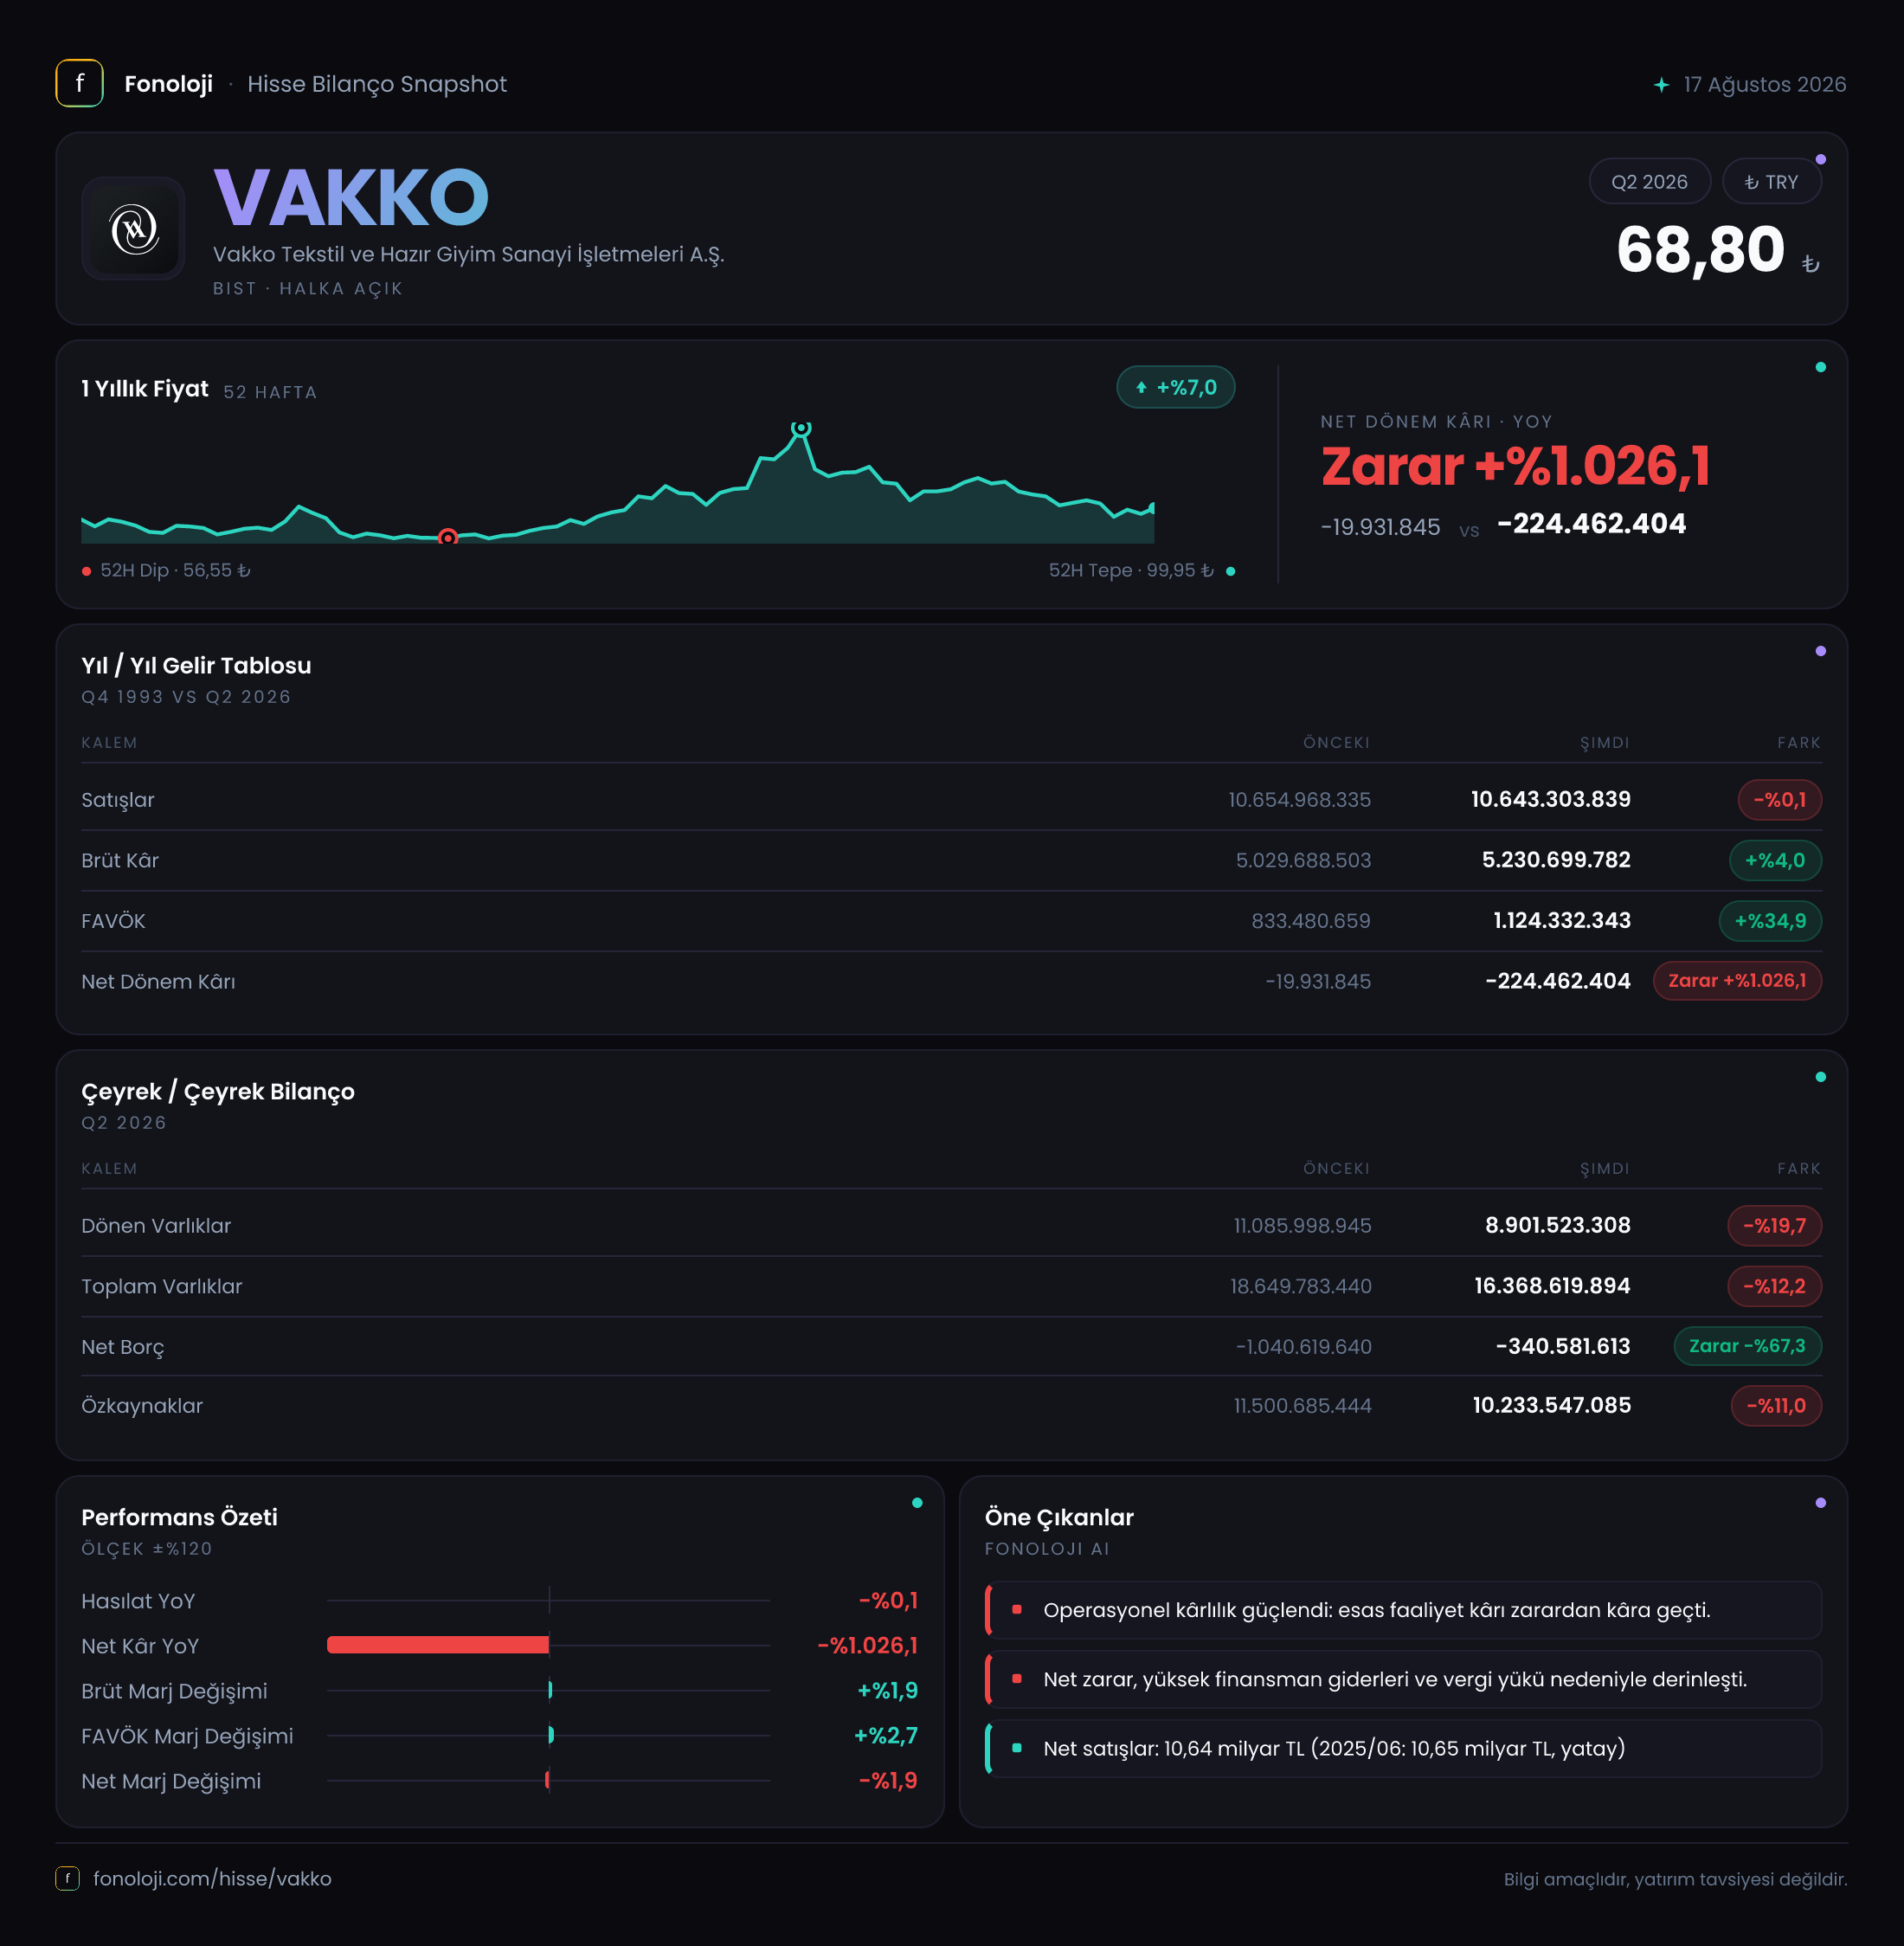
Vakko, yüksek marka değeri ve premium konumlandırması sayesinde tekstil ve hazır giyim sektöründe fiyatlama gücü arayan şirketlerden biri. Ancak 2026/6AB sonuçları, şirketin ciro tarafında enflasyonun gerisinde kaldığını; buna karşın brüt kârlılık ve faaliyet verimliliğinde belirgin bir iyileşme sağladığını gösteriyor. İlk bakışta operasyonel tablo olumlu: FAVÖK %34,9 artarak 1,1 milyar TL’ye yükselmiş durumda. Fakat bu iyileşme net kâra taşınamamış ve şirket 224,5 milyon TL net zarar açıklamış. Dolayısıyla bu dönemin ana hikâyesi, “satış büyümesi zayıf, marjlar güçlü, bilanço likiditesi geriliyor ve net kâr baskı altında” şeklinde özetlenebilir.
Satış Hikayesi
Vakko’nun satışları, geçen yılın aynı dönemindeki 10,7 milyar TL’den 10,6 milyar TL’ye geriledi. Nominal düşüş yalnızca %0,1 olsa da, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu sonuç reel açıdan daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket satışlarını nominal olarak korumuş olsa da, fiyat artışlarının ve enflasyonun gerisinde kalmış görünüyor. Bu durum mağaza trafiği, tüketici harcamalarındaki seçicilik veya premium ürünlerde talep esnekliği açısından izlenmesi gereken bir sinyal.
Burada dikkat çekici nokta, satışların gerilemesine rağmen brüt kârın artması. Brüt kâr %4,0 yükselerek 5,2 milyar TL’ye ulaşmış. Böylece brüt kâr marjı geçen yılki yaklaşık %46,7 seviyesinden %49,1’e çıkmış. Bu yaklaşık 2,4 puanlık iyileşme, Vakko’nun ürün karması, fiyatlama ve maliyet yönetimi alanlarında satış performansından daha iyi bir sonuç ürettiğini gösteriyor.
Ancak çeyreklik trendi sağlıklı biçimde değerlendirmek için elimizde yalnızca geçen yılın aynı dönemine ait karşılaştırma bulunuyor. Bu nedenle 2026’nın ilk yarısında satış ivmesinin yılın ilk çeyreğinden ikinci çeyreğine nasıl değiştiği konusunda kesin bir yorum yapmak mümkün değil. İlerleyen raporlarda özellikle ikinci çeyrekte mağaza satışları, online kanal büyümesi ve satış hacmi ile fiyat etkisinin ayrıştırılması önemli olacak.
Kârlılık
Kârlılık tarafında Vakko’nun en güçlü verisi FAVÖK performansı. FAVÖK, geçen yılın aynı dönemindeki 833,5 milyon TL’den 1,1 milyar TL’ye çıkarak %34,9 arttı. FAVÖK marjı da yaklaşık %7,8’den %10,4’e yükseldi. Satışlar yatay seyrederken marjın yaklaşık 2,6 puan artması, şirketin faaliyet giderlerini kontrol ettiğini ve brüt kârdaki artışı operasyonel kâra daha yüksek oranda taşıdığını gösteriyor.
Bu gelişme, perakende sektöründe özellikle kira, personel, lojistik ve mağaza işletme maliyetlerinin yüksek seyrettiği bir dönemde değerli. Vakko’nun marka gücü, fiyatlama kabiliyeti ve daha yüksek marjlı ürünlerin payındaki değişim bu performansı desteklemiş olabilir; ancak mevcut veri bu unsurların katkısını ayrı ayrı göstermiyor. Bu nedenle marj iyileşmesini olumlu okumakla birlikte, bunun ne kadarının kalıcı operasyonel verimlilikten, ne kadarının ürün karmasından kaynaklandığı gelecek dönemlerde takip edilmeli.
Net kâr tarafı ise faaliyet performansıyla keskin biçimde ayrışıyor. Şirket geçen yılın aynı dönemindeki 19,9 milyon TL zarara karşılık bu dönemde 224,5 milyon TL zarar açıkladı. Net zarar yaklaşık 11 katına çıkarken net kâr marjı da yaklaşık -%0,2’den -%2,1’e geriledi. Bu tablo, güçlü FAVÖK üretiminin finansman giderleri, kur etkileri, amortisman, vergi veya diğer faaliyet dışı kalemler nedeniyle net kâra ulaşamadığını gösteriyor.
Veri setinde bu giderlerin kırılımı bulunmadığı için zararın tek bir nedene bağlanması doğru olmaz. Ancak yatırımcı açısından kritik soru açık: Vakko’nun operasyonel kârlılığı güçlü kalırken, bu kârlılığı aşağı çeken kalemler geçici mi, yoksa yapısal mı? Net kârın yeniden pozitif bölgeye geçmesi, mevcut iyileşmenin piyasa tarafından daha güçlü biçimde fiyatlanması için önemli bir eşik olacaktır.
Bilanço Sağlığı
Vakko’nun toplam varlıkları, önceki yıl sonundaki 18,6 milyar TL’den 16,4 milyar TL’ye gerileyerek %12,2 azaldı. Duran varlıklar sınırlı biçimde, %1,3 düşüşle 7,5 milyar TL’ye inerken asıl değişim dönen varlıklarda gerçekleşti. Dönen varlıklar 11,1 milyar TL’den 8,9 milyar TL’ye geriledi; bu da %19,7’lik önemli bir düşüş anlamına geliyor.
Bu gerilemenin nakit, ticari alacaklar, stoklar veya diğer dönen varlık kalemlerinden hangisinden kaynaklandığı paylaşılmadığı için likidite kalitesi hakkında kesin hüküm vermek mümkün değil. Yine de toplam varlıkların ve özellikle dönen varlıkların küçülmesi, işletme sermayesi döngüsünün yakından izlenmesini gerektiriyor.
Net borç pozisyonu hâlâ olumlu: şirketin 340,6 milyon TL net nakit pozisyonu bulunuyor. Ancak bu tutar önceki yıl sonundaki 1,0 milyar TL net nakitten belirgin biçimde düşük. Başka bir ifadeyle net nakit tamponu yaklaşık %67,3 azalmış. Bu nedenle Vakko borçlu bir şirket görünümünde değil; fakat bilanço güvenlik marjı önceki döneme kıyasla daralmış durumda.
Özkaynaklar da 11,5 milyar TL’den 10,2 milyar TL’ye gerileyerek %11,0 azaldı. Net zararın özkaynakları aşağı çekmesi bu düşüşte rol oynuyor olabilir; ancak enflasyon muhasebesi ve diğer özkaynak hareketlerinin etkisi için detaylı tabloya ihtiyaç var. Mevcut görünümde özkaynak tabanı hâlâ toplam varlıkların önemli bölümünü taşıyor, fakat negatif net kârın devam etmesi sermaye gücünü zaman içinde aşındırabilir.
Net Parasal Pozisyon (TAS 29)
Vakko’nun net parasal pozisyonu bu dönemde 377,8 milyon TL olarak gerçekleşti. Geçen yılın aynı dönemindeki 406,5 milyon TL’ye kıyasla sonuç %7,0 geriledi, ancak pozitif kalmaya devam etti. Türkiye’de uygulanan TAS 29 enflasyon muhasebesi kapsamında bu kalem, parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki net etkisini finansal tablolara yansıtıyor.
Pozitif net parasal pozisyon, bu dönemde şirketin net parasal kalemlerinden finansal tabloya destek sağlayan bir etki oluştuğunu gösteriyor. Bununla birlikte katkının 406,5 milyon TL’den 377,8 milyon TL’ye düşmesi, enflasyon muhasebesinden gelen desteğin geçen yıla göre zayıfladığını ortaya koyuyor. Bu etki faaliyet dışı nitelikte olduğundan, FAVÖK’teki artış kadar sürdürülebilir bir performans göstergesi olarak değerlendirilmemeli. Yatırımcı, nominal net kâr ile enflasyon muhasebesi etkilerinden arındırılmış operasyonel performansı birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
Vakko’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda barındırıyor:
- Fırsat tarafında: Brüt marjın %49,1’e, FAVÖK marjının yaklaşık %10,4’e yükselmesi güçlü bir operasyonel iyileşmeye işaret ediyor. Şirket satış büyümesi yaratamasa bile mevcut gelirden daha fazla faaliyet kârı üretmeyi başarmış.
- Risk tarafında: Satışların enflasyonun belirgin biçimde altında kalması, reel büyüme sorusunu gündemde tutuyor. Net zararın 224,5 milyon TL’ye ulaşması ve net nakit tamponunun 1,0 milyar TL’den 340,6 milyon TL’ye gerilemesi de bilanço esnekliğinin zayıfladığını gösteriyor.
- Takip edilmesi gerekenler: Net zararı oluşturan finansman ve diğer faaliyet dışı giderler, dönen varlıklardaki düşüşün kaynağı, stok devir hızı, ikinci çeyrek satış ivmesi ve net nakit pozisyonunun yeniden güçlenip güçlenmediği.
Özetle Vakko’da operasyonel motor şu an çalışıyor; fakat bu motorun ürettiği FAVÖK henüz net kâra dönüşemiyor. Marj kazanımları korunur, satışlar reel olarak toparlanır ve net nakit pozisyonundaki gerileme durursa görünüm güçlenebilir. Aksi durumda şirketin yüksek marka gücüne rağmen, zayıf reel büyüme ve faaliyet dışı giderler yatırımcı getirisini sınırlayabilir.
Yatırım tavsiyesi değildir.