
Açılış
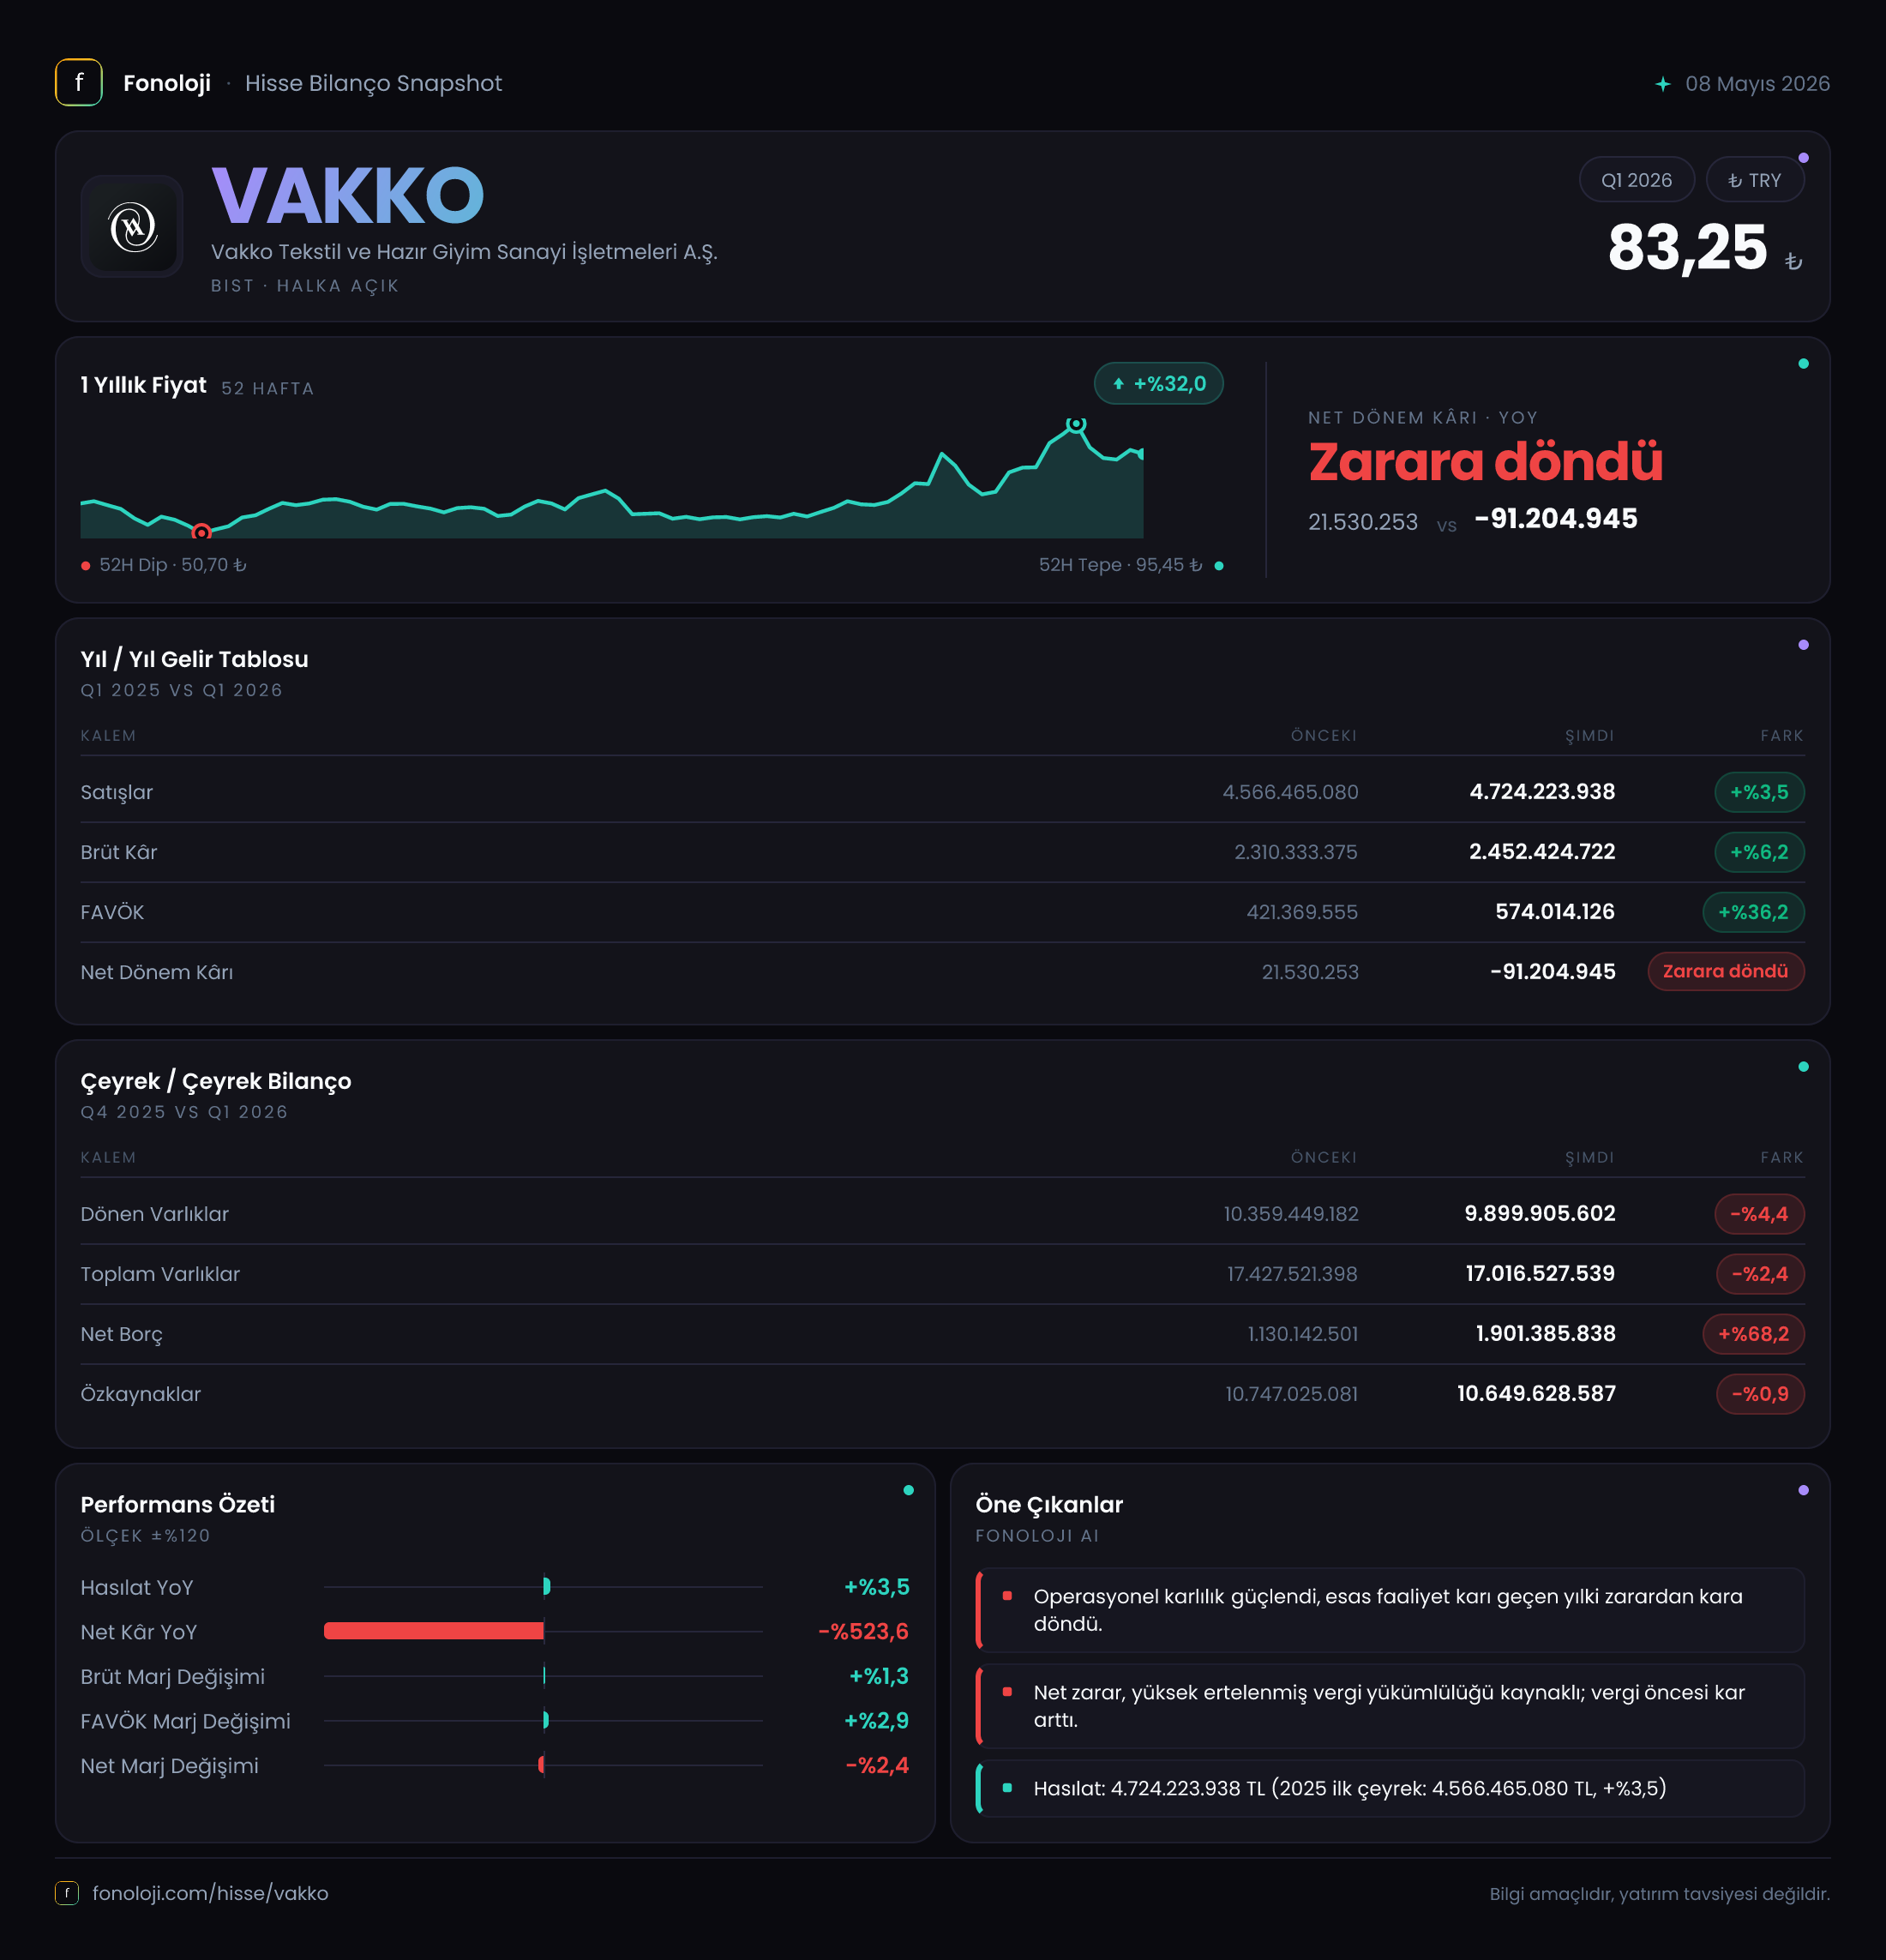
Vakko, lüks hazır giyim, tekstil, aksesuar ve perakende alanlarında faaliyet gösteren; markalı ürünleri sayesinde yüksek brüt marj üretebilen bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak sınırlı artarken, operasyonel kârlılık belirgin biçimde güçlenmiş. Ancak bu iyileşme net kâra taşınamamış ve şirket geçen yılki 21,5 milyon TL net kârdan bu çeyrekte 91,2 milyon TL net zarara dönmüş. Dolayısıyla dönemin ana mesajı şu: ürün ve faaliyet kârlılığı iyileşiyor, fakat bilanço ve faaliyet dışı kalemler net sonucu baskılıyor.
Satış Hikayesi
Vakko’nun satışları geçen yılın aynı çeyreğindeki 4,6 milyar TL’den 4,7 milyar TL’ye yükselerek %3,5 arttı. İlk bakışta büyüme devam ediyor gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış reel anlamda güçlü bir büyümeye işaret etmiyor. Aksine, satışların enflasyonun gerisinde kalması, şirketin gerçek hacim artışı, mağaza verimliliği veya müşteri trafiği tarafında henüz belirgin bir ivme yaratamadığını gösteriyor.
Burada özellikle lüks ve premium perakende segmentinin davranışı önemli. Yüksek gelir grubuna hitap eden markalarda fiyat artışları satış tutarlarını destekleyebilir; fakat satışların yalnızca %3,5 artması, fiyat artışlarının dahi nominal büyümeyi sınırlı tuttuğunu düşündürüyor. Bu nedenle yatırımcı açısından takip edilmesi gereken soru, Vakko’nun satış artışının ne kadarının fiyat, ne kadarının ürün karması ve ne kadarının gerçek adet/hacim artışından kaynaklandığıdır. Mevcut veride bu ayrım bulunmadığı için satış büyümesinin kalitesi konusunda temkinli olmak gerekiyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 ve 2026/3 satış verisi bulunuyor. Bu nedenle son çeyreğe göre ivme kazanımı veya yavaşlama hakkında kesin bir yorum yapmak mümkün değil. Özellikle perakendede sezon etkileri ve ilk çeyreğin takvimsel yapısı nedeniyle, çeyreklik trendi değerlendirmek için sonraki ara dönem raporlarını beklemek daha sağlıklı olacaktır.
Buna karşın brüt kâr, satışlardan daha hızlı büyüdü. Brüt kâr 2,3 milyar TL’den 2,5 milyar TL’ye çıkarak %6,2 yükseldi. Yani şirket, satışta sınırlı büyümeye rağmen ürün karması, fiyatlama veya maliyet yönetimi sayesinde satış başına daha fazla brüt kâr üretmiş.
Kârlılık
Vakko’nun brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %50,0 seviyesinden bu çeyrekte %53,2’ye yükseldi. Yaklaşık 3,2 puanlık bu artış, dönemin en olumlu göstergelerinden biri. Satışlar reel olarak zayıf kalırken marjın genişlemesi; daha yüksek marjlı ürünlerin payının artması, fiyatlama gücü veya ürün maliyetlerinin satış fiyatlarına göre daha kontrollü yönetilmesiyle uyumlu bir görünüm sunuyor.
FAVÖK tarafındaki gelişme daha da dikkat çekici. FAVÖK, 308,2 milyon TL’den 504,5 milyon TL’ye yükselerek %63,7 arttı. FAVÖK marjı da yaklaşık %6,7’den %10,7’ye çıktı. Başka bir ifadeyle Vakko, her 100 TL’lik satıştan geçen yıl yaklaşık 6,7 TL operasyonel kâr üretirken bu çeyrekte yaklaşık 10,7 TL üretmiş. Satış büyümesi sınırlı olmasına rağmen FAVÖK’ün çok daha hızlı artması, faaliyet giderlerinin kontrol altında tutulduğunu ve brüt kâr artışının alt satıra operasyonel olarak iyi aktarıldığını gösteriyor.
Ancak operasyonel tablo ile net kâr tablosu arasında belirgin bir ayrışma var. Şirket 504,5 milyon TL FAVÖK üretmesine rağmen 91,2 milyon TL net zarar açıkladı. Geçen yıl aynı dönemde 21,5 milyon TL net kâr bulunuyordu. Net kâr marjı yaklaşık %0,5’ten -%1,9’a geriledi. Verilen özet, bu dönüşümün finansman giderleri, kur farkları, amortisman, vergi veya diğer faaliyet dışı kalemlerden hangisinden kaynaklandığını ayrıştırmıyor. Bu nedenle net zararın tek bir nedene bağlanması doğru olmaz; fakat açık olan şu ki, güçlü operasyonel kârlılık henüz hissedar kârına dönüşememiş.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 4,6 mlr TL | 4,7 mlr TL | Nominal %3,5 artış, enflasyonun gerisinde | | Brüt kâr marjı | %50,0 | %53,2 | Yaklaşık 3,2 puan iyileşme | | FAVÖK marjı | %6,7 | %10,7 | Yaklaşık 4,0 puan iyileşme | | Net kâr marjı | %0,5 | -%1,9 | Kârdan zarara geçiş |
Bilanço Sağlığı
Vakko’nun toplam varlıkları önceki yıl sonundaki 17,4 milyar TL’den 17,0 milyar TL’ye gerileyerek %2,4 küçüldü. Dönen varlıklar 10,4 milyar TL’den 9,9 milyar TL’ye inerken, duran varlıklar 7,1 milyar TL seviyesinde büyük ölçüde yatay kaldı. Bu tablo, ilk çeyrekte işletme sermayesi tarafında bir miktar daralma yaşandığını gösteriyor; ancak stok, ticari alacak ve nakit kırılımı verilmediği için bu değişimin niteliği hakkında daha ileri bir sonuç çıkarmak mümkün değil.
Özkaynaklar 10,7 milyar TL’den 10,6 milyar TL’ye gerileyerek %0,9 düştü. Bu düşüş sınırlı olsa da net zararın özkaynak tabanını aşağı çektiği görülüyor. Buna rağmen toplam varlıkların yaklaşık %62’sinin özkaynaklarla finanse edilmesi, şirketin sermaye yapısının hâlâ önemli ölçüde özkaynak destekli olduğunu gösteriyor.
Asıl dikkat edilmesi gereken nokta net borçtaki artış. Net borç, 341,8 milyon TL’den 1,1 milyar TL’ye yükselerek yaklaşık %213,9 arttı. Bu artış, toplam varlıklar ve özkaynaklar yatay kalırken borçluluğun belirgin biçimde yükseldiğini gösteriyor. Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 2,2 kat seviyesinde. Bu oran tek başına alarm seviyesi olarak değerlendirilmese de perakende sektörünün sezon etkilerine açık olduğu unutulmamalı; ilk çeyrek FAVÖK’ünü yıllıklaştırmak yanıltıcı olabilir. Yine de borçtaki artışın kalıcı olup olmadığı ve önümüzdeki çeyreklerde nakit yaratımıyla geri çevrilip çevrilemeyeceği kritik olacak.
Net Parasal Pozisyon (TAS 29)
Vakko’nun net parasal pozisyon geliri 199,4 milyon TL ile geçen yılki 194,2 milyon TL’ye göre %2,7 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif net parasal pozisyon, şirketin ilgili dönemde enflasyon muhasebesinden net gelir etkisi aldığını ifade ediyor.
Bununla birlikte 199,4 milyon TL’lik parasal pozisyon etkisi, şirketin 91,2 milyon TL’lik net zararını açıklamaya yetmemiş. Bu da diğer finansal ve faaliyet dışı kalemlerin net sonucu daha güçlü biçimde aşağı çektiğini gösteriyor. Ayrıca bu gelir nakit yaratımı anlamına gelmez; TAS 29 kapsamında muhasebesel bir düzeltme etkisidir. Bu nedenle yatırımcı, net parasal pozisyon gelirini operasyonel performans veya serbest nakit akışıyla karıştırmamalı.
Yatırımcı için Ne Anlama Geliyor?
Vakko’nun ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Brüt kâr marjı ve FAVÖK marjındaki belirgin iyileşme, şirketin ürün karması ve maliyet yönetiminde güç kazandığını gösteriyor.
- Risk: Satış büyümesi %3,5 ile enflasyonun oldukça gerisinde kaldı. Bu, reel büyüme ve müşteri talebi açısından zayıf bir tablo.
- Risk: Net borç 1,1 milyar TL’ye yükselerek bir önceki yıl sonuna göre üç kattan fazla arttı.
- Dikkat noktası: FAVÖK güçlü olmasına rağmen net kârın zarara dönmesi, finansman giderleri ve diğer faaliyet dışı kalemlerin ayrıntılı incelenmesini gerektiriyor.
- Takip edilmesi gerekenler: Sonraki çeyreklerde satış büyümesinin enflasyonu aşması, net borcun gerilemesi ve FAVÖK artışının net kâra dönüşmesi.
Özetle Vakko’da operasyonel marjlar umut verici biçimde iyileşmiş durumda; ancak bu iyileşme henüz net kârlılığa ve bilanço rahatlamasına dönüşmedi. Yatırımcı açısından hikâyenin devamı, yüksek FAVÖK marjının sürdürülebilirliği kadar, artan net borcun nasıl yönetileceğine bağlı olacak. Yatırım tavsiyesi değildir.