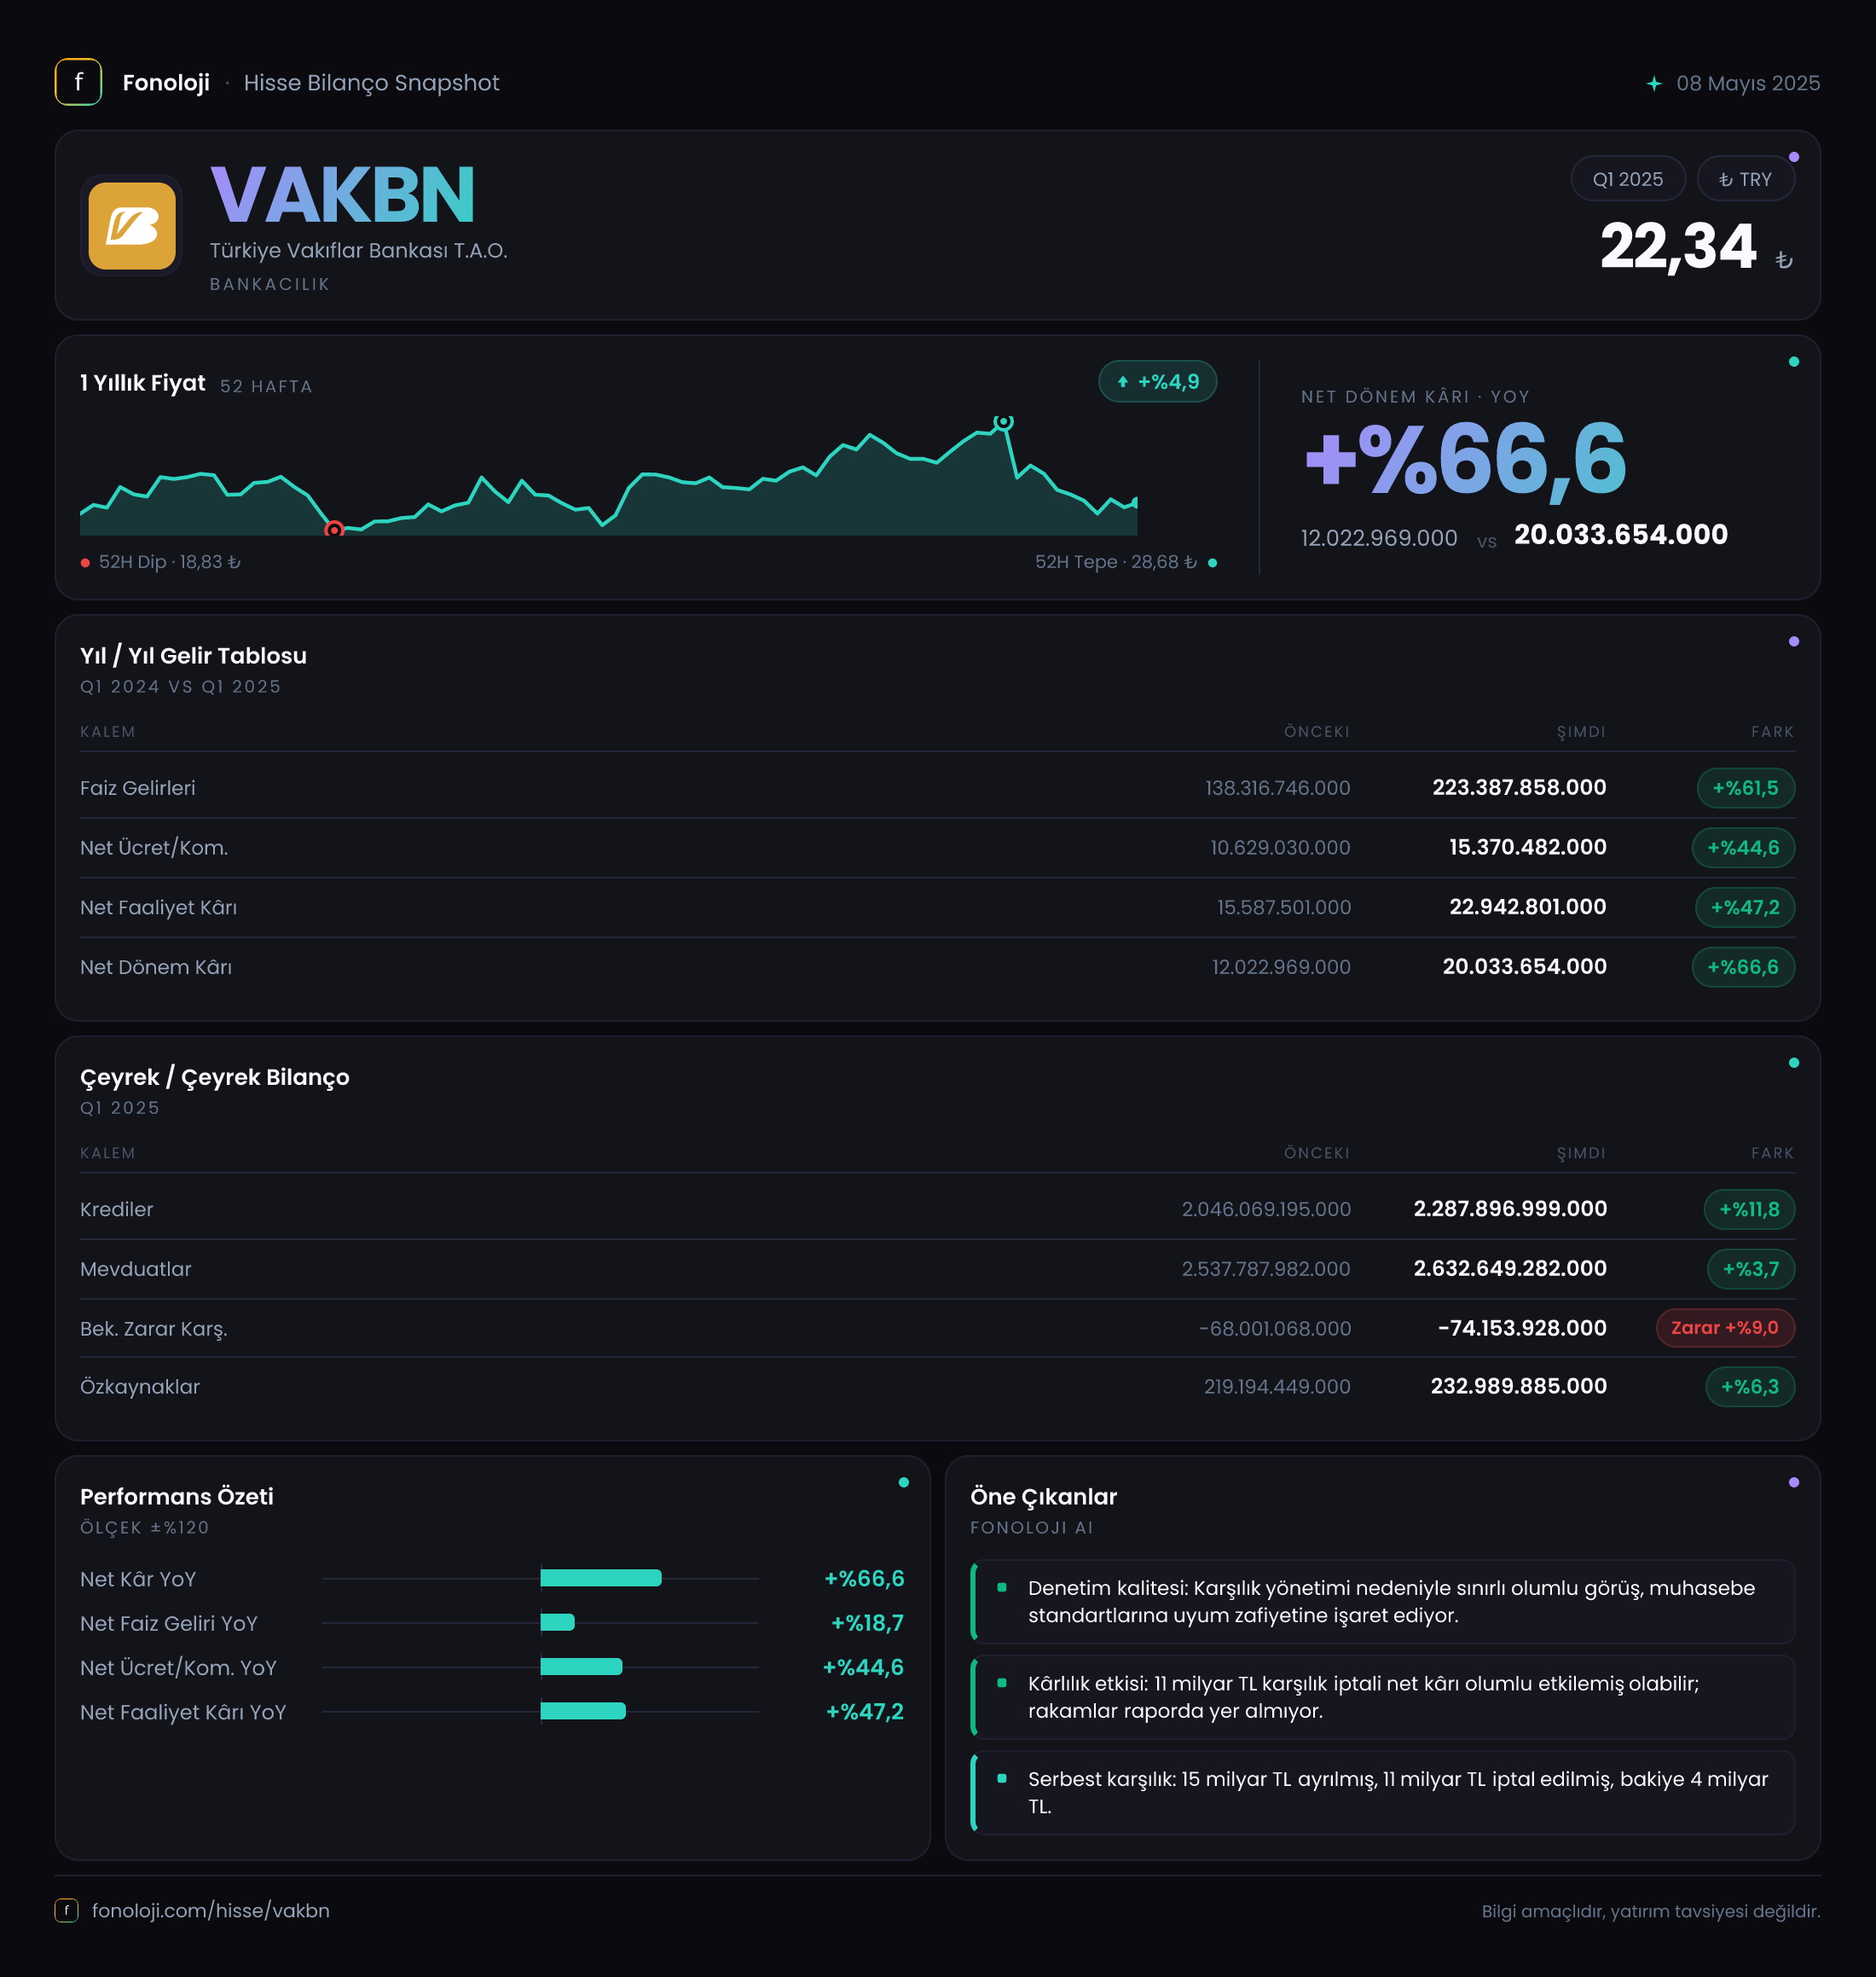

Açılış
Türkiye Vakıflar Bankası T.A.O. (VAKBN), ağırlıklı olarak kredi verme, mevduat toplama ve finansal piyasalarda aracılık faaliyetleri üzerinden gelir üreten bir banka. Bu nedenle bankayı sanayi şirketlerinde kullanılan “satışlar–FAVÖK–net borç” çerçevesinden ziyade; kredi büyümesi, net faiz geliri, aktif kalitesi, sermaye yeterliliği ve net kâr kapasitesi üzerinden değerlendirmek gerekir. Paylaşılan 2025/3AB ara dönem verisinde toplam varlıklar 4.270,9 milyar TL’ye ulaşırken, açıklanan net dönem kârı 21,7 milyar TL seviyesinde bulunuyor. Ancak gelir tablosunun temel kalemleri ve özkaynak bilgileri paylaşılmadığı için bu kârın hangi gelir ve gider dinamikleriyle oluştuğunu ayrıştırmak mümkün değil.
Satış Hikayesi
Bankalar açısından “satışlar” kalemi, perakende veya sanayi şirketlerindeki kadar doğrudan anlam taşımaz. Bankanın ekonomik faaliyet hacmini değerlendirmek için faiz gelirleri, faiz giderleri, net faiz geliri, komisyon gelirleri ve kredi-mevduat büyümesi birlikte incelenmelidir. Bu kalemlerin tamamı mevcut veride boş bırakıldığı için VAKBN’nin 2025’in ilk çeyreğinde gelir üretimini geçen yılın aynı dönemine göre artırıp artırmadığı konusunda ölçülebilir bir sonuç çıkarmak mümkün değil.
Bununla birlikte bilanço tarafındaki büyüme, bankanın faaliyet ölçeğinde belirli bir genişleme olduğunu gösteriyor. Toplam varlıklar önceki yıl sonundaki 4.093,6 milyar TL’den 4.270,9 milyar TL’ye yükselmiş; artış 177,3 milyar TL ve oransal olarak %4,3 olmuş. Bu, yalnızca üç aylık dönemde dikkate değer bir nominal büyümeye işaret ediyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %4,3’lük bilanço artışı reel büyüme anlamına gelmiyor; tersine, enflasyon karşısında aktiflerin reel olarak küçülmüş olma ihtimali bulunuyor.
Burada önemli ayrım şu: Bankanın varlıkları nominal olarak büyürken kredi portföyünün reel olarak daralması, aktif büyümesinin yalnızca fiyat seviyesindeki artışlardan kaynaklanması anlamına gelebilir. Kredi büyümesi, menkul kıymet portföyü ve likit varlıkların toplam içindeki payı açıklanmadığı için bu büyümenin üretken kredi genişlemesinden mi, yoksa bilanço kompozisyonundaki başka değişimlerden mi kaynaklandığı belirlenemiyor. Çeyreklik trend verisi de eksik olduğundan, büyümenin hızlanıp hızlanmadığını görmek için sonraki dönem raporlarını beklemek gerekiyor.
Kârlılık
VAKBN’nin 2025/3AB döneminde açıkladığı net dönem kârı 21,7 milyar TL. Bu rakam, tek başına bankanın güçlü veya zayıf bir çeyrek geçirdiğini söylemek için yeterli değil; çünkü geçen yılın aynı dönem net kârı, net faiz geliri, faaliyet giderleri, karşılıklar ve vergi giderleri paylaşılmamış durumda. Dolayısıyla yıllık kâr büyümesi, net kâr marjı veya özkaynak kârlılığı hesaplanamıyor.
Bankacılıkta kârın kalitesi özellikle üç kanaldan okunur:
- Net faiz marjı: Kredi getirileri ile mevduat ve diğer fonlama maliyetleri arasındaki farkı gösterir. Yüksek faiz ortamında bu marj üzerindeki baskı artabilir.
- Karşılık giderleri: Kredi portföyündeki riskin kâra ne ölçüde yansıdığını ortaya koyar. Kâr yüksek görünse bile karşılık giderlerindeki artış gelecekteki baskının habercisi olabilir.
- Komisyon ve ticari gelirler: Net faiz gelirinin zayıfladığı dönemlerde kârlılığı destekleyebilir; ancak daha oynak oldukları için kalıcı kâr değerlendirmesinde ayrı ele alınmalıdır.
Brüt kâr ve FAVÖK kalemlerinin boş olması bu şirket için yalnızca veri eksikliği değil, aynı zamanda sektörün yapısıyla da ilgili. Bankalarda FAVÖK, sanayi şirketlerindeki operasyonel performans göstergesi kadar anlamlı değildir. Bu nedenle VAKBN için asıl kritik göstergeler net faiz marjı, takipteki kredi oranı, karşılık karşılama oranı ve sermaye yeterliliğidir. Mevcut veri seti bu başlıkları içermediğinden 21,7 milyar TL’lik kârın sürdürülebilirliği hakkında temkinli kalmak gerekiyor.
Bilanço Sağlığı
Toplam varlıkların 4.270,9 milyar TL’ye çıkması, bankanın bilanço büyüklüğünün yüksek olduğunu teyit ediyor. Önceki yıl sonuna göre %4,3’lük artış nominal olarak pozitif görünse de reel ekonomik aktivite açısından bunu otomatik olarak güçlü büyüme şeklinde yorumlamak doğru olmaz. Enflasyonun yüksek olduğu ortamda, bilanço büyümesinin en azından enflasyonun üzerinde gerçekleşmesi gerekir ki reel anlamda genişlemeden söz edilebilsin.
Bilanço sağlığının diğer temel parçaları olan toplam borçlar, mevduatlar, özkaynaklar ve net borç verileri paylaşılmadığı için kaldıraç seviyesini ölçmek mümkün değil. Ayrıca bankalarda “net borç/FAVÖK” rasyosu doğrudan kullanılmaz; çünkü mevduat ve toptan fonlama bankanın faaliyet modelinin parçasıdır. Bunun yerine şu göstergeler izlenmelidir:
- Özkaynakların toplam varlıklara oranı,
- Sermaye yeterlilik oranı,
- Kredilerin mevduata oranı,
- Likit varlık tamponu,
- Takipteki krediler ve yeniden yapılandırılan krediler.
Özkaynak bilgisi bulunmadığı için 21,7 milyar TL’lik kârın sermaye tabanına göre ne kadar anlamlı olduğu da hesaplanamıyor. Aynı kâr, güçlü özkaynaklara sahip bir bilançoda daha düşük, sınırlı sermaye tamponuna sahip bir bilançoda ise daha yüksek risk karşılığı taşıyabilir.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesinin bankaların finansal tablolarına etkisi, yüksek enflasyon ortamında özellikle dikkatle izlenmelidir. Net parasal pozisyon kazancı veya kaybı; parasal varlıkların ve parasal yükümlülüklerin enflasyon karşısındaki dengesi üzerinden oluşur. Bankalar yüksek miktarda parasal varlık ve yükümlülük taşıdığı için bu kalem net kâr üzerinde önemli dalgalanma yaratabilir.
VAKBN için net parasal pozisyon tutarı paylaşılmadığından, 21,7 milyar TL’lik net kârın ne kadarının bankacılık faaliyetlerinden, ne kadarının TAS 29 kaynaklı parasal kazanç veya kayıptan geldiği ayrıştırılamıyor. Bu ayrım yatırımcı açısından kritik; çünkü net parasal pozisyon kaynaklı katkı, faiz geliri veya komisyon geliri gibi tekrarlanabilir bir operasyonel gelir olarak değerlendirilmemeli. Önümüzdeki raporlarda net parasal pozisyonun yönü ve büyüklüğü mutlaka ayrıca takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
Mevcut verinin ana mesajı, VAKBN’nin bilanço büyüklüğünün 2025’in ilk çeyreğinde %4,3 artarak 4.270,9 milyar TL’ye yükseldiği ve bankanın 21,7 milyar TL net kâr açıkladığı yönünde. Ancak bu iki veri, kârın kalitesini ve bilanço riskini tek başına ortaya koymuyor. Reel büyüme, net faiz marjı ve aktif kalitesi için daha ayrıntılı finansal tablo kalemlerine ihtiyaç var.
Yatırımcı açısından fırsat tarafında, yüksek bilanço ölçeği ve kârlılık üretme kapasitesi öne çıkıyor. Risk tarafında ise yüksek enflasyonun fonlama maliyetlerini artırması, faiz marjını baskılaması ve ekonomik yavaşlamanın kredi kalitesini bozması izlenmeli. Özellikle bir sonraki raporda şu başlıklar belirleyici olacaktır:
- Net faiz geliri ve net faiz marjı,
- Takipteki kredi oranı ve karşılık giderleri,
- Mevduat ile kredi büyümesinin reel seyri,
- Özkaynak ve sermaye yeterliliği,
- Net parasal pozisyonun net kâra katkısı.
Yatırım tavsiyesi değildir.