
Açılış
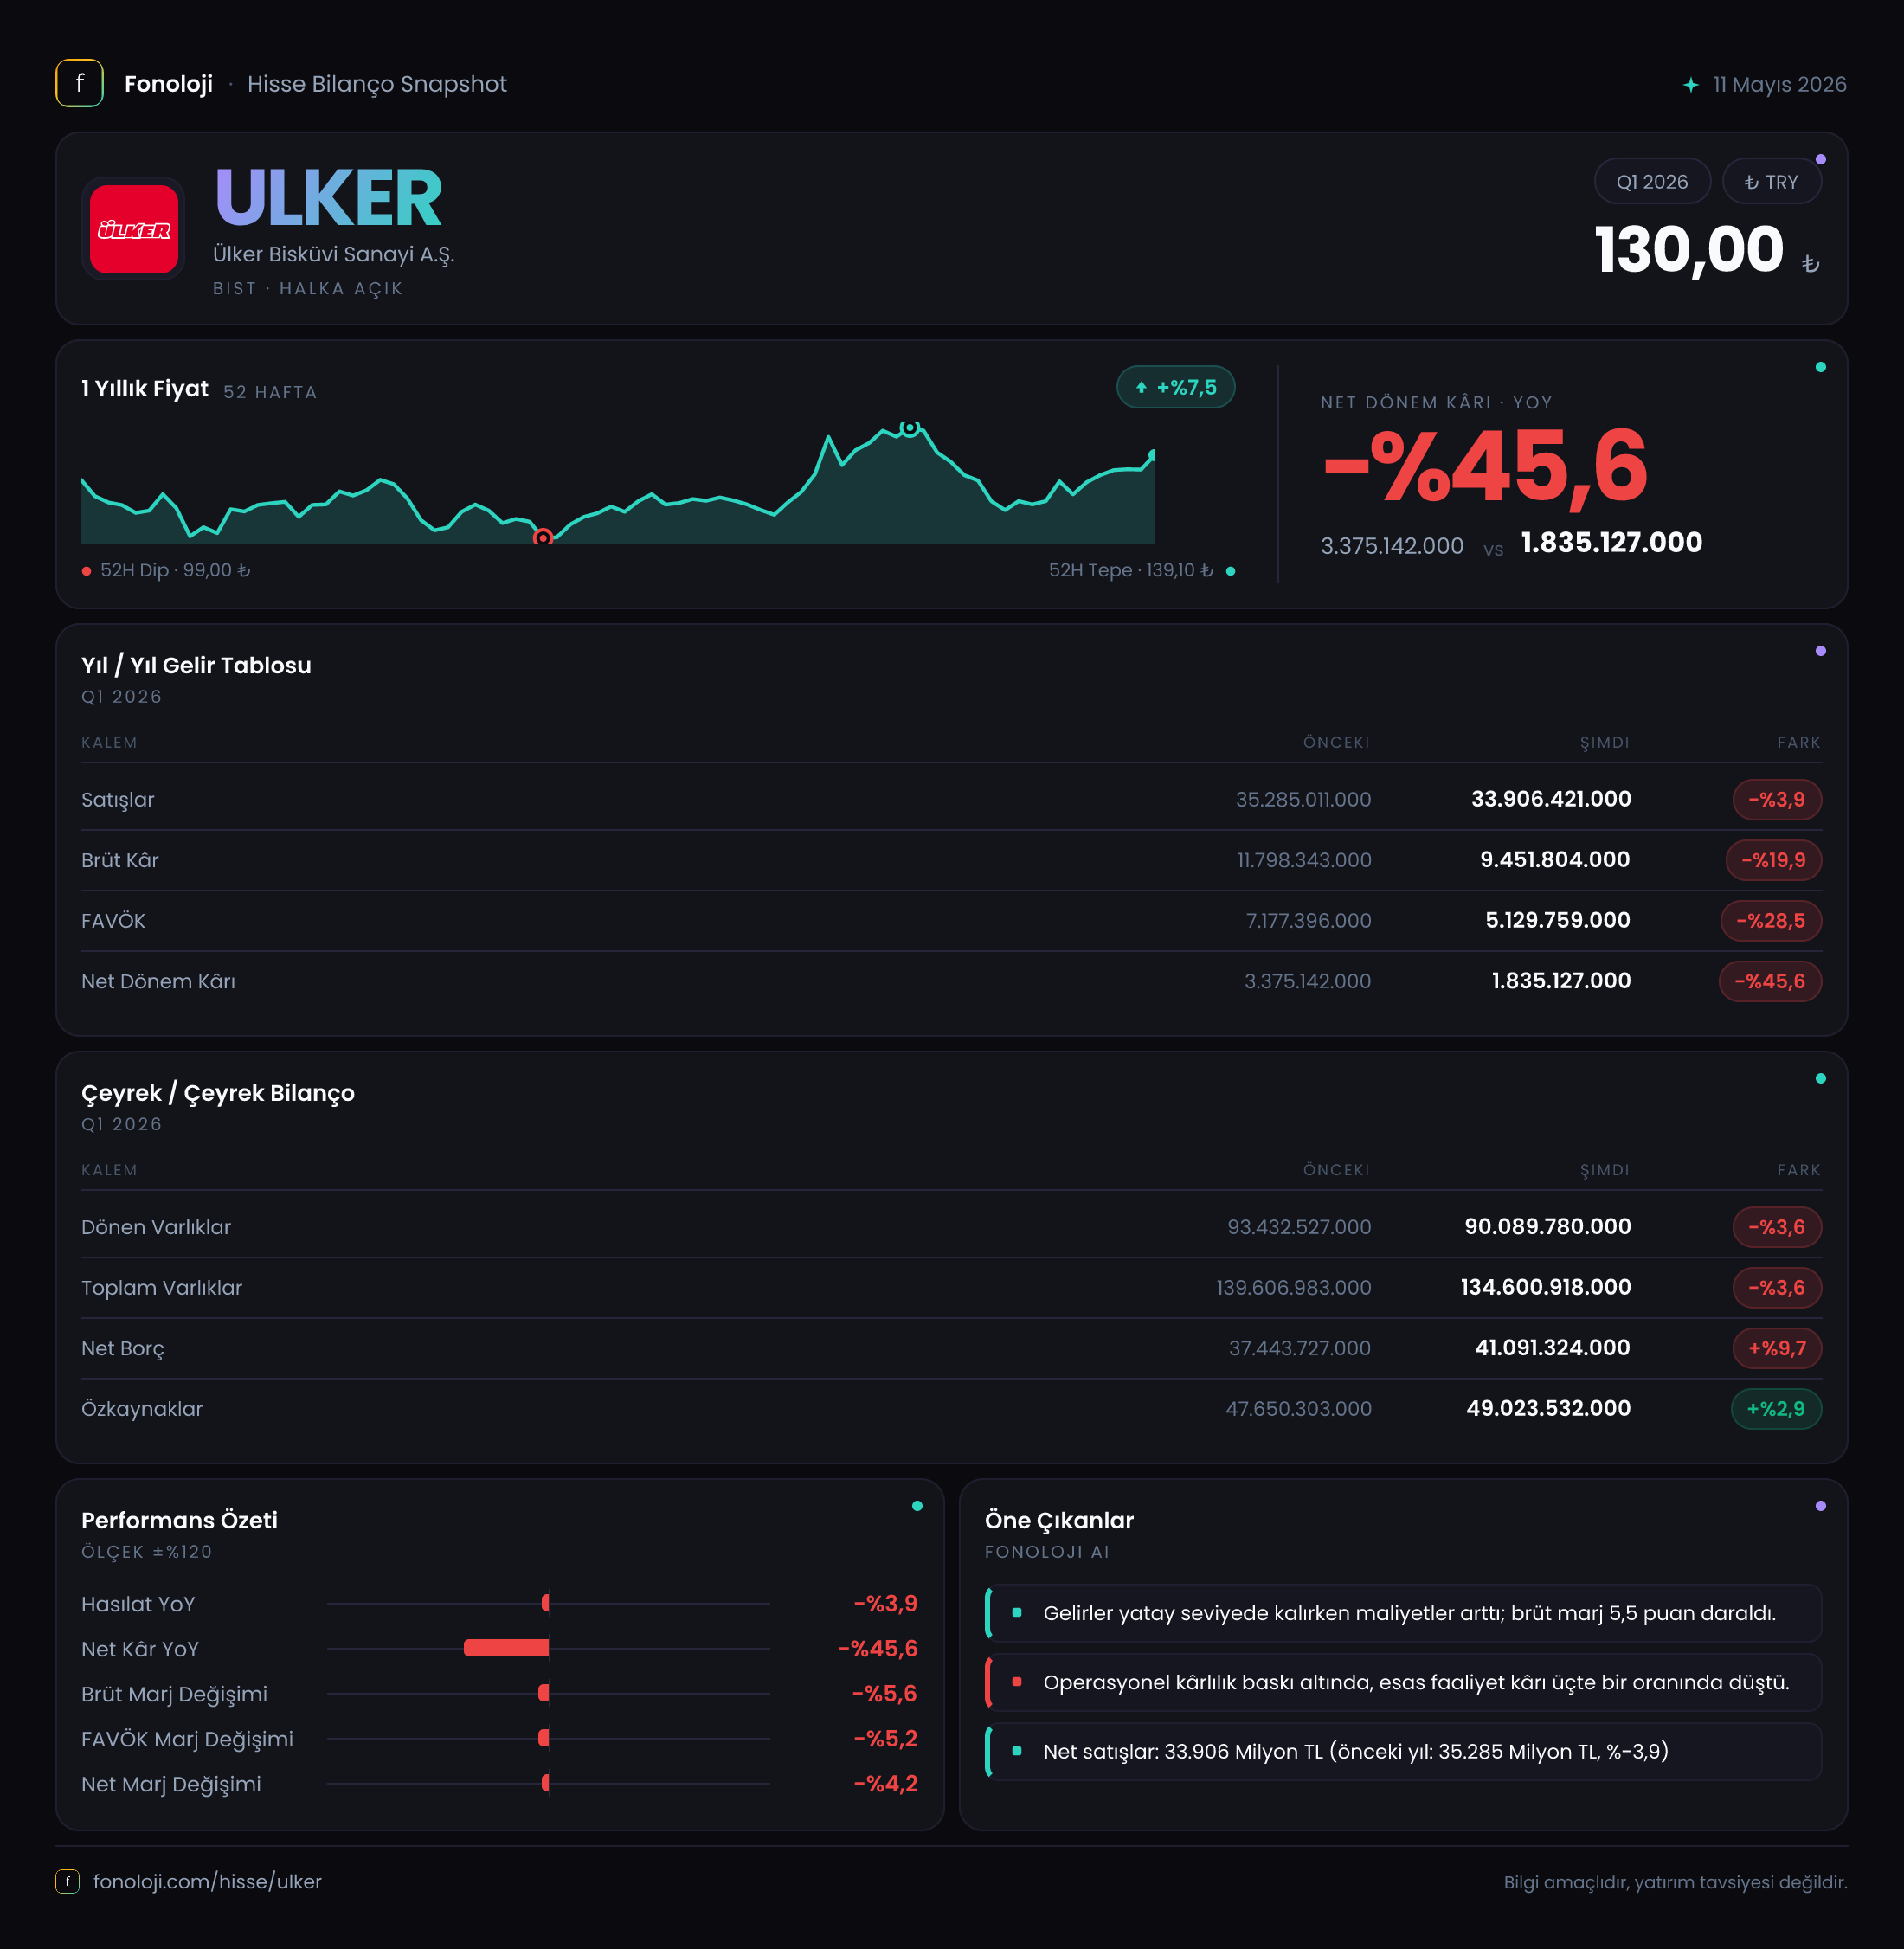
Ülker Bisküvi, bisküvi, çikolata ve atıştırmalık kategorilerinde faaliyet gösteren, gelirlerinin önemli bölümünü Türkiye dışındaki pazarlardan da elde eden büyük bir hızlı tüketim şirketi. 2026’nın ilk çeyreğinde şirketin ana mesajı, satışlardaki sınırlı daralmanın kârlılıkta çok daha sert bir bozulmaya dönüşmesi oldu. Satışlar yıllık bazda %3,9 gerilerken brüt kâr %19,9, FAVÖK %28,5 ve net dönem kârı %49,8 düştü. Bu tablo, yalnızca talep veya ciro tarafına değil, ürün maliyetleri, fiyatlama gücü ve faaliyet giderleri üzerindeki baskıya da işaret ediyor.
Satış Hikayesi
Ülker’in satışları, geçen yılın aynı çeyreğindeki 35,3 milyar TL seviyesinden 33,9 milyar TL’ye geriledi. Nominal düşüş 1,4 milyar TL olurken oran olarak %3,9 seviyesinde gerçekleşti. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal olarak sınırlı görünen bu daralma reel anlamda çok daha belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmine ve ürün karmasına yeterince yansıtamamış olabilir.
Bununla birlikte, eldeki veri setinde satışların hacim, fiyat ve coğrafi kırılımı bulunmuyor. Dolayısıyla gerilemenin ne kadarının iç pazardaki tüketici baskısından, ne kadarının ihracat kurlarından veya ürün karmasından kaynaklandığını kesin biçimde ayırmak mümkün değil. Özellikle hızlı tüketim sektöründe tüketicinin daha düşük fiyatlı ürünlere yönelmesi, promosyonların artması ve yüksek maliyetlerin raf fiyatlarına gecikmeli yansıtılması, cirodan önce marjları bozabilen unsurlar.
Çeyreklik trend açısından da mevcut veri yalnızca 2025/3 dönemiyle karşılaştırma sunuyor. Bu nedenle 2025’in son çeyreğinden 2026’nın ilk çeyreğine satışların nasıl değiştiğini görmeden mevsimsellik ve kısa vadeli ivme hakkında kesin hüküm vermemek gerekir. İlk çeyrek, atıştırmalık şirketleri açısından kampanya ve tüketim takviminin etkilerine açık olduğundan, yılın tamamına ilişkin değerlendirme için sonraki çeyrekleri beklemek daha sağlıklı olacaktır.
Kârlılık
Kârlılık tarafında bozulma, satış düşüşünün oldukça üzerinde gerçekleşti. Brüt kâr 9,5 milyar TL’ye inerken brüt kâr marjı geçen yılki yaklaşık %33,4 seviyesinden %28,0’e geriledi. Yani şirketin her 100 TL’lik satışından ürün maliyetleri sonrasında elinde kalan tutar yaklaşık 5,4 TL azaldı. Bu düşüş, maliyet enflasyonu, hammadde fiyatları, kur hareketleri veya fiyatlama gücündeki zayıflama gibi faktörlerin cirodaki daralmadan daha etkili olduğunu gösteriyor.
FAVÖK ise 7,2 milyar TL’den 5,1 milyar TL’ye düştü. FAVÖK marjı böylece %20,4’ten %15,0’e geriledi. Brüt marjda yaklaşık 5,4 puanlık düşüş varken FAVÖK marjındaki gerileme yaklaşık 5,4 puan oldu. Bu durum, ana operasyonel baskının büyük ölçüde brüt kâr seviyesinde oluştuğunu; faaliyet giderlerinin de bu baskıyı telafi edecek ölçüde esneklik sağlamadığını düşündürüyor.
Net dönem kârı 3,2 milyar TL’den 1,6 milyar TL’ye düşerek neredeyse yarı yarıya azaldı. Net kâr marjı da yaklaşık %9,1’den %4,7’ye indi. FAVÖK’teki düşüşün net kâra daha sert yansımasında finansman giderleri, amortisman ve diğer finansal kalemler etkili olmuş olabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkılarını ayrı ayrı ölçmek mümkün değil.
Net parasal pozisyon kârı 925,2 milyon TL’den 1,1 milyar TL’ye yükseldi ve %18,3 arttı. Enflasyon muhasebesi kaynaklı bu kazanç, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ve parasal varlıkları arasındaki yapıdan doğan muhasebesel etkiyi yansıtıyor. Ancak söz konusu artış, operasyonel kârlılıktaki kaybı dengelemeye yetmedi. Net kârın 1,6 milyar TL’ye gerilemesi, parasal pozitif etkinin faaliyet performansındaki zayıflığı telafi edemediğini açıkça gösteriyor.
Bilanço Sağlığı
Bilanço, kârlılık kadar olumsuz olmasa da borçluluk tarafında yakından izlenmesi gereken bir tablo sunuyor. Toplam varlıklar önceki yıl sonundaki 139,6 milyar TL’den 134,6 milyar TL’ye geriledi; düşüş %3,6 oldu. Dönen varlıklar 93,4 milyar TL’den 90,1 milyar TL’ye, duran varlıklar ise 46,2 milyar TL’den 44,5 milyar TL’ye indi. Bu gerileme, enflasyon muhasebesi ve dönem içindeki bilanço hareketleri nedeniyle nominal tutarların tek başına şirketin operasyonel kapasitesini tam olarak göstermeyebileceği bir ortamda değerlendirilmeli.
Özkaynaklar 47,7 milyar TL’den 49,0 milyar TL’ye çıkarak %2,9 arttı. Varlıklar azalırken özkaynakların yükselmesi, sermaye yapısının tamamen bozulmadığını gösteriyor. Bununla birlikte toplam varlıklar içindeki özkaynak payı yaklaşık %35,3 seviyesinde. Bu oran şirketin bilançosunda anlamlı bir özkaynak tamponu bulunduğunu gösterse de, borçluluğun yönü daha önemli bir risk alanı oluşturuyor.
Net borç 37,4 milyar TL’den 41,1 milyar TL’ye yükseldi; artış %9,7 oldu. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 20,4 milyar TL seviyesine denk geliyor. Bu basit yaklaşım net borç/FAVÖK oranını yaklaşık 2,0x gösteriyor. Ancak tek çeyrek FAVÖK’ünün yıllıklandırılması mevsimsellik ve geçici marj baskıları nedeniyle yanıltıcı olabilir. Esas dikkat edilmesi gereken nokta, kârlılık düşerken net borcun artmasıdır. Marjlar toparlanmazsa borç servis kapasitesi üzerinde baskı oluşabilir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında 1,1 milyar TL net parasal pozisyon kazancı, Ülker’in enflasyon muhasebesinden kaynaklanan önemli bir finansal destek aldığını gösteriyor. Bu kalem, şirketin operasyonel satışlarından veya nakit yaratma performansından doğan bir gelir değildir; parasal varlık ve yükümlülüklerin yüksek enflasyon ortamındaki reel değer değişiminden kaynaklanan muhasebesel etkidir.
Kazancın yıllık bazda %18,3 artmasına rağmen net kârın %49,8 düşmesi kritik bir ayrışma yaratıyor. Bu da enflasyon muhasebesinin sağladığı pozitif katkının, brüt kâr ve FAVÖK’teki kaybı kapatamadığını ortaya koyuyor. Yatırımcı açısından ana odak, net parasal pozisyonun büyüklüğünden çok, şirketin enflasyon etkisi dışındaki operasyonel kâr üretimini yeniden güçlendirip güçlendiremeyeceği olmalı.
Yatırımcı için Ne Anlama Geliyor?
Ülker’in ilk çeyrek sonuçları, güçlü marka ve ölçeğe rağmen marj baskısının şirket performansını belirgin biçimde aşağı çektiğini gösteriyor. Satışlardaki %3,9’luk düşüş tek başına sınırlı görünebilir; ancak brüt marjın %33,4’ten %28,0’e, FAVÖK marjının %20,4’ten %15,0’e gerilemesi, fiyatlama ve maliyet yönetimi tarafında daha ciddi bir sorun olduğunu ortaya koyuyor.
Önümüzdeki dönem için fırsat, hammadde maliyetlerinde rahatlama, fiyat geçişlerinin güçlenmesi, daha kârlı ürün ve pazar karması ile FAVÖK marjının toparlanması olacaktır. Risk tarafında ise net borcun 41,1 milyar TL’ye yükselmesi, zayıf kârlılığın devam etmesi ve yüksek enflasyonun tüketici talebini baskılaması öne çıkıyor. Yatırımcıların özellikle ikinci çeyrekte satış hacmini, brüt marjı, FAVÖK marjını ve net borçtaki değişimi birlikte izlemesi gerekiyor. Marj toparlanmadan yalnızca ciro büyümesine odaklanmak yanıltıcı olabilir.
Yatırım tavsiyesi değildir.