
Açılış
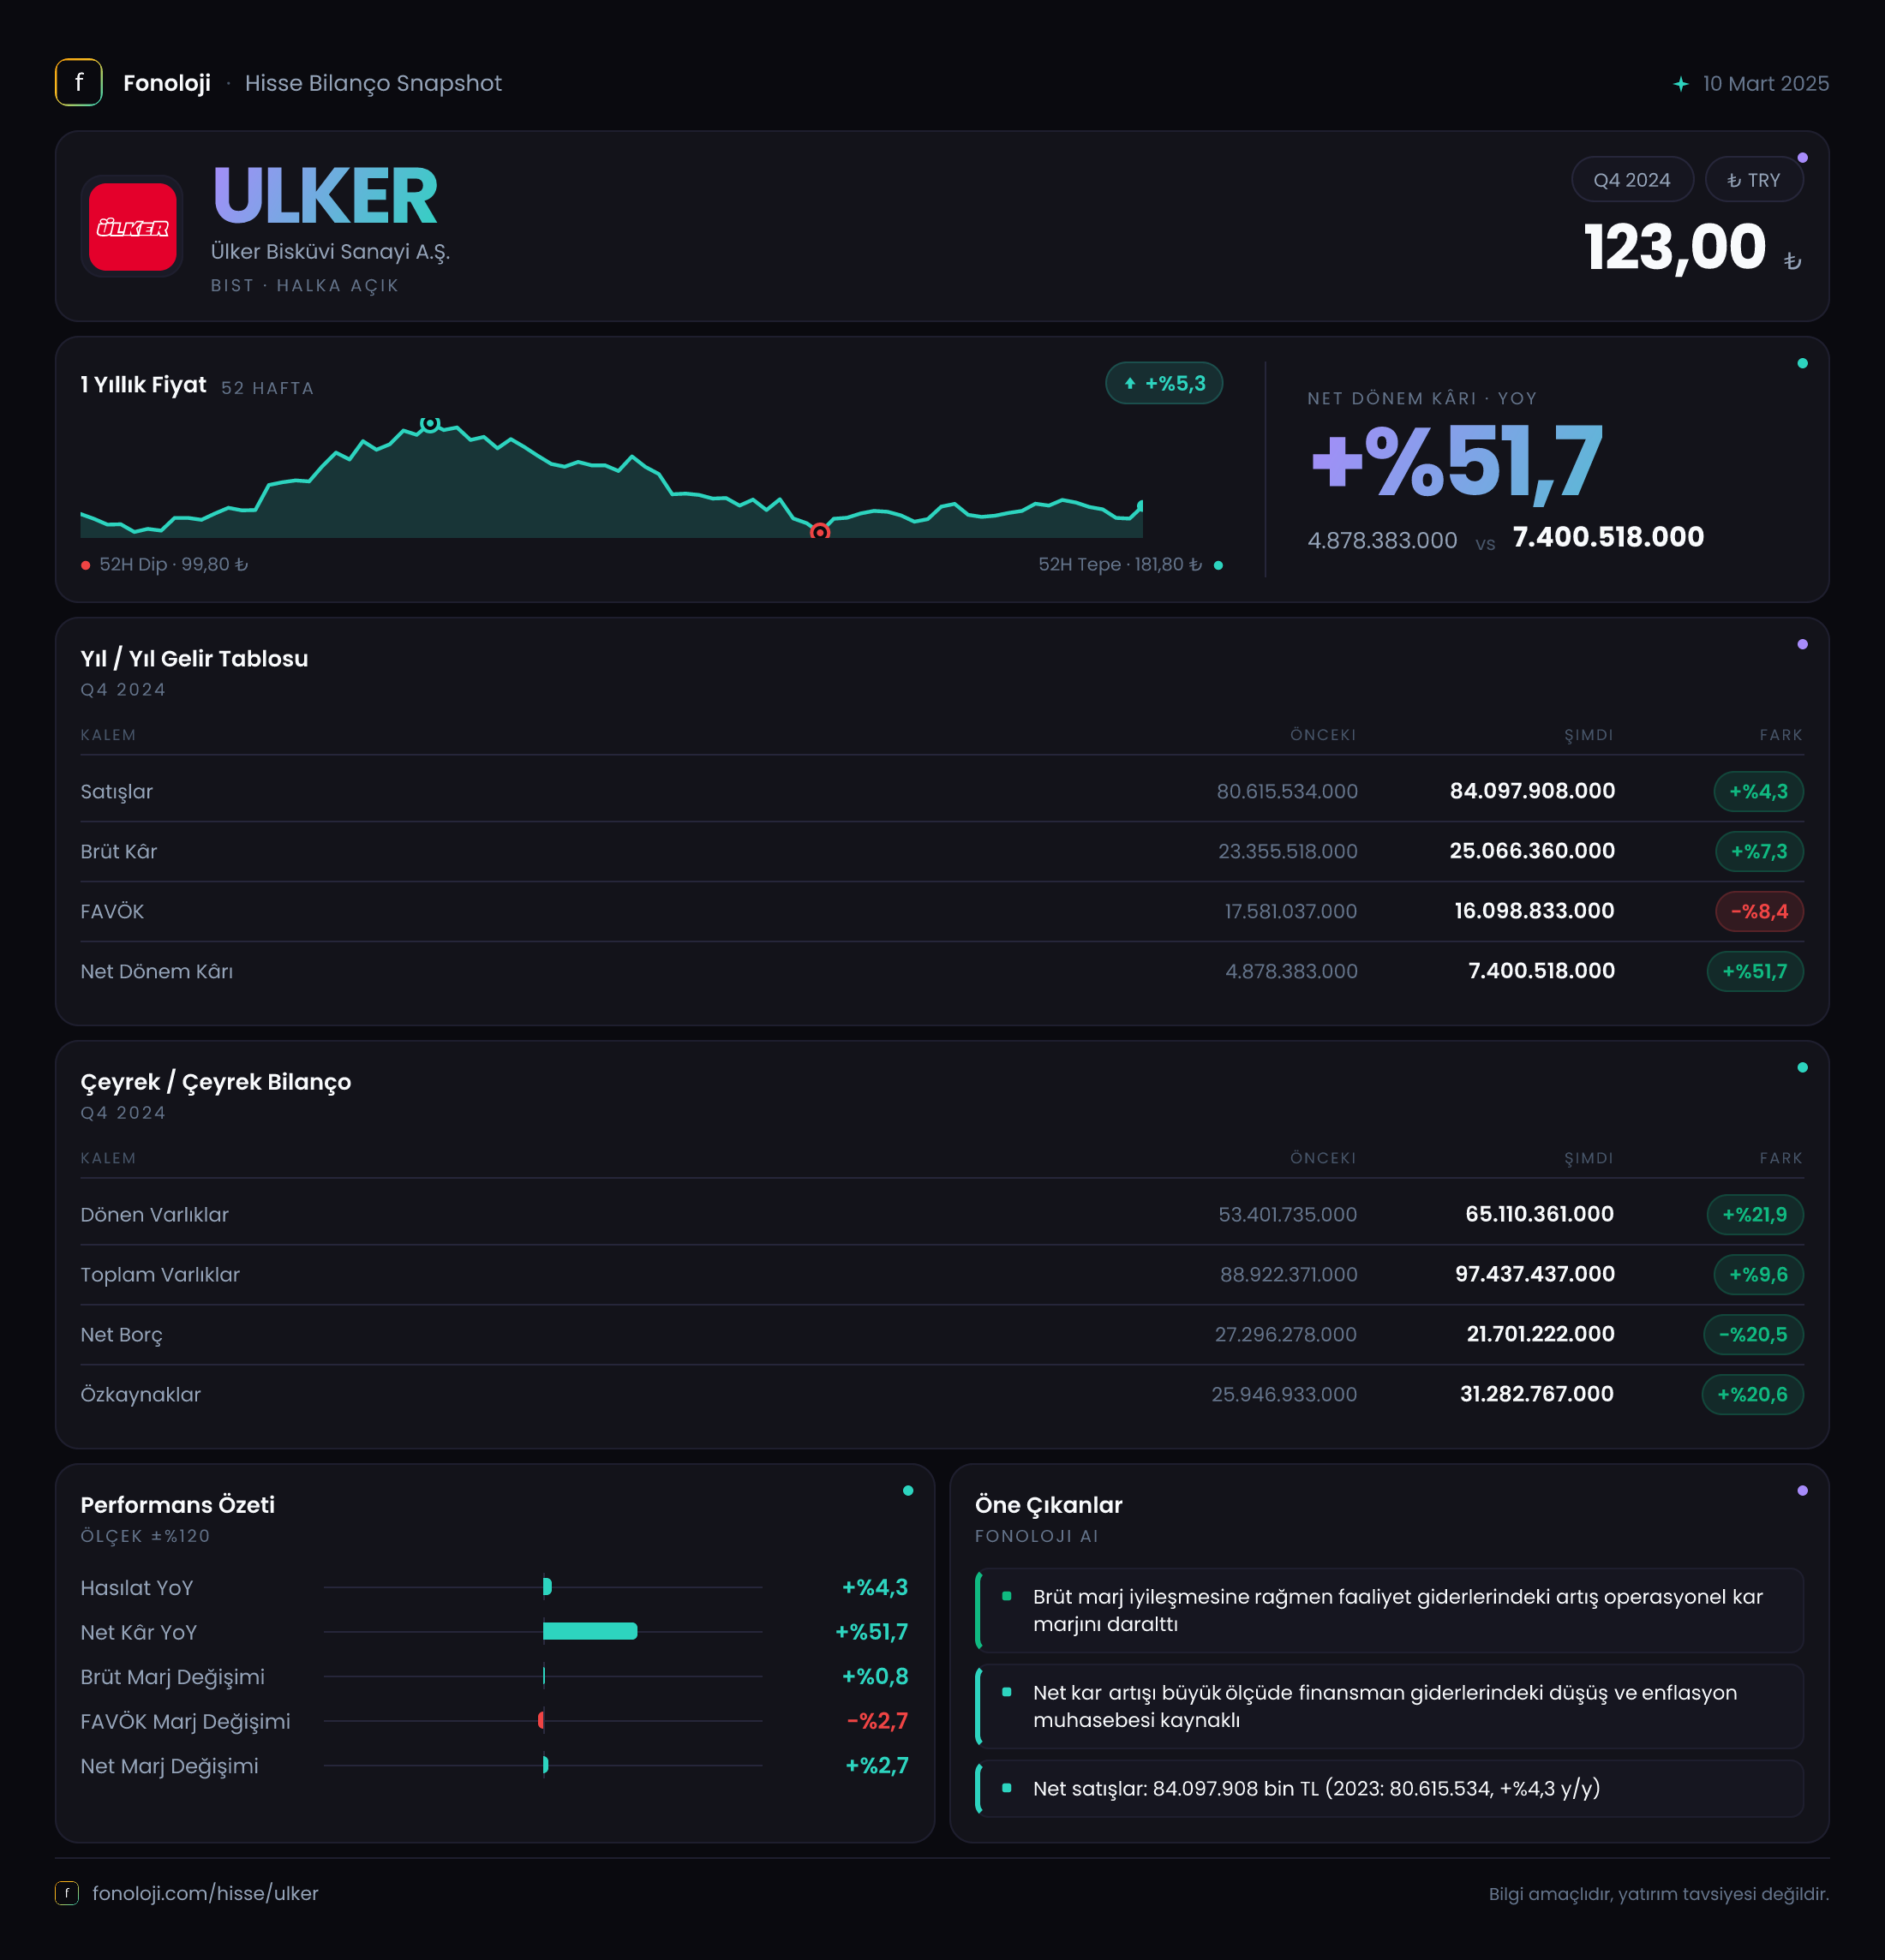
Ülker Bisküvi, Türkiye’nin güçlü markalı atıştırmalık üreticilerinden biri olarak hem iç pazarda hem de ihracat ve uluslararası operasyonlarda ölçek avantajını kullanıyor. 2024/12 döneminde şirketin satışları nominal olarak %4,3 artarak 84,1 milyar TL’ye yükselirken, brüt kâr büyümesi satışların üzerinde gerçekleşti. Buna karşılık FAVÖK yalnızca %1,9 arttı ve operasyonel kârlılık marjı geriledi. Net kârın %51,7 artarak 7,4 milyar TL’ye ulaşması ise faaliyet performansından çok, faaliyet dışı kalemler ve finansal yapıdaki değişimlerle birlikte okunmalı.
Satış Hikayesi
Ülker’in satışları geçen yılın aynı dönemindeki 80,6 milyar TL’den 84,1 milyar TL’ye çıktı. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış büyümesi reel olarak zayıf kalıyor. Başka bir ifadeyle, ciro artışı fiyat artışlarının gerisinde kalmış olabilir; bu da satılan ürün miktarı, tüketici talebi veya pazar payı açısından büyümenin sınırlı olduğuna işaret eder.
Burada önemli soru, şirketin enflasyon karşısında fiyatlama gücünü ne ölçüde koruyabildiğidir. Satışların %4,3 artmasına rağmen brüt kârın %7,3 büyümesi, ürün karması, fiyatlandırma veya hammadde maliyetleri tarafında belirli bir iyileşme olduğunu gösteriyor. Ancak satış büyümesinin enflasyondan belirgin biçimde düşük kalması, tüketicinin daha uygun fiyatlı ürünlere yönelmesi, hacim baskısı veya rekabetin fiyat geçişlerini sınırlaması gibi riskleri gündemde tutuyor.
Çeyreklik veri setinde yalnızca 2024/12 dönemi bulunduğu için yıl içindeki satış ivmesini, son çeyrekte hızlanma veya yavaşlama olup olmadığını güvenilir biçimde değerlendiremiyoruz. Bu nedenle şirketin bir sonraki raporunda özellikle hacim büyümesi, iç pazar-ihracat ayrımı ve satışların fiyat mı miktar mı kaynaklı olduğu izlenmeli.
Kârlılık
Ülker’in brüt kârı 23,4 milyar TL’den 25,1 milyar TL’ye yükseldi. Bu artış, satış büyümesinin üzerinde gerçekleştiği için brüt marjda iyileşmeye işaret ediyor. Brüt kâr marjı yaklaşık %29,0’dan %29,8’e çıktı. Yaklaşık 0,8 puanlık bu gelişme, en azından üretim maliyetleri ve ürün fiyatlaması düzeyinde şirketin geçen yıla göre daha iyi bir denge kurduğunu gösteriyor.
Ancak bu olumlu tablo FAVÖK seviyesinde tam olarak korunamadı. FAVÖK 15,3 milyar TL’den 15,6 milyar TL’ye yükselirken, FAVÖK marjı yaklaşık %19,0’dan %18,5’e geriledi. Brüt marj artarken FAVÖK marjının düşmesi, brüt kâr sonrasında faaliyet giderlerinin daha hızlı arttığını düşündürüyor. Pazarlama, dağıtım, genel yönetim veya personel giderleri üzerindeki baskı bu noktada kritik; ancak verilen veri bu kalemlerin hangisinin etkili olduğunu ayrıştırmaya izin vermiyor.
Bu nedenle kârlılık hikâyesinin ana mesajı şu: Üretim ve brüt kârlılık korunmuş, fakat faaliyet giderleri operasyonel kaldıraç yaratılmasını engellemiş. Net dönem kârı ise 4,9 milyar TL’den 7,4 milyar TL’ye çıkarak güçlü bir artış gösterdi. Net kâr marjı yaklaşık %6,1’den %8,8’e yükseldi. Fakat net kârdaki bu sıçrama, FAVÖK büyümesinin oldukça üzerinde. Bu fark, finansman giderleri, vergi, kur etkileri veya diğer faaliyet dışı kalemlerin net kâra katkı sağlamış olabileceğini gösteriyor. Veriler bu katkının detayını vermediği için net kâr artışının tamamını sürdürülebilir operasyonel iyileşme olarak değerlendirmek doğru olmaz.
| Temel gösterge | 2024/12 | Önceki yıl | Yorum | |---|---:|---:|---| | Satışlar | 84,1 mlr TL | 80,6 mlr TL | Nominal artış %4,3, enflasyona göre zayıf | | Brüt kâr marjı | %29,8 | %29,0 | Yaklaşık 0,8 puan iyileşme | | FAVÖK marjı | %18,5 | %19,0 | Yaklaşık 0,5 puan gerileme | | Net kâr marjı | %8,8 | %6,1 | Net kâr artışı operasyonel büyümenin üzerinde |
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme net borcun 27,3 milyar TL’den 21,7 milyar TL’ye gerilemesi. Şirket net borcunu %20,5 azaltarak finansal riskini düşürmüş. Mevcut FAVÖK üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 1,4x seviyesinde; önceki dönemde bu oran yaklaşık 1,8x idi. Bu seviye, borcun faaliyet kârına göre daha yönetilebilir hale geldiğini ve şirketin bilanço esnekliğinin arttığını gösteriyor.
Dönen varlıklar 53,4 milyar TL’den 65,1 milyar TL’ye yükselerek %21,9 arttı. Toplam varlıklar da 88,9 milyar TL’den 97,4 milyar TL’ye çıktı. Buna karşın duran varlıklar 35,5 milyar TL’den 32,3 milyar TL’ye geriledi. Dönen varlıklardaki artışın stoklar, ticari alacaklar veya nakit gibi hangi kalemlerden kaynaklandığı verilmediği için işletme sermayesi kalitesini tam olarak değerlendiremiyoruz.
Özkaynakların 25,9 milyar TL’den 31,3 milyar TL’ye yükselmesi olumlu. Özkaynakların toplam varlıklara oranı yaklaşık %29,1’den %32,1’e çıkıyor. Bu, bilançonun borçlara olan bağımlılığının azaldığını ve finansal tamponun güçlendiğini gösteriyor. Yine de dönen varlık artışının finansal yapıya kalıcı katkı sağlayıp sağlamadığı, nakit akışı ve işletme sermayesi detayları görüldüğünde daha net anlaşılacak.
Net Parasal Pozisyon (TAS 29)
Ülker’in net parasal pozisyonu 6,5 milyar TL’den 3,7 milyar TL’ye geriledi; azalış %42,5 seviyesinde. Enflasyon muhasebesi uygulamasında net parasal pozisyonun pozitif olması, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olduğu ve yüksek enflasyon ortamında bundan gelir yazabildiği anlamına gelebilir. Bu kalemin azalması, şirketin net kârına geçen yıl kadar güçlü bir parasal kazanç katkısı gelmediğini gösteriyor.
Buna rağmen net kârın %51,7 artması, kârlılık artışının yalnızca TAS 29 kaynaklı olmadığını düşündürüyor. Ancak net parasal pozisyonun net kâr üzerindeki katkısı azalırken net kârın yükselmesi, diğer finansal veya faaliyet dışı kalemlerin etkisinin önemini artırıyor. Bu nedenle yatırımcıların enflasyon muhasebesi sonrası raporlarda “net kâr arttı” başlığından önce FAVÖK, nakit akışı ve borçluluk trendini birlikte değerlendirmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Ülker’in bu dönemki görünümü iki farklı hikâye anlatıyor. Bir tarafta brüt marjın iyileşmesi, net borcun 5,6 milyar TL azalması ve özkaynakların %20,6 büyümesi bilançonun güçlendiğini gösteriyor. Diğer tarafta satışların enflasyonun oldukça gerisinde kalması ve FAVÖK marjının %19,0’dan %18,5’e gerilemesi, operasyonel büyümenin henüz yeterince güçlü olmadığını ortaya koyuyor.
Öne çıkan fırsatlar:
- Daha düşük net borç, finansman baskısının azalmasını sağlayabilir.
- Markalı ürün yapısı, fiyatlama gücü ve brüt marjın korunması açısından avantaj sunuyor.
- Özkaynakların toplam varlıklara oranındaki artış, bilanço dayanıklılığını artırıyor.
Başlıca riskler:
- Satış büyümesinin enflasyonun altında kalması, reel daralma ve hacim baskısına işaret ediyor.
- FAVÖK marjındaki gerileme, faaliyet giderlerinin kontrol edilmesi gerektiğini gösteriyor.
- Net kâr artışının operasyonel kârdan çok daha yüksek olması, kâr kalitesinin nakit akışı ve diğer gelir-gider kalemleriyle teyit edilmesini gerektiriyor.
- Dönen varlıklardaki hızlı artışın stok veya alacak kaynaklı olması halinde işletme sermayesi riski oluşabilir.
Özetle veri, Ülker’de bilanço kalitesinin iyileştiğini ancak büyüme ve operasyonel marj tarafında daha güçlü bir ivmeye ihtiyaç bulunduğunu gösteriyor. Bir sonraki dönemde yatırımcıların özellikle satış hacmini, FAVÖK marjını, işletme sermayesi hareketini ve net borçtaki düşüşün nakit akışıyla desteklenip desteklenmediğini takip etmesi gerekir. Yatırım tavsiyesi değildir.