
Açılış
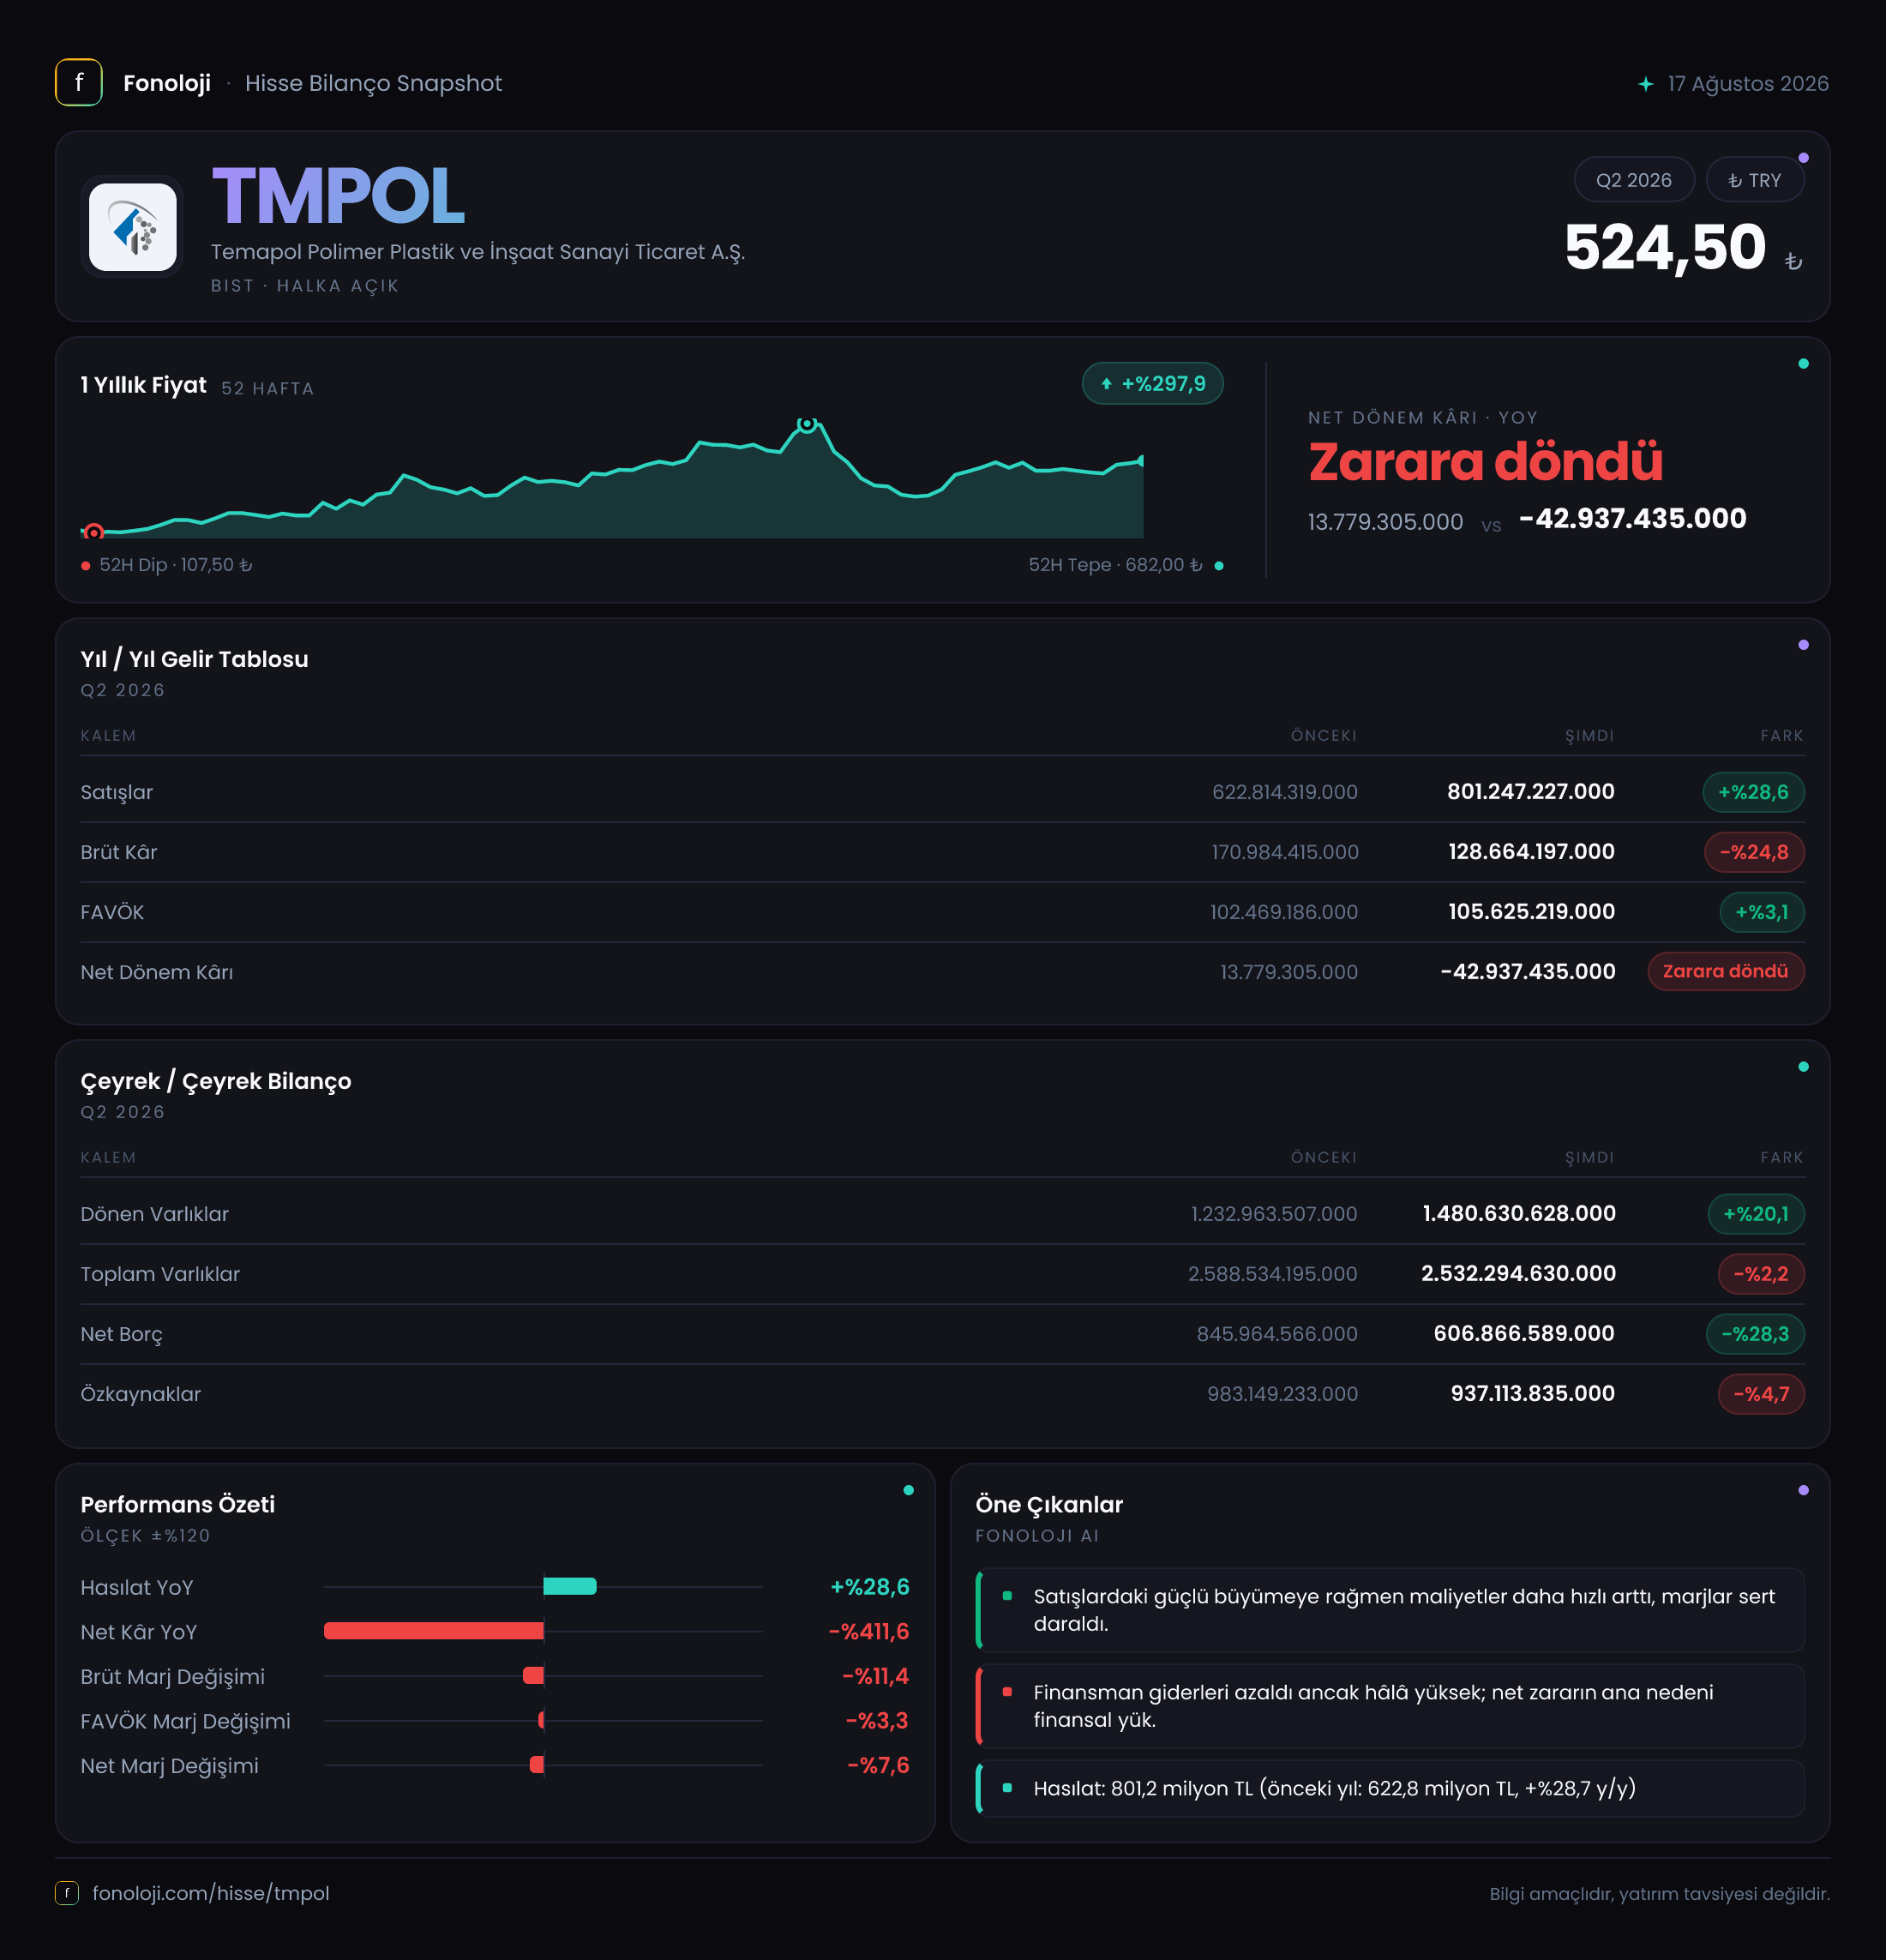
Temapol Polimer Plastik ve İnşaat Sanayi Ticaret A.Ş. (TMPOL), plastik ve polimer ürünleri ile inşaat bağlantılı faaliyetleri bulunan bir sanayi şirketi olarak 2026/6AB döneminde satışlarını büyütmeyi başardı; ancak bu büyüme kâra aynı ölçüde yansımadı. Satışlar geçen yılın aynı dönemine göre %28,6 artarak 801,2 milyon TL’ye yükselirken, brüt kâr %24,8 gerileyerek 128,7 milyon TL’ye indi. FAVÖK’ün sınırlı biçimde artması operasyonel tarafta tamamen bozulmuş bir tablo olmadığını gösterse de şirket dönemini 42,9 milyon TL net zararla tamamladı. Bilançoda net borcun gerilemesi olumlu bir gelişme; buna karşın özkaynakların küçülmesi ve yüksek borçluluk seviyesi yatırımcının yakından izlemesi gereken başlıklar arasında.
Satış Hikayesi
TMPOL’nin satışları 622,8 milyon TL’den 801,2 milyon TL’ye çıkarak yıllık bazda 178,4 milyon TL arttı. Yüzde olarak bakıldığında %28,6’lık büyüme dikkat çekici görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış büyümesinin reel olarak güçlü bir genişlemeye işaret ettiğini söylemek zor. Başka bir ifadeyle şirket nominal olarak daha fazla satış yapmış, ancak fiyat artışlarının etkisi ayrıştırıldığında hacim büyümesinin sınırlı kalmış olma ihtimali yüksek.
Bu nedenle satış performansını değerlendirirken yalnızca nominal büyümeye değil, büyümenin niteliğine bakmak gerekiyor. Satışlardaki artışın ne kadarının fiyat geçişlerinden, ne kadarının gerçek hacim artışından kaynaklandığı mevcut veri setinde yer almıyor. Özellikle plastik ve inşaat bağlantılı faaliyetlerde hammadde maliyetleri, enerji giderleri ve iç talep koşulları satışların kâra dönüşmesinde belirleyici olabilir.
Çeyreklik karşılaştırma için ise yeterli veri bulunmuyor. Paylaşılan seride yalnızca 2025/6 dönemi satışları olan 622,8 milyon TL yer aldığı için, 2026/6AB döneminin bir önceki çeyreğe göre ivme kazanıp kazanmadığını bu verilerle ölçemiyoruz. Bu noktada yatırımcıların yılın ikinci yarısında satışların hangi hızda devam ettiğini ve büyümenin marjlarla desteklenip desteklenmediğini görmesi önemli olacak.
Kârlılık
Kârlılık tarafında asıl dikkat çeken bozulma brüt kâr seviyesinde. Satışlar %28,6 artarken, brüt kârın 171,0 milyon TL’den 128,7 milyon TL’ye gerilemesi, maliyetlerin satışlardan çok daha hızlı yükseldiğini gösteriyor. Buna bağlı olarak brüt kâr marjı geçen yıl yaklaşık %27,5 seviyesindeyken bu dönemde %16,1’e düştü. Marjdaki yaklaşık 11,4 puanlık gerileme, fiyat artışlarının hammadde ve üretim maliyetlerini telafi edemediğine işaret ediyor.
Bu tablo, şirketin satış büyümesinin şu aşamada yeterince kaliteli olmadığını gösteren en önemli veri. Daha yüksek ciro, ancak bu ciro uygun marjla üretildiğinde hissedar değerine dönüşür. Brüt marjdaki düşüş, şirketin fiyatlama gücü, ürün karması veya girdi maliyetleri açısından baskı altında olabileceğini düşündürüyor; ancak hangi unsurun belirleyici olduğunu kesinleştirmek için faaliyet raporundaki maliyet kırılımını incelemek gerekir.
FAVÖK tarafında ise daha dengeli bir görünüm var. FAVÖK 102,5 milyon TL’den 105,6 milyon TL’ye çıkarak yalnızca %3,1 arttı. Buna rağmen FAVÖK marjı yaklaşık %16,5’ten %13,2’ye geriledi. Yani operasyonel kâr nominal olarak korunmuş, fakat satışlara oranla verimlilik düşmüş durumda.
Brüt kâr ile FAVÖK arasındaki farkın bu dönemde 23,1 milyon TL, geçen yıl aynı dönemde ise yaklaşık 68,5 milyon TL olması dikkat çekiyor. Bu fark, faaliyet giderleri veya diğer operasyonel kalemlerin dönemsel olarak farklılaştığını düşündürüyor; ancak detaylı gider kırılımı verilmediği için kesin bir neden atfetmek mümkün değil. Buna rağmen net kâr tarafındaki tablo oldukça zayıf: şirket geçen yıl 13,8 milyon TL net kâr açıklarken bu dönemde 42,9 milyon TL net zarar yazdı. Pozitif FAVÖK’ün net zarara dönüşmesi; finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin toplam etkisinin ağır olduğunu gösteriyor.
Bilanço Sağlığı
Bilançoda olumlu gelişme net borçta görülüyor. Net borç 846,0 milyon TL’den 606,9 milyon TL’ye gerileyerek %28,3 azaldı. Bu düşüş, finansal yükün önceki yıl sonuna kıyasla hafiflediğini ve şirketin borç pozisyonunu azaltabildiğini gösteriyor. Ancak mevcut net borç hâlâ yüksek.
Net borcun FAVÖK’e oranı, dönemsel FAVÖK yıllıklandırılmadan yaklaşık 5,7 kat seviyesinde hesaplanıyor. Önceki dönemde bu oran yaklaşık 8,3 kat idi. Dolayısıyla yön olumlu olsa da borçluluk hâlâ rahat kabul edilecek seviyede değil. Üstelik net zararın oluştuğu bir dönemde borç azaltımının sürdürülebilirliği, şirketin faaliyetlerden nakit yaratma kapasitesine bağlı olacak.
Dönen varlıklar %20,1 artarak 1,5 milyar TL’ye yükselirken duran varlıklar %22,4 gerileyerek 1,1 milyar TL’ye indi. Toplam varlıklar ise 2,6 milyar TL’den 2,5 milyar TL’ye düşerek %2,2 küçüldü. Dönen varlıkların artması kısa vadeli likidite açısından destekleyici olabilir; ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı bilinmediği için kalitenin ayrıca incelenmesi gerekir.
Özkaynaklar 983,1 milyon TL’den 937,1 milyon TL’ye geriledi. %4,7’lik bu düşüş, net zararın bilançoya yansıdığını ve şirketin finansal tamponunun bir miktar zayıfladığını gösteriyor. Net borçta azalma olumlu olsa da özkaynakların küçülmesi, borç/özkaynak dengesinin dikkatle takip edilmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesinin etkisini gösteren net parasal pozisyon geliri bu dönemde 34,4 milyon TL oldu. Geçen yıl aynı dönemde bu kalem 110,7 milyon TL seviyesindeydi; dolayısıyla katkı %68,9 azaldı.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının kâr üzerindeki etkisini yansıtır. Net parasal pozisyon gelirinin azalması, bu dönemde enflasyon muhasebesinden gelen desteğin geçen yıla göre belirgin biçimde zayıfladığını gösteriyor. Geçen yıl net kârı destekleyen bu unsurun bu dönem daha düşük kalması, operasyonel kârlılığın net sonuca taşınmasını zorlaştırmış olabilir.
Ancak önemli nokta şu: 34,4 milyon TL’lik net parasal pozisyon geliri tek başına şirketin operasyonel performansının güçlü olduğu anlamına gelmez. Aksine, gelir tablosunun enflasyon muhasebesi etkilerine duyarlı olduğunu gösterir. Yatırımcı, gelecek dönemlerde net parasal pozisyon katkısı azalırken şirketin faaliyet kârını koruyup koruyamadığına odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
TMPOL’de yatırım tezinin olumlu tarafında satış büyümesi ve net borçtaki gerileme bulunuyor. Şirket 801,2 milyon TL satış üretmiş, FAVÖK’ünü nominal olarak korumuş ve net borcunu 239,1 milyon TL azaltmış durumda. Bu gelişmeler, operasyonun tamamen bozulmadığını ve bilanço tarafında borç azaltma yönünde adım atıldığını gösteriyor.
Buna karşılık riskler daha belirgin:
- Brüt kâr marjının %27,5’ten %16,1’e gerilemesi, maliyet ve fiyatlama baskısına işaret ediyor.
- FAVÖK marjının %13,2’ye düşmesi, satış büyümesinin kârlılık kalitesini zayıflatıyor.
- Net kârın 13,8 milyon TL’den 42,9 milyon TL zarara dönmesi, finansman ve faaliyet dışı giderlerin önemini artırıyor.
- Net borç/FAVÖK oranının yaklaşık 5,7 kat seviyesinde kalması, borçluluğun hâlâ yüksek olduğunu gösteriyor.
- Net parasal pozisyon katkısının azalması, enflasyon muhasebesinin kâr üzerindeki desteğinin zayıfladığını ortaya koyuyor.
Önümüzdeki dönem için en kritik göstergeler; brüt marjın toparlanıp toparlanmadığı, FAVÖK’ün nakit akışına dönüşüp dönüşmediği, finansman giderlerinin net kârı ne ölçüde baskıladığı ve net borç azaltımının devam edip etmediği olacak. Satışların büyümesi tek başına yeterli değil; TMPOL’nin yatırımcı güvenini yeniden güçlendirmesi için bu büyümeyi daha yüksek marj ve pozitif net kârla desteklemesi gerekiyor.
Yatırım tavsiyesi değildir.