
Açılış
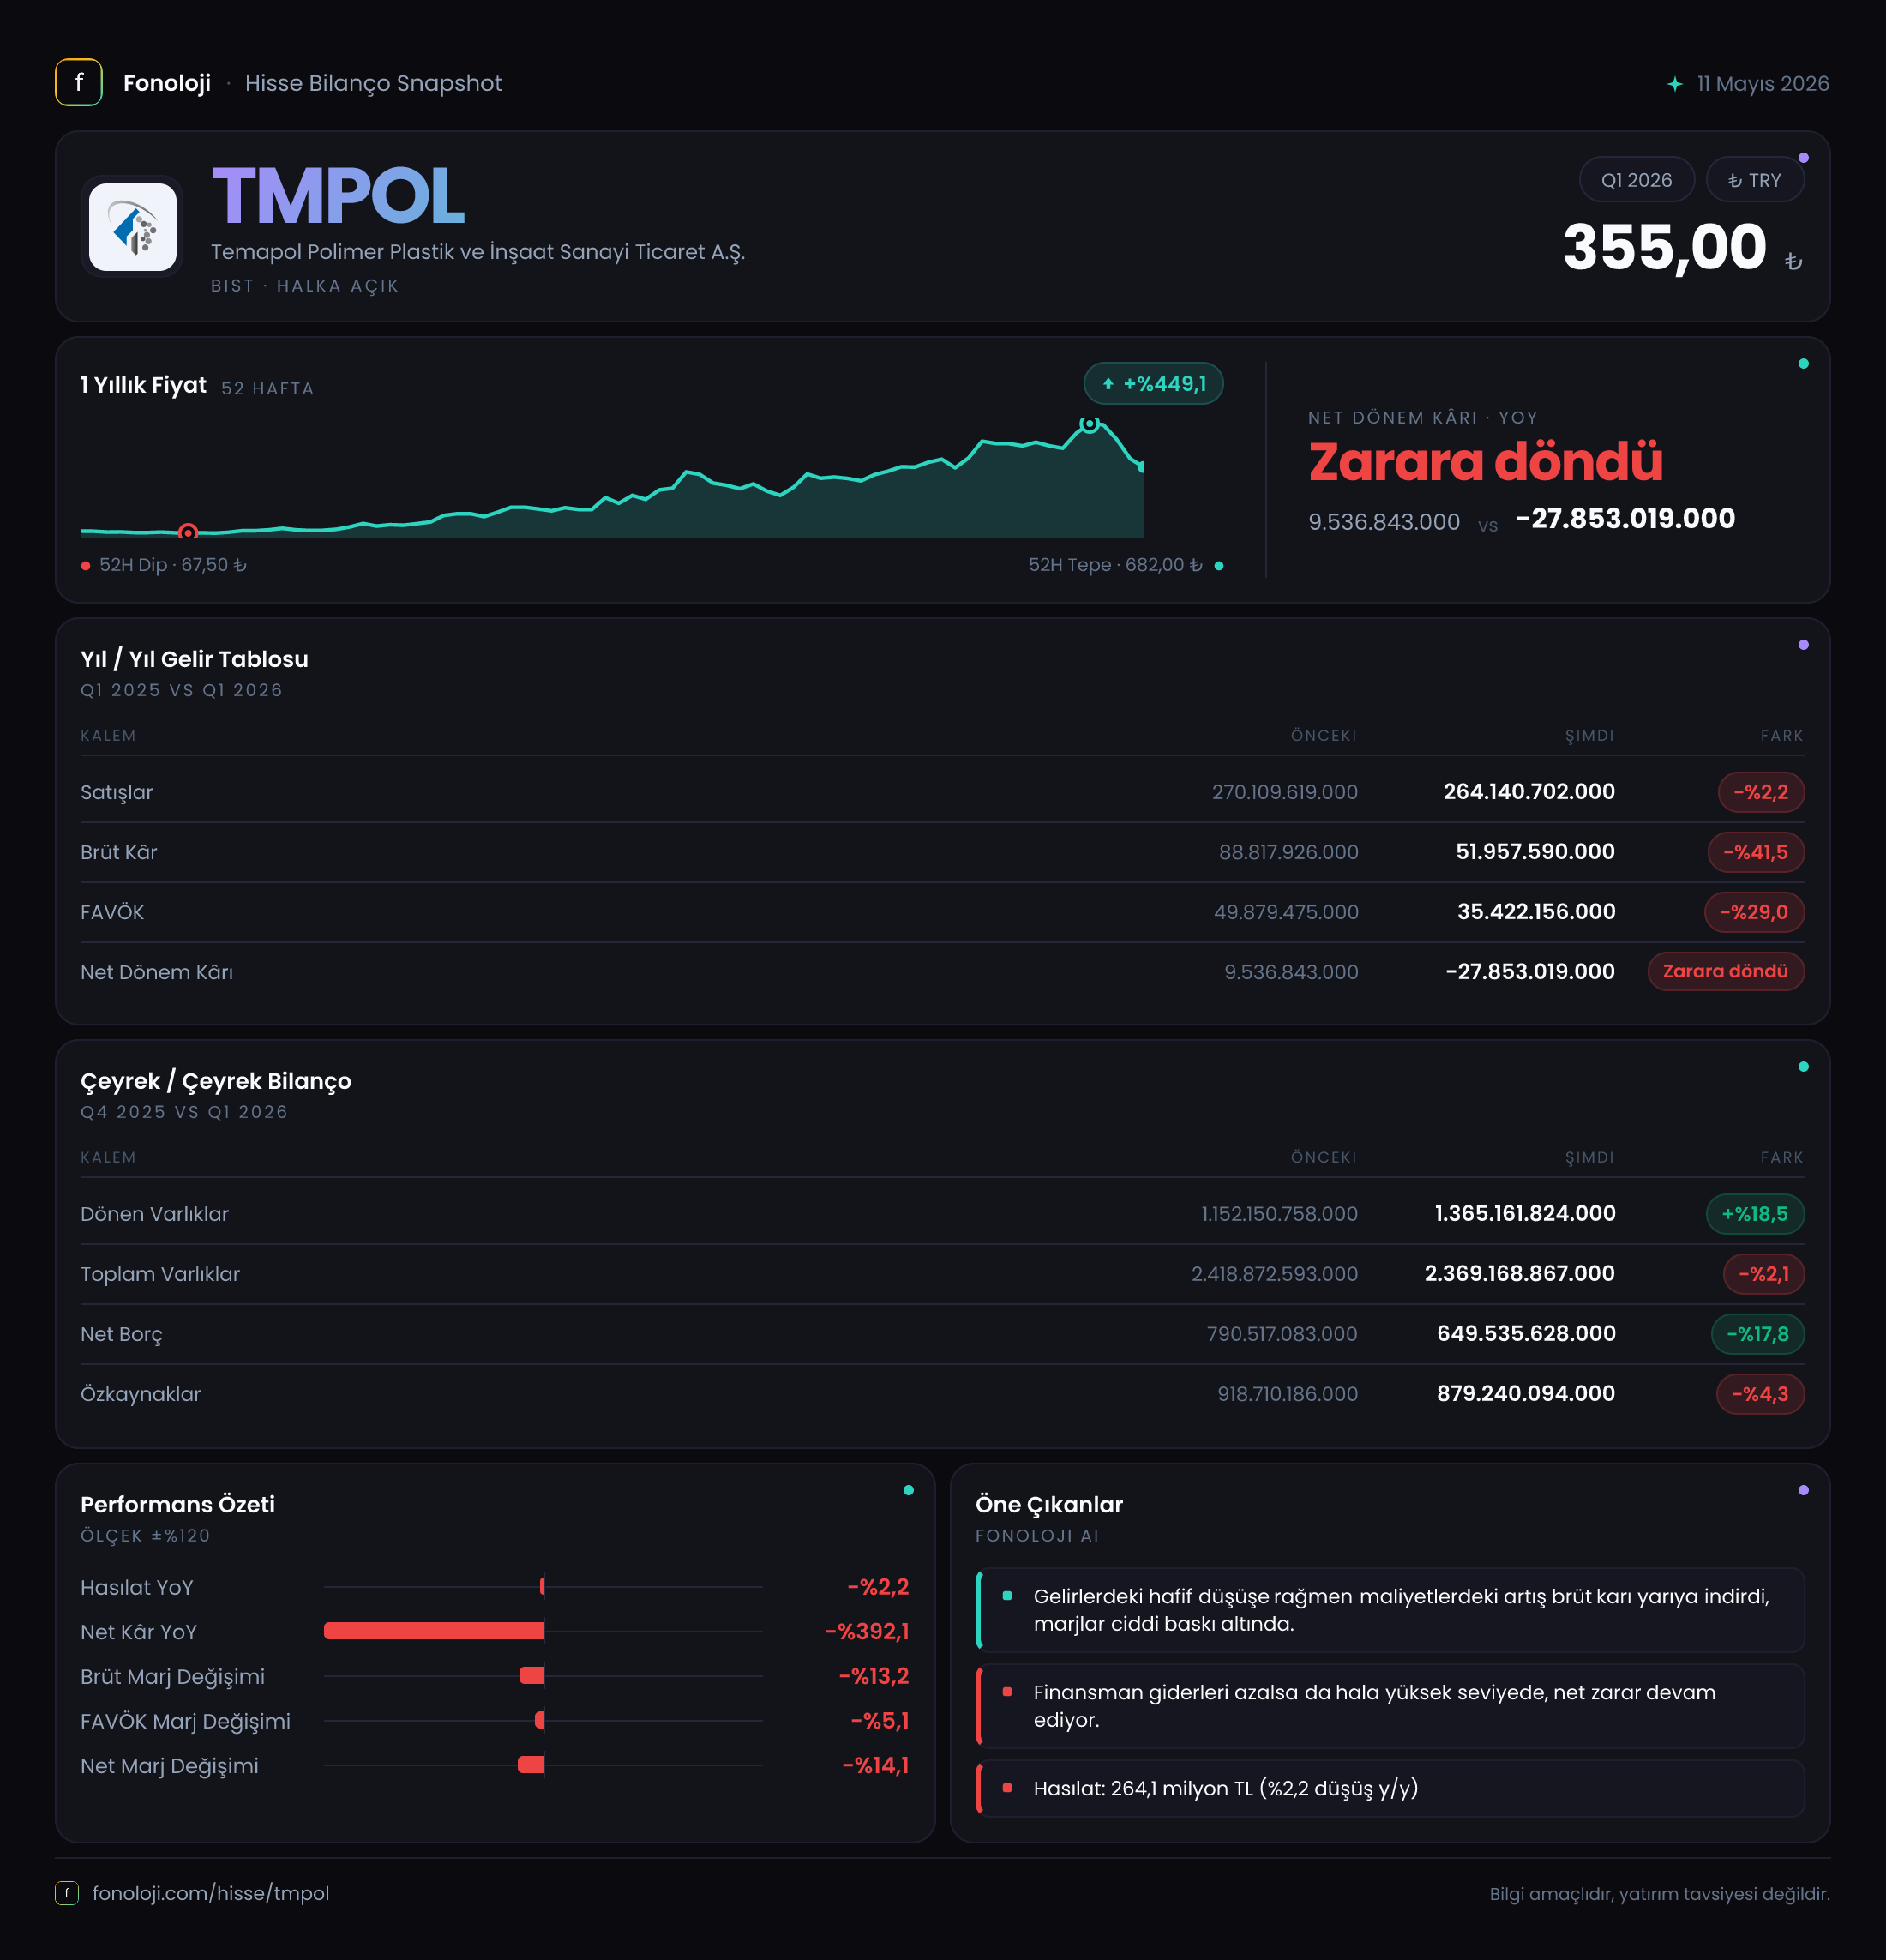
Temapol Polimer Plastik ve İnşaat Sanayi Ticaret A.Ş. (TMPOL), plastik ve inşaat bağlantılı faaliyetleriyle hammadde maliyetleri, talep koşulları ve fiyatlama gücüne duyarlı bir şirket. 2026/3 ara dönem finansalları, satış tarafında sınırlı bir gerilemeden çok daha ciddi bir kârlılık baskısına işaret ediyor. Şirketin satışları geçen yılın aynı çeyreğine göre yalnızca %2,2 düşerken, brüt kârın %41,5, FAVÖK’ün ise %25 azalması marjların belirgin biçimde sıkıştığını gösteriyor. Net parasal pozisyonun güçlü katkısına rağmen şirketin 38 milyon TL net zarar açıklaması, operasyonel kârlılığın ve dönem içindeki diğer finansal kalemlerin yatırımcı açısından yakından izlenmesi gerektiğini ortaya koyuyor.
Satış Hikayesi
TMPOL’ün satışları 2026/3’te 264,1 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 270,1 milyon TL idi; nominal gerileme 6 milyon TL veya %2,2 ile sınırlı kaldı. İlk bakışta satışların büyük ölçüde korunmuş olması olumlu görülebilir. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların gerilemesi, reel anlamda daha belirgin bir daralmaya işaret ediyor.
Başka bir ifadeyle şirket, geçen yılın aynı çeyreğine kıyasla satış fiyatlarını ve/veya satış hacmini enflasyonun üzerinde büyütememiş. Satışların enflasyona paralel olarak artması bile reel olarak yatay performans anlamına gelecekken, TMPOL’de satışlar nominal olarak da gerilemiş durumda. Bu nedenle şirketin pazar payı, ürün karması ve müşteri talebi açısından baskı altında olup olmadığı önümüzdeki dönemlerde izlenmeli.
Elde bulunan veri yalnızca ilk çeyrek ve geçen yılın aynı dönemiyle karşılaştırmayı içeriyor. Dolayısıyla 2025/12’ye göre çeyreklik satış ivmesi veya yılın ikinci çeyreğine taşınan bir toparlanma hakkında henüz net bir trend oluşturmak mümkün değil. Bununla birlikte mevcut rakam, büyüme hikâyesinin şu aşamada satış hacminden değil, daha çok marjların korunmasından geçmesi gerektiğini gösteriyor. Şirketin önündeki temel soru, satışları yeniden büyütüp büyütemeyeceğinden ziyade bu satışları hangi kârlılık seviyesiyle gerçekleştireceği.
Kârlılık
Kârlılık tablosunda satışlardan daha dikkat çekici olan unsur, brüt kâr ve FAVÖK’teki sert düşüş. Brüt kâr 88,8 milyon TL’den 52 milyon TL’ye gerileyerek %41,5 azalmış. Buna göre brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %32,9 seviyesinden %19,7’ye düşmüş. Marjdaki yaklaşık 13,2 puanlık gerileme, hammadde maliyetleri, ürün fiyatlaması veya ürün karması üzerinde ciddi bir baskı oluştuğunu düşündürüyor; ancak veride bu değişimin hangi kalemden kaynaklandığı ayrıştırılmıyor.
FAVÖK de 60,8 milyon TL’den 45,6 milyon TL’ye inmiş. Böylece FAVÖK marjı %22,5’ten %17,3’e gerilemiş. FAVÖK’ün brüt kârdan daha sınırlı düşmesi, şirketin faaliyet giderlerini belirli ölçüde kontrol edebildiğini gösteriyor. Buna rağmen brüt kârdaki kaybın telafi edilememesi, esas operasyonun verimlilik tarafında yeterli tampon oluşturamadığını ortaya koyuyor.
Net kâr tarafında tablo daha sert. Geçen yıl aynı çeyrekte 10 milyon TL net kâr açıklayan şirket, bu dönemde 38 milyon TL net zarara geçti. Bu, net sonuçta 48 milyon TL’lik bozulma anlamına geliyor. Faaliyet kârlılığı tamamen kaybolmamış olsa da, FAVÖK seviyesindeki kazanç net kâra dönüşememiş. Net zarar hesabında finansman giderleri, amortisman, vergi ve diğer kalemlerin etkisi bulunabilir; ancak mevcut veri bu kalemleri ayrı ayrı göstermediği için kesin bir neden atfetmek doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 2,4 milyar TL seviyesinde büyük ölçüde korunmuş; önceki yıl sonuna göre değişim %2,1’lik sınırlı bir daralma. Ancak varlıkların kompozisyonu önemli ölçüde değişmiş. Dönen varlıklar 1,2 milyar TL’den 1,4 milyar TL’ye çıkarak %18,5 artarken, duran varlıklar 1,3 milyar TL’den 1 milyar TL’ye gerilemiş. Bu değişim, şirketin bilançosunda likit veya kısa vadeli varlıkların ağırlığının arttığını gösteriyor; fakat dönen varlık artışının nakit, ticari alacak veya stok kaynaklı olup olmadığı veride açıklanmıyor.
Net borç 790,5 milyon TL’den 649,5 milyon TL’ye gerileyerek %17,8 azalmış. Bu bilanço açısından olumlu bir gelişme; şirketin borç yükünde mutlak olarak yaklaşık 141 milyon TL azalma var. Ancak mevcut FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 14,2x seviyesinde. Bu oldukça yüksek bir kaldıraç düzeyine işaret ediyor. Üstelik bu hesaplama tek çeyreklik FAVÖK üzerinden yapıldığı için yıllıklandırılmış bir ölçüm değil; yine de borcun operasyonel kâra kıyasla ağır olduğunu gösteren önemli bir uyarı.
Özkaynaklar da 918,7 milyon TL’den 879,2 milyon TL’ye gerileyerek %4,3 azalmış. Net zarar, özkaynakları aşağı çeken temel unsurlardan biri olarak öne çıkıyor. Net borçta düşüş bulunmasına rağmen özkaynakların zayıflaması, bilanço iyileşmesinin henüz geniş tabanlı olmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 22,4 milyon TL’den 49,7 milyon TL’ye yükselmiş; artış %121,7. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. TMPOL açısından bu gelir, dönem net sonucuna önemli bir destek sağlamış.
Ancak net parasal pozisyon gelirini operasyonel nakit yaratımı veya sürdürülebilir faaliyet kârı gibi değerlendirmemek gerekir. Bu gelir, şirketin satış performansından ya da üretim verimliliğinden kaynaklanan bir kazanç değil; enflasyon muhasebesinin parasal kalemler üzerindeki muhasebesel etkisidir. Nitekim 49,7 milyon TL’lik net parasal pozisyon gelirine rağmen şirketin 38 milyon TL zarar açıklaması, bu desteğin diğer giderleri karşılamaya yetmediğini gösteriyor.
Dolayısıyla yatırımcı için asıl odak, enflasyon muhasebesi sonrası net kârdan önce brüt marjın ve FAVÖK marjının yeniden toparlanıp toparlanamayacağı olmalı. TAS 29’un net sonuç üzerindeki etkisi dönemden döneme değişebilir; operasyonel kârlılık ise şirketin temel iş modelinin gerçek gücünü daha doğrudan gösterir.
Yatırımcı için Ne Anlama Geliyor?
TMPOL’ün 2026/3 sonuçları, satışların korunmasına karşın kârlılık kalitesinin bozulduğunu anlatıyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Satışlar nominal olarak %2,2 gerilediği için enflasyona göre reel büyüme yok; aksine reel daralma riski var.
- Brüt kâr marjının %32,9’dan %19,7’ye düşmesi, fiyatlama ve maliyet yönetiminin kritik hale geldiğini gösteriyor.
- FAVÖK marjı %17,3 seviyesinde kalsa da geçen yıla göre belirgin zayıflamış durumda.
- Net borç %17,8 azalmış olması olumlu; ancak net borç/FAVÖK oranının yaklaşık 14,2x seviyesinde bulunması kaldıraç riskinin yüksek olduğunu gösteriyor.
- Özkaynakların %4,3 gerilemesi, net zararın bilanço gücünü aşındırdığını ortaya koyuyor.
- Net parasal pozisyon geliri güçlü destek sağlasa da bu kalem operasyonel performansın yerine geçmiyor.
Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerinde büyüyüp büyümeyeceği, brüt marjın %20 civarından toparlanıp toparlanamayacağı, borç azaltımının devam edip etmeyeceği ve net zararın tekrarlanıp tekrarlanmayacağı izlenmeli. Marjlar toparlanmadan yalnızca satış seviyesine veya net borçteki düşüşe odaklanmak eksik bir değerlendirme olur. Yatırım tavsiyesi değildir.