
Açılış
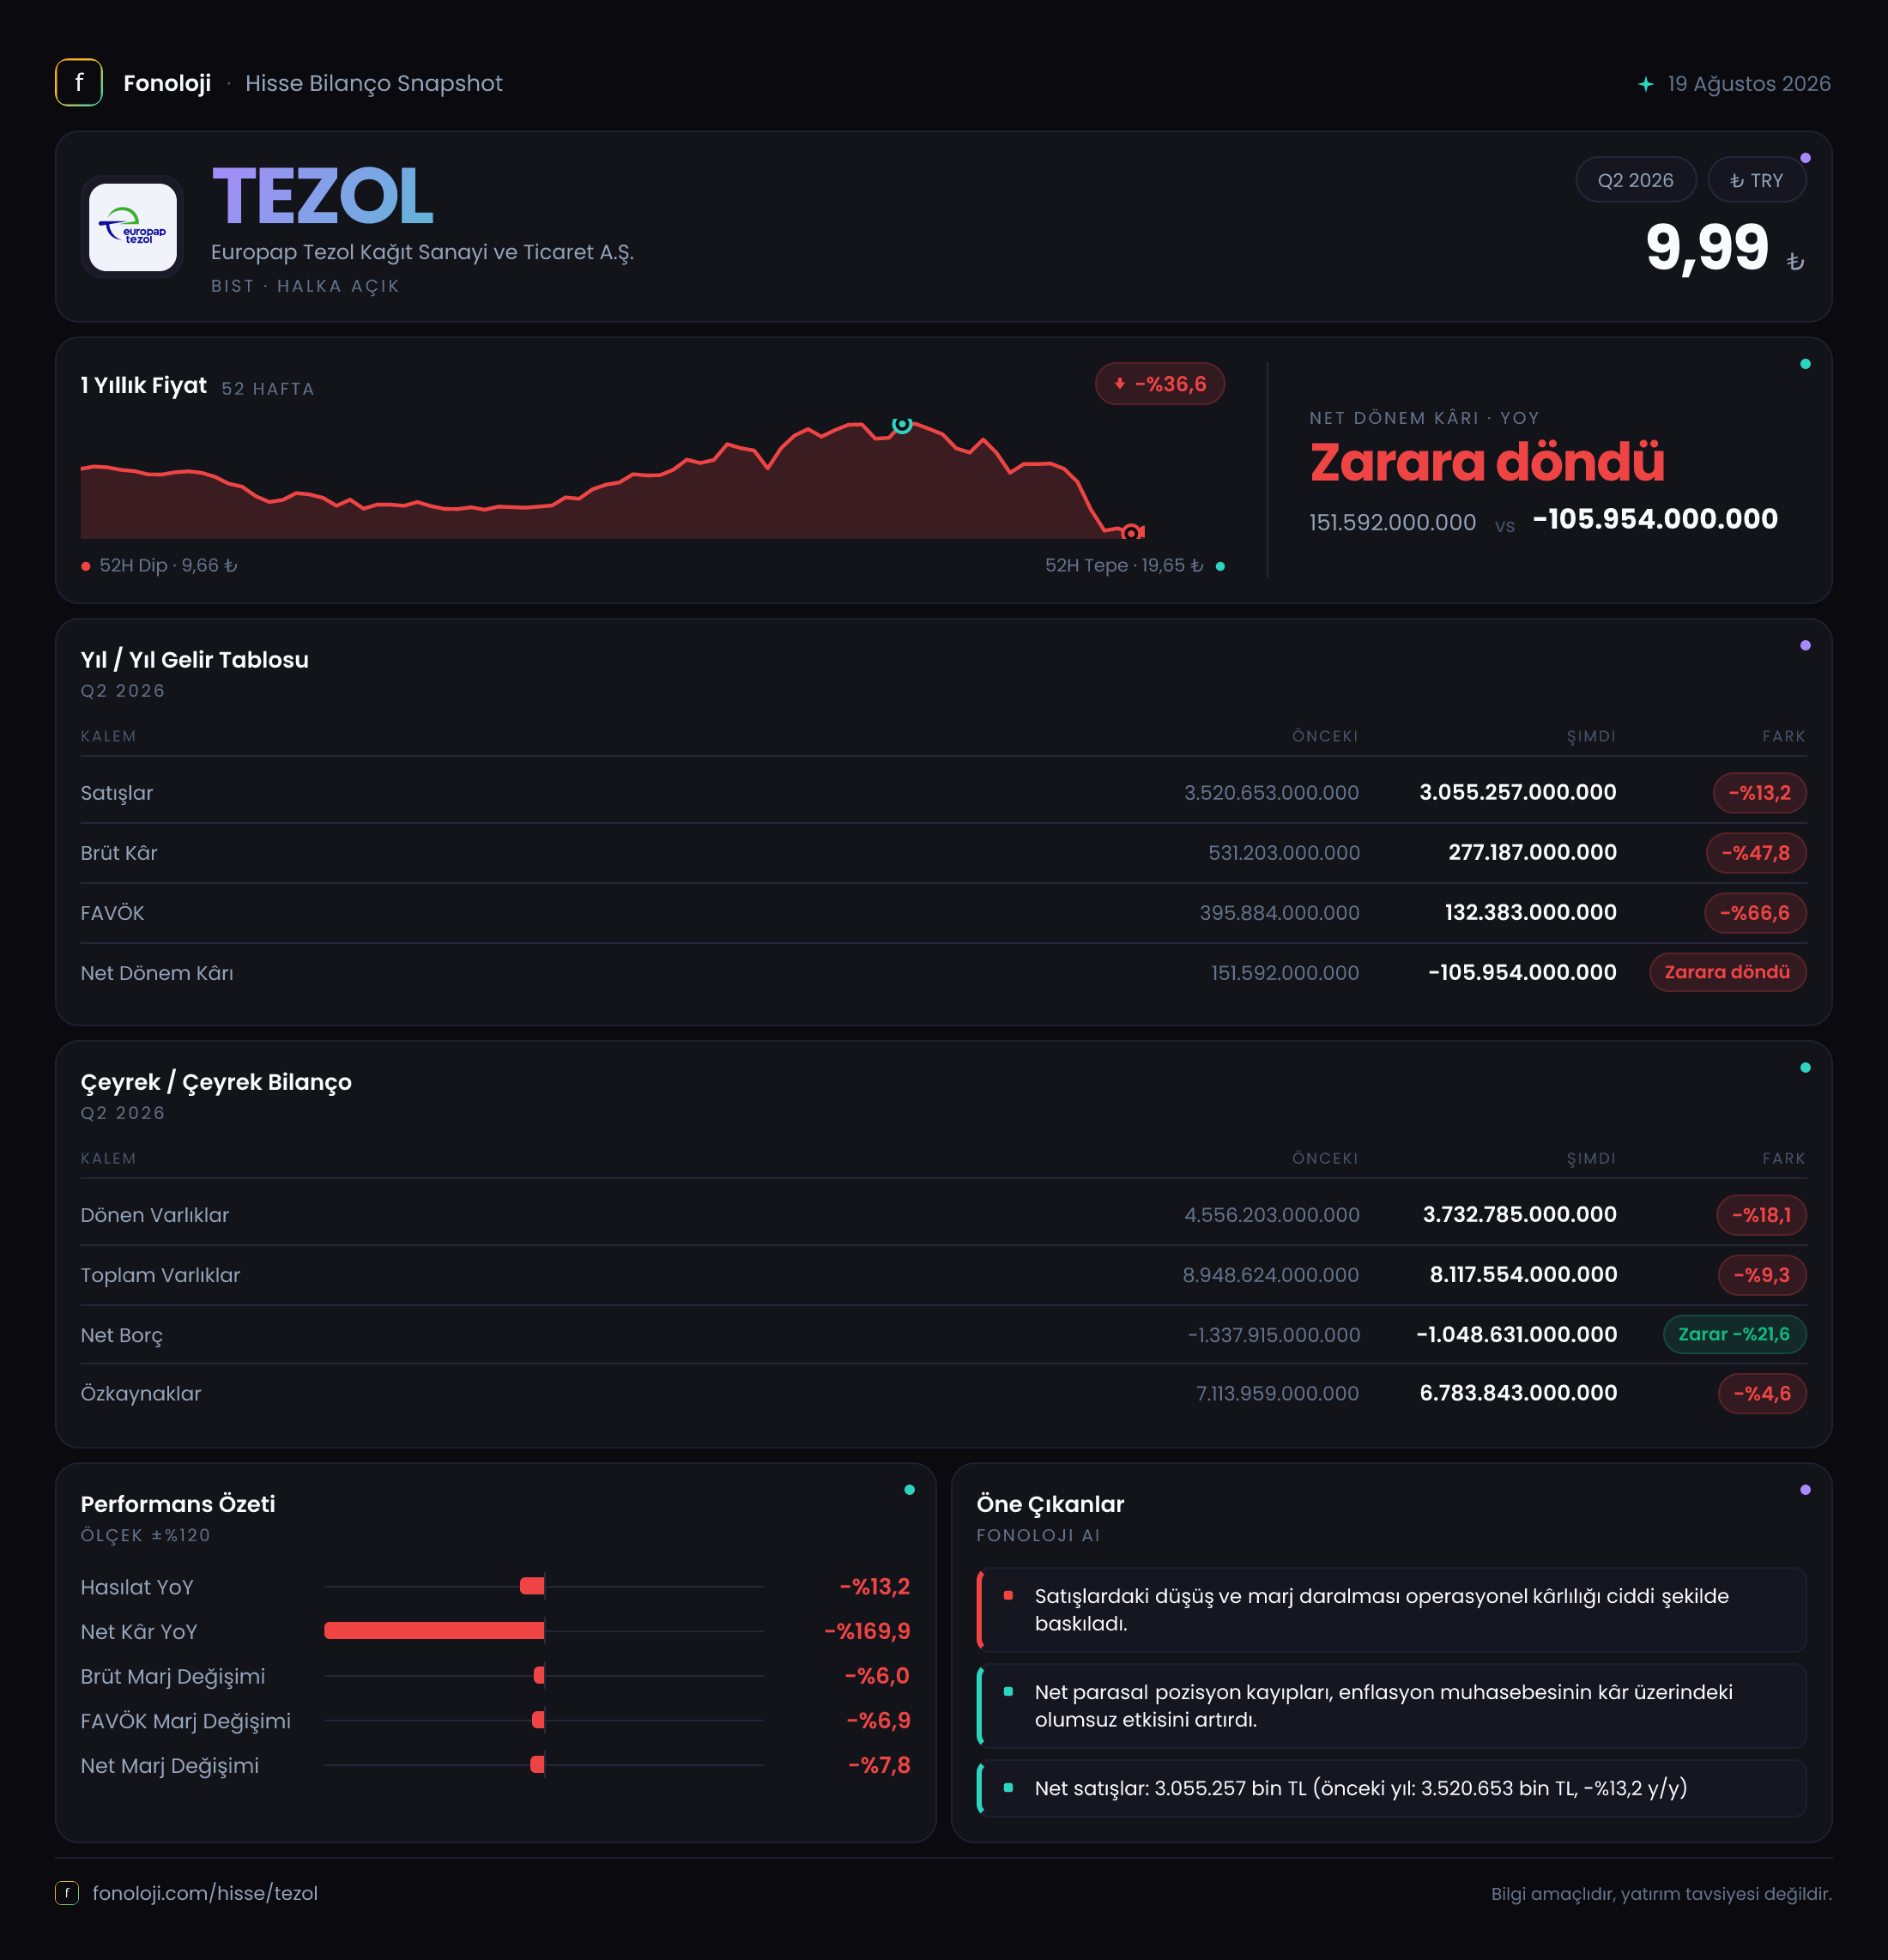
Europap Tezol Kağıt, kâğıt üretimi ve ticareti alanında faaliyet gösteren, sonuçları hammadde maliyetleri, enerji giderleri, iç talep ve ihracat koşullarına duyarlı bir şirket. 2026/6AB döneminin ana mesajı, satışlardaki gerilemenin ötesinde kârlılıkta belirgin bir bozulma yaşanması. Şirketin satışları geçen yılın aynı dönemine göre %13,2 azalarak 3,1 milyar TL’ye inerken, brüt kâr %47,8, FAVÖK ise %66,6 geriledi. Dönem, 106 milyon TL net zararla tamamlandı; buna karşılık bilanço hâlâ yaklaşık 1 milyar TL net nakit taşıyor.
Burada önemli ayrım şu: Paylaşılan veri altı aylık ara dönem sonuçlarını gösteriyor ve gelir tablosu karşılaştırması geçen yılın aynı dönemiyle yapılıyor. Çeyreklik kırılım bulunmadığı için, zayıflamanın özellikle ilk veya ikinci çeyrekte yoğunlaşıp yoğunlaşmadığını bu veri setiyle ayırmak mümkün değil.
Satış Hikayesi
Tezol’un satışları 3,5 milyar TL’den 3,1 milyar TL’ye geriledi. Nominal olarak %13,2’lik düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına yansıtamamış değil; satış hacmi, ürün karması veya müşteri talebi tarafında da baskı oluşmuş olabilir. Ancak veride hacim, fiyat ve ihracat-iç pazar kırılımı bulunmadığından, gerilemenin hangi unsurdan kaynaklandığını kesinleştirmek mümkün değil.
Kâğıt sektöründe satış performansı, tek başına fiyat artışlarıyla değil, bu artışların hammadde ve enerji maliyetlerini ne ölçüde telafi ettiğiyle anlam kazanıyor. Tezol’un satışlarında düşüş yaşanırken brüt kârın çok daha hızlı gerilemesi, şirketin maliyetlerini satış fiyatlarına aktarma gücünün zayıfladığını gösteriyor. Bu durum, müşteri talebinin daha düşük fiyatlı ürünlere kayması, rekabet baskısı veya üretim maliyetlerinin satış fiyatlarından daha hızlı yükselmesiyle ilişkili olabilir.
Çeyreklik trend verisi bulunmadığından, 2026/6AB döneminin 2026’nın ilk üç ayına göre toparlanma mı yoksa yeni bir bozulma mı getirdiğini söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle ikinci çeyrek satışlarının, ihracat/iç pazar dağılımının ve ton başına satış fiyatının izlenmesi gerekiyor.
Kârlılık
Kârlılık tablosu, satış düşüşünden daha sert bir bozulma sergiliyor:
- Brüt kâr 531,2 milyon TL’den 277,2 milyon TL’ye geriledi. Brüt kâr marjı yaklaşık %15,2’den %8,9’a indi.
- FAVÖK 395,9 milyon TL’den 132,4 milyon TL’ye düştü. FAVÖK marjı yaklaşık %11,3’ten %4,3’e geriledi.
- Net sonuç, 151,6 milyon TL kârdan 106 milyon TL zarara döndü. Net kâr marjı da yaklaşık %4,3’ten -%3,4’e geçti.
Bu üç gösterge birlikte okunduğunda sorun yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı görünmüyor. Brüt marjın 6,2 puan, FAVÖK marjının ise yaklaşık 7 puan gerilemesi, operasyonel maliyet baskısının doğrudan faaliyet kârlılığına yansıdığını ortaya koyuyor. FAVÖK’ün satışlardan yaklaşık 5 kat daha hızlı düşmesi, sabit giderlerin daralan satış hacmi üzerinde daha ağır bir yük oluşturduğunu düşündürüyor.
Brüt kâr ile FAVÖK arasındaki fark da dikkat çekici. Brüt kârdaki kayıp, üretim maliyetleri ve ürün fiyatlaması tarafındaki baskıyı gösterirken FAVÖK’teki daha sert düşüş, genel yönetim, satış-pazarlama veya diğer operasyonel giderlerin satışlara oranla daha dirençli kaldığına işaret ediyor. Ancak bu gider kalemlerinin ayrıntısı paylaşılmadığı için, hangi operasyonel giderin marjları aşağı çektiğini belirlemek mümkün değil.
Net kârın zarara dönmesinde operasyonel kârlılık kaybına ek olarak 256,5 milyon TL’lik negatif net parasal pozisyon da etkili olmuş görünüyor. Dolayısıyla şirketin yeniden kâra dönebilmesi için yalnızca satışların artması yeterli olmayacak; brüt marjın ve FAVÖK marjının da belirgin şekilde toparlanması gerekecek.
Bilanço Sağlığı
Bilanço tarafında şirketin finansal esnekliği, gelir tablosuna kıyasla daha güçlü görünüyor. Toplam varlıklar önceki yıl sonuna göre 8,9 milyar TL’den 8,1 milyar TL’ye geriledi. Bu %9,3’lük düşüş, büyük ölçüde dönen varlıklardaki %18,1’lik azalıştan kaynaklandı. Dönen varlıklar 4,6 milyar TL’den 3,7 milyar TL’ye inerken duran varlıklar yaklaşık 4,4 milyar TL seviyesinde yatay kaldı.
Dönen varlıkların gerilemesi; nakit, ticari alacaklar veya stoklardaki azalıştan kaynaklanabilir, ancak alt kırılım verilmediği için bilanço likiditesinin hangi kalem üzerinden değiştiği belirlenemiyor. Buna rağmen şirketin net borç pozisyonu negatif kalmaya devam ediyor. Net borç -1,3 milyar TL’den -1 milyar TL’ye geldi; bu, yaklaşık 1 milyar TL net nakit anlamına geliyor. Ancak net nakit fazlası yaklaşık 300 milyon TL azalmış, başka bir ifadeyle finansal tampon zayıflamış durumda.
Özkaynaklar 7,1 milyar TL’den 6,8 milyar TL’ye geriledi. Bu düşüş, dönem zararının özkaynaklar üzerindeki etkisini yansıtıyor. Yine de toplam varlıklar içinde özkaynakların payı yaklaşık %84 seviyesinde; bu oran bilanço kaldıraç riskinin sınırlı olduğunu gösteriyor. Net borç/FAVÖK hesabı teknik olarak negatif, yani net nakit pozisyonuna işaret ediyor. Bununla birlikte FAVÖK altı aylık olduğu için bu oranı yıllıklandırmadan yorumlamak yanıltıcı olabilir. Ayrıca dönemsel kârlılık bu kadar zayıfken, mevcut net nakdin gelecekteki operasyonel zararları ne kadar süre karşılayacağı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -256,5 milyon TL olması, şirketin dönem içinde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemde bu kayıp 215,7 milyon TL idi; kayıp tutarı %18,9 artarak yaklaşık 40,8 milyon TL büyüdü.
Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısından kaynaklanan muhasebesel etkiyi yansıtıyor. Negatif net parasal pozisyon, şirketin elindeki parasal varlıkların enflasyon karşısında uğradığı kaybın parasal yükümlülüklerden doğan kazancı aşabildiğini gösterir. Bunun tamamı nakit çıkışı anlamına gelmese de net dönem sonucunu aşağı çeker ve operasyonel kârlılık zayıfken zararı derinleştirir.
Tezol açısından kritik nokta, negatif net parasal pozisyonun faaliyet kârındaki düşüşle aynı döneme denk gelmesi. FAVÖK marjı %4,3’e kadar gerilemişken, TAS 29 kaynaklı 256,5 milyon TL’lik kayıp net kâr üzerinde ciddi baskı oluşturuyor. Önümüzdeki dönemlerde şirketin net parasal pozisyonunun yanı sıra stok, ticari alacak ve borç vade yapısı da yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
2026/6AB sonuçları, Tezol’da bilanço dayanıklılığının faaliyet performansındaki zayıflığı henüz telafi edebildiğini gösteriyor. 1 milyar TL net nakit ve yüksek özkaynak oranı önemli bir güvenlik alanı sağlıyor; şirketin kısa vadede yüksek finansal borç baskısıyla karşı karşıya olduğu söylenemez. Ancak bu bilanço gücü, zayıflayan operasyonel kârlılığın kalıcı hâle gelmesi durumunda tek başına yeterli olmayabilir.
Yatırımcı açısından temel fırsat, şirketin maliyet baskısını azaltıp satış hacmini ve marjlarını yeniden toparlaması hâlinde net nakit pozisyonunun değer yaratma kapasitesidir. Temel risk ise satışların enflasyonun altında kalmaya devam etmesi, brüt marjın %9’un altında seyretmesi ve negatif net parasal pozisyonun zararı artırmasıdır. Bir sonraki raporda özellikle şu başlıklar takip edilmeli:
- Satışlarda reel büyüme ve hacim toparlanması,
- Brüt marjın yeniden %10’un üzerine çıkıp çıkmadığı,
- FAVÖK marjının %4,3’ten yukarı dönüp dönmediği,
- Net nakit pozisyonundaki erimenin devam edip etmediği,
- Net parasal kaybın azalması.
Yatırım tavsiyesi değildir.