
Açılış
Europap Tezol Kâğıt, temizlik kâğıdı üretimi ve satışı yapan, faaliyetleri hammadde maliyetleri, enerji fiyatları ve iç talep koşullarına duyarlı bir şirket. 2026/3AB döneminde ana tablo, satışların gerilediği ve bu düşüşün kârlılıkta çok daha sert hissedildiği bir çeyreğe işaret ediyor. Şirketin bilançosu ise gelir tablosundaki zayıflığa rağmen güçlü kalmaya devam ediyor; yaklaşık 1,3 milyar TL net nakit pozisyonu, finansal riskleri sınırlayan önemli bir tampon oluşturuyor. Ancak bu nakit gücü, operasyonel marjlardaki hızlı bozulmayı tek başına telafi etmiyor.
Satış Hikayesi
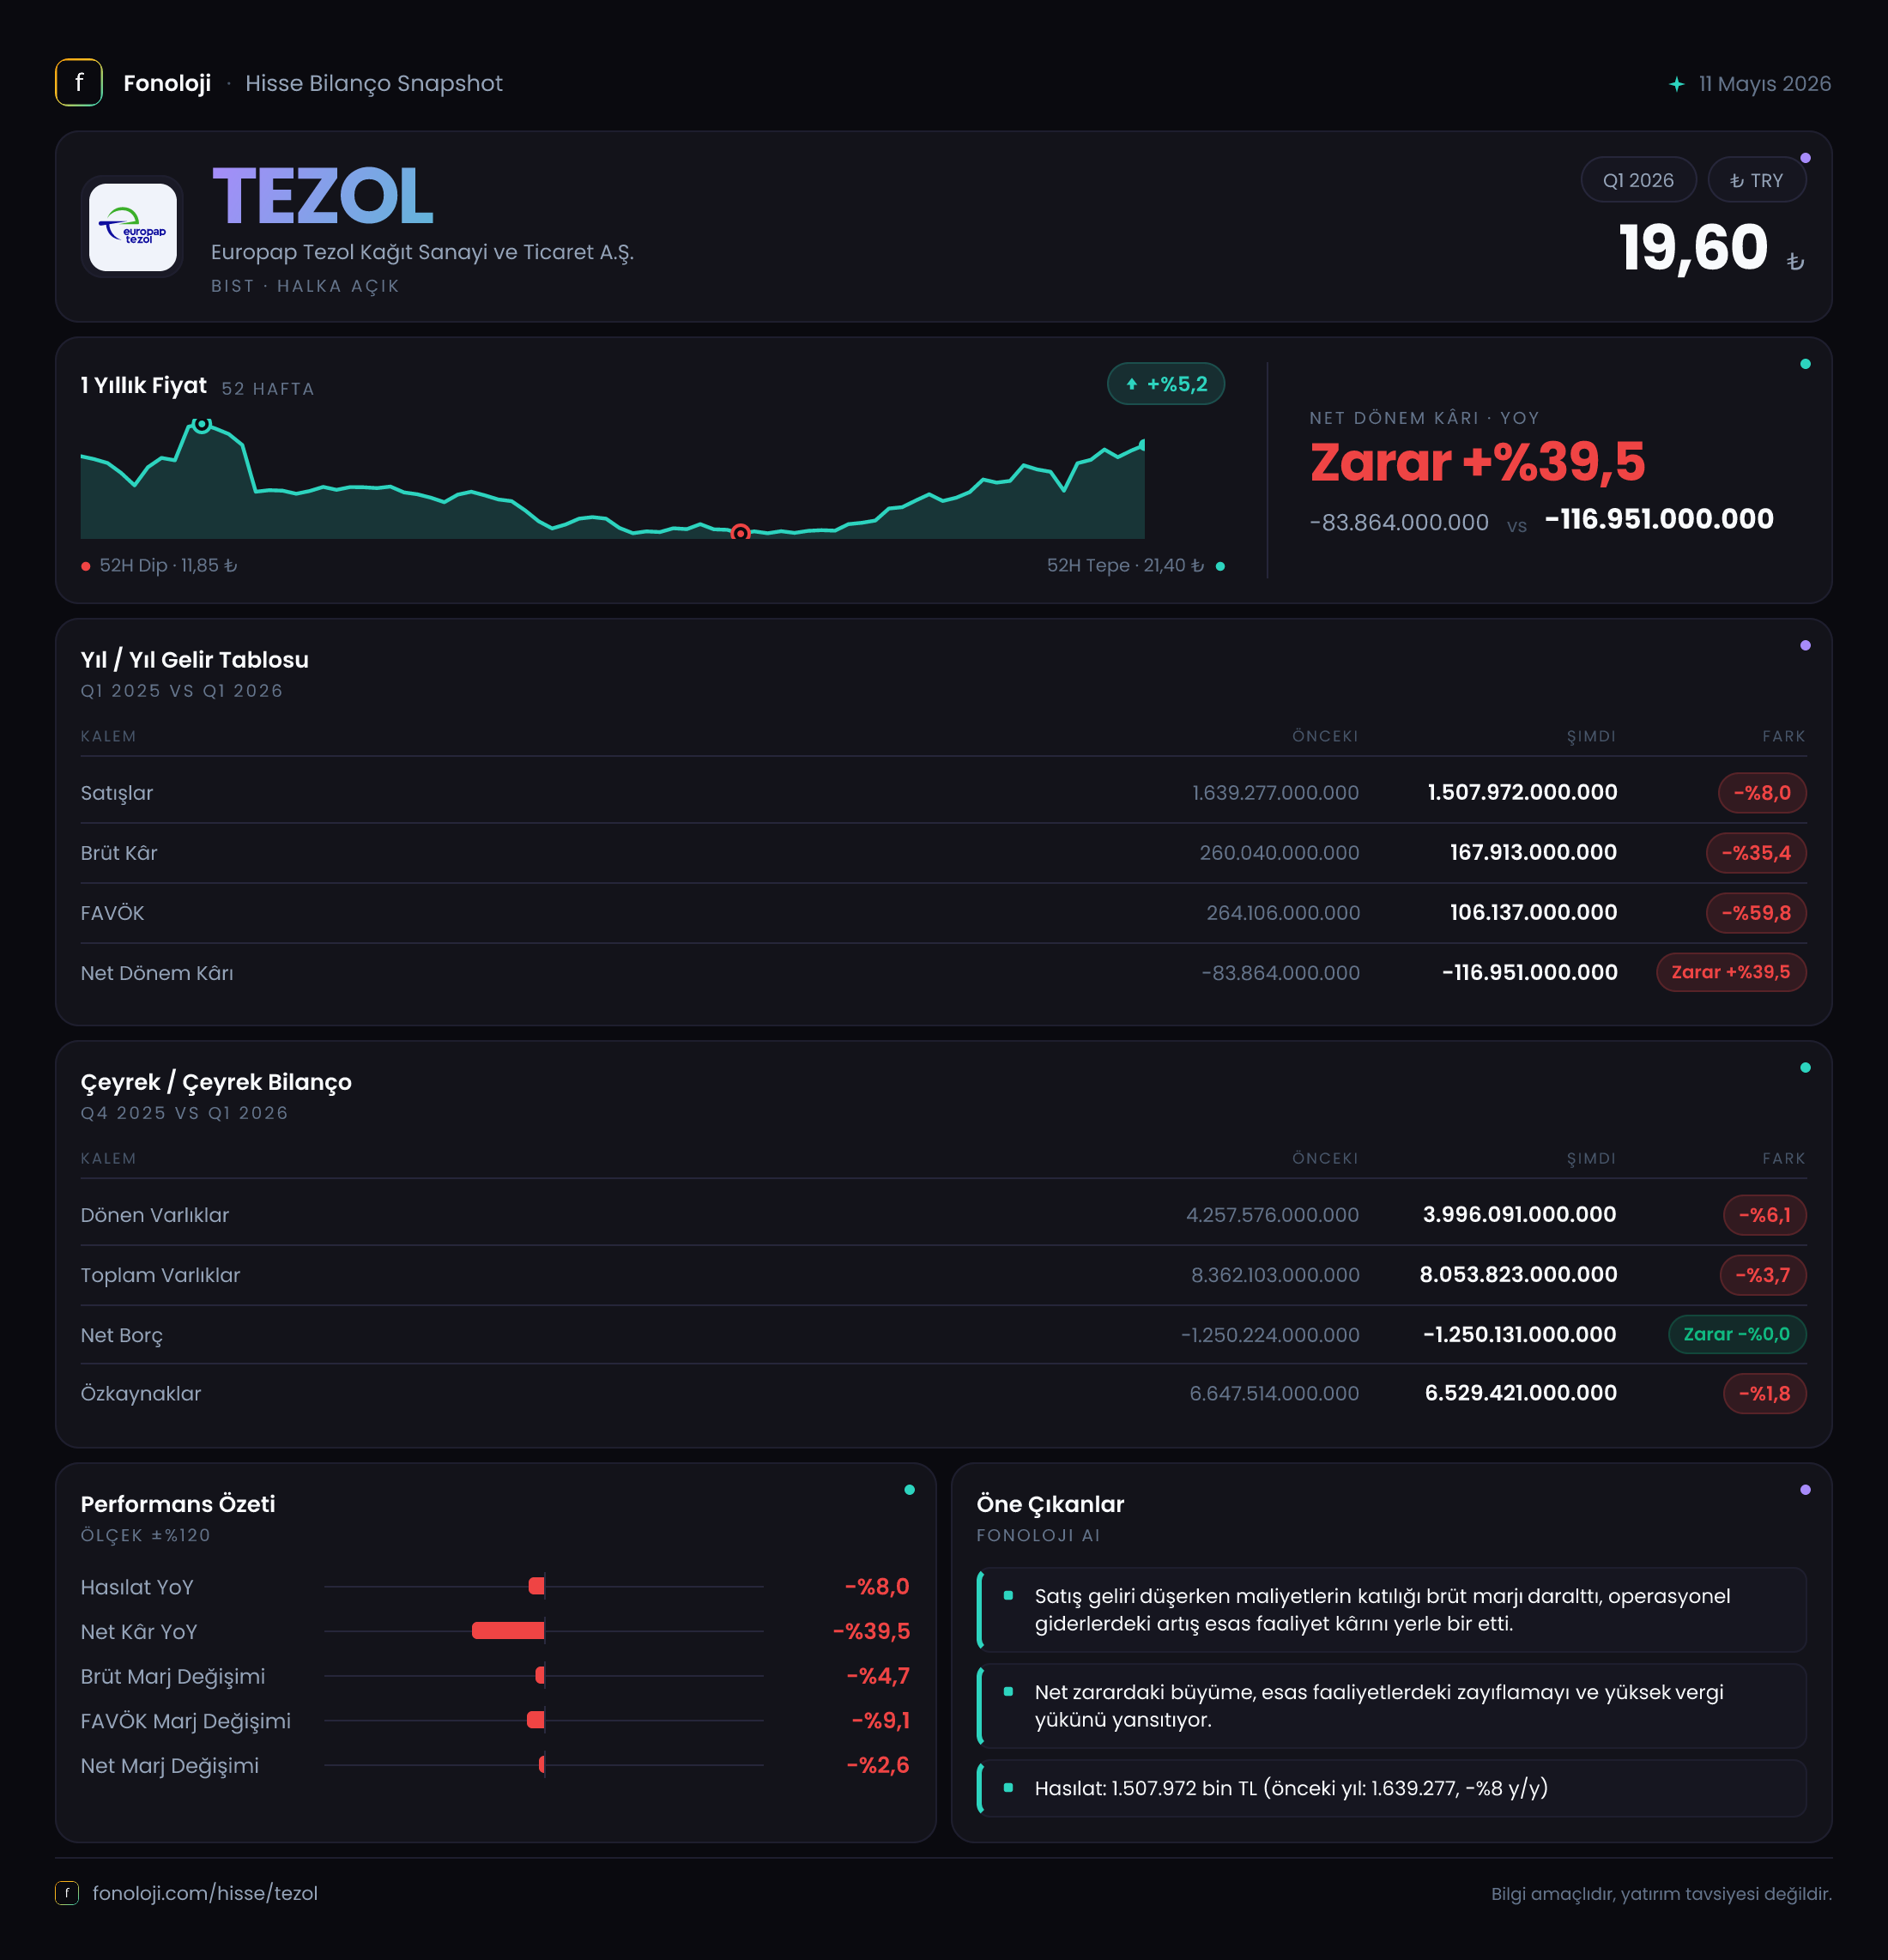
Tezol’un satışları, geçen yılın aynı çeyreğindeki 1,6 milyar TL seviyesinden %8,0 gerileyerek 1,5 milyar TL’ye indi. Nominal satışların yalnızca tek haneli oranda düşmesi ilk bakışta sınırlı görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin reel satış performansı çok daha zayıf. Başka bir ifadeyle Tezol, geçen yılın aynı dönemine kıyasla fiyat artışlarını ve enflasyon etkisini satışlara yansıtmakta zorlanmış görünüyor.
Burada iki farklı okuma yapılabilir. Birincisi, temizlik kâğıdı gibi temel tüketim ürünlerinde talep tamamen ortadan kalkmadığı için satışlardaki gerileme kontrol edilebilir düzeyde kalmış olabilir. İkincisi ise yüksek enflasyon ortamında tüketicilerin daha düşük fiyatlı ürünlere yönelmesi, şirketin fiyat artışlarını sınırlaması veya satış hacminde daralma yaşanması mümkündür. Verilen finansal tablo bu faktörlerden hangisinin baskın olduğunu ayrıştırmıyor; bunun için tonaj, ürün karması ve iç-dış pazar kırılımı gerekir.
Çeyreklik trend açısından mevcut veri sınırlı. 2025/3’te 1,6 milyar TL olan satışların 2026/3’te 1,5 milyar TL’ye gerilediği görülüyor; ancak 2025/12 veya 2025/9 sonuçları paylaşılmadığı için satışların yılın son çeyreğinden sonra toparlanıp toparlanmadığını değerlendirmek mümkün değil. Bu nedenle gelecek ara dönem raporlarında özellikle satış hacmi ve fiyat/miks etkisi takip edilmeli.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten çok daha belirgin. Brüt kâr 260,0 milyon TL’den 167,9 milyon TL’ye gerileyerek %35,4 azaldı. Böylece brüt kâr marjı, geçen yılki yaklaşık %16,3 seviyesinden %11,2’ye indi. Satışlar %8 düşerken brüt kârın %35’in üzerinde gerilemesi, maliyetlerin satışlardan daha hızlı arttığını gösteriyor.
Bu tablo, hammadde, enerji, işçilik veya üretim maliyetlerinde baskı olduğuna işaret edebilir. Kâğıt üreticileri açısından selüloz başta olmak üzere temel girdilerdeki fiyat hareketleri ve kur değişimleri kritik önem taşır. Ancak mevcut veri, maliyet kalemlerinin ayrıntısını sunmadığı için marj düşüşünün tek bir nedene bağlanması doğru olmaz.
FAVÖK ise 204,0 milyon TL’den 89,1 milyon TL’ye düşerek %56,3 geriledi. FAVÖK marjı bu dönemde %5,9 olurken, geçen yıl aynı çeyrekte yaklaşık %12,8 seviyesindeydi. Yani şirketin operasyonel kârlılığı yaklaşık yarı yarıya zayıflamış durumda. Brüt marjdaki 5,1 puanlık düşüşe ek olarak faaliyet giderlerinin satışlara oranı da baskı yaratmış olabilir. FAVÖK’ün brüt kârdan daha hızlı gerilemesi, yalnızca üretim maliyetlerinin değil, operasyonel giderlerin de kârlılığı aşağı çektiğini düşündürüyor.
Net dönem zararı 83,9 milyon TL’den 117,0 milyon TL’ye yükseldi. Zararın artışı %39,5 olurken, net zarar marjı yaklaşık %5,2’den %7,8’e genişledi. Böylece brüt kârdan FAVÖK’e, FAVÖK’ten net sonuca doğru kademeli ve belirgin bir zayıflama görülüyor. Faaliyet kârlılığındaki düşüşün, finansal ve enflasyon muhasebesi etkileriyle birlikte net zarara dönüştüğü bir dönem yaşanmış.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 8,4 milyar TL’den 8,1 milyar TL’ye geriledi; düşüş %3,7 ile sınırlı kaldı. Dönen varlıklar 4,3 milyar TL’den 4,0 milyar TL’ye inerken, duran varlıklar 4,1 milyar TL’den 4,1 milyar TL’ye yakın seviyede korundu.
Dönen varlıklardaki gerileme; nakit, ticari alacaklar veya stoklardaki değişimlerden kaynaklanabilir, ancak alt kırılım verilmediği için detaylı işletme sermayesi analizi yapılamıyor. Buna karşılık özkaynaklar 6,6 milyar TL’den 6,5 milyar TL’ye geriledi ve düşüş %1,8 oldu. Bu sınırlı değişim, çeyrek zararının özkaynaklar üzerinde henüz bilanço bütününü sarsacak ölçekte bir etki yaratmadığını gösteriyor.
En güçlü nokta net borç tarafında. Şirketin net borcu -1,3 milyar TL; bu ifade, borçtan daha yüksek nakit ve nakit benzeri varlık bulunduğu, yani şirketin yaklaşık 1,3 milyar TL net nakit taşıdığı anlamına geliyor. FAVÖK’ün 89,1 milyon TL olduğu çeyrekte net nakit/FAVÖK oranı yaklaşık 14,6 kat seviyesinde. Bu, borç ödeme riskinin düşük olduğunu gösterirken aynı zamanda nakdin operasyonel kârlılıktaki zayıflığı telafi etmek için kullanılması gerekebileceğini de hatırlatıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -133,4 milyon TL olarak gerçekleşti. Geçen yıl aynı çeyrekteki -169,5 milyon TL’ye kıyasla parasal kayıp %21,3 azaldı; yani enflasyon muhasebesinin yarattığı olumsuz etki geçen yıla göre hafiflemiş. Ancak şirket hâlâ net parasal pozisyon gideri yazdığı için, yüksek enflasyon ortamında nakit ve parasal varlık-yükümlülük yapısı net kâr üzerinde baskı oluşturmaya devam ediyor.
Bu kalemin zararı azaltması olumlu olsa da, 133,4 milyon TL’lik negatif etki hâlâ önemli. Üstelik bu tutar, 89,1 milyon TL’lik FAVÖK’ün üzerinde. Bu karşılaştırma, operasyonel kârlılığın enflasyon muhasebesi ve diğer finansal etkiler karşısında ne kadar hassas olduğunu ortaya koyuyor. TAS 29 kapsamında açıklanan net parasal pozisyon, şirketin gerçek nakit yaratımıyla muhasebe kârı arasındaki farkın anlaşılması açısından kritik olmaya devam edecek.
Yatırımcı için Ne Anlama Geliyor?
Tezol’un 2026/3AB sonuçları, güçlü bilanço ile zayıflayan faaliyet performansının aynı anda bulunduğu bir tablo ortaya koyuyor.
- Fırsat tarafında, yaklaşık 1,3 milyar TL net nakit şirketin finansal esnekliğini koruyor. Bu yapı, borç maliyetlerindeki artışa karşı koruma sağlıyor ve kapasite yatırımı ya da işletme sermayesi ihtiyacında avantaj yaratabilir.
- Risk tarafında, satışların enflasyonun belirgin altında kalması, brüt marjın %16,3’ten %11,2’ye, FAVÖK marjının ise %12,8’den %5,9’a gerilemesi dikkat çekiyor.
- Net parasal kayıp geçen yıla göre azalsa da 133,4 milyon TL seviyesinde kalıyor. Bu nedenle yalnızca bilanço gücüne bakarak olumlu bir yatırım tezi kurmak yeterli değil.
- İzlenmesi gereken ana konu, satışların yeniden reel büyümeye dönüp dönmeyeceği ve maliyet baskısının marjlar üzerindeki etkisinin kalıcı mı geçici mi olduğudur.
Özetle, Tezol’un bilançosu savunma alanı sağlıyor; fakat yatırım hikâyesinin güçlenmesi için operasyonel kârlılığın toparlanması gerekiyor. Gelecek dönemlerde satış hacmi, brüt marj, FAVÖK marjı ve net parasal pozisyon birlikte değerlendirilmelidir. Yatırım tavsiyesi değildir.