
Açılış
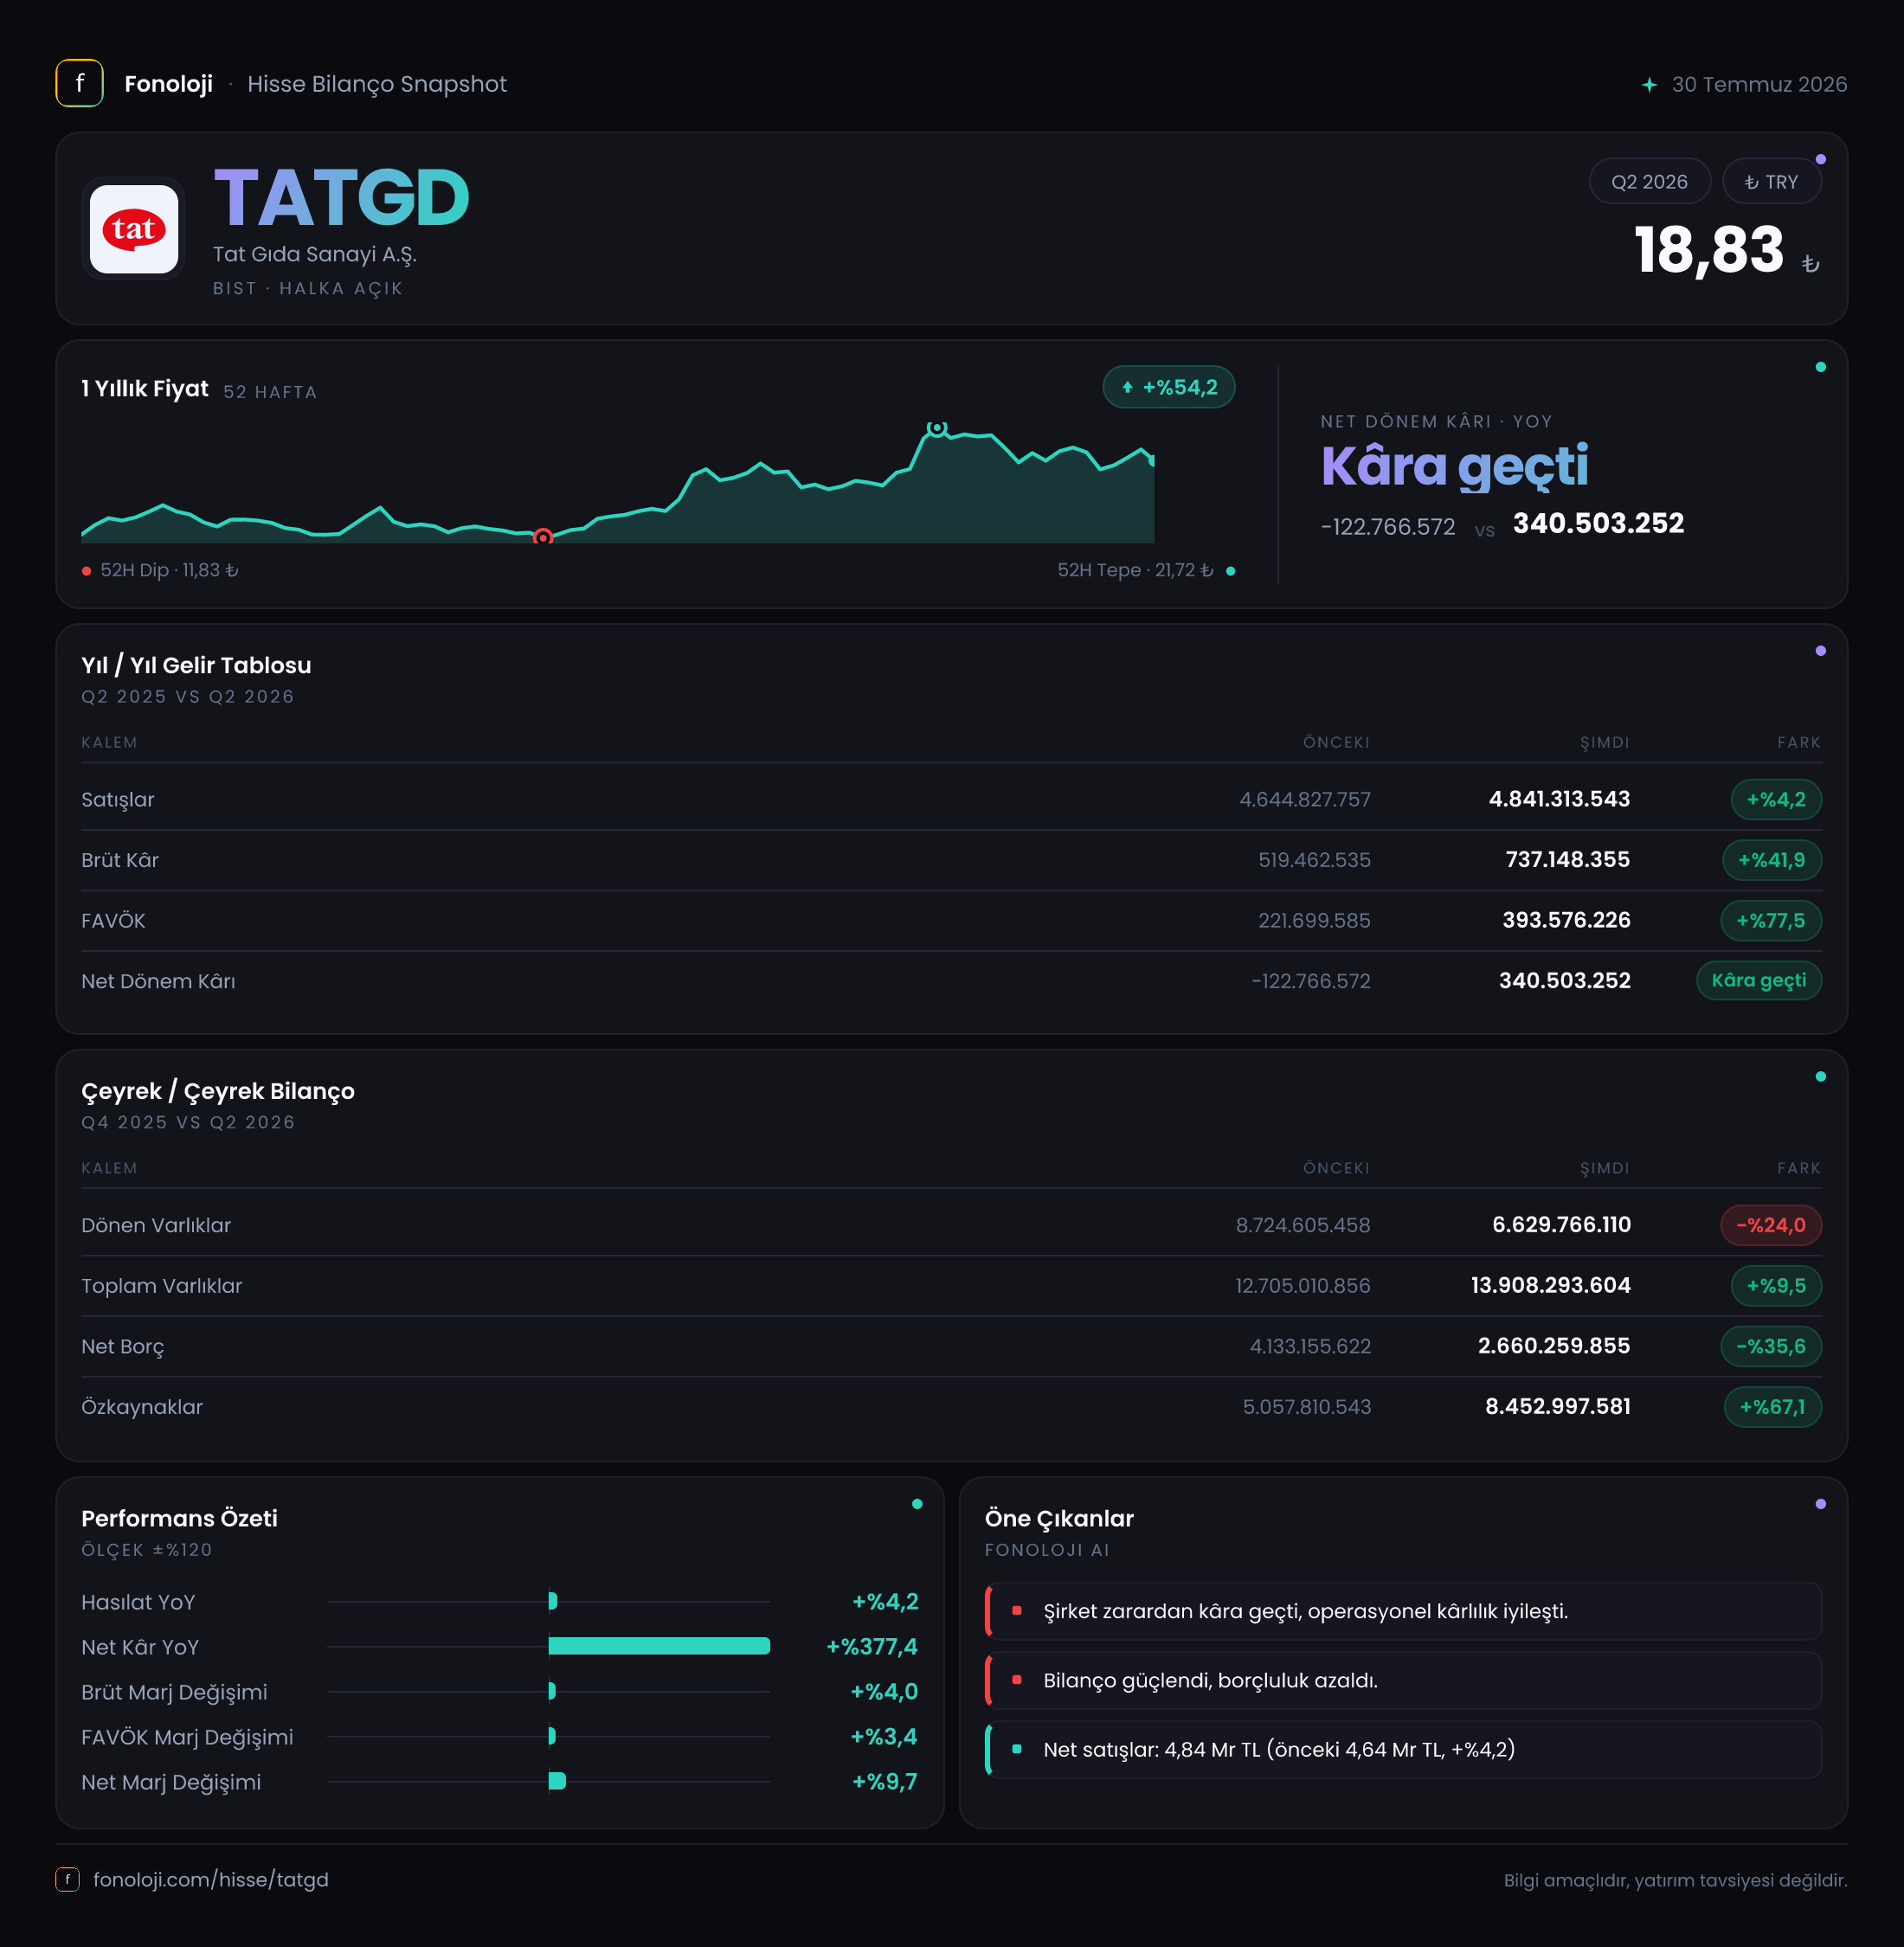
Tat Gıda, gıda sektöründe faaliyet gösteren ve satışlarını ağırlıklı olarak temel tüketim ürünleri üzerinden oluşturan bir şirket. 2026/6AB finansal sonuçlarının ana mesajı, satış büyümesinin sınırlı kalmasına rağmen operasyonel kârlılığın ve bilanço görünümünün belirgin biçimde iyileşmesi. Şirketin satışları yıllık bazda yalnızca %4,2 artarak 4,8 milyar TL’ye yükselirken, brüt kâr %41,9, FAVÖK ise %744,7 arttı. Net borçtaki gerileme ve özkaynaklardaki güçlü artış da bu tabloyu destekliyor.
Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %4,2 büyümesi, hacim ve reel fiyatlama gücü açısından dikkatle ele alınmalı. Bu nedenle Tat Gıda’nın hikâyesi, “satışlar güçlü büyüdü”den çok, “düşük satış büyümesine rağmen kârlılık kalitesi ve bilanço toparlandı” şeklinde okunmalı.
Satış Hikayesi
Tat Gıda’nın 2026/6AB satışları 4,8 milyar TL oldu. Geçen yılın aynı dönemindeki 4,6 milyar TL satışa göre artış %4,2 seviyesinde kaldı. Bu büyüme ilk bakışta pozitif görünse de enflasyonun oldukça altında. Dolayısıyla şirketin cirosu TL bazında artmış olsa da reel anlamda satış hacminin daralmış veya fiyat artışlarının enflasyonun gerisinde kalmış olması ihtimali bulunuyor.
Burada gıda şirketleri için kritik soru, büyümenin hangi kanaldan geldiği: hacim, fiyat, ürün karması veya ihracat. Mevcut veride bu ayrım bulunmadığı için satışlardaki artışın organik hacim büyümesinden mi, fiyat ayarlamalarından mı kaynaklandığını kesin olarak söylemek mümkün değil. Bununla birlikte 4,8 milyar TL’lik satışın, geçen yılki 4,6 milyar TL’ye göre sınırlı artması, şirketin gelir tarafında henüz güçlü bir ivme yakalamadığını gösteriyor.
Çeyreklik trend için mevcut veri yeterli değil; verilen karşılaştırma geçen yılın aynı dönemine ait. Bu nedenle yılın ilk yarısındaki büyümenin dönem içinde hızlanıp hızlanmadığını veya zayıfladığını değerlendirmek için bir önceki ara dönem ve takip eden finansal raporları beklemek gerekiyor. Yatırımcı açısından izlenmesi gereken ana konu, satışların enflasyona yaklaşan veya onu aşan bir büyüme patikasına girip girmeyeceği.
Kârlılık
Kârlılık tarafında tablo, satışlardan çok daha güçlü. Brüt kâr 519,5 milyon TL’den 737,1 milyon TL’ye yükseldi; artış %41,9 oldu. Bu sonuç, satışlardaki %4,2’lik büyümenin çok üzerinde. Brüt kâr marjı da yaklaşık %11,3’ten %15,4’e çıktı. Başka bir ifadeyle Tat Gıda, her 100 TL’lik satıştan geçen yıl yaklaşık 11,3 TL brüt kâr elde ederken bu dönemde yaklaşık 15,4 TL brüt kâr üretmiş durumda.
Bu marj iyileşmesi; hammadde maliyetleri, ürün karması, fiyatlama veya üretim verimliliği gibi unsurlarda olumlu bir değişime işaret ediyor olabilir. Ancak veride bu değişimin kaynağı ayrıştırılmadığı için, iyileşmenin kalıcı mı yoksa dönemsel mi olduğu sonraki çeyreklerde test edilmeli.
FAVÖK ise 29,0 milyon TL’den 244,8 milyon TL’ye yükseldi. Nominal artış %744,7 olsa da geçen yılki bazın oldukça düşük olması bu oranın yorumlanmasında önemli. FAVÖK marjı yaklaşık %0,6’dan %5,1’e çıktı. Brüt marjdaki iyileşmenin faaliyet giderleri sonrasında da korunabilmesi olumlu; şirket yalnızca ürün bazında değil, operasyonel seviyede de daha yüksek kârlılık üretmiş.
Net dönem kârı geçen yılki 122,8 milyon TL’lik zarardan, bu dönemde 340,5 milyon TL kâra döndü. Net kâr marjı yaklaşık eksi %2,7’den %7,1’e yükseldi. Zarar seviyesinden kâra geçiş önemli bir toparlanma gösteriyor; ancak “%377,4 artış” ifadesi matematiksel olarak verilse de negatif baz nedeniyle ekonomik açıdan sınırlı anlam taşır. Daha anlamlı gösterge, şirketin 463,3 milyon TL civarında zarar-kâr dönüşü gerçekleştirmesi ve net marjını pozitif bölgeye taşımasıdır.
Bilanço Sağlığı
Tat Gıda’nın toplam varlıkları önceki dönem sonundaki 12,7 milyar TL’den 13,9 milyar TL’ye yükseldi. Artış %9,5 seviyesinde. Varlık kompozisyonunda ise belirgin bir değişim var: dönen varlıklar 8,7 milyar TL’den 6,6 milyar TL’ye gerilerken, duran varlıklar 4,0 milyar TL’den 7,3 milyar TL’ye çıktı.
Bu hareket, şirketin likit ve kısa vadede nakde dönüşebilen varlıklarının azaldığını; buna karşılık uzun vadeli varlık tabanının büyüdüğünü gösteriyor. Dönen varlıklardaki %24’lük düşüş işletme sermayesi açısından takip edilmeli. Stoklar, ticari alacaklar veya nakit kalemlerinde hangisinin gerilediği bilinmediği için bu değişimin olumlu mu yoksa likidite baskısı mı yarattığı mevcut veriyle kesinleştirilemez.
Buna karşılık net borç 4,1 milyar TL’den 2,7 milyar TL’ye indi. 1,4 milyar TL’lik bu azalış, borçluluk riskinin belirgin biçimde gerilediğini gösteriyor. Özkaynaklar da 5,1 milyar TL’den 8,5 milyar TL’ye çıkarak %67,1 arttı. Böylece net borcun özkaynaklara oranı yaklaşık %80’den %32’ye gerilemiş durumda. Bu, bilanço dayanıklılığı açısından güçlü bir iyileşme.
Net borcun 2,7 milyar TL, 6 aylık FAVÖK’ün ise 244,8 milyon TL olması, net borç/FAVÖK oranını dönemsel bazda yaklaşık 11 kat seviyesine getiriyor. Ancak bu hesap 12 aylık değil, 6 aylık FAVÖK üzerinden yapıldığı için doğrudan yıllık borçluluk göstergesi olarak kullanılmamalı. Yine de şirketin borcunu azaltması olumlu; bundan sonraki dönemde operasyonel kârlılığın bu seviyeleri koruyup korumadığı kritik olacak.
Net Parasal Pozisyon (TAS 29)
Tat Gıda’nın net parasal pozisyon geliri 465,3 milyon TL’den 428,6 milyon TL’ye geriledi. Düşüş %7,9 olsa da şirket hâlâ yüksek tutarda net parasal pozisyon geliri yazıyor. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor.
Net parasal pozisyon gelirinin azalması, şirketin bu dönemde kârını geçen yıla göre daha az ölçüde enflasyon muhasebesi etkisiyle desteklediğini gösteriyor. Buna rağmen 428,6 milyon TL, 340,5 milyon TL’lik net kârın üzerinde bir tutar. Bu durum, raporlanan net kârın önemli bir bölümünün operasyonel faaliyetlerden ziyade TAS 29 etkisiyle şekillendiğini ortaya koyuyor.
Dolayısıyla yatırımcı, net kârı değerlendirirken FAVÖK ve brüt kâr trendini ayrı izlemeli. Operasyonel kârlılıkta iyileşme var; ancak net kârın sürdürülebilirliği, net parasal pozisyon gelirinin yanı sıra faiz giderleri, kur hareketleri ve enflasyon muhasebesi etkilerine de bağlı.
Yatırımcı için Ne Anlama Geliyor?
Tat Gıda’nın 2026/6AB sonuçları, zayıf reel satış büyümesine karşın güçlü bir marj ve bilanço toparlanmasına işaret ediyor. Yatırımcı açısından öne çıkan noktalar şöyle:
- Fırsat: Brüt kâr marjının %11,3’ten %15,4’e, FAVÖK marjının %0,6’dan %5,1’e yükselmesi operasyonel iyileşmenin güçlü olduğunu gösteriyor.
- Fırsat: Net borcun 1,4 milyar TL azalması ve özkaynakların 8,5 milyar TL’ye çıkması finansal riski aşağı çekiyor.
- Risk: Satış büyümesi %4,2 ile enflasyonun oldukça altında kaldı. Reel büyüme ve hacim performansı henüz ikna edici değil.
- Risk: Net kârın önemli kısmı 428,6 milyon TL’lik net parasal pozisyon gelirinden etkileniyor. Bu nedenle kâr kalitesini yalnızca net dönem kârıyla değerlendirmek yanıltıcı olabilir.
- Takip edilmesi gereken konu: FAVÖK marjındaki iyileşmenin sonraki dönemlerde korunması ve satış büyümesinin enflasyona yaklaşması.
Özetle Tat Gıda, satış tarafında henüz güçlü bir büyüme şirketi görünümü vermese de kârlılık ve borçluluk göstergelerinde önemli bir iyileşme sergiliyor. Bu iyileşmenin kalıcı bir operasyonel dönüşüm mü, yoksa tek dönemlik marj desteği mi olduğu, özellikle takip eden ara dönem sonuçlarında daha net anlaşılacak. Yatırım tavsiyesi değildir.