
Açılış
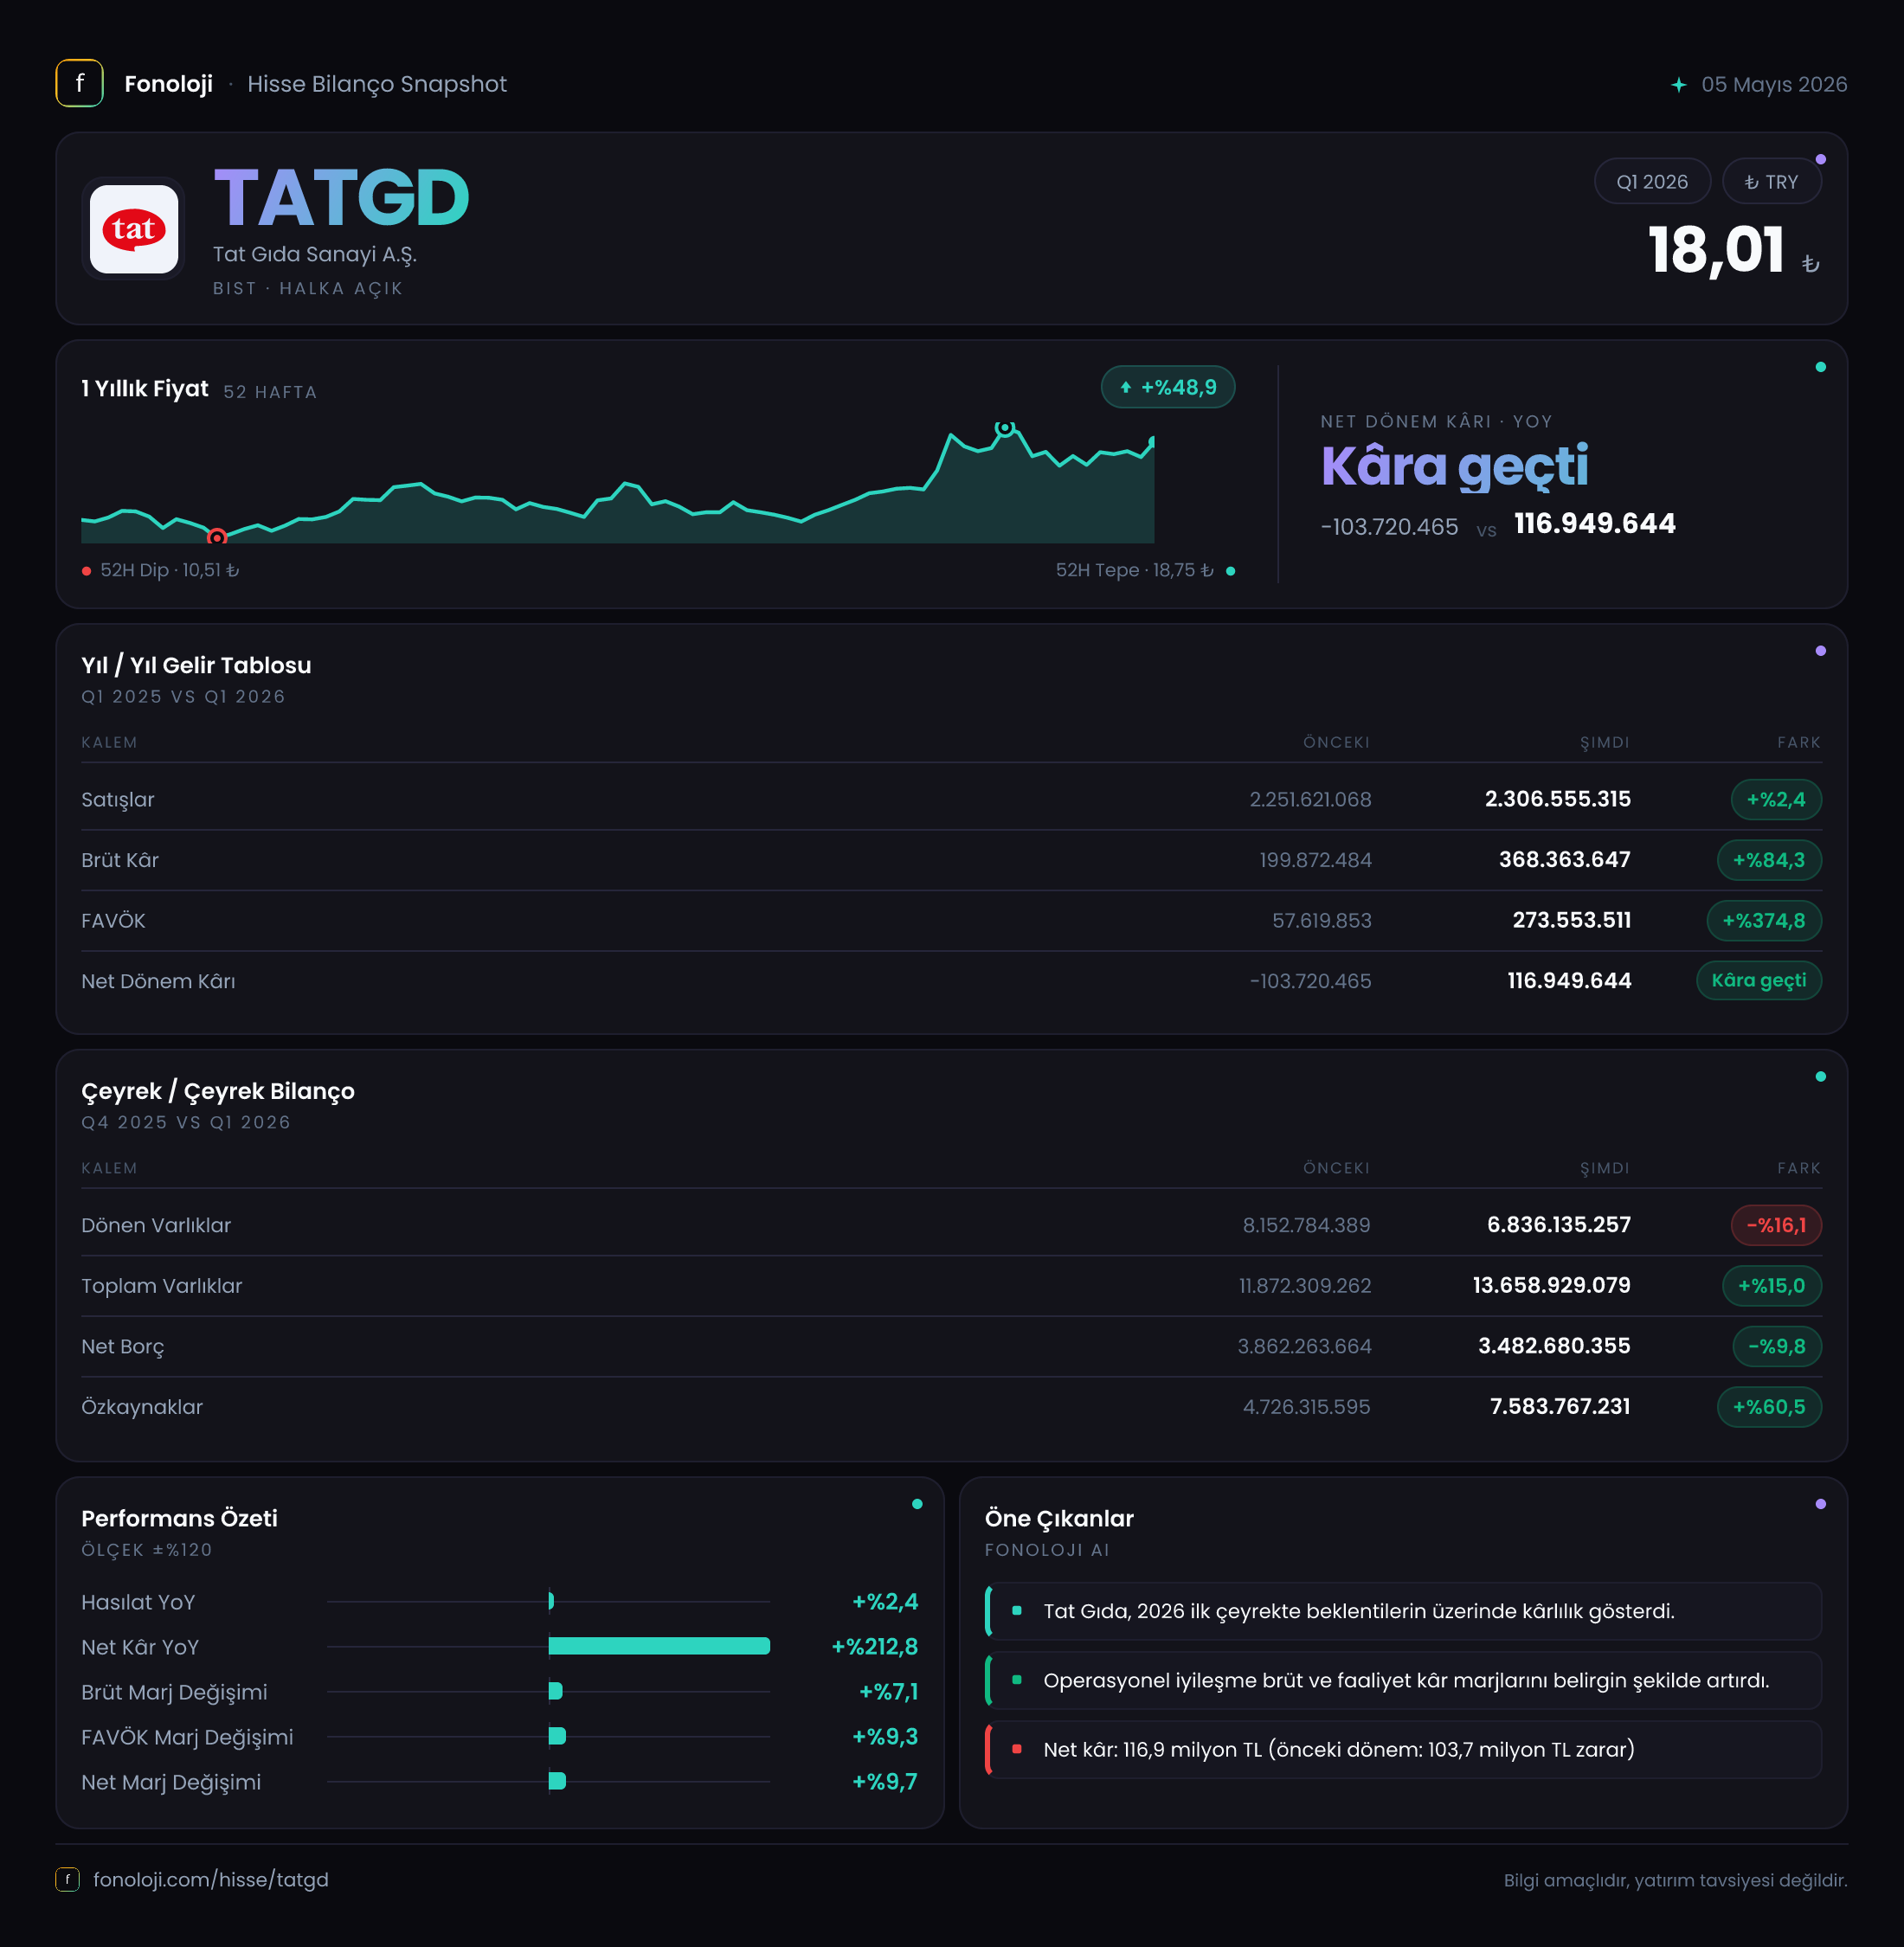
Tat Gıda, gıda sektöründe faaliyet gösteren ve satış hacmi yüksek ancak maliyetleri hammadde, enerji, işçilik ve finansman koşullarından doğrudan etkilenen bir şirket. 2026/3AB sonuçlarının ana mesajı, satış tarafındaki sınırlı büyümeye karşın kârlılıkta belirgin bir toparlanma yaşanması. Satışlar yıllık bazda yalnızca %2,4 artarken brüt kâr %84,3, FAVÖK ise geçen yılki negatif seviyeden 200,3 milyon TL’ye yükselmiş durumda. Net kârın 116,9 milyon TL’ye dönmesi olumlu; ancak bu iyileşmenin sürdürülebilirliği, özellikle satış büyümesinin enflasyonun gerisinde kalması nedeniyle yakından izlenmeli.
Bilanço tarafında toplam varlıklar %15 artarak 13,7 milyar TL’ye, özkaynaklar ise %60,5 yükselerek 7,6 milyar TL’ye ulaşmış. Net borcun %9,8 azalması da finansal risk açısından destekleyici bir gelişme. Buna karşın duran varlıklardaki güçlü artış ve dönen varlıklardaki gerileme, şirketin bilanço kompozisyonunda dikkat çekici bir değişime işaret ediyor.
Satış Hikayesi
Tat Gıda’nın satışları 2026’nın ilk çeyreğinde 2,3 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde de satışlar yaklaşık 2,3 milyar TL olduğundan yıllık büyüme yalnızca %2,4 ile sınırlı kaldı. Şirketin kendi nominal tarihine göre satışlar artmış olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu performans reel olarak zayıf görünüyor. Başka bir ifadeyle, Tat Gıda ürünlerinin satış fiyatlarında veya satış hacminde enflasyonu aşan bir ivme henüz görülmüyor.
Bu tablo iki farklı ihtimali gündeme getiriyor:
- Şirket fiyat artışlarını tüketiciye tam olarak yansıtamamış olabilir.
- Fiyat artışları yapılmış olsa bile satış hacmi veya ürün karması bu artışı dengelemiş olabilir.
Veride hacim, fiyat ve ürün grubu kırılımı bulunmadığı için satışlardaki sınırlı büyümenin nedenini kesin biçimde ayırmak mümkün değil. Ancak nominal büyümenin enflasyonun oldukça gerisinde kalması, gelir tarafında şirketin henüz güçlü bir reel büyüme üretemediğini gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle son çeyreğe göre satış ivmesinin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek için sonraki dönem sonuçlarını beklemek gerekiyor. Yatırımcı açısından kritik nokta, kârlılık toparlanırken satışların da önümüzdeki çeyreklerde enflasyonun üzerinde büyüyüp büyüyemeyeceği olacak.
Kârlılık
Kârlılık tablosu, bu finansal sonuçların en güçlü tarafı. Brüt kâr 199,9 milyon TL’den 368,4 milyon TL’ye yükselmiş; artış oranı %84,3. Satışların neredeyse sabit kaldığı bir ortamda brüt kârın bu kadar hızlı büyümesi, maliyet yapısında veya ürün karmasında önemli bir iyileşme olduğunu düşündürüyor.
Brüt kâr marjı geçen yıl yaklaşık %8,7 seviyesindeyken bu dönemde %16,0 seviyesine çıkmış. Yani Tat Gıda, her 100 TL’lik satıştan geçen yıl yaklaşık 8,7 TL brüt kâr elde ederken bu yıl aynı tutarı yaklaşık 16 TL’ye yükseltmiş. Bu, şirketin hammadde maliyetlerini daha iyi yönetmiş, fiyatlama disiplinini güçlendirmiş veya daha kârlı ürünlere ağırlık vermiş olabileceğine işaret ediyor. Fakat veri detayları bulunmadığı için bu iyileşmenin hangi unsurdan kaynaklandığı kesinleştirilemez.
FAVÖK tarafındaki değişim daha da dikkat çekici. Geçen yıl 33,0 milyon TL FAVÖK zararı açıklanırken bu dönemde FAVÖK 200,3 milyon TL oldu. FAVÖK marjı böylece yaklaşık -%1,4’ten %8,7’ye yükseldi. Brüt kâr marjındaki artışın faaliyet giderleri sonrasında da korunması, operasyonel verimlilik açısından olumlu. Şirket yalnızca ürün maliyetlerini değil, faaliyet giderlerini de daha kontrollü yönetmiş görünüyor.
Net kâr ise geçen yılki 103,7 milyon TL zarardan 116,9 milyon TL kâra döndü. Net kâr marjı -%4,5’ten %5,1’e yükseldi. Brüt kâr ile FAVÖK arasındaki olumlu ilişki, operasyonel toparlanmayı net kâra taşıyor. Bununla birlikte net kârın oluşumunda 227,3 milyon TL’lik net parasal pozisyon kazancı da önemli bir rol oynuyor. Bu nedenle operasyonel iyileşme güçlü olsa da net kârın tamamını yalnızca faaliyet performansına bağlamak doğru olmaz.
| KPI | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 2,3 mlr TL | 2,3 mlr TL | Nominal büyüme %2,4, enflasyonun altında | | Brüt kâr marjı | %16,0 | %8,7 | Maliyet ve/veya ürün karmasında iyileşme | | FAVÖK marjı | %8,7 | -%1,4 | Operasyonel zarar kâra dönmüş | | Net kâr marjı | %5,1 | -%4,5 | Net sonuç pozitife dönmüş |
Bilanço Sağlığı
Tat Gıda’nın toplam varlıkları önceki yıl sonuna göre %15,0 artarak 13,7 milyar TL’ye yükselmiş. Ancak bu artışın kaynağı dengeli değil. Dönen varlıklar 8,2 milyar TL’den 6,8 milyar TL’ye gerileyerek %16,1 azalırken duran varlıklar 3,7 milyar TL’den 6,8 milyar TL’ye çıkarak %83,4 büyümüş.
Bu değişim, bilanço ağırlığının likit ve kısa vadeli varlıklardan daha uzun vadeli varlıklara kaydığını gösteriyor. Dönen varlıklardaki gerileme işletme sermayesi açısından izlenmeli; özellikle nakit, ticari alacaklar ve stokların hangi kalem üzerinden azaldığı şirketin kısa vadeli finansal esnekliği açısından önemli olacaktır. Bu ayrıntılar paylaşılmadığı için mevcut veriyle likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Özkaynakların 4,7 milyar TL’den 7,6 milyar TL’ye yükselmesi, bilanço açısından güçlü bir gelişme. Özkaynakların toplam varlıklara oranı yaklaşık %40’tan %55’e çıkıyor. Bu, şirketin varlıklarının daha büyük bölümünü özkaynakla finanse ettiğini ve bilanço tamponunun güçlendiğini gösteriyor.
Net borç ise 3,9 milyar TL’den 3,5 milyar TL’ye gerilemiş. Bu düşüş, kârlılık toparlanmasıyla birlikte finansal kaldıraçta bir miktar rahatlama sağlıyor. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 801 milyon TL seviyesinde bir çalışma varsayımı ortaya çıkar; buna göre net borç/FAVÖK yaklaşık 4,4x olur. Ancak bu hesap yalnızca tek çeyreğin yıllıklandırılmasına dayanıyor ve mevsimsellik içeriyor olabilir. Dolayısıyla kalıcı borç taşıma kapasitesini değerlendirmek için yılın tamamındaki FAVÖK performansını beklemek gerekir.
Net Parasal Pozisyon (TAS 29)
Tat Gıda’nın net parasal pozisyonu bu dönemde 227,3 milyon TL oldu. Geçen yıl aynı dönemdeki 311,3 milyon TL’ye kıyasla bu kalem %27 gerilemiş olsa da hâlâ net kârı destekleyen önemli bir unsur.
TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Pozitif net parasal pozisyon sonucu, şirketin bu dönemde enflasyon muhasebesinden net kazanç elde ettiğini gösteriyor. Ancak bu kazanç nakit yaratımıyla aynı şey değildir; daha çok yüksek enflasyon ortamında bilanço kalemlerinin satın alma gücü değişiminin muhasebesel sonucudur.
Net parasal kazancın 311,3 milyon TL’den 227,3 milyon TL’ye düşmesi, geçen yıla kıyasla enflasyon muhasebesinin net kâra sağladığı katkının azaldığını gösteriyor. Bu nedenle ilerleyen dönemlerde net kârın sürdürülebilirliği açısından operasyonel FAVÖK’ün rolü daha da önemli hale gelecek. Şirketin net kâra ulaşması olumlu, fakat yatırımcı faaliyet performansını değerlendirirken net parasal pozisyonu FAVÖK’ten ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Tat Gıda’nın 2026/3AB sonuçları, zayıf satış büyümesine rağmen güçlü bir operasyonel toparlanma sunuyor. Özellikle brüt marjın %8,7’den %16,0’a, FAVÖK marjının ise -%1,4’ten %8,7’ye çıkması, şirketin maliyet ve faaliyet giderleri tarafında önemli bir iyileşme sağladığını gösteriyor. Net borcun azalması ve özkaynakların güçlenmesi de bu toparlanmayı bilanço açısından destekliyor.
Bununla birlikte yatırımcı açısından üç başlık öne çıkıyor:
- Satışların %2,4 büyümeyle enflasyonun gerisinde kalması, reel büyüme ve talep gücü konusunda soru işareti yaratıyor.
- Dönen varlıklar azalırken duran varlıkların %83,4 artması, bilanço dönüşümünün niteliğinin takip edilmesini gerektiriyor.
- Net kârda operasyonel iyileşmenin yanı sıra 227,3 milyon TL net parasal kazanç etkisi bulunuyor; bu kalemin azalması halinde FAVÖK’ün net kâra dönüşümü daha kritik olacak.
Özetle şirket, geçen yılki zarar görünümünden daha sağlıklı bir operasyonel yapıya geçmiş durumda. Ancak bu iyileşmenin kalıcı bir yatırım hikâyesine dönüşmesi için satışların enflasyonun üzerinde büyümesi, brüt ve FAVÖK marjlarının korunması ve net borcun düşmeye devam etmesi gerekiyor. Bir sonraki çeyreklerde özellikle satış hacmi, işletme sermayesi ve net parasal pozisyonun kâra katkısı izlenmeli.
Yatırım tavsiyesi değildir.