
Açılış
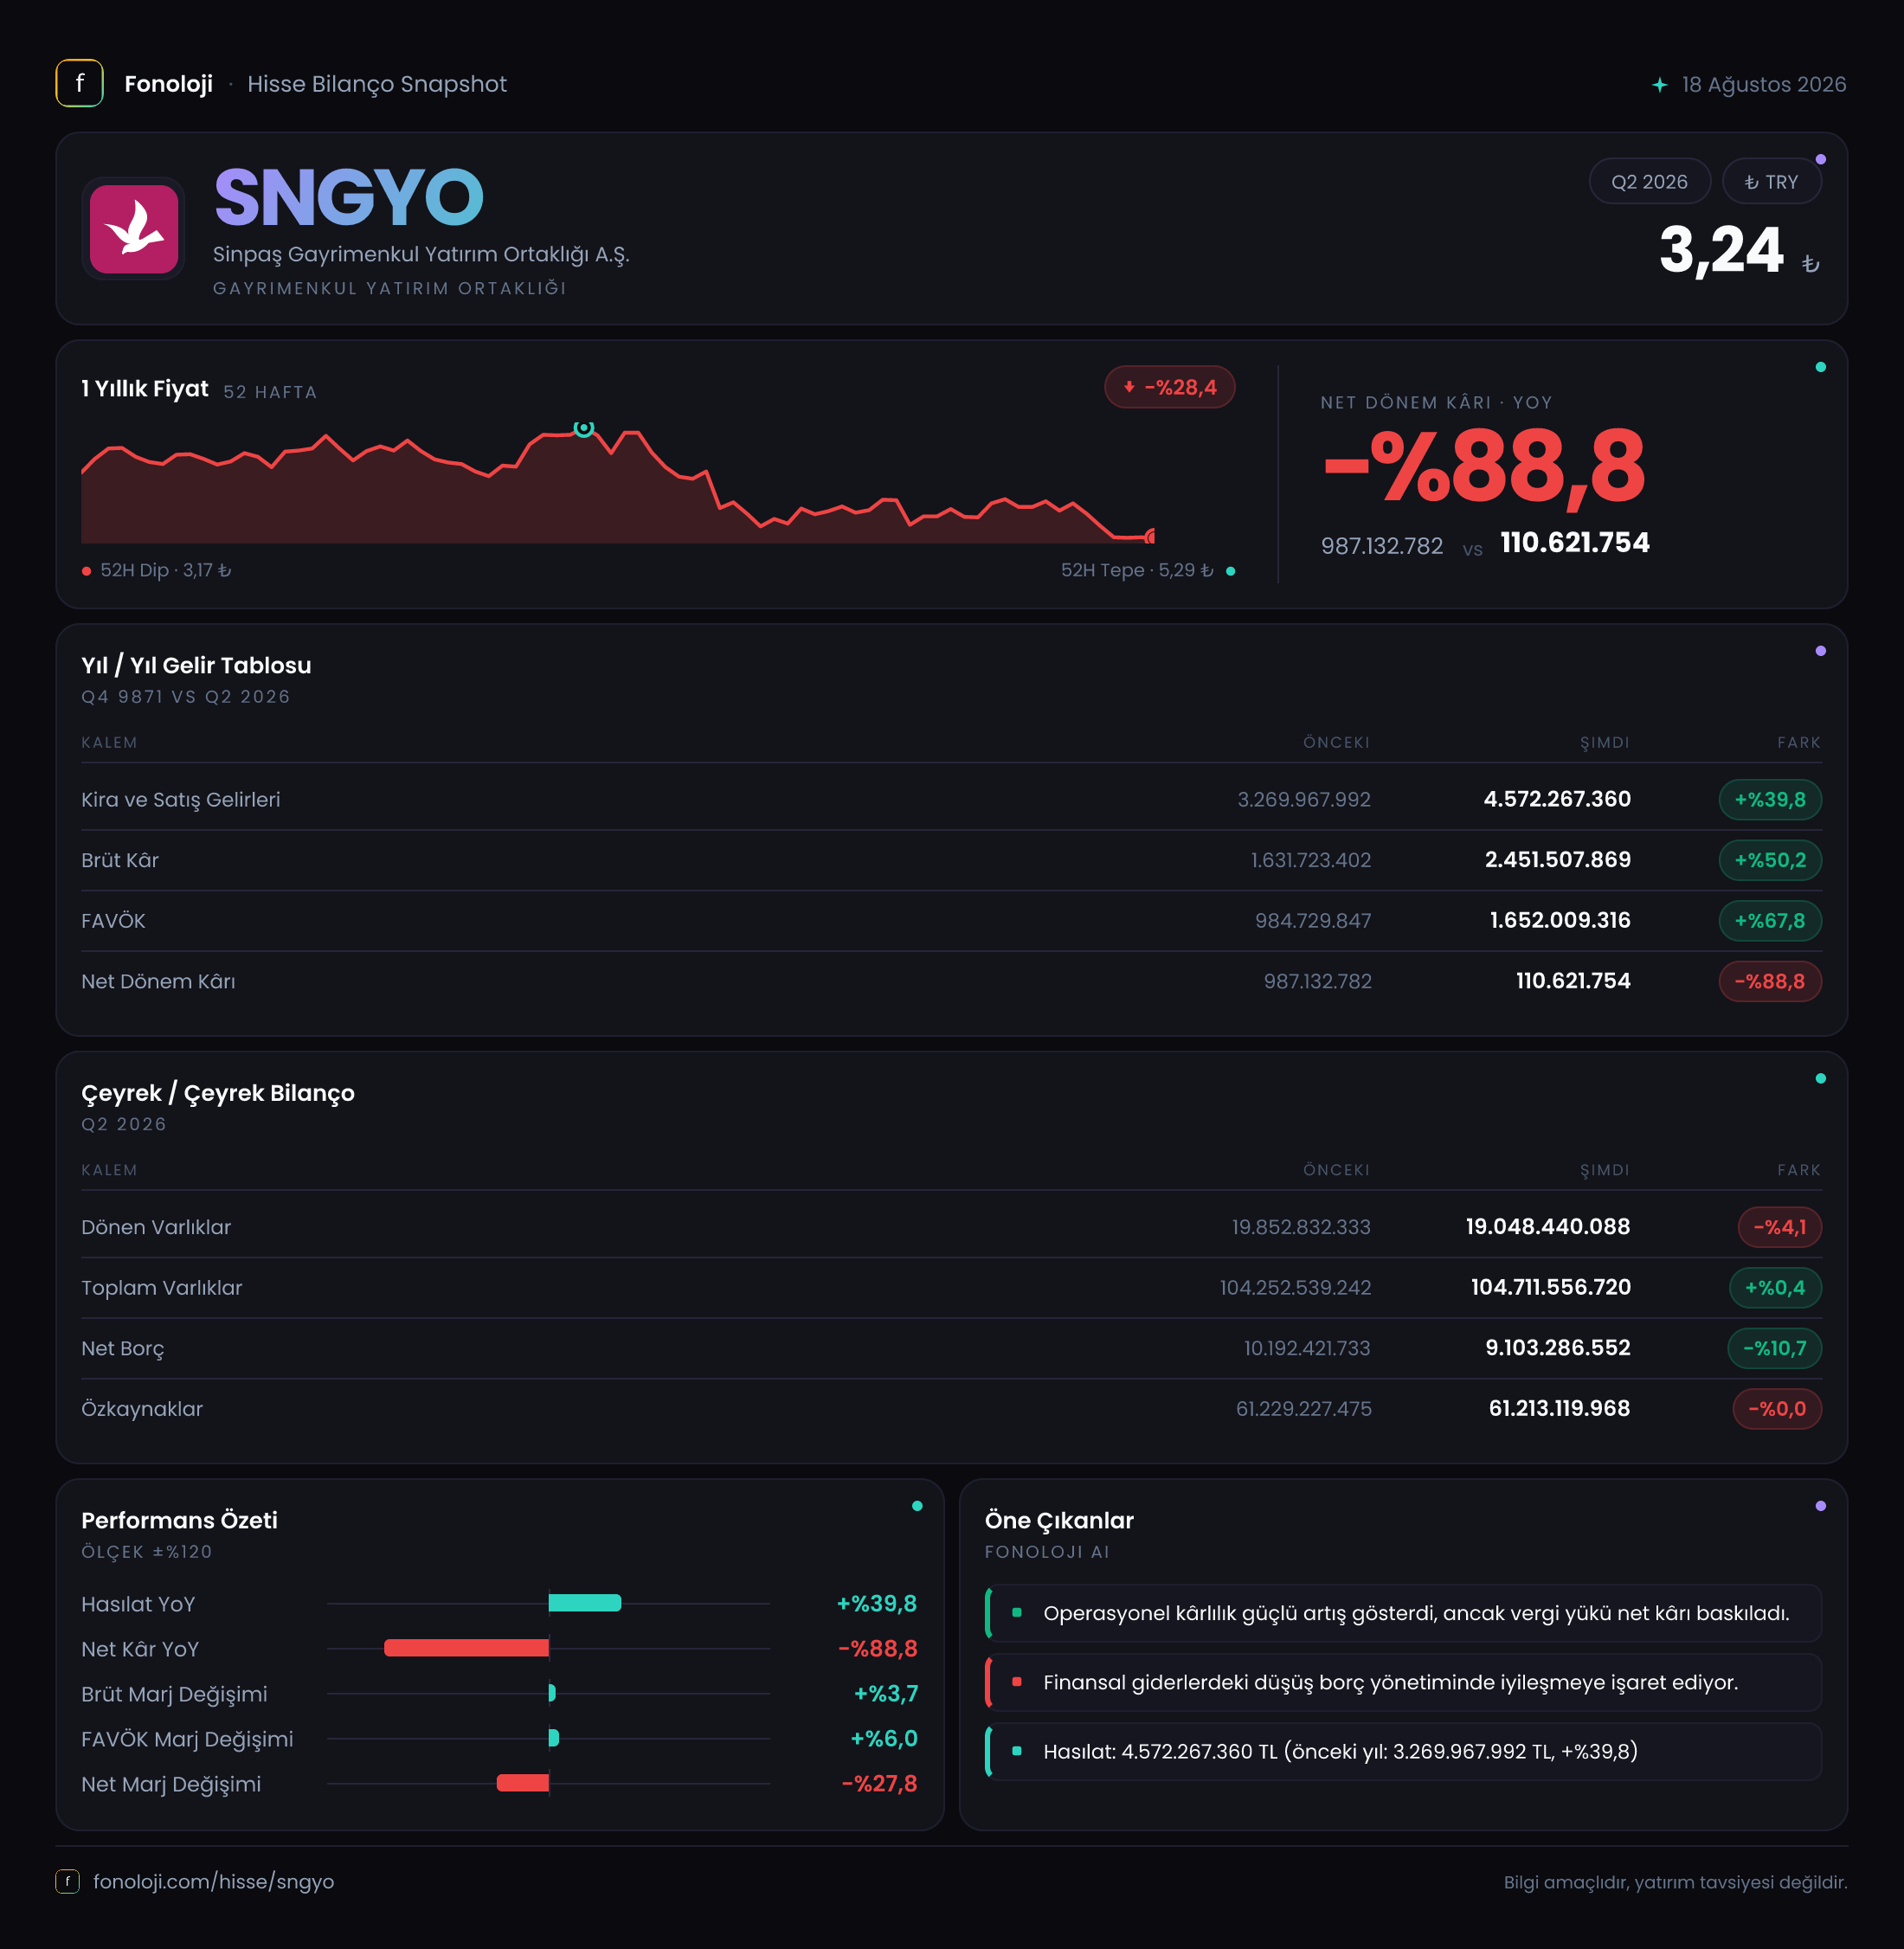
SNGYO, gayrimenkul geliştirme ve yatırım faaliyetleriyle değer üreten bir GYO olarak 2026 yılının ilk altı ayında operasyonel açıdan güçlü bir görünüm ortaya koydu. Satışlar %73,7 artarak 3,5 milyar TL’ye, brüt kâr %214,2 yükselerek 1,6 milyar TL’ye, FAVÖK ise %1.808,7 artışla 1,1 milyar TL’ye ulaştı. Buna karşın net dönem kârı %77,9 gerileyerek 162,8 milyon TL’de kaldı. Bu tablo, şirketin temel faaliyetlerinde belirgin bir iyileşme olduğunu; ancak enflasyon muhasebesi etkileri ve finansal tablo içindeki diğer kalemlerin nihai kâra aynı ölçüde yansımadığını gösteriyor.
Burada önemli bir ayrım var: Veriler 2026/6AB, yani yılın ilk altı aylık dönemine ait. Çeyreklik gelir ve kârlılık kırılımı paylaşılmadığı için ikinci çeyreğin tek başına nasıl geçtiğini net biçimde ölçemiyoruz. Bu nedenle değerlendirme, geçen yılın ilk altı ayıyla karşılaştırmalı olarak yapılmalı.
Satış Hikayesi
SNGYO’nun satışları geçen yılın aynı dönemindeki 2,0 milyar TL’den 3,5 milyar TL’ye yükseldi. 1,5 milyar TL’lik artış ve %73,7’lik nominal büyüme, gayrimenkul şirketi açısından dikkat çekici. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artışın tamamını reel büyüme olarak okumamak gerekir.
Basit bir yaklaşımla, satış büyümesinden yaklaşık %30’luk enflasyon etkisi çıkarıldığında şirketin reel satış artışı kabaca %30-35 bandında görünüyor. Bu hesap resmi enflasyon düzeltmesi yerine yaklaşık bir çerçeve sunuyor; yine de satışlardaki gelişimin yalnızca fiyat artışından ibaret olmadığını düşündürüyor. Şirketin satış hacmi, proje teslimleri, ünite karması ve satışların hangi projelerden kaynaklandığı açıklanmadığı için büyümenin niteliğini ayrıntılı biçimde ayırmak mümkün değil.
Satışların artmasından daha dikkat çekici olan, brüt kârdaki sıçrama. Brüt kâr 502,3 milyon TL’den 1,6 milyar TL’ye çıkarak %214,2 arttı. Buna göre brüt kâr marjı yaklaşık olarak:
- Geçen yıl ilk altı ay: %25,1
- 2026 ilk altı ay: %45,7
Bu, satış büyümesinin yanında ürün/proje karmasının ve maliyet yapısının da şirket lehine değiştiğini gösteriyor. Ancak gayrimenkul sektöründe dönemsel proje teslimleri marjları ciddi biçimde oynatabildiği için, bu seviyenin sürdürülebilirliği için sonraki dönemleri görmek gerekiyor.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 59,9 milyon TL’den 1,1 milyar TL’ye yükseldi. Nominal artış %1.808,7 gibi çok yüksek görünse de burada baz etkisi son derece güçlü. Geçen yılın FAVÖK seviyesi oldukça düşük olduğu için, sınırlı bir operasyonel iyileşme dahi yüzdesel olarak olağanüstü bir sıçrama yaratıyor.
FAVÖK marjı yaklaşık %3,0’dan %31,4’e yükselmiş durumda. Brüt kâr marjındaki artışla birlikte değerlendirildiğinde, şirketin ana faaliyet kârlılığında belirgin bir toparlanma olduğu görülüyor. Başka bir ifadeyle SNGYO, satış başına daha yüksek brüt kâr üretmiş ve bu iyileşmenin önemli bölümünü faaliyet kârına taşıyabilmiş.
Bununla birlikte net kâr tarafı aynı hikâyeyi anlatmıyor. Net dönem kârı 737,0 milyon TL’den 162,8 milyon TL’ye gerileyerek %77,9 düştü. Net kâr marjı da yaklaşık %36,9’dan %4,7’ye indi. Yani şirketin operasyonel kârlılığı güçlenirken, net kâr operasyonel performansı yansıtmaktan uzaklaşmış.
Veride görülen en belirgin fark, net parasal pozisyon katkısındaki gerileme. Bu kalem geçen yıl 2,5 milyar TL iken bu dönemde 1,3 milyar TL’ye indi. Böylece 1,2 milyar TL’lik bir düşüş oluştu. Net kâr ile FAVÖK arasındaki ayrışmanın ana açıklaması burada yatıyor; ancak faiz giderleri, vergi, yatırım gelirleri veya diğer finansal kalemlerin detayları paylaşılmadığı için net kârdaki düşüşün tamamını tek bir kaleme bağlamak doğru olmaz.
Bilanço Sağlığı
SNGYO’nun toplam varlıkları yıl sonuna göre %0,7 gerileyerek 74,8 milyar TL’ye indi. Bu değişim, bilanço ölçeği açısından sınırlı. Duran varlıklar 61,9 milyar TL ile neredeyse sabit kalırken, dönen varlıklar 13,4 milyar TL’den 12,9 milyar TL’ye geriledi. Dönen varlıklardaki %4,3’lük düşüş, kısa vadeli varlıkların bir bölümünün kullanıldığını veya stok/ticari alacak kompozisyonunda değişim yaşandığını düşündürebilir; fakat detay verilmediği için bunun niteliği kesinleştirilemez.
Bilanço açısından olumlu gelişme net borçta görüldü. Net borç 6,7 milyar TL’den 5,0 milyar TL’ye gerileyerek %25,3 azaldı. Bu, şirketin borçluluk baskısını azalttığını ve operasyonel performansın borç azaltımına katkı sağlayabildiğini gösteriyor.
Özkaynaklar ise 55,6 milyar TL’den 55,7 milyar TL’ye çıkarak %0,3 arttı. Toplam varlıklar içinde özkaynakların payı yaklaşık %74,5 seviyesinde. Bu oran, bilanço finansmanında özkaynakların güçlü ağırlığa sahip olduğunu gösteriyor. Net borç/FAVÖK oranı, yalnızca ilk altı aylık FAVÖK yıllıklandırılırsa yaklaşık 2,3x; yıllıklandırma yapılmadan dönemsel rakamla bakılırsa 4,5x seviyesinde hesaplanır. Gayrimenkul şirketlerinde proje teslimlerinin dönemsel etkisi yüksek olduğundan, bu oranı tek başına değil, yıllık FAVÖK ve nakit akışıyla birlikte izlemek gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi, enflasyon muhasebesinin şirketin gelir tablosuna yansıttığı kritik etkilerden biri. SNGYO’da bu katkı geçen yıl 2,5 milyar TL’den 1,3 milyar TL’ye gerilemiş durumda. Oransal düşüş %47,0.
Bu gerileme, şirketin operasyonel kârlılığı artmasına rağmen net kârının neden aynı yönde ilerlemediğini açıklıyor. Ancak net parasal pozisyon, kasaya giren nakit veya doğrudan tahsil edilmiş bir gelir olarak değerlendirilmemeli. Bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebe yoluyla yansıtır. Dolayısıyla güçlü bir net parasal pozisyon katkısı, her zaman aynı ölçüde nakit üretimi anlamına gelmez; katkının azalması da doğrudan operasyonların bozulduğunu göstermez.
SNGYO özelinde yatırımcı açısından kritik nokta, FAVÖK artışının net kâra ve nakit akışına ne ölçüde dönüştüğü. Enflasyon muhasebesi etkisi zayıfladığında şirketin gerçek faaliyet performansı daha görünür hale gelebilir; bu da operasyonel marjların sürdürülebilirliğini daha önemli kılıyor.
Yatırımcı için Ne Anlama Geliyor?
SNGYO’nun 2026 ilk altı aylık sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, satış büyümesi güçlü; brüt kâr ve FAVÖK marjları geçen yıla göre belirgin biçimde iyileşmiş durumda.
- Bilanço tarafında, net borcun 1,7 milyar TL azalması finansal riskin hafiflediğine işaret ediyor.
- Risk tarafında, net kârın %77,9 gerilemesi, operasyonel toparlanmanın henüz ortak kârlılığına tam olarak yansımadığını gösteriyor.
- Belirsizlik tarafında, çeyreklik kırılım, proje bazlı satışlar, nakit akışı ve borcun vade yapısı paylaşılmadığı için performansın sürdürülebilirliği henüz net değil.
Önümüzdeki dönemlerde özellikle üç gösterge izlenmeli: FAVÖK marjının %31,4 seviyesine yakın korunup korunamayacağı, net borçtaki düşüşün devam edip etmeyeceği ve operasyonel kârın net kâra dönüşme oranı. İlk altı aylık veriler, SNGYO’da temel faaliyetlerin güçlendiğini gösteriyor; fakat yatırım tezinin sağlamlaşması için bu iyileşmenin tek bir döneme özgü olmadığının ve enflasyon muhasebesinden bağımsız nakit üretimiyle desteklendiğinin görülmesi gerekiyor.
Yatırım tavsiyesi değildir.