
Açılış
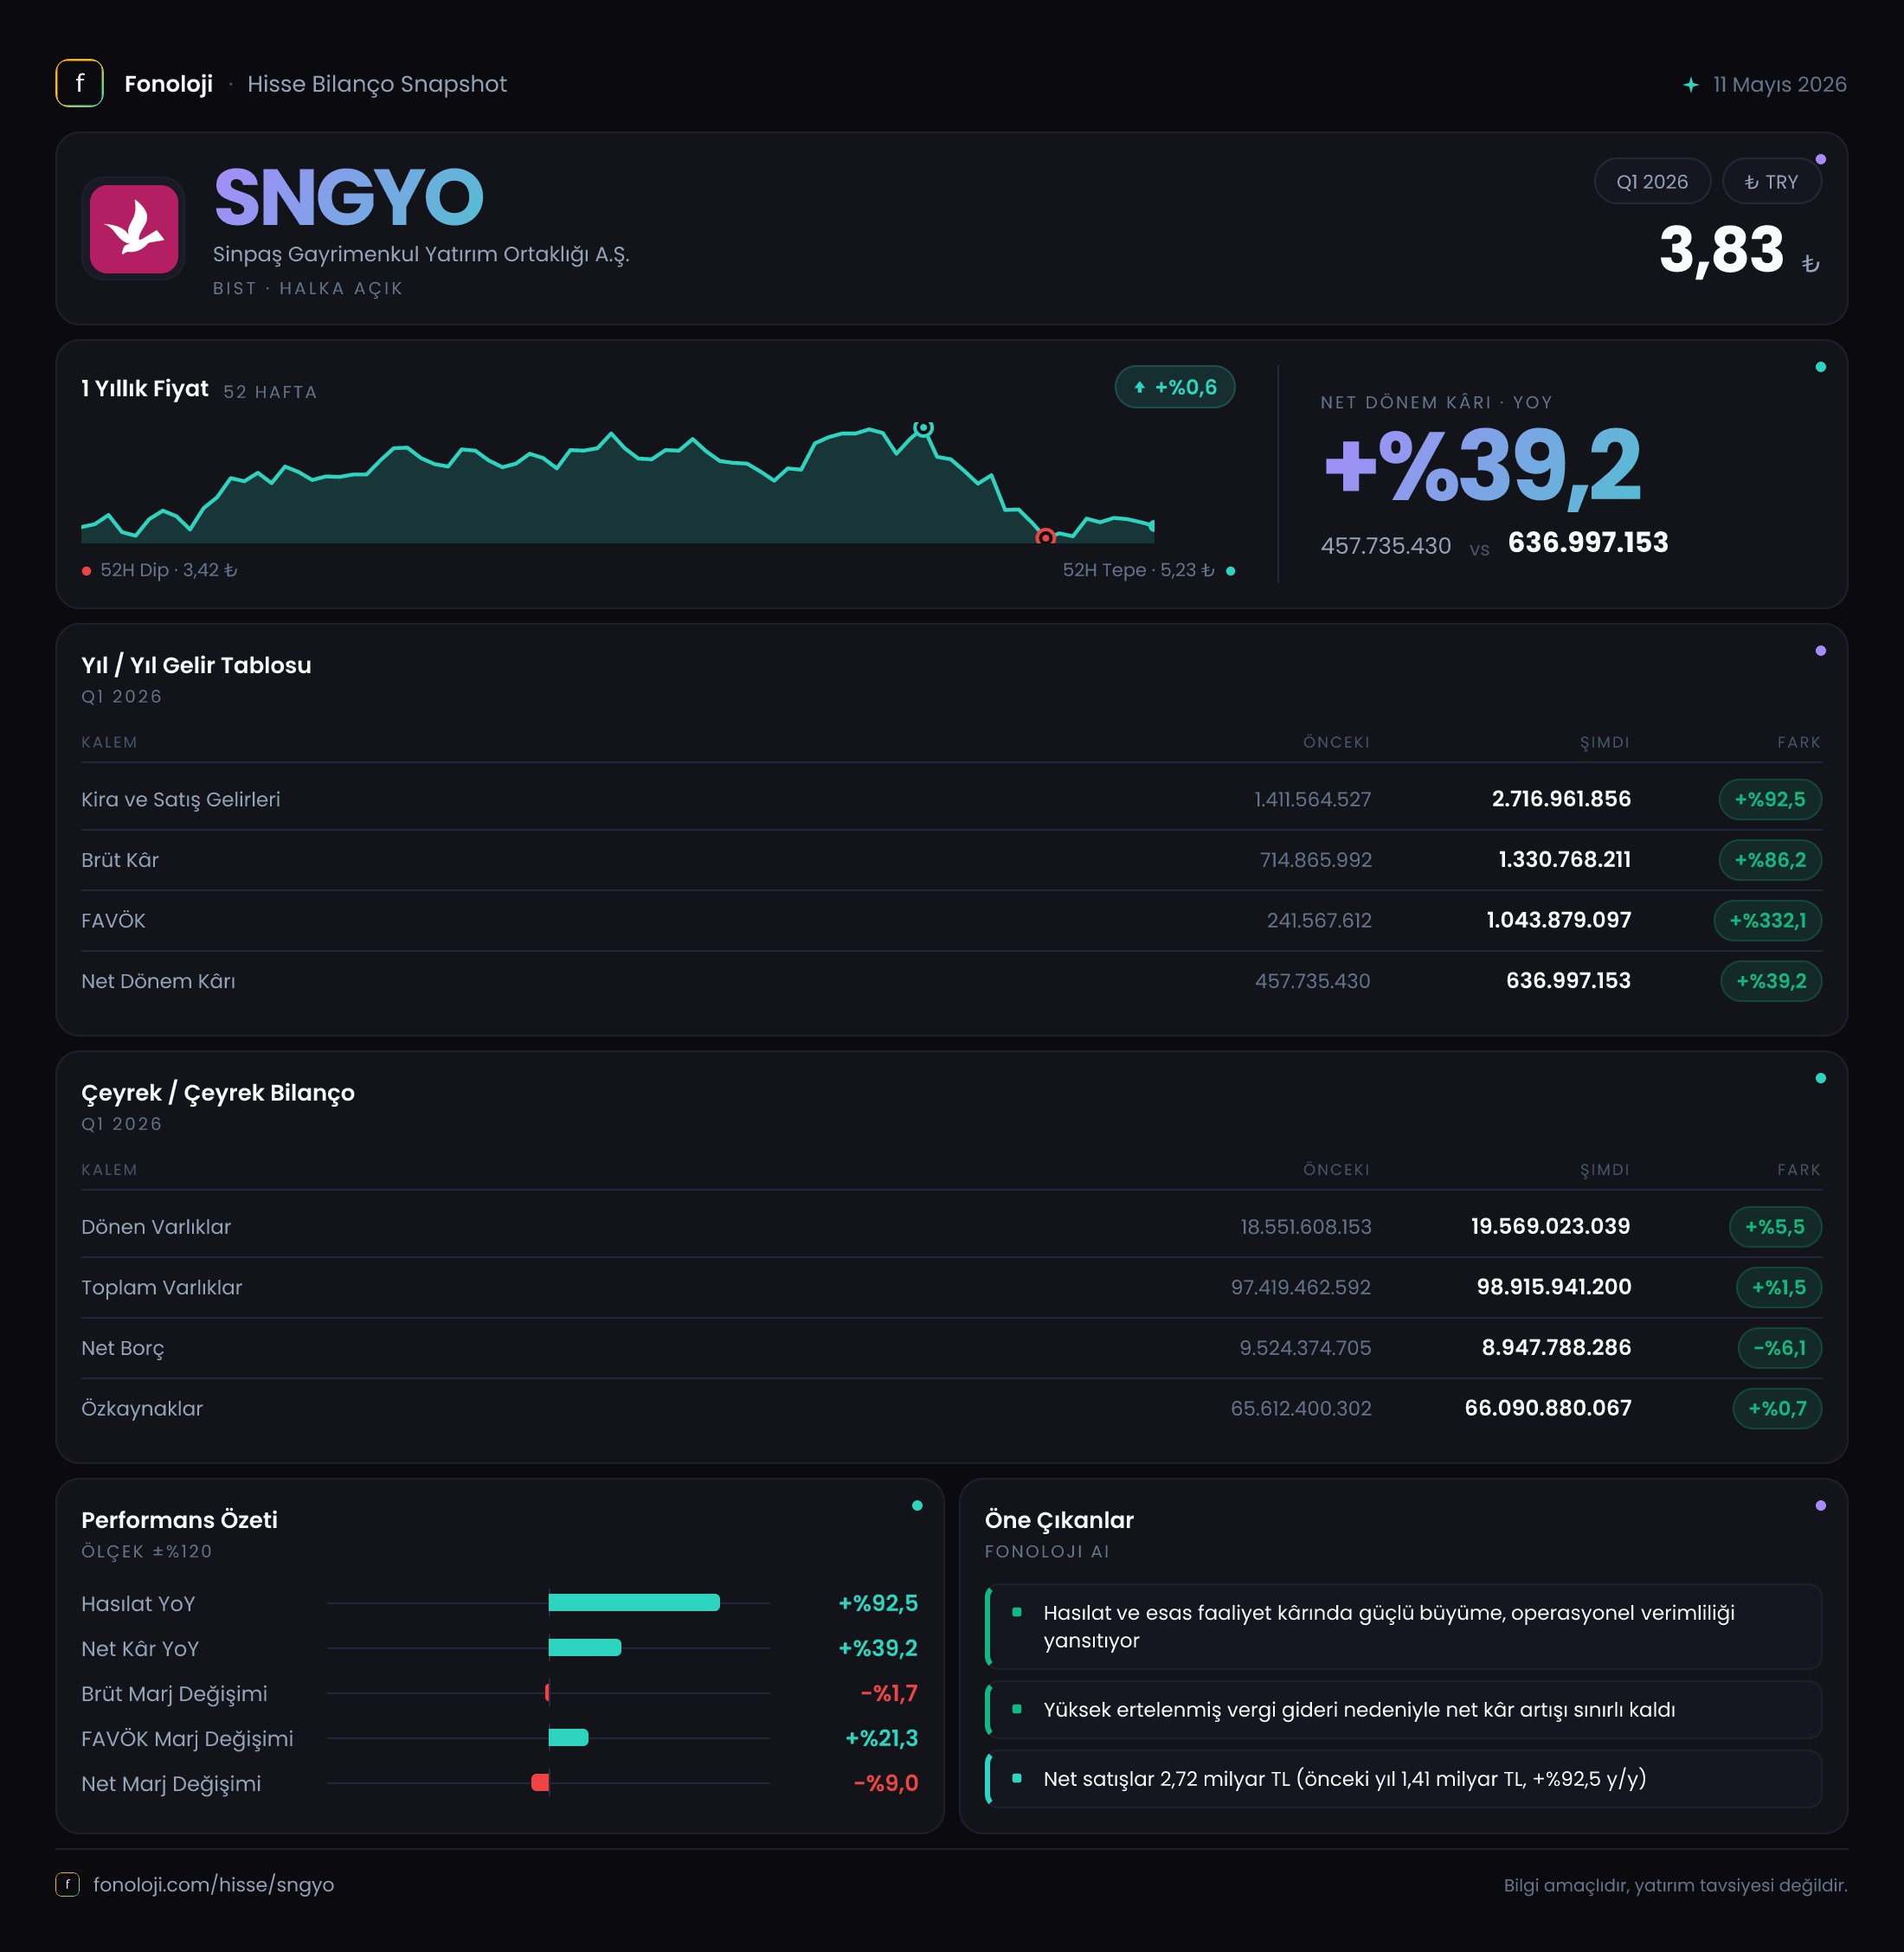
SNGYO, gayrimenkul geliştirme ve gayrimenkul yatırımları üzerinden gelir üreten bir GYO olarak 2026’nın ilk çeyreğinde güçlü bir satış ve operasyonel kârlılık sıçraması gerçekleştirdi. Satışlar geçen yılın aynı dönemine göre %265,6 artarak 2,2 milyar TL’ye, FAVÖK ise çok daha hızlı yükselerek 767,3 milyon TL’ye ulaştı. Buna karşın net kâr artışı operasyonel kârlılığın gerisinde kaldı; bunun temel nedenlerinden biri, net parasal pozisyon katkısının geçen yılki seviyeye göre azalması. İlk çeyrek verisi genel olarak güçlü bir operasyonel tablo sunuyor, ancak gayrimenkul sektöründeki proje teslimatlarının dönemsel yapısı nedeniyle bu performansın yıl geneline nasıl taşınacağı ayrıca izlenmeli.
Satış Hikayesi
SNGYO’nun satışları, geçen yılın aynı çeyreğindeki 609,9 milyon TL’den 2,2 milyar TL’ye yükseldi. Bu, nominal olarak %265,6’lık çok güçlü bir artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların enflasyonun oldukça üzerinde büyümesi ilk bakışta reel büyümeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını yansıtmamış, satış hacmi, proje teslimleri veya yüksek tutarlı gayrimenkul satışları sayesinde ciroyu belirgin biçimde büyütmüş görünüyor.
Ancak gayrimenkul şirketlerinde satışların çeyrekler arasında düzenli dağılmadığını unutmamak gerekiyor. Proje teslim tarihleri, konut satışlarının kapanış zamanlaması ve tek seferlik büyük işlemler, bir çeyreği diğerinden ciddi biçimde ayırabilir. Eldeki veride yalnızca 2025/3 satışlarının 609,9 milyon TL olduğu görülüyor; 2025’in diğer çeyreklerine ilişkin veri bulunmadığı için çeyreklik ivmenin sürdüğünü veya satışların yıl geneline dengeli yayıldığını söylemek mümkün değil. Bu nedenle 2026/3 satış büyümesi güçlü, fakat büyümenin kalıcılığı için sonraki çeyreklerdeki teslimat ve satış performansını beklemek gerekiyor.
Satışların yaklaşık 3,6 katına çıkması, şirketin gelir üretme kapasitesinde önemli bir sıçrama olduğunu gösteriyor. Bununla birlikte, gelir büyümesinin nakit tahsilatına ne ölçüde dönüştüğü ve stoklardaki gayrimenkullerin hangi hızda paraya çevrildiği bu özet veride yer almıyor. Dönen varlıkların sınırlı artışı, bilançoda agresif bir varlık şişmesi yaşanmadığını gösterse de, satışların niteliği ve tahsilat yapısı ayrıca incelenmeli.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 264,8 milyon TL’den 929,3 milyon TL’ye yükselerek %250,9 arttı. Ancak satışlar %265,6 büyürken brüt kârın biraz daha düşük hızda artması, brüt kâr marjında sınırlı bir gerilemeye işaret ediyor. Şirketin brüt marjı geçen yıl yaklaşık %43,4 seviyesindeyken bu çeyrekte %42,2’ye indi. Yaklaşık 1,2 puanlık düşüş, satışların güçlü olmasına rağmen maliyetlerin de arttığını gösteriyor. Bu gerileme şimdilik kritik boyutta değil; ancak gayrimenkul maliyetleri, proje karması ve fiyatlama gücü açısından takip edilmesi gereken bir sinyal.
Operasyonel tarafta daha dikkat çekici gelişme FAVÖK’te yaşandı. FAVÖK 73,0 milyon TL’den 767,3 milyon TL’ye çıkarak %951,5 arttı. Bu olağanüstü artışın önemli bir bölümü geçen yılın düşük bazından kaynaklanıyor. FAVÖK marjı da %12,0’den %34,9’a yükseldi; yani şirket satışlarının her 100 TL’sinden yaklaşık 35 TL’lik operasyonel kâr üretmiş durumda. Brüt marj hafif gerilerken FAVÖK marjının bu kadar güçlü artması, faaliyet giderlerinin satışlara göre daha kontrollü kaldığını veya gelir kompozisyonunun daha yüksek marjlı işlemler lehine değiştiğini düşündürüyor. Ancak gider kırılımı verilmediği için bu iyileşmenin ne kadarının kalıcı operasyonel verimlilik, ne kadarının proje karması etkisi olduğu kesinleştirilemez.
Net dönem kârı ise 297,5 milyon TL’den 557,4 milyon TL’ye çıkarak %87,3 yükseldi. Kâr artışı olumlu olmakla birlikte, FAVÖK’teki %951,5’lik sıçramanın oldukça gerisinde. Net kâr marjı da geçen yılki yaklaşık %48,8’den %25,3’e geriledi. Bu fark, faaliyet kârının net kâra aynı ölçüde yansımadığını gösteriyor. Faiz, vergi, diğer finansal kalemler veya enflasyon muhasebesinin etkileri bu köprüyü belirleyebilir; ancak mevcut veride bu kalemlerin ayrıntısı bulunmadığından net kâr marjındaki düşüşe tek bir neden atfetmek doğru olmaz.
Bilanço Sağlığı
SNGYO’nun toplam varlıkları önceki yıl sonuna göre %0,8 artarak 70,9 milyar TL’ye çıktı. Bu sınırlı büyümenin içinde duran varlıklar 57,9 milyar TL ile neredeyse yatay kalırken, dönen varlıklar 13,0 milyar TL’ye yükseldi. Yani ilk çeyrekte bilanço büyüklüğü önemli ölçüde değişmemiş; şirket daha çok mevcut varlık tabanı üzerinden gelir ve kârlılık üretmiş.
Özkaynaklar 51,9 milyar TL’den 52,5 milyar TL’ye çıkarak %1,1 arttı. Toplam varlıkların yaklaşık %74’ünün özkaynaklarla finanse edilmesi, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Bu oran, şirketin borçlanmaya aşırı bağımlı olmadığını ve varlık değerlerindeki dalgalanmalara karşı belirli bir tampon taşıdığını gösteriyor.
Net borç ise 6,2 milyar TL’den 5,3 milyar TL’ye gerileyerek %14,8 azaldı. Bu, satış ve operasyonel kârlılığın güçlü olduğu bir dönemde finansal kaldıraç açısından olumlu bir gelişme. Net borcun özkaynaklara oranı yaklaşık %10 seviyesinde; bu da borç yükünün sermayeye göre sınırlı kaldığını gösteriyor.
Bununla birlikte, net borcun ilk çeyrek FAVÖK’üne oranı yaklaşık 6,9 kat. Bu oran yalnızca tek çeyreklik FAVÖK üzerinden hesaplandığı için doğrudan yıllık borçluluk ölçüsü olarak kullanılmamalı; gayrimenkul sektöründeki dönemsel gelir yapısı bu hesabı yanıltabilir. FAVÖK yıl geneline benzer şekilde yayılırsa kaldıraç daha makul görünebilir, ancak bunun için sonraki çeyrek sonuçları beklenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon katkısı bu çeyrekte 1,4 milyar TL oldu; geçen yılın aynı dönemindeki 1,6 milyar TL’ye göre %16,1 geriledi. Buna rağmen tutar, şirketin 557,4 milyon TL’lik net kârının üzerinde ve satışların yaklaşık %64’üne denk geliyor. Bu durum, enflasyon muhasebesinin SNGYO’nun dönem kârı üzerindeki etkisinin hâlâ çok güçlü olduğunu gösteriyor.
TAS 29 kapsamında parasal kalemlerin enflasyon karşısındaki konumu, şirketlerin kâr veya zarar görünümünü önemli ölçüde değiştirebilir. Net parasal pozisyon gelirinin azalması, bu çeyrekte net kârın faaliyet kârına kıyasla daha sınırlı büyümesinde rol oynamış olabilir. Ancak bilançodaki parasal varlık ve yükümlülüklerin ayrıntısı verilmediği için bu etkinin hangi kalemlerden kaynaklandığını kesin olarak ayırmak mümkün değil. Yatırımcı açısından önemli nokta şu: SNGYO’nun net kârı yalnızca operasyonel performansla değil, enflasyon muhasebesi etkisiyle de şekilleniyor. Bu nedenle FAVÖK ve nakit üretimi, net kâr kadar hatta bazı dönemlerde daha fazla önem taşıyor.
Yatırımcı için Ne Anlama Geliyor?
SNGYO’nun 2026/3 sonuçları, yüksek satış büyümesi, güçlü FAVÖK artışı ve azalan net borç üçlüsüyle olumlu bir çerçeve çiziyor. Özellikle FAVÖK marjının %34,9’a yükselmesi, faaliyet tarafında belirgin bir iyileşme olduğunu gösteriyor. Güçlü özkaynak tabanı ve yaklaşık %10’luk net borç/özkaynak oranı da bilançonun önemli destek noktaları.
Buna karşılık üç konu dikkatle izlenmeli:
- Satış büyümesinin proje teslimlerine bağlı tek seferlik bir sıçrama olup olmadığı,
- FAVÖK marjındaki artışın sonraki çeyreklerde korunup korunamayacağı,
- Net parasal pozisyon katkısının azalması ve net kârın operasyonel kâra göre zayıf kalması.
Özetle veri, SNGYO’da operasyonel toparlanmanın güçlü olduğunu gösteriyor; ancak gayrimenkul sektörünün dönemsel yapısı nedeniyle tek çeyrek performansı doğrudan yıl geneline taşımak erken. Sonraki dönemlerde satışların devamlılığı, nakit akışı ve enflasyon muhasebesi etkisi, bu güçlü başlangıcın kalıcı bir trend mi yoksa dönemsel bir zirve mi olduğunu belirleyecek. Yatırım tavsiyesi değildir.