
Açılış
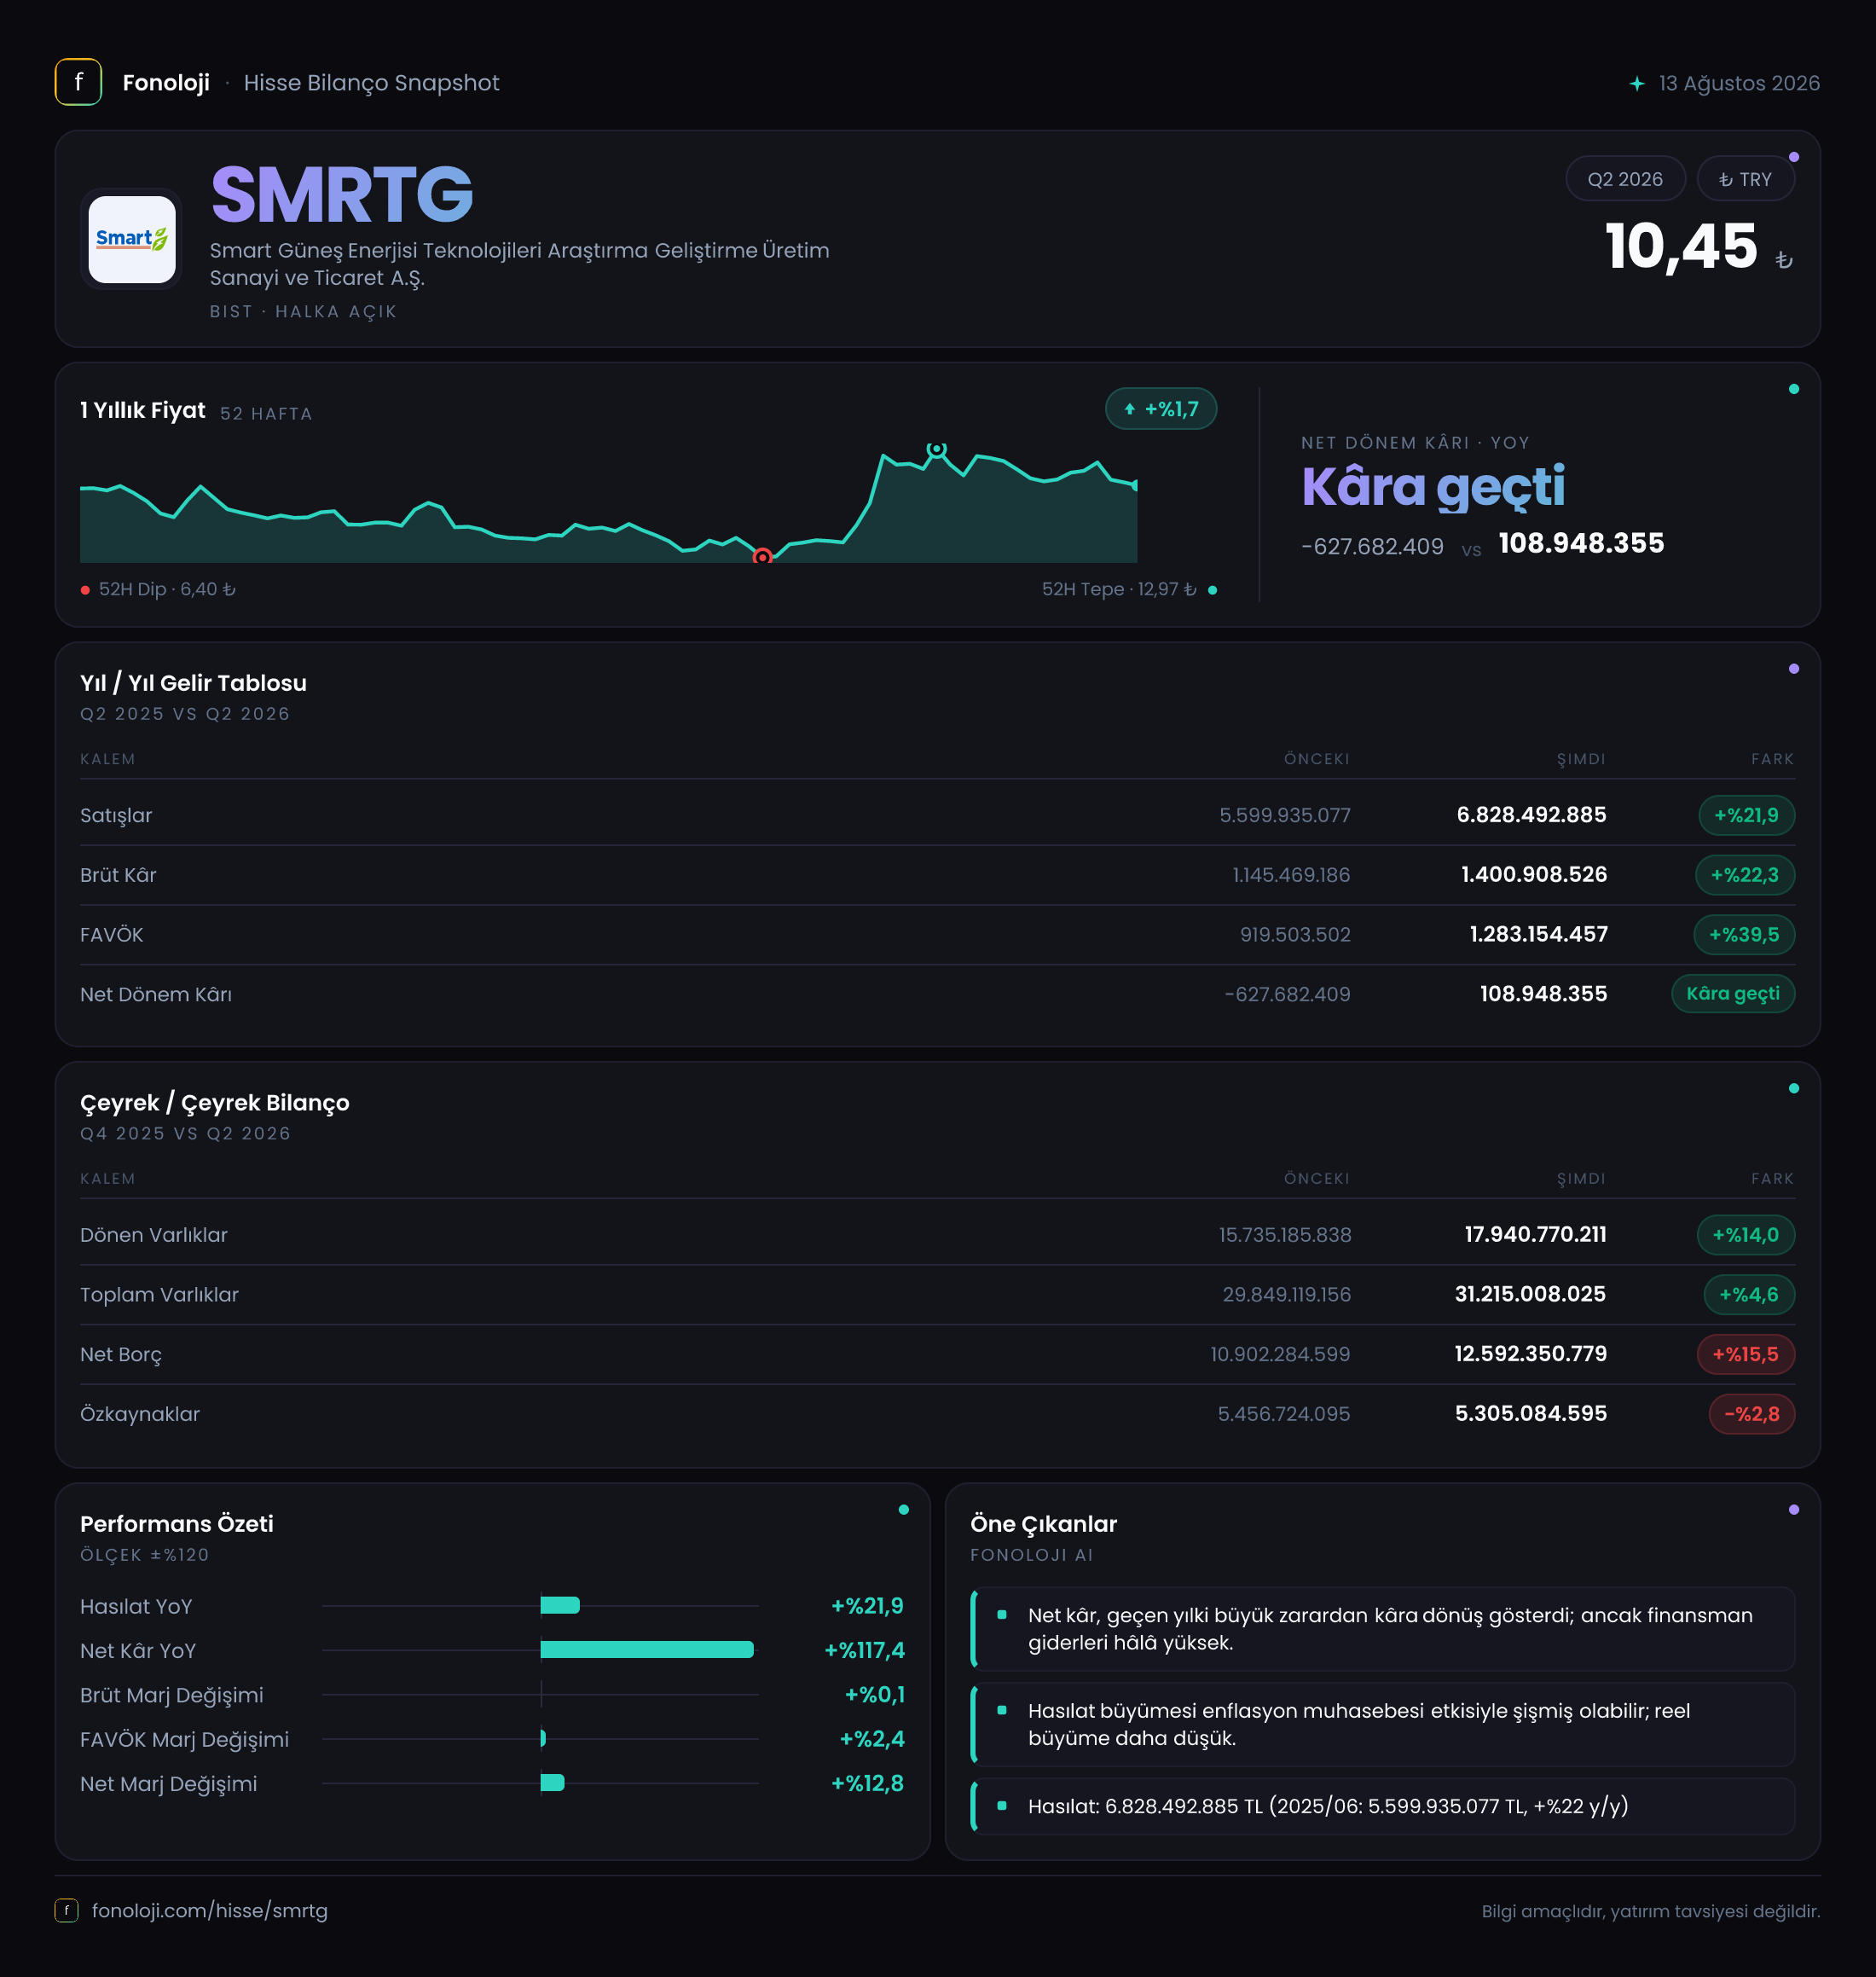
Smart Güneş Enerjisi Teknolojileri, güneş paneli üretimi ve yenilenebilir enerji teknolojileri alanında faaliyet gösteren, büyümesini hem üretim kapasitesi hem de enerji yatırımlarıyla desteklemeye çalışan bir şirket. 2026/6AB sonuçlarının ana mesajı, operasyonel kârlılığın geçen yılın aynı dönemine göre belirgin biçimde toparlandığı; ancak satış büyümesinin yüksek enflasyon ortamında yeterince güçlü görünmediği yönünde. Şirket, geçen yılın ilk yarısındaki 627,7 milyon TL net zarardan, bu dönemde 108,9 milyon TL net kâra geçti. Buna karşın 12,6 milyar TL net borç ve gerileyen özkaynaklar, bilanço tarafında dikkatli olunması gerektiğini gösteriyor.
Satış Hikayesi
Smart Güneş’in satışları 2026’nın ilk altı ayında geçen yılın aynı dönemine göre %21,9 artarak 6,8 milyar TL’ye ulaştı. Nominal olarak bakıldığında 1,2 milyar TL’lik bir artış var ve bu, şirketin gelir üretmeye devam ettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel anlamda zayıf kaldığı görülüyor. Başka bir ifadeyle şirket daha fazla ciro üretmiş olsa da bu artışın önemli bölümü fiyatlama etkisinden kaynaklanıyor olabilir; hacim büyümesinin aynı ölçüde güçlü olduğunu söylemek için ek operasyonel veri gerekiyor.
Bu tablo, güneş paneli ve enerji ekipmanı sektöründeki fiyat rekabetinin yatırımcı açısından önemini artırıyor. Satışlar enflasyonun altında büyürken brüt kârın da benzer hızda artması, şirketin marjlarını korumaya odaklandığını gösteriyor. Fakat henüz çeyreklik gelir verisi bulunmadığı için satışların ilk çeyrekten ikinci çeyreğe ivme kazanıp kazanmadığını, sezon etkisinin veya proje teslimatlarının sonuçlara nasıl yansıdığını değerlendiremiyoruz. Çeyreklik trend için sonraki raporları beklemek gerekiyor.
Satışların niteliği bakımından da yalnızca ciro büyüklüğüne değil, bu gelirin hangi faaliyetlerden geldiğine bakılmalı. Panel üretiminde kapasite kullanımı, proje teslimatlarının zamanlaması ve enerji yatırımlarının katkısı; önümüzdeki dönem satış kalitesini belirleyecek başlıca unsurlar olacak.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 1,1 milyar TL’den 1,4 milyar TL’ye yükselerek %22,3 arttı. Satışlardaki %21,9’luk büyümeye çok yakın olan bu artış, brüt kâr seviyesinde şirketin maliyet yapısını koruduğunu gösteriyor. Hesaplanan brüt kâr marjı yaklaşık %20,6 seviyesinde; geçen yıl aynı dönemde bu oran yaklaşık %19,6 idi. Dolayısıyla marjda yaklaşık 1 puanlık bir iyileşme var. Bu, enflasyon ve girdi maliyetleri baskısına rağmen olumlu bir gelişme.
Daha dikkat çekici gelişme FAVÖK tarafında görülüyor. FAVÖK, 919,5 milyon TL’den 1,3 milyar TL’ye çıkarak %39,5 arttı. FAVÖK marjı da yaklaşık %16,4’ten %19,1’e yükseldi. Satışların yalnızca beşte bir oranında arttığı bir ortamda operasyonel kârın yaklaşık iki beşte bir oranında büyümesi, faaliyet giderlerinin ciroya göre daha kontrollü yönetildiğini ve operasyonel kaldıraç oluştuğunu gösteriyor.
Bununla birlikte, FAVÖK’teki güçlü artışın net kâra aynı ölçüde yansımadığı unutulmamalı. Net dönem kârı yalnızca 108,9 milyon TL oldu; bu da yaklaşık %1,6 net kâr marjına karşılık geliyor. Geçen yıl aynı dönemdeki net marj yaklaşık -%11,2 seviyesindeydi. Zararın kâra dönüşmesi önemli bir iyileşme olsa da net kârın hâlâ sınırlı olması, FAVÖK ile net kâr arasında yüksek finansman giderleri, amortisman veya diğer dönemsel kalemler bulunabileceğine işaret ediyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net kârlılığın ne kadarının sürdürülebilir olduğunu şimdilik yalnızca sınırlı biçimde değerlendirebiliriz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %4,6 artarak 31,2 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 15,7 milyar TL’den 17,9 milyar TL’ye çıkarak %14 arttı. Bu artış, işletme sermayesi ihtiyacının yükseldiğini ve faaliyetlerin daha fazla stok, ticari alacak veya nakit benzeri kaynak taşıdığını düşündürüyor. Ancak bu kalemlerin kırılımı verilmediği için artışın likiditeyi mi, yoksa işletme sermayesi baskısını mı temsil ettiğini kesinleştiremiyoruz.
Duran varlıklar ise 14,1 milyar TL’den 13,3 milyar TL’ye geriledi. Buna karşılık net borç %15,5 artarak 10,9 milyar TL’den 12,6 milyar TL’ye yükseldi. Yani varlıklar sınırlı büyürken borçluluk daha hızlı artmış. Bu, özellikle faiz oranlarının yüksek olduğu bir ortamda finansman maliyetleri açısından önemli bir risk.
Özkaynaklar 5,5 milyar TL’den 5,3 milyar TL’ye geriledi. Net kâra geçişe rağmen özkaynakların azalması, enflasyon muhasebesi ve diğer özkaynak kalemlerinin etkisinin güçlü olduğunu gösteriyor olabilir. Şirketin özkaynaklarının toplam varlıklara oranı yaklaşık %17 seviyesinde; bu oran, bilançonun borç kaynaklarına önemli ölçüde dayandığını ortaya koyuyor.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 9,7 kat. FAVÖK’ün ikinci yarıda benzer hızda devam ettiği varsayımıyla yıllıklandırılmış oran yaklaşık 4,8 kat seviyesine gelir. Yine de bu, şirketin borçluluğunun rahat bir seviyede olmadığını gösteriyor. Borç azaltımı ve nakit akışı, önümüzdeki dönem sonuçlarının en kritik takip başlıkları arasında.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı bu dönemde 1,4 milyar TL oldu; geçen yıl aynı dönemde bu rakam 799,7 milyon TL idi. Artış %76,6 seviyesinde ve şirketin finansal tablolarında net kârı destekleyen en önemli unsurlardan biri olarak öne çıkıyor.
Ancak net parasal pozisyon kazancı, şirketin operasyonel faaliyetlerinden elde ettiği nakit kârla aynı şey değildir. Bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebesel olarak yansıtır. Dolayısıyla 1,4 milyar TL’lik kazanç, şirketin kasasına aynı tutarda nakit girişi olduğu anlamına gelmez. Nitekim FAVÖK 1,3 milyar TL seviyesinde olmasına rağmen net kârın 108,9 milyon TL’de kalması, enflasyon muhasebesi ile finansman ve diğer gider kalemlerinin birlikte değerlendirilmesi gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Smart Güneş’in 2026/6AB sonuçları, operasyonel tarafta geçen yıla göre belirgin bir toparlanma sunuyor. Özellikle FAVÖK marjının %16,4’ten %19,1’e yükselmesi ve şirketin zarardan kâra geçmesi olumlu. Buna karşılık satış büyümesinin enflasyonun altında kalması, net borcun 12,6 milyar TL’ye yükselmesi ve özkaynakların gerilemesi tablonun riskli tarafını oluşturuyor.
Yatırımcıların önümüzdeki dönemlerde özellikle şu başlıkları izlemesi gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- %19,1 seviyesindeki FAVÖK marjının korunup korunamayacağı,
- Net borcun FAVÖK ve nakit akışıyla birlikte gerileyip gerilemediği,
- Net kârın enflasyon muhasebesi katkısı olmadan güçlenip güçlenmediği,
- Dönen varlıklardaki artışın stok ve alacak birikimi yaratıp yaratmadığı.
Özetle şirketin operasyonel motoru geçen yıla göre daha güçlü çalışıyor; fakat bu iyileşme henüz bilanço risklerini ortadan kaldırmış değil. Sürdürülebilir değer yaratımı için yalnızca FAVÖK artışı değil, borçların azaltılması ve bu kârlılığın nakit akışına dönüşmesi de gerekiyor.
Yatırım tavsiyesi değildir.