
Açılış
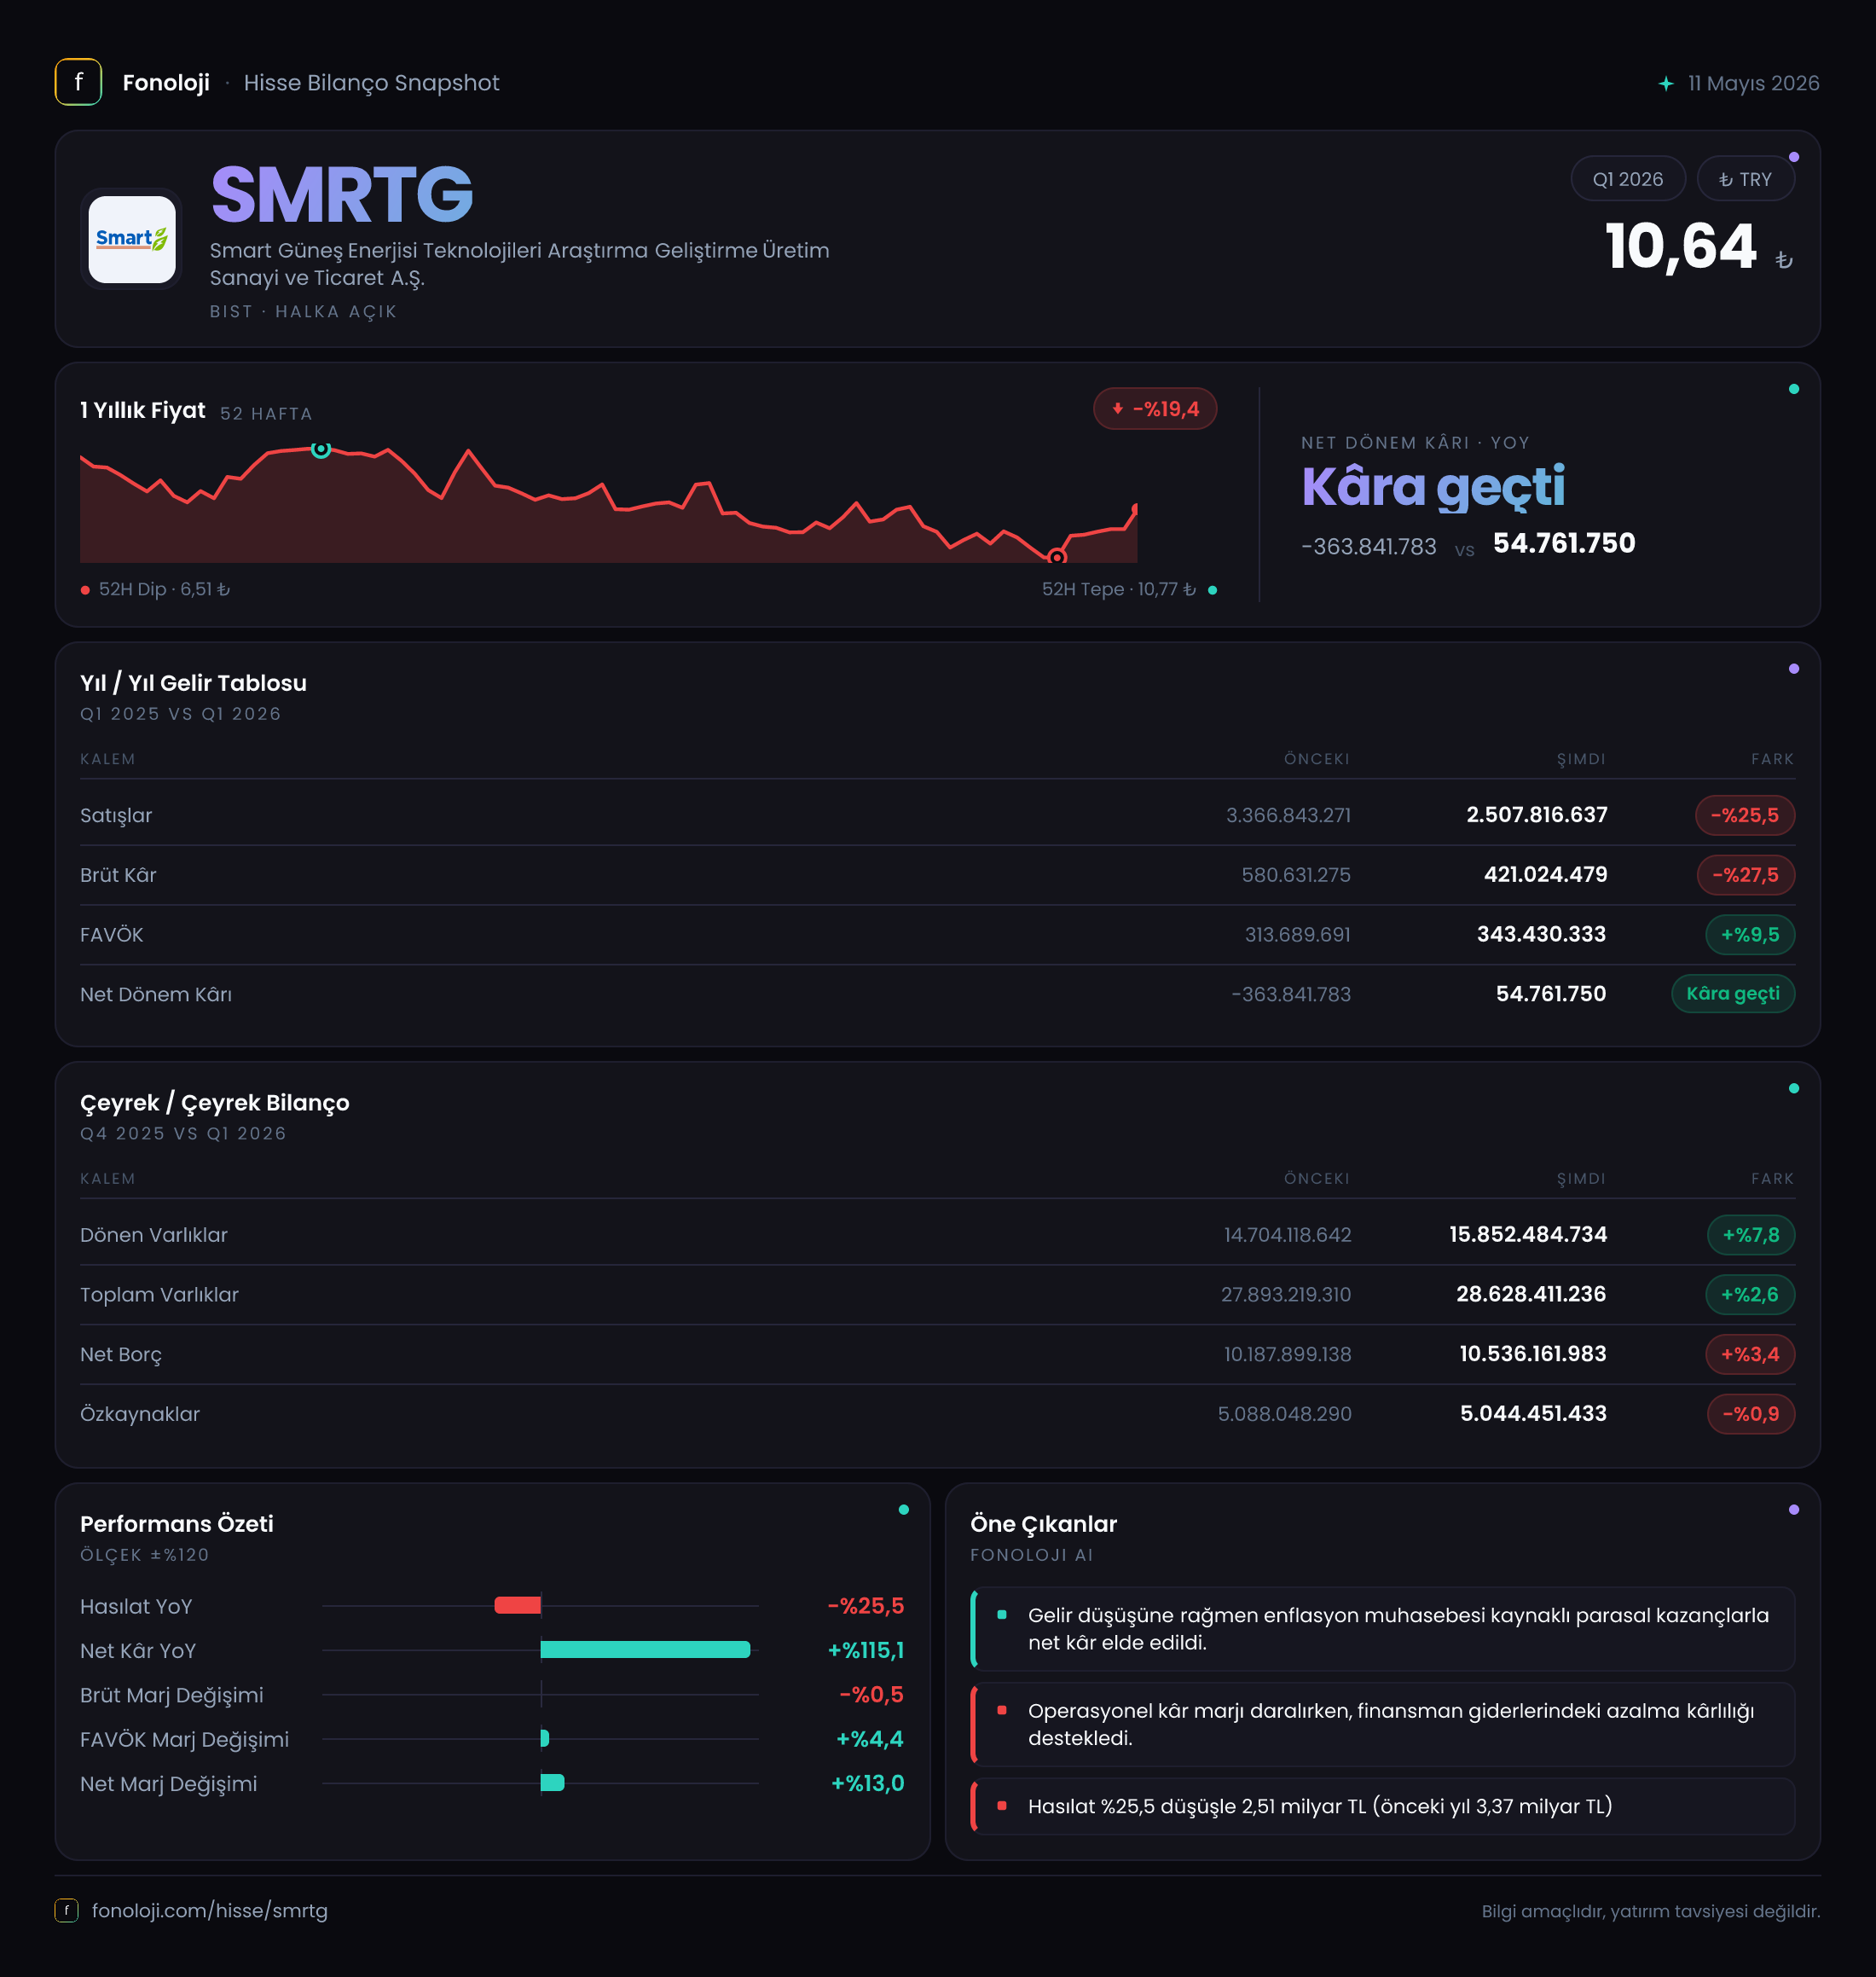
SMRTG, güneş enerjisi teknolojileri alanında üretim, araştırma-geliştirme ve ticari faaliyetleri bulunan bir şirket olarak 2026/3AB dönemine operasyonel açıdan daralarak girdi. İlk çeyrekte satışlar geçen yılın aynı dönemine göre %25,5 gerilerken, brüt kâr ve FAVÖK de benzer ölçekte düştü. Buna karşın şirket, 822,5 milyon TL tutarındaki net parasal pozisyon katkısının etkisiyle geçen yılki 364,6 milyon TL net zarardan 62,0 milyon TL net kâra geçti. Ana mesaj şu: operasyonel hacim ve kârlılık zayıflamış durumda; net kârda görülen toparlanma ise büyük ölçüde enflasyon muhasebesi kaynaklı finansal etkiden geliyor.
Satış Hikayesi
SMRTG’nin satışları 2,5 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde bu rakam 3,4 milyar TL idi. Dolayısıyla şirket, nominal olarak bile %25,5 satış kaybı yaşamış durumda. Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında bu gerileme yalnızca fiyatlama veya muhasebesel bir fark olarak okunamaz; şirketin reel satış hacminde, proje teslimatlarında, ürün karmasında ya da sipariş zamanlamasında baskı oluştuğuna işaret ediyor.
Burada özellikle dikkat edilmesi gereken nokta, satışlardaki düşüşün enflasyonun altında kalmasıdır. Şirket satış fiyatlarını artırmış olsa bile, bu artış genel fiyat seviyesindeki yükselişi telafi edememiş görünüyor. Güneş enerjisi sektöründe proje bazlı teslimatlar ve dönemsel sipariş yapısı çeyrekler arasında dalgalanma yaratabilir. Ancak mevcut veri setinde 2025/3 dışında bir çeyrek bulunmadığı için bu düşüşün geçici bir teslimat kayması mı, yoksa daha kalıcı bir talep ve rekabet baskısı mı olduğunu çeyreklik trend üzerinden doğrulamak mümkün değil.
Satışlardaki zayıflama brüt kâra da yansımış. Brüt kâr 580,6 milyon TL’den 421,0 milyon TL’ye gerileyerek %27,5 azalmış. Bu oran, satışlardaki %25,5’lik düşüşten biraz daha kötü. Başka bir ifadeyle şirket yalnızca daha az satış yapmamış, aynı zamanda bu satışlardan elde ettiği brüt katkı da hafifçe zayıflamış.
Kârlılık
Brüt kâr marjı bu dönemde yaklaşık %16,8 oldu. Geçen yıl aynı dönemde marj yaklaşık %17,1 seviyesindeydi. Yaklaşık 0,2 puanlık gerileme sınırlı görünse de, enflasyonist ortamda maliyetlerin hızlı değiştiği bir sektörde bu fark önem taşıyor. Şirketin ürün fiyatlaması, hammadde maliyetleri ve proje bazlı sözleşmeler arasındaki denge, brüt marjın yönü açısından izlenmesi gereken temel başlıklar olacak.
FAVÖK 358,9 milyon TL ile geçen yılki 486,0 milyon TL’nin altında kaldı; yıllık düşüş %26,1 oldu. FAVÖK marjı ise bu dönemde yaklaşık %14,4, geçen yıl aynı çeyrekte yaklaşık %14,3 seviyesinde gerçekleşti. Bu tablo önemli bir ayrım ortaya koyuyor: şirketin operasyonel kârı mutlak olarak düşmüş olsa da, satışlara oranla faaliyet giderlerini kontrol etme kapasitesi büyük ölçüde korunmuş. FAVÖK düşüşünün satış düşüşüne paralel seyretmesi, temel operasyonlarda şu aşamada dramatik bir marj çöküşü olmadığını gösteriyor.
Bununla birlikte, marjın korunması tek başına yeterli değil. Satış hacmi küçüldükçe sabit giderlerin daha düşük ciroya yayılması ilerleyen dönemlerde marj üzerinde baskı oluşturabilir. Özellikle kapasite kullanımı, yeni siparişlerin teslimat takvimi ve işletme sermayesi finansman maliyeti burada kritik olacak.
Net kâr tarafında görünüm belirgin biçimde iyileşti. Geçen yılki 364,6 milyon TL net zarara karşılık bu dönem 62,0 milyon TL net kâr açıklandı. Net kâr marjı yaklaşık %2,5 olurken, geçen yıl aynı dönemde net marj yaklaşık -%10,7 idi. Ancak bu dönüşümün kaynağını doğru okumak gerekiyor: operasyonel kâr düşerken net parasal pozisyon geliri 451,6 milyon TL’den 822,5 milyon TL’ye yükselmiş. Bu kalem tek başına 370,9 milyon TL artarak net kârı güçlü biçimde desteklemiş. Dolayısıyla net kârdaki iyileşme, henüz faaliyetlerin güçlü biçimde toparlandığını göstermiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 27,9 milyar TL’den 28,6 milyar TL’ye yükselerek %2,6 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 14,7 milyar TL’den 15,9 milyar TL’ye çıkarak %7,8 yükseldi. Bu artış; nakit, ticari alacaklar, stoklar veya diğer kısa vadeli kalemlerde büyüme anlamına gelebilir. Ancak alt kırılım bulunmadığından, artışın likiditeyi mi yoksa işletme sermayesi ihtiyacını mı büyüttüğü net biçimde söylenemez.
Duran varlıklar ise 13,2 milyar TL’den 12,8 milyar TL’ye geriledi. Bu sınırlı düşüş, amortisman, varlık değerlemeleri veya yatırım harcamalarının etkisini yansıtabilir; mevcut veriyle nedenini ayrıştırmak mümkün değil.
Özkaynaklar 5,1 milyar TL seviyesinde yatay kaldı ve %0,7 geriledi. Buna karşılık net borç 10,2 milyar TL’den 10,5 milyar TL’ye yükseldi. Şirketin özkaynaklarının toplam varlıklara oranı yaklaşık %17,8 seviyesinde; bu, bilanço içinde borç finansmanının belirgin ağırlık taşıdığını gösteriyor. Net borcun özkaynaklara oranı da yaklaşık 2,1 kat düzeyinde.
Net borcun FAVÖK’e oranı, yalnızca bu çeyreğin FAVÖK’üyle bakıldığında yaklaşık 29,3 kat gibi çok yüksek bir sonuç verir; ancak bu yöntem yıllıklaştırılmadığı için yanıltıcıdır. FAVÖK’ün dört çeyrek boyunca benzer kaldığı varsayımıyla yapılan basit yıllıklaştırmada oran yaklaşık 7,3 kat seviyesine gelir. Bu hâlâ yüksek bir kaldıraç anlamına gelir ve şirketin borç taşıma kapasitesinin yakından izlenmesini gerektirir. Özellikle faiz giderleri, nakit akışı ve işletme sermayesi hareketleri açıklanmadığı için yalnızca FAVÖK üzerinden rahat bir bilanço yorumu yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon geliri, şirketin enflasyon muhasebesi uygulamasından kaynaklanan önemli bir finansal etkiyi ifade ediyor. SMRTG’nin net parasal pozisyon geliri 822,5 milyon TL’ye ulaşarak geçen yılki 451,6 milyon TL’ye göre %82,1 arttı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket üzerindeki etkisini muhasebesel olarak yansıtıyor.
Buradaki kritik nokta, bu gelirin doğrudan kasaya giren operasyonel bir nakit akışı gibi değerlendirilmemesi. Net parasal pozisyon katkısı, şirketin faaliyetlerinden elde ettiği satış ve FAVÖK’ün yerine geçmez. Nitekim bu dönemde satışlar ve FAVÖK gerilerken net kârın pozitife dönmesi, sonuçların TAS 29 etkisine ne ölçüde bağlı olduğunu açıkça gösteriyor.
Yatırımcı açısından daha sağlıklı okuma, net kârı iki parçaya ayırmak: faaliyet performansı ve enflasyon muhasebesi etkisi. SMRTG’de ilk çeyrekte faaliyet tarafı zayıf, TAS 29 katkısı ise güçlü. Gelecek dönemlerde net parasal pozisyon gelirinin azalması veya faaliyet kârlılığının daha fazla bozulması hâlinde net kâr yeniden baskı altına girebilir.
Yatırımcı için Ne Anlama Geliyor?
SMRTG’nin 2026/3AB sonuçları, operasyonel olarak temkinli okunması gereken bir tablo sunuyor:
- Satışların yıllık bazda %25,5 gerilemesi, enflasyona göre reel daralma riskini gösteriyor.
- FAVÖK marjının yaklaşık %14,4 ile korunması, maliyet ve faaliyet gideri yönetiminin tamamen bozulmadığını ortaya koyuyor.
- Net kârın 62,0 milyon TL’ye dönmesi olumlu; ancak toparlanmanın ana kaynağı operasyonel büyüme değil, 822,5 milyon TL’lik net parasal pozisyon katkısı.
- Net borcun 10,5 milyar TL’ye çıkması ve özkaynakların yatay kalması, bilanço riskinin izlenmesini gerektiriyor.
- Çeyreklik veri sınırlı olduğu için satış düşüşünün geçici teslimat etkisi mi yoksa kalıcı talep baskısı mı olduğu henüz net değil.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların yeniden büyüyüp büyümediğine, FAVÖK marjının %14 civarında korunup korunamadığına, net borcun azalıp azalmadığına ve net kârın TAS 29 dışındaki faaliyetlerle desteklenip desteklenmediğine bakması gerekiyor. Şirketin hikâyesi, güneş enerjisi sektörünün uzun vadeli büyüme potansiyelinden destek alabilir; ancak kısa vadede bu potansiyelin bilançodaki yüksek borçluluk ve zayıflayan satışlarla dengelenmesi gerekiyor.
Yatırım tavsiyesi değildir.