
Açılış
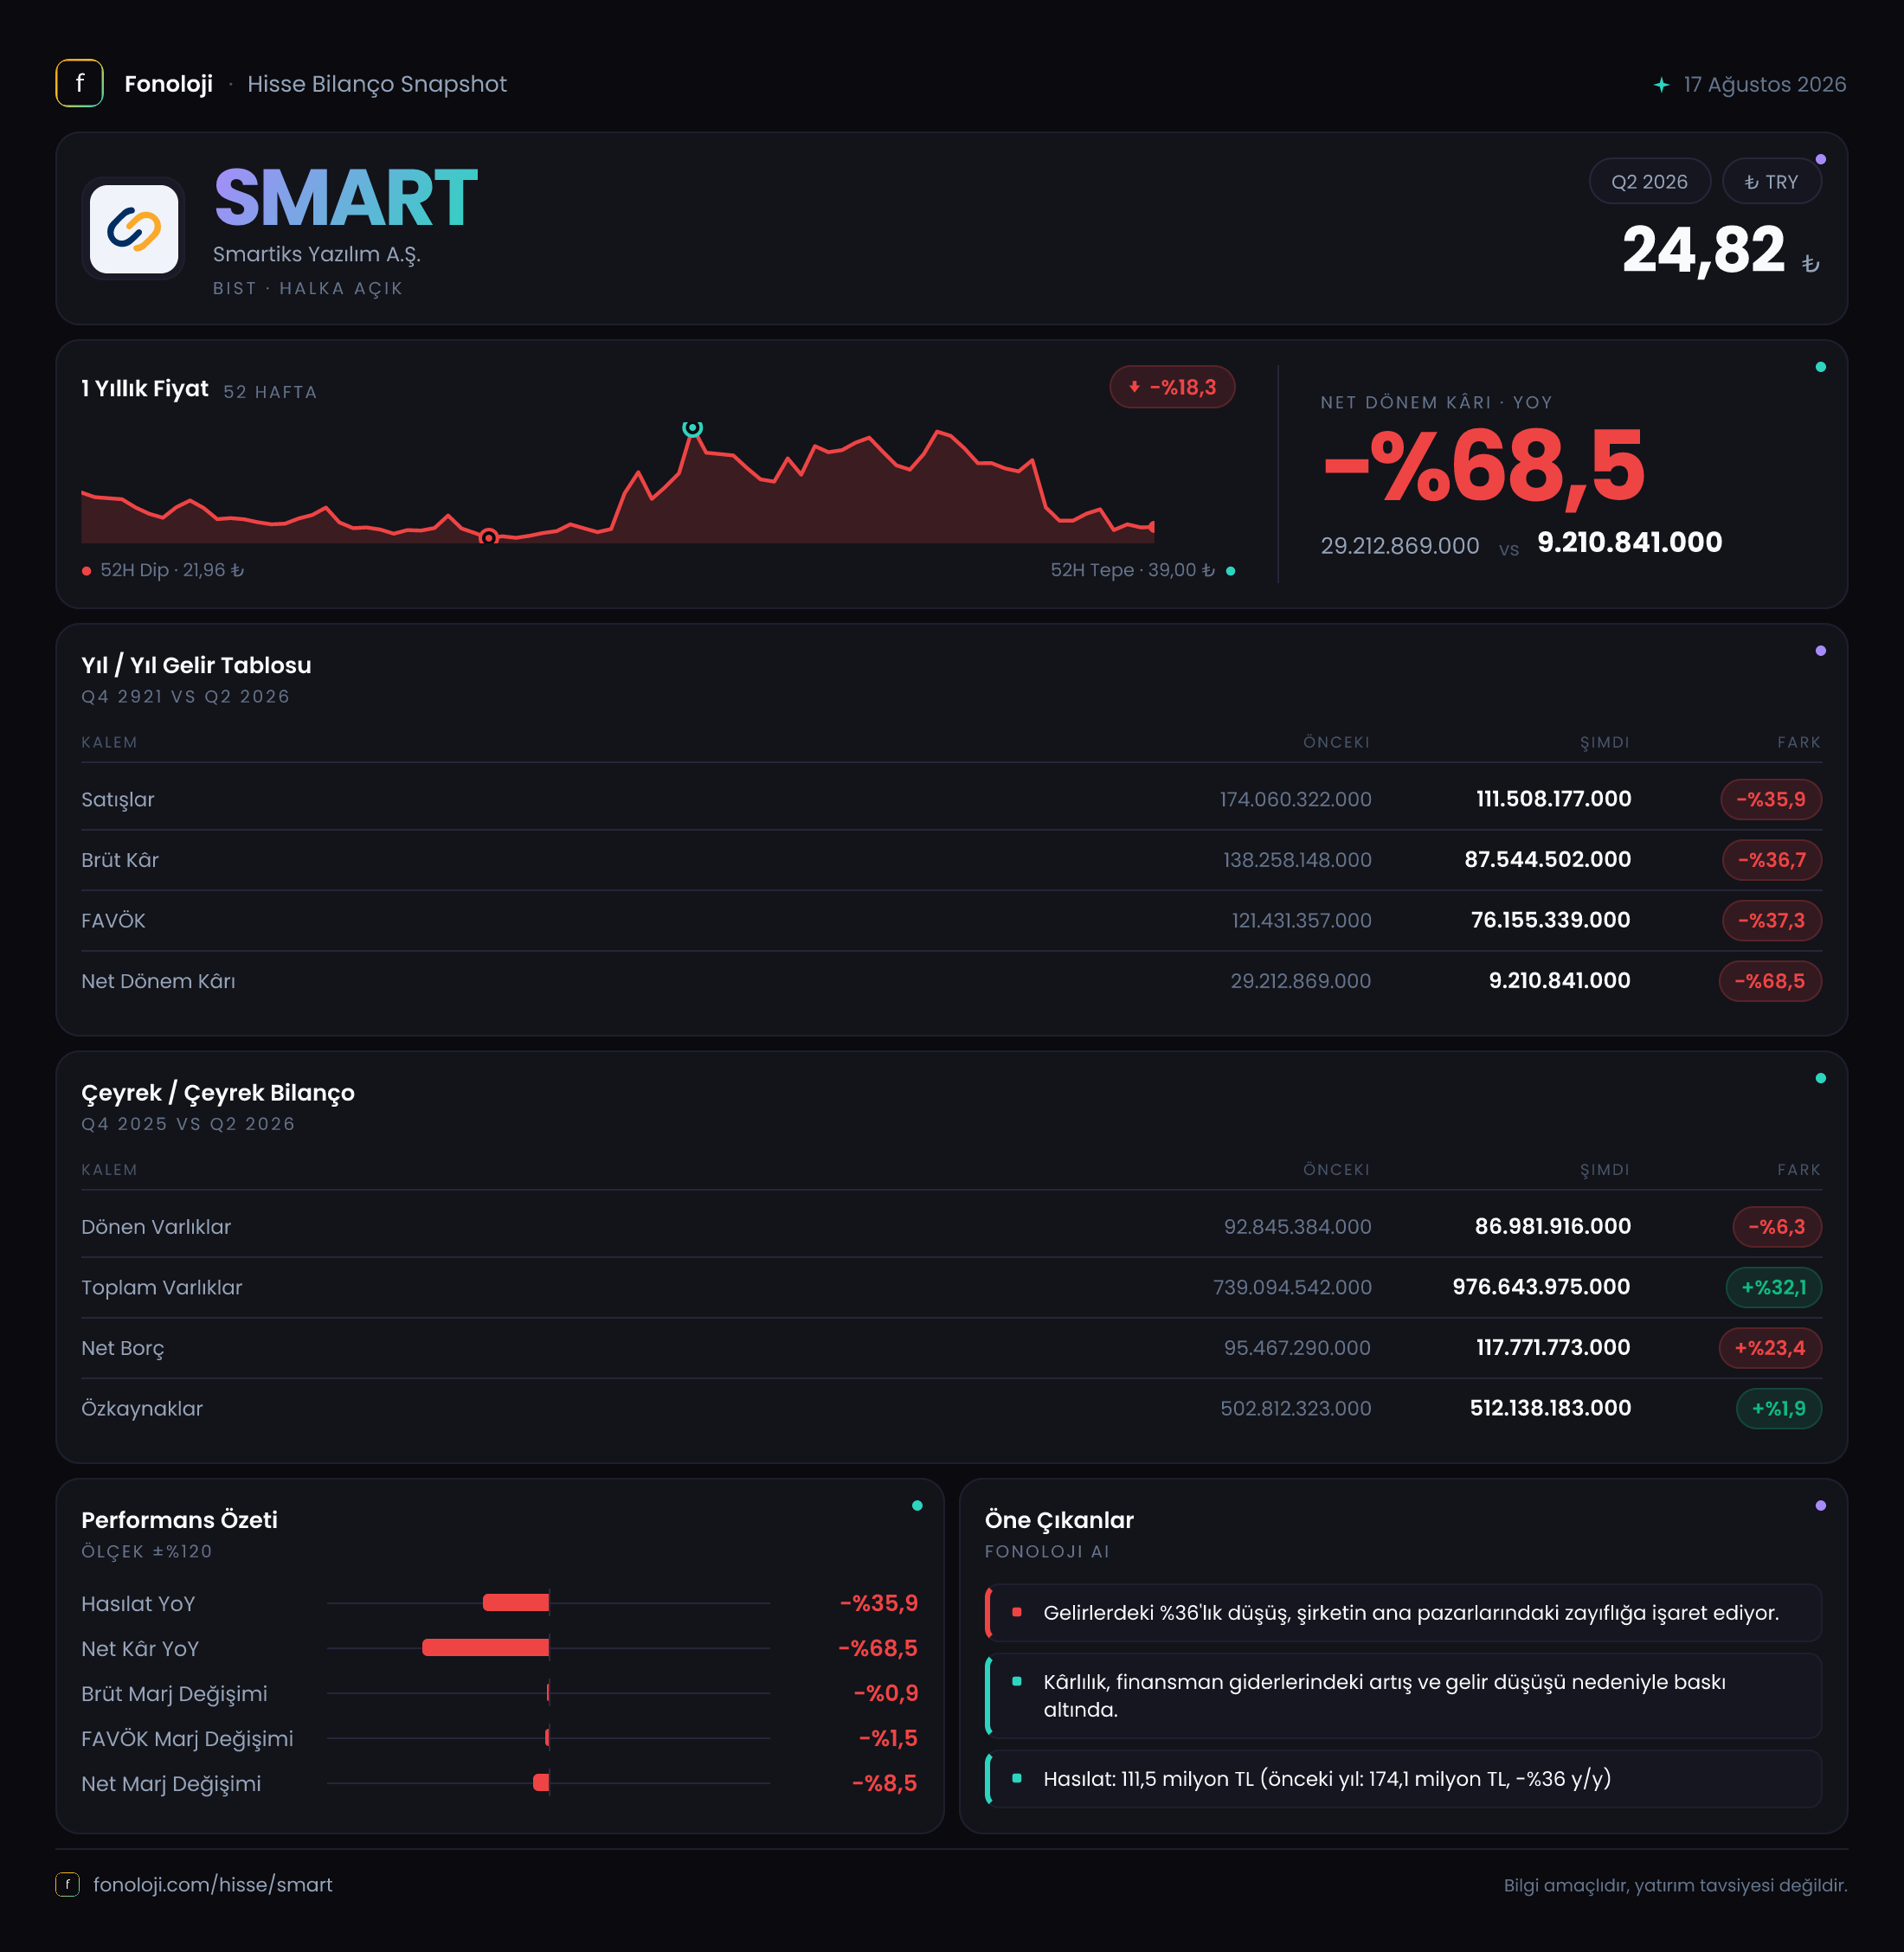
Smartiks Yazılım, kurumsal yazılım ve teknoloji çözümleri sunan bir şirket olarak faaliyet gösteriyor. 2026/6AB sonuçlarının ana mesajı, şirketin gelir ve operasyonel kârlılık tarafında belirgin bir daralma yaşarken, bilançosunda duran varlıkların büyüdüğü ve net borcun yükseldiği yönünde. Satışlar geçen yılın aynı dönemine göre %35,9 azalırken, FAVÖK düşüşü %37,3 ile benzer ölçekte gerçekleşmiş; net kâr ise %68,5 gerilemiş durumda. Bu tablo, yalnızca satış hacmindeki zayıflamaya değil, finansman ve enflasyon muhasebesi etkileri sonrasında kârın daha kırılgan hale geldiğine işaret ediyor.
Burada önemli bir ayrım var: Sunulan gelir tablosu verileri ilk altı aylık dönemi temsil ediyor. Dolayısıyla rakamlar tek bir çeyrek değil, geçen yılın aynı altı aylık dönemiyle karşılaştırılmalı. Çeyreklik trendi değerlendirmek için 2026 yılının ilk çeyrek verileri bulunmadığından, kısa vadeli ivme konusunda daha fazla veri beklemek gerekiyor.
Satış Hikayesi
Smartiks’in satışları 111,5 milyon TL’ye gerileyerek geçen yılın aynı dönemindeki 174,1 milyon TL’den yaklaşık 62,6 milyon TL daha düşük gerçekleşmiş. Nominal olarak %35,9 daralma, özellikle Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış; enflasyondan arındırıldığında gerçek faaliyet hacminde çok daha sert bir küçülme yaşanmış olması muhtemel.
Yazılım şirketlerinde gelir görünürlüğü, sözleşme yapısı ve tekrarlayan gelirlerin payı kritik önem taşır. Ancak mevcut veri, satışlardaki düşüşün lisans, bakım, danışmanlık veya proje bazlı gelirlerden hangisinden kaynaklandığını göstermiyor. Bu nedenle zayıflığın geçici proje zamanlamasından mı, müşteri bütçelerindeki daralmadan mı, yoksa şirketin rekabetçi konumunda bir bozulmadan mı kaynaklandığını kesin biçimde ayırmak mümkün değil.
Satışlardaki düşüşün bilanço üzerindeki etkisi de dikkat çekiyor. Dönen varlıklar %6,3 azalarak 87,0 milyon TL’ye gerilemiş. Bu düşüş, faaliyet hacminin ve işletme sermayesi ihtiyacının küçülmesiyle uyumlu olabilir; ancak nakit, ticari alacaklar ve stok kırılımı verilmediği için likidite kalitesini ayrıntılı değerlendiremiyoruz. Buna karşılık duran varlıklar %37,7 artarak 889,7 milyon TL’ye ulaşmış. Şirketin varlık büyümesi operasyonel gelir büyümesinden kopmuş durumda; bu nedenle yapılan yatırımların ne zaman gelir ve nakit akışına dönüşeceği önemli bir izleme noktası olacak.
Kârlılık
Brüt kâr, satışlardaki daralmaya paralel olarak 138,3 milyon TL’den 87,5 milyon TL’ye gerilemiş. Brüt marj yaklaşık %79,4’ten %78,5’e düşmüş. Marjın yalnızca yaklaşık 0,9 puan gerilemesi, şirketin doğrudan hizmet veya ürün maliyetlerini satış fiyatlarına kıyasla büyük ölçüde kontrol edebildiğini gösteriyor. Ancak yüksek marjın korunması, gelir tabanındaki sert düşüşün etkisini telafi etmeye yetmemiş.
FAVÖK 121,4 milyon TL’den 76,2 milyon TL’ye düşerken, FAVÖK marjı da yaklaşık %69,7’den %68,3’e gerilemiş. Buradaki sınırlı marj kaybı, operasyonel maliyet yapısının satışlardaki düşüşe henüz tamamen uyarlanmadığını düşündürüyor. Yazılım şirketlerinde personel, Ar-Ge ve satış-pazarlama giderleri kısa vadede kolay azaltılamadığından, gelirdeki gerileme kârlılığa hızlı şekilde yansıyabilir.
En belirgin bozulma net kârda görülüyor. Net dönem kârı 29,2 milyon TL’den 9,2 milyon TL’ye inerken, net kâr marjı yaklaşık %16,8’den %8,2’ye düşmüş. Yani operasyonel kârlılık yüksek görünmeye devam etse de, FAVÖK’ten net kâra geçişte finansman giderleri, amortismanlar, vergi ve enflasyon muhasebesi etkileri daha ağır hissedilmiş. Net kârın FAVÖK’e oranı da geçen yıl yaklaşık %24 seviyesindeyken bu dönemde %12 civarına gerilemiş. Bu, şirketin muhasebe düzeyindeki operasyonel performansının nakit yaratma ve nihai kâra dönüşme kabiliyetinin zayıfladığını gösteriyor.
Bilanço Sağlığı
Toplam varlıklar 739,1 milyon TL’den 976,6 milyon TL’ye yükselerek %32,1 büyümüş. Ancak bu büyümenin ana kaynağı duran varlıklar. Özkaynaklar yalnızca %1,9 artarak 512,1 milyon TL’ye ulaşmış. Böylece varlık büyümesi özkaynak büyümesinin oldukça üzerinde gerçekleşmiş; aradaki farkın önemli bölümü borç veya diğer yükümlülüklerle finanse edilmiş görünüyor.
Net borç 95,5 milyon TL’den 117,8 milyon TL’ye yükselmiş ve artış %23,4 olmuş. Bu artış, aynı dönemde FAVÖK’ün %37,3 gerilemesiyle birleştiğinde borçluluk rasyosunu belirgin biçimde kötüleştiriyor. Net borç/FAVÖK yaklaşık 0,8’den 1,5’e çıkmış durumda. Seviye hâlâ tek başına yüksek risk bölgesi sayılmayabilir; ancak şirketin operasyonel kârı daralırken borcun artması, bilanço esnekliğinin geçen yıla göre azaldığını gösteriyor.
Toplam borç ve kısa-uzun vadeli yükümlülük kırılımı verilmediği için faiz karşılama oranı veya kısa vadeli borç ödeme kapasitesi hesaplanamıyor. Yine de 87,0 milyon TL dönen varlığa karşılık 117,8 milyon TL net borç bulunması, işletme sermayesi ve nakit yönetiminin yakından takip edilmesini gerektiriyor. Duran varlık artışının nakit yaratmayan muhasebe kalemlerinden mi, satın almalardan mı veya yeni yatırımlardan mı kaynaklandığı da bilanço analizinin kritik eksik noktası.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 15,1 milyon TL’den 30,7 milyon TL’ye çıkarak %103,1 artmış. Bu kalem, enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Verinin gelir tablosunda pozitif sunulması, bu dönemde şirketin net parasal pozisyon kaynaklı bir kazanç yazdığını ifade ediyor.
Ancak bu kazanç, operasyonel performanstan doğan bir gelir değildir. Satışlar ve FAVÖK gerilerken net parasal pozisyon kazancının artması, net kâr düşüşünü sınırlamış; fakat şirketin temel faaliyetlerinde iyileşme olduğu anlamına gelmemiştir. Nitekim net kâr yine de %68,5 azalmıştır. Yatırımcı açısından doğru okuma, TAS 29 etkisinin muhasebe kârını desteklediği, ancak zayıf satış performansını telafi edecek güçte olmadığıdır.
Yatırımcı için Ne Anlama Geliyor?
Smartiks’in 2026/6AB sonuçları, yüksek brüt ve FAVÖK marjlarının korunduğunu; fakat şirketin gelir tabanında ciddi bir daralma yaşadığını gösteriyor. Fırsat tarafında, marjların hâlâ güçlü olması ve operasyonel maliyetlerin yeniden ölçeklenmesi halinde satış toparlanmasının kâra hızlı yansıyabilme potansiyeli bulunuyor. Duran varlık yatırımlarının yeni müşteri, ürün veya tekrarlayan gelir yaratması da orta vadede önemli bir katalizör olabilir.
Buna karşılık mevcut tabloya göre ana riskler şunlar:
- Satışların enflasyonun altında kalmakla kalmayıp nominal olarak da %35,9 gerilemesi,
- Net kâr marjının %16,8’den %8,2’ye düşmesi,
- Net borcun artarken FAVÖK’ün azalması,
- Varlık büyümesinin özkaynak artışından belirgin biçimde hızlı gerçekleşmesi,
- Duran varlık artışının henüz gelir ve nakit akışına dönüşmemiş olması.
Bir sonraki dönemlerde özellikle satışların yeniden büyümeye dönüp dönmediği, FAVÖK marjının %68 civarındaki seviyesini koruyup koruyamadığı, net borcun azalması ve duran varlık yatırımlarının katkı üretmeye başlayıp başlamadığı izlenmeli. Çeyreklik veri eksikliği nedeniyle kısa vadeli trend konusunda temkinli olmak gerekiyor. Mevcut sonuçlar, güçlü marj yapısına rağmen büyüme ve bilanço kalitesi tarafında daha ikna edici kanıtlara ihtiyaç olduğunu ortaya koyuyor.
Yatırım tavsiyesi değildir.