
Açılış
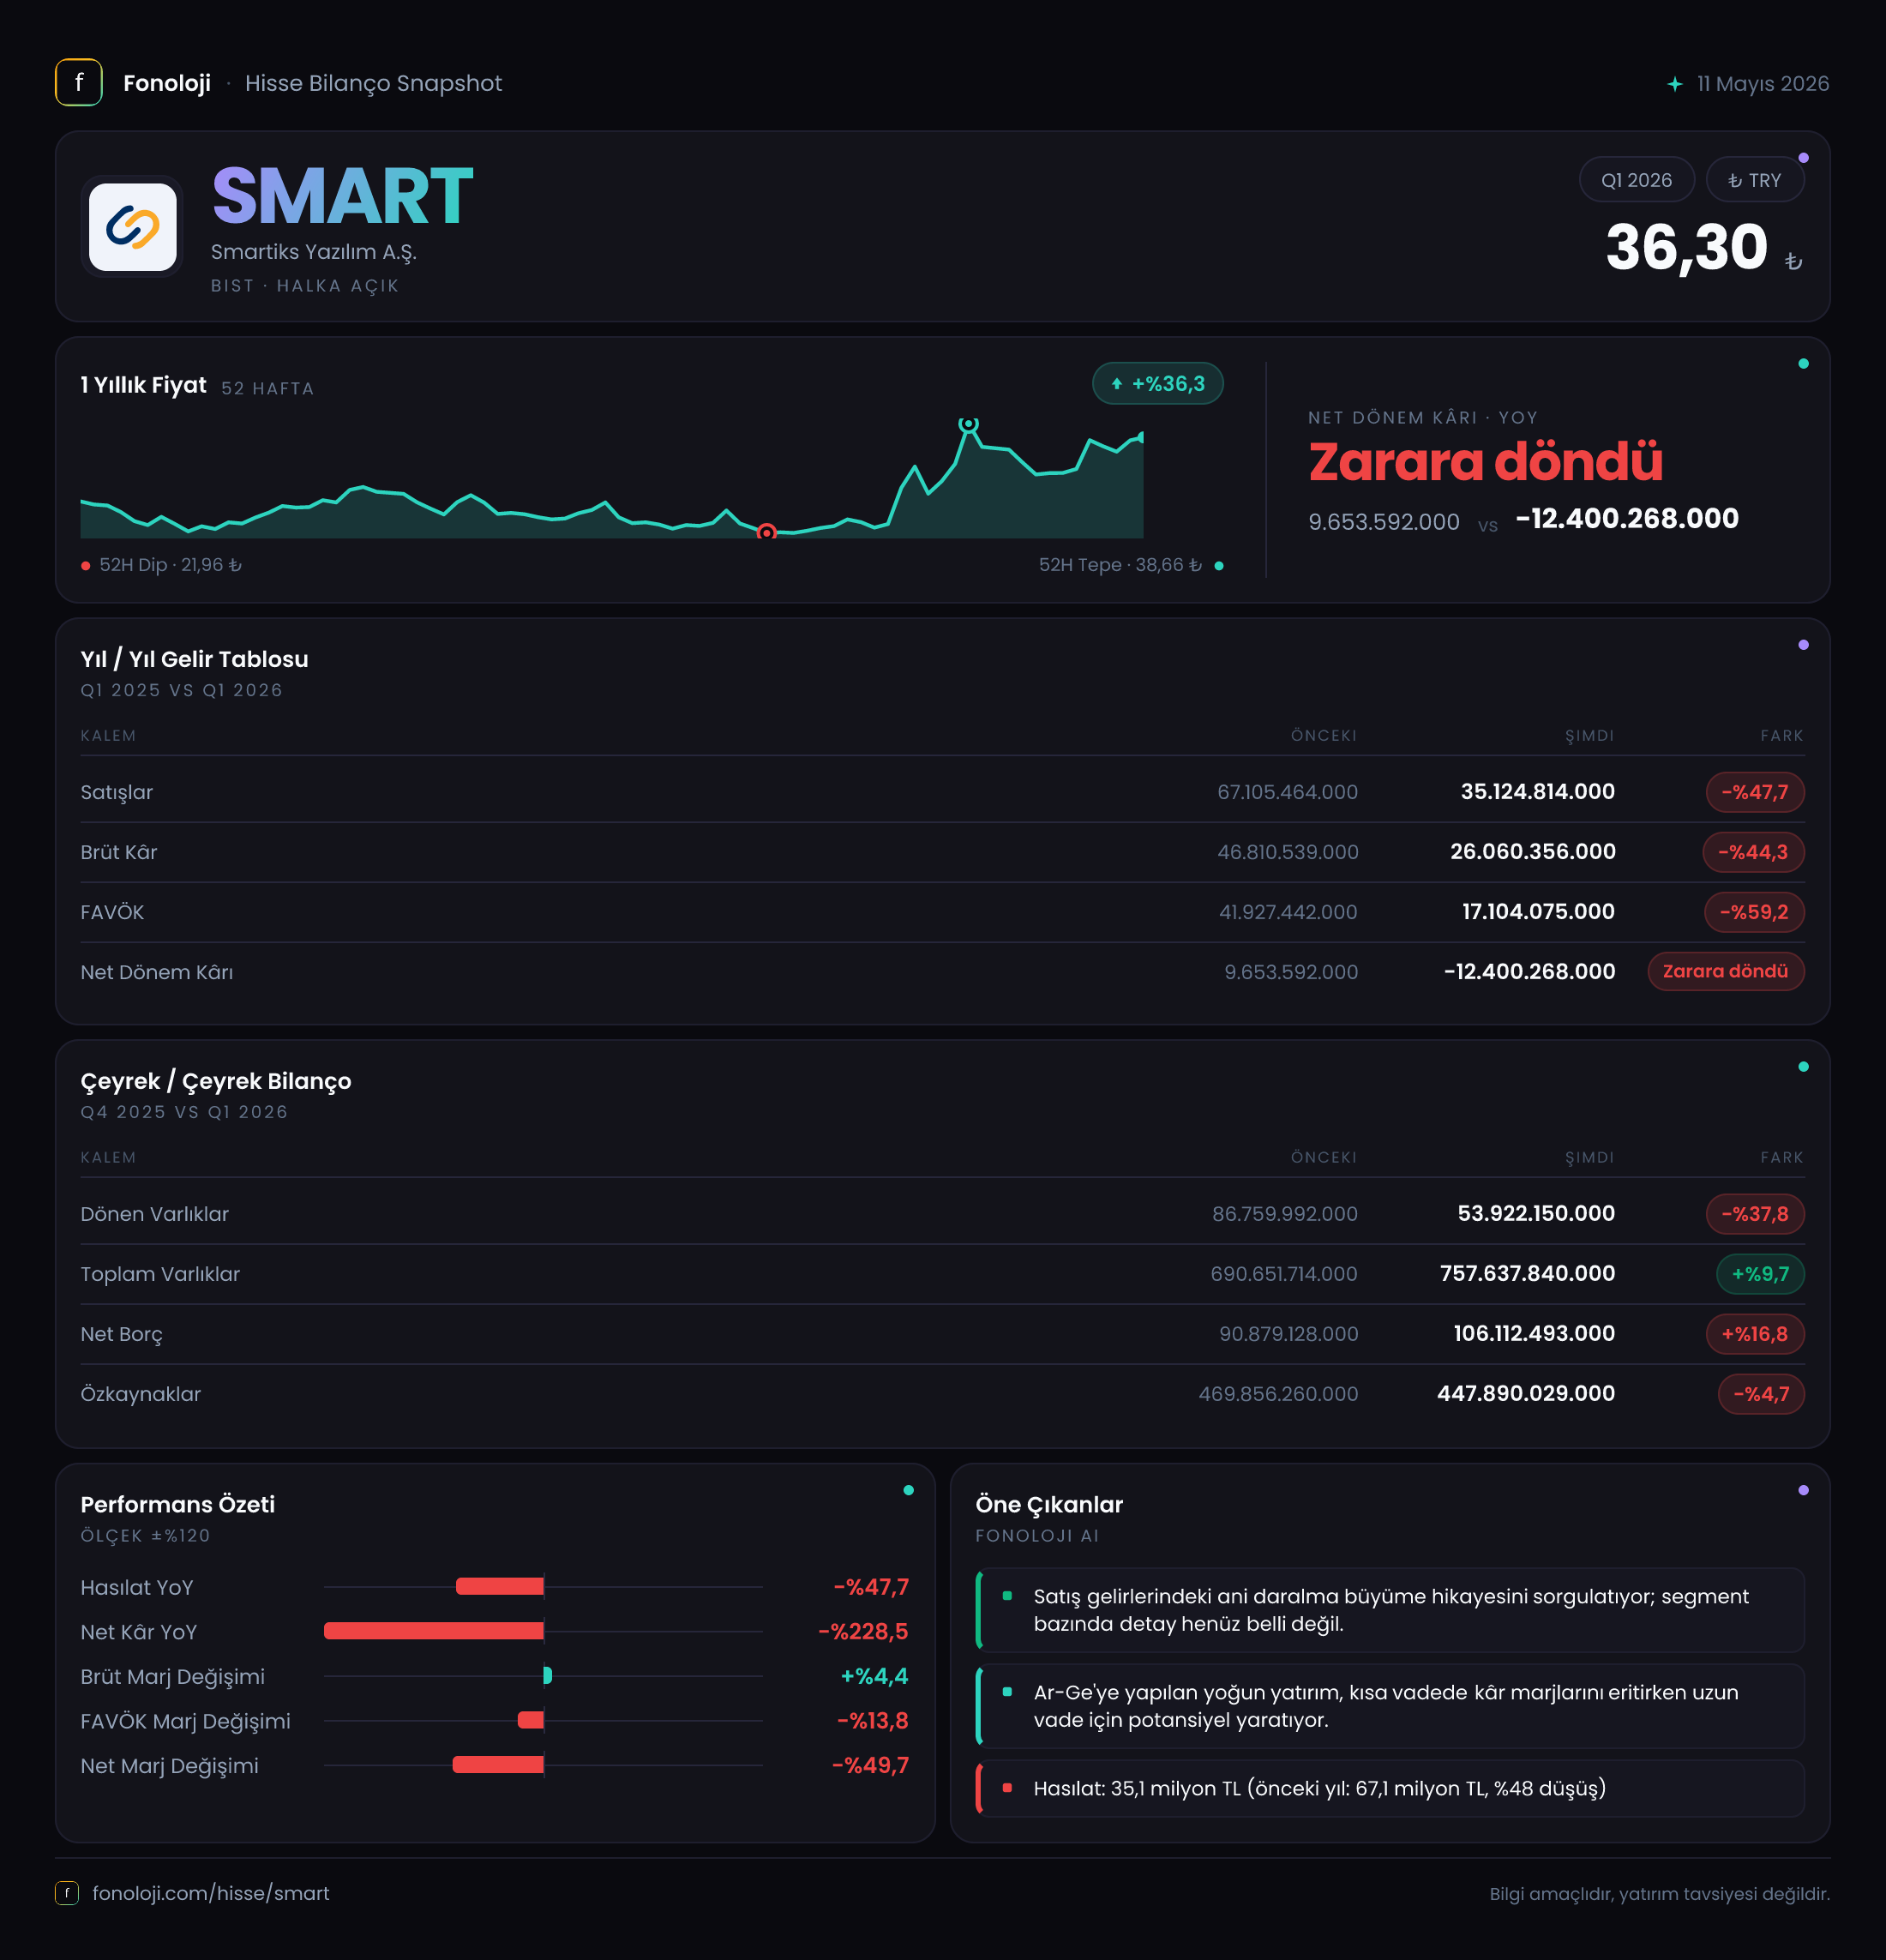
Smartiks Yazılım’ın 2026/3AB döneminde ana hikâye, yüksek brüt kârlılığa rağmen gelir ve operasyonel kârlılıkta belirgin daralma yaşanması. Şirketin satışları geçen yılın aynı çeyreğine göre %47,7 azalarak 35,1 milyon TL’ye inerken, FAVÖK daha hızlı geriledi ve %55,1 düşüşle 18,9 milyon TL oldu. Buna karşılık net parasal pozisyon geliri 12,1 milyon TL’ye yükseldi; ancak bu katkı, operasyonel zayıflığı ve diğer giderleri telafi etmeye yetmedi. Sonuçta şirket, geçen yılki 9,7 milyon TL net kârdan 12,4 milyon TL net zarara geçti.
Bu raporun ara dönem niteliğinde olması nedeniyle, bilanço kalemlerinde önceki yıl sonuna göre değişim önem taşıyor. Ancak çeyreklik gelir ve kâr trendi için elimizde yalnızca 2025/3 karşılaştırması bulunuyor; dolayısıyla 2026’nın ilk çeyreğinde zayıflığın yılın ilerleyen dönemlerinde toparlanıp toparlanmayacağını henüz bu veri setiyle söylemek mümkün değil.
Satış Hikayesi
Smartiks’in satışları 67,1 milyon TL’den 35,1 milyon TL’ye geriledi. Nominal olarak yaklaşık yarı yarıya düşen bu gelir performansı, Türkiye’de %30’un üzerindeki enflasyonun bulunduğu bir ortamda daha da dikkat çekici. Şirket satışlarını enflasyon oranında koruyamamış, aksine fiyat artışlarının da etkisini aşan bir daralma yaşamış görünüyor. Başka bir ifadeyle, satışlardaki düşüş yalnızca “reel daralma” değil; nominal bazda da belirgin bir küçülme anlamına geliyor.
Yazılım şirketlerinde gelirlerin proje teslim takvimi, lisans satışları, kurumsal sözleşmeler ve dönemsel faturalama nedeniyle çeyrekler arasında dalgalanabilmesi mümkün. Ancak mevcut karşılaştırmada düşüşün boyutu oldukça yüksek. Satışlardaki %47,7’lik gerileme, tek başına geçici bir zamanlama etkisiyle açıklanamayacak kadar sert; bu nedenle yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Yeni müşteri kazanımı ve sözleşme büyüklükleri,
- Tek seferlik proje gelirlerinin toplam satış içindeki payı,
- Tekrarlayan gelirlerin, yani bakım, abonelik ve lisans gelirlerinin seyri,
- Kamu ve özel sektör müşterilerinde bütçe ertelemeleri,
- Satışların önümüzdeki çeyreklerde yeniden büyüme eğilimine girip girmediği.
Çeyreklik seri yalnızca 2025/3 ve 2026/3 verilerinden oluştuğu için, satışların önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu nedenle mevcut tablo, güçlü bir toparlanma hikâyesinden çok, önce gelir tabanının istikrara kavuşması gerektiğine işaret ediyor.
Kârlılık
Brüt kâr 46,8 milyon TL’den 26,1 milyon TL’ye gerilerken, brüt marj satış düşüşüne rağmen %69,7’den %74,4’e yükseldi. Bu olumlu görünen gelişme, şirketin doğrudan maliyetlerini satışlardan daha hızlı kontrol ettiğini veya gelir karmasında daha yüksek marjlı işlerin payının arttığını gösteriyor. Ancak brüt marj artışı, toplam kârlılık sorununu ortadan kaldırmamış durumda.
FAVÖK ise 42,2 milyon TL’den 18,9 milyon TL’ye düşerek satışlardan daha sert geriledi. Buna paralel olarak FAVÖK marjı %62,9’dan %53,8’e indi. Yani şirket, satış başına hâlâ yüksek bir operasyonel kâr üretiyor; fakat faaliyet giderleri, personel maliyetleri veya satış hacmindeki düşüşün sabit giderler üzerindeki etkisi FAVÖK marjını aşağı çekmiş görünüyor. Brüt marjın yükselmesine karşın FAVÖK marjının gerilemesi, baskının doğrudan maliyetlerden ziyade faaliyet giderleri tarafında yoğunlaşabileceğini düşündürüyor. Elimizde gider kırılımı bulunmadığı için bunun hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Net sonuç daha sert bir bozulma gösteriyor. Net dönem kârı 9,7 milyon TL’den 12,4 milyon TL net zarara döndü. Net kâr marjı da yaklaşık %14,5’ten -%35,3’e geriledi. Böylece güçlü görünen brüt marj ve pozitif FAVÖK, şirketi net kâr seviyesinde koruyamadı. Bu fark, finansman giderleri, amortisman, kur etkileri, vergi ve enflasyon muhasebesi gibi faaliyet kârı sonrasındaki kalemlerin bu çeyrekte belirleyici olduğunu gösteriyor.
Bilanço Sağlığı
Smartiks’in toplam varlıkları önceki yıl sonuna göre %9,7 artarak 757,6 milyon TL’ye yükseldi. Ancak bu büyümenin kaynağı ağırlıklı olarak duran varlıklardaki artış. Duran varlıklar %16,5 yükselerek 703,7 milyon TL’ye çıkarken, dönen varlıklar %37,8 gerileyerek 53,9 milyon TL’ye indi.
Bu kompozisyon değişimi likidite açısından dikkat gerektiriyor. Dönen varlıkların azalması, kısa vadeli yükümlülükleri karşılama esnekliğini zayıflatabilir. Verilen rakamlardan toplam yükümlülükler yaklaşık 309,7 milyon TL olarak hesaplanıyor; önceki dönemde bu tutar yaklaşık 220,8 milyon TL düzeyindeydi. Bu da yükümlülüklerin yaklaşık %40 artarken, özkaynakların %4,7 azalarak 447,9 milyon TL’ye gerilediğini gösteriyor.
Özkaynaklar hâlâ toplam varlıkların yaklaşık %59’unu oluşturuyor ve bu, bilanço açısından önemli bir tampon sağlıyor. Bununla birlikte özkaynakların azalması ve borcun yükselmesi birlikte değerlendirildiğinde finansal esnekliğin önceki yıl sonuna göre zayıfladığı görülüyor.
Net borç 89,2 milyon TL’den 106,1 milyon TL’ye çıkarak %18,9 arttı. Mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 5,6 kat seviyesinde. Ancak bu hesap yalnızca tek çeyrek FAVÖK’üne dayandığı için yıllıklandırılmış bir borçluluk ölçüsü olarak dikkatle yorumlanmalı. Yine de satışların ve FAVÖK’ün gerilediği bir dönemde net borcun artması, yatırımcı açısından izlenmesi gereken temel risklerden biri.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 7,4 milyon TL’den 12,1 milyon TL’ye yükseldi; artış oranı %63,5. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor. Pozitif net parasal pozisyon geliri, bu çeyrekte enflasyon muhasebesinin şirketin kâr-zarar tablosuna destek verdiğini gösteriyor.
Ancak bu katkının niteliğini doğru okumak önemli. 12,1 milyon TL’lik pozitif etki, FAVÖK’teki 23,3 milyon TL’lik düşüşü telafi edemedi. Dahası, net parasal pozisyon geliri faaliyetlerden yaratılan nakit veya satış büyümesi anlamına gelmiyor; muhasebesel ve parasal yapı kaynaklı bir sonuç. Bu nedenle yatırımcı, pozitif TAS 29 etkisini operasyonel toparlanma göstergesi olarak değerlendirmemeli.
Yatırımcı için Ne Anlama Geliyor?
Smartiks’in ilk çeyrek görünümü, yüksek brüt marjını koruyabilen ancak gelir hacmi ve net kârlılık tarafında baskı yaşayan bir şirket profili sunuyor. En önemli olumlu nokta, brüt marjın %74,4 gibi güçlü bir seviyeye yükselmesi ve şirketin operasyonel düzeyde hâlâ pozitif FAVÖK üretmesi. Bu durum, satışlar toparlandığında kârlılığın yeniden güçlenmesi için bir zemin oluşturabilir.
Buna karşılık riskler daha yakından izlenmeli:
- Satışların enflasyonun çok altında kalması,
- FAVÖK marjının 9,1 puan gerilemesi,
- Net zarara geçiş,
- Dönen varlıkların hızlı düşüşü,
- Net borcun artması ve mevcut çeyrek FAVÖK’üne göre yüksek görünmesi,
- Pozitif TAS 29 etkisinin operasyonel zayıflığı maskeleyebilme ihtimali.
Önümüzdeki dönemlerde yatırımcı açısından en kritik gösterge, satışların yeniden büyüme eğilimine girip girmeyeceği ve bu büyümenin FAVÖK marjını toparlayıp toparlamayacağı olacak. Tek bir ara dönem verisi kalıcı bir trendi kanıtlamıyor; ancak mevcut sonuçlar, Smartiks’te önceliğin büyümeden önce gelir görünürlüğünü, nakit yaratımını ve borçluluk disiplinini güçlendirmek olduğunu ortaya koyuyor.
Yatırım tavsiyesi değildir.