
Açılış
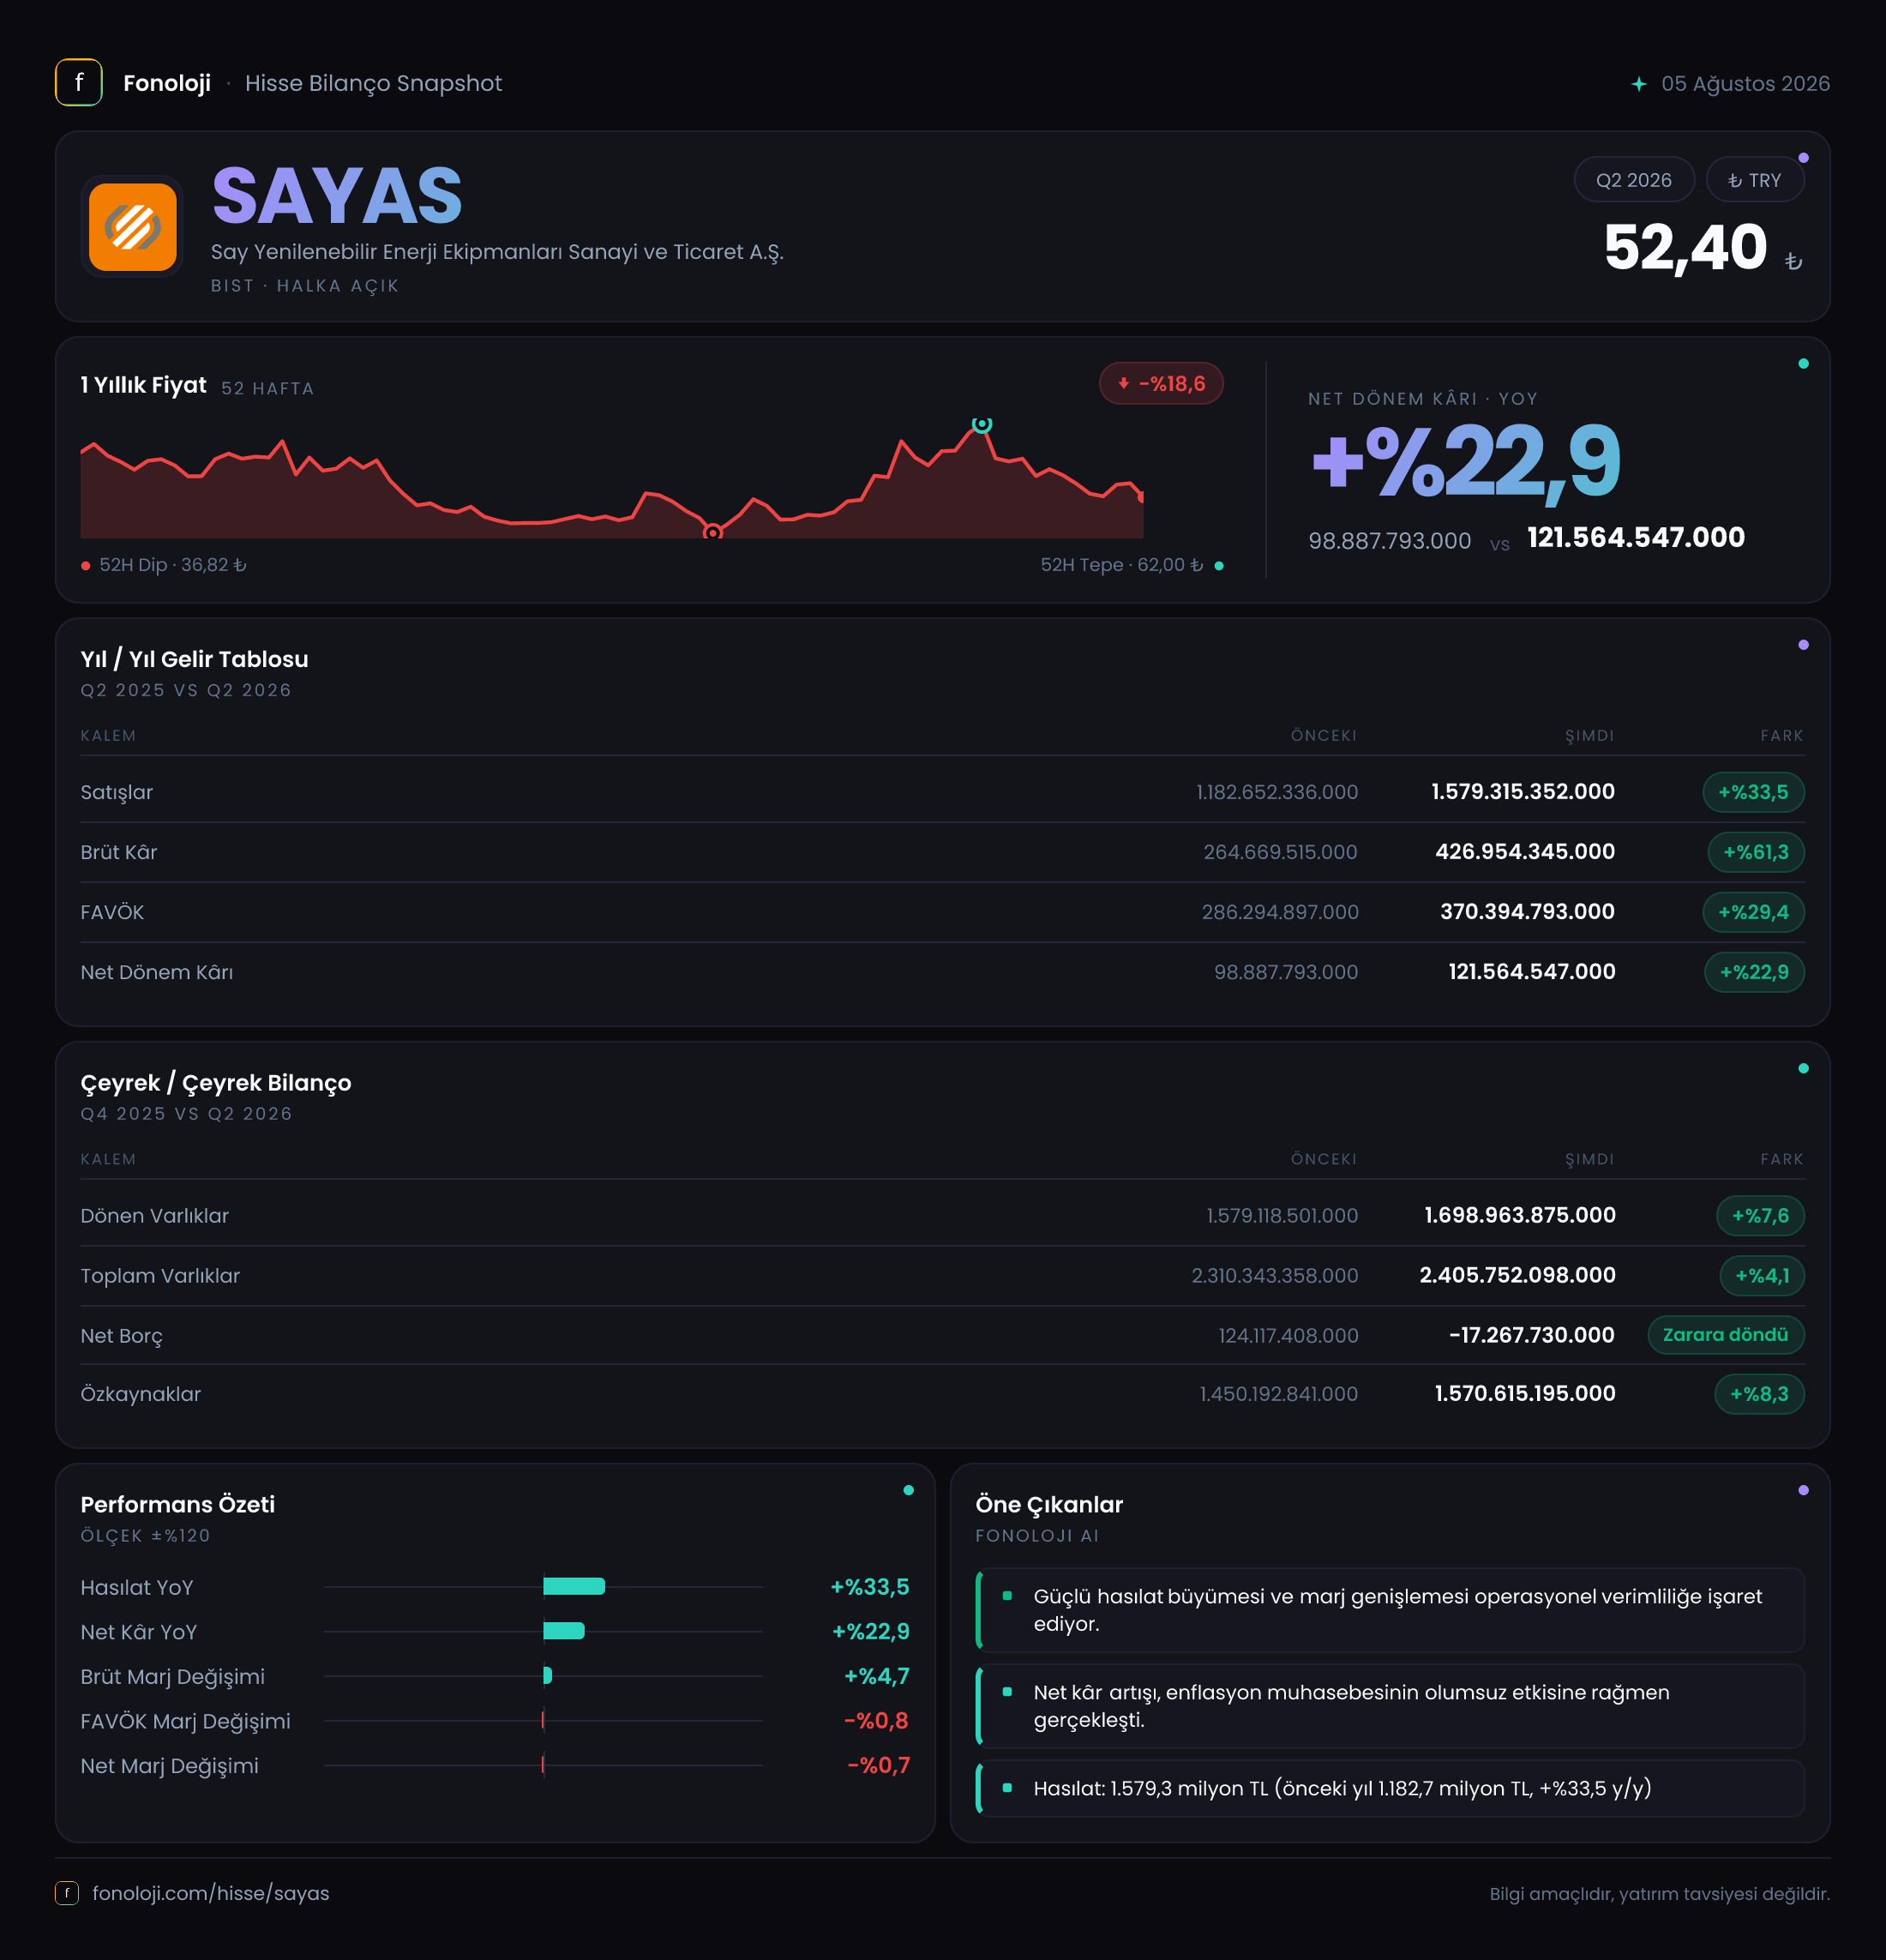
SAY Yenilenebilir Enerji Ekipmanları, yenilenebilir enerji yatırımlarına yönelik ekipman ve çözümler üreten bir sanayi şirketi olarak 2026/6AB döneminde operasyonel kârlılığını belirgin biçimde güçlendirdi. Satışlar nominal olarak %33,5 artarak 1,6 milyar TL’ye ulaşırken, brüt kârın %61,3, FAVÖK’ün ise %67,1 yükselmesi şirketin maliyet yapısında ve ürün karmasında olumlu bir değişime işaret ediyor. Buna karşılık, Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında satış büyümesi reel açıdan güçlü görünmüyor. Net kâr artışı operasyonel kâr artışının gerisinde kalırken, bilanço tarafında net borçtan net nakit pozisyonuna geçiş dikkat çekiyor.
Satış Hikayesi
SAYAS’ın satışları geçen yılın aynı dönemindeki 1,2 milyar TL’den 1,6 milyar TL’ye yükseldi. Bu, yaklaşık 400 milyon TL’lik nominal büyümeye ve %33,5’lik artışa karşılık geliyor. Ancak bu büyümeyi yalnızca nominal rakamla değerlendirmek yeterli değil. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin enflasyondan ne ölçüde ayrıştığı kritik önem taşıyor.
Veriler, şirketin satışlarının en azından nominal olarak enflasyonla başa baş veya bir miktar üzerinde büyüdüğünü gösteriyor; fakat dönemsel enflasyonun tam karşılığı kullanılmadan net bir reel büyüme hesabı yapmak mümkün değil. Bu nedenle mevcut tablo, satış tarafında güçlü bir hacim artışından çok, fiyat geçişleri, kur etkisi, proje teslimatlarının zamanlaması veya ürün karmasının katkısıyla oluşmuş olabilir. Şirketin faaliyet gösterdiği yenilenebilir enerji ekipmanları alanında siparişlerin ve proje teslimlerinin dönemsel dalgalanabilmesi, tek bir ara dönem verisinin uzun vadeli trend olarak okunmasını sınırlıyor.
Çeyreklik karşılaştırma tarafında veri setinde bir uyumsuzluk bulunuyor. Gelir tablosunda geçen yıl aynı dönem satışları 1,2 milyar TL olarak verilirken, ayrıca 2025/6 çeyreklik satış rakamı 726,3 milyon TL olarak paylaşılmış. Bu iki rakam farklı kapsamları ifade ediyor olabilir; ancak kapsam netleşmeden doğrudan çeyrekten çeyreğe büyüme hesabı yapmak sağlıklı değil. Dolayısıyla satışların çeyreklik ivmesi için daha ayrıntılı dönem verisini beklemek gerekiyor.
Olumlu taraf, satış büyümesinin kârlılık artışının oldukça gerisinde kalması. Satışlar %33,5 artarken brüt kâr %61,3, FAVÖK ise %67,1 yükselmiş durumda. Bu fark, şirketin satış başına daha yüksek kâr ürettiğini ve operasyonel kaldıraç etkisinin güçlendiğini gösteriyor.
Kârlılık
SAYAS’ın brüt kârı 264,7 milyon TL’den 427,0 milyon TL’ye yükseldi. Buna göre brüt kâr marjı yaklaşık %22,1’den %26,7’ye çıktı. Yaklaşık 4,6 puanlık bu iyileşme, satış maliyetlerinin ciroya oranının gerilediğini gösteriyor. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 22 TL brüt kâr üretirken, bu dönemde yaklaşık 27 TL brüt kâr üretmiş.
FAVÖK tarafındaki gelişme daha da belirgin. FAVÖK 179,3 milyon TL’den 299,6 milyon TL’ye çıkarken FAVÖK marjı %15,0’dan %18,7’ye yükseldi. Bu da yaklaşık 3,7 puanlık marj genişlemesi anlamına geliyor. Brüt marjın ve FAVÖK marjının aynı anda iyileşmesi, yalnızca üretim maliyetlerinde değil, faaliyet giderlerinin yönetiminde de olumlu bir tabloya işaret ediyor.
Burada önemli bir ayrım var: Brüt marj artışı ürün fiyatları, hammadde maliyetleri veya ürün karmasıyla; FAVÖK marj artışı ise satış, pazarlama ve genel yönetim giderlerinin kontrolüyle ilişkili olabilir. Veriler iyileşmenin hangi kalemden kaynaklandığını ayrıştırmıyor. Ancak operasyonel sonuç net: şirket, satış büyümesinden daha hızlı bir şekilde faaliyet kârı üretiyor.
Net dönem kârı ise 98,9 milyon TL’den 121,6 milyon TL’ye yükselerek %22,9 arttı. Net kâr marjı yaklaşık %8,2’den %7,6’ya geriledi. Bu durum, güçlü FAVÖK artışının net kâra aynı ölçüde yansımadığını gösteriyor. Net parasal pozisyonun hâlâ 122,0 milyon TL negatif olması, enflasyon muhasebesinin kârı aşağı çeken önemli unsurlardan biri olmaya devam ettiğini ortaya koyuyor. Ayrıca amortisman, finansman ve vergi kalemleri de FAVÖK ile net kâr arasındaki farkı açıklayabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için kesin katkı hesabı yapılamıyor.
Bilanço Sağlığı
Bilanço, dönem sonunda operasyonel performans kadar güçlü bir iyileşme sunuyor. Dönen varlıklar %7,6 artarak 1,7 milyar TL’ye yükselmiş. Bu artış, şirketin işletme sermayesi ihtiyacının büyüdüğünü veya stok ve ticari alacakların arttığını gösterebilir; ancak alt kırılım verilmediği için artışın nakit yaratımı açısından olumlu mu, yoksa sermaye bağlayıcı mı olduğunu ayrıca izlemek gerekiyor.
Duran varlıklar %3,3 azalarak 706,8 milyon TL’ye gerilerken toplam varlıklar %4,1 artışla 2,4 milyar TL’ye ulaşmış. Özkaynaklar ise 1,5 milyar TL’den 1,6 milyar TL’ye çıkarak %8,3 büyümüş. Böylece özkaynakların toplam varlıklara oranı yaklaşık %65-66 seviyesinde korunuyor. Bu oran, şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu ve borç finansmanına bağımlılığın sınırlı kaldığını gösteriyor.
En dikkat çekici gelişme net borç kaleminde yaşanmış. Önceki dönem sonunda 124,1 milyon TL net borç bulunan şirket, bu dönemde 17,3 milyon TL net nakit pozisyonuna geçmiş. Yaklaşık 141,4 milyon TL’lik bu iyileşme, borç azaltımı ve/veya nakit birikimi açısından olumlu. Net borcun negatif olması, şirketin borçlarından daha fazla nakit ve nakit benzeri varlığa sahip olduğunu ifade ediyor. Bu nedenle faiz ve refinansman baskısı sınırlı görünüyor; yine de nakdin ticari alacaklar veya stoklar içinde ne ölçüde kullanıldığını görmek için nakit akış tablosu önemli.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. SAYAS’ın net parasal pozisyonu geçen yıl -127,5 milyon TL iken bu dönemde -122,0 milyon TL olmuş. Rakam hâlâ negatif olmakla birlikte, zararın mutlak büyüklüğü 5,5 milyon TL azalmış; yani geçen yıla göre yaklaşık %4,3’lük sınırlı bir iyileşme var.
Negatif net parasal pozisyon, enflasyon muhasebesinin şirketin dönem kârını aşağı çektiğini gösteriyor. Operasyonel tarafta FAVÖK güçlü biçimde artarken net kârın daha yavaş yükselmesinin temel nedenlerinden biri bu olabilir. Bununla birlikte, negatif parasal pozisyonun azalması henüz kâr üzerinde belirleyici baskının ortadan kalktığı anlamına gelmiyor. 122,0 milyon TL’lik etki, raporlanan 121,6 milyon TL net kâra oldukça yakın büyüklükte. Bu nedenle yatırımcı, yalnızca net kârı değil, enflasyon muhasebesi öncesi operasyonel performansı ve nakit yaratımını birlikte değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
SAYAS’ın 2026/6AB sonuçlarında ana hikâye, satıştan çok marj ve bilanço kalitesi. Satışlar %33,5 büyüse de bu artışın yüksek enflasyon ortamında reel karşılığının sınırlı kalabileceği görülüyor. Buna karşılık brüt marjın %22,1’den %26,7’ye, FAVÖK marjının %15,0’dan %18,7’ye yükselmesi, şirketin operasyonel verimlilik açısından güçlü bir dönem geçirdiğini gösteriyor.
Öne çıkan fırsatlar şunlar:
- FAVÖK’ün satışlardan hızlı büyümesi, maliyet yönetimi ve ürün karmasında olumlu gelişmeye işaret ediyor.
- Net borçtan 17,3 milyon TL net nakit pozisyonuna geçilmesi, finansal riskleri azaltıyor.
- Yenilenebilir enerji yatırımlarındaki uzun vadeli büyüme eğilimi, şirketin faaliyet alanı için destekleyici olabilir.
Buna karşılık yatırımcının takip etmesi gereken riskler de var:
- Satış büyümesinin enflasyondan arındırıldığında ne kadar gerçek büyüme sunduğu henüz net değil.
- FAVÖK artışı güçlü olsa da net kâr marjı %7,6’ya gerilemiş durumda.
- Negatif net parasal pozisyon 122,0 milyon TL ile hâlâ kâr üzerinde belirgin baskı yaratıyor.
- Dönen varlıkların artışı, işletme sermayesi ve nakit dönüşümünün yakından izlenmesini gerektiriyor.
- Çeyreklik veri kapsamındaki uyumsuzluk nedeniyle kısa vadeli ivme hakkında kesin sonuç çıkarmak mümkün değil.
Genel olarak veri, operasyonel açıdan güçlenen ve finansal borçluluğunu azaltan bir SAYAS profili sunuyor. Ancak bu olumlu tabloyu sürdürülebilir büyüme olarak teyit etmek için sonraki dönemlerde satışların enflasyonun üzerinde reel büyüyüp büyümediği, marjların korunup korunmadığı ve FAVÖK artışının nakit akışına dönüşüp dönüşmediği izlenmeli. Yatırım tavsiyesi değildir.