
Açılış
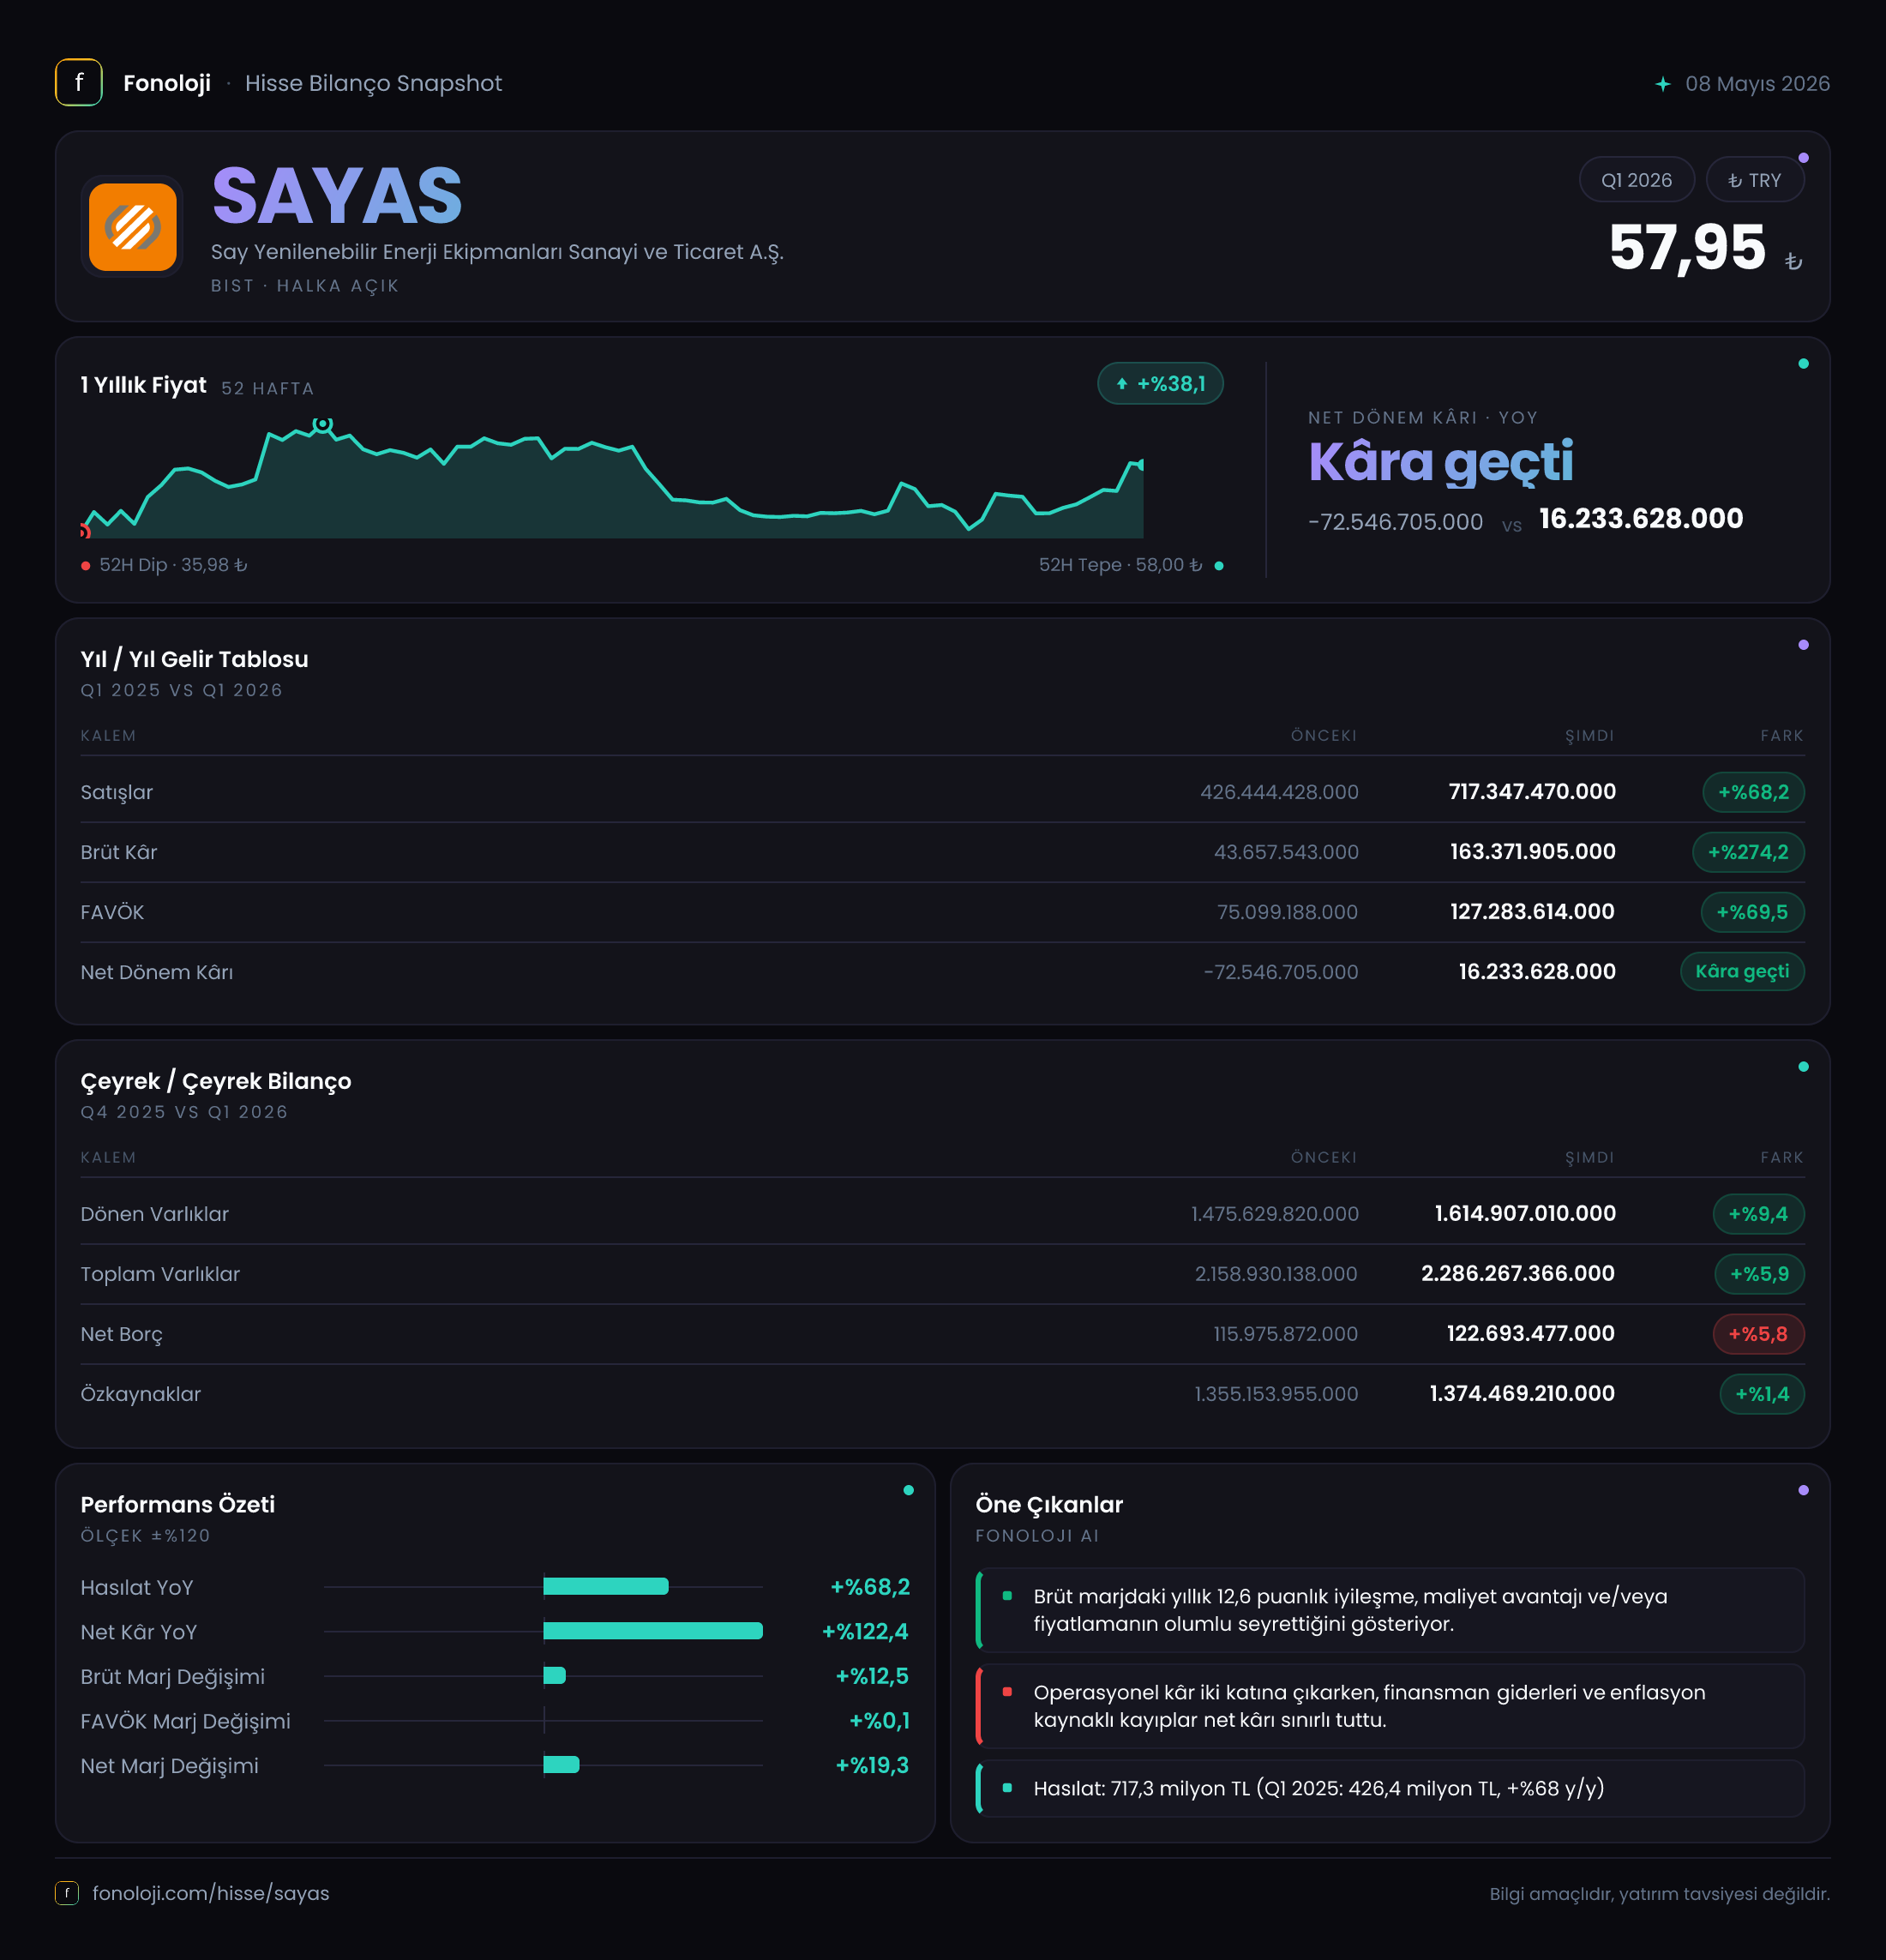
SAY Yenilenebilir Enerji Ekipmanları, rüzgâr ve yenilenebilir enerji yatırımlarının ekipman tarafında faaliyet gösteren bir sanayi şirketi olarak 2026’nın ilk çeyreğinde belirgin bir operasyonel toparlanma sergiledi. Satışlar geçen yılın aynı dönemine göre %68,2 artarak 717,3 milyon TL’ye ulaşırken, asıl dikkat çekici gelişme kârlılıkta yaşandı. Brüt kâr %274,2, FAVÖK ise %797,0 arttı; bu artışlar yalnızca ciro büyümesinden değil, marjların da güçlü biçimde iyileşmesinden kaynaklandı. Buna karşın net kârın 16,2 milyon TL seviyesinde kalması, faaliyet performansının henüz aynı ölçüde net kâra dönüşmediğini gösteriyor.
Satış Hikayesi
Şirketin satışları 426,4 milyon TL’den 717,3 milyon TL’ye yükselerek yıllık bazda %68,2 büyüdü. Bu, nominal olarak güçlü bir artış. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin enflasyonu aşan kısmı yaklaşık %29-30 seviyesinde. Dolayısıyla SAYAS’ın yalnızca fiyat artışlarıyla değil, satış hacmi, ürün karması veya ihracat/kontrat dinamikleriyle de desteklenen bir büyüme üretmiş olabileceği görülüyor; ancak verilen veri bu büyümenin hangi kalemden geldiğini ayrıştırmaya izin vermiyor.
Burada önemli bir ayrım var: Ciro büyümesi güçlü olsa da, tek başına satışların artması şirketin ekonomik olarak daha iyi durumda olduğunu kanıtlamaz. Özellikle sanayi şirketlerinde hammadde, enerji, işçilik ve lojistik maliyetleri satış fiyatlarından daha hızlı artarsa, yüksek ciro büyümesi kârlılığa yansımayabilir. SAYAS’ın ilk çeyrek verisi bu açıdan olumlu; çünkü satışlardaki %68,2’lik artışın üzerinde bir brüt kâr büyümesi gerçekleşmiş.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivme kazanıp kazanmadığını henüz ölçemiyoruz. İlk çeyrek sonuçları yıllık bazda güçlü olsa da, siparişlerin ve teslimatların dönemsel yapısı nedeniyle sonraki çeyrekleri izlemek önemli olacak.
Kârlılık
SAYAS’ın bu dönem performansındaki ana hikâye marj genişlemesi. Brüt kâr 43,7 milyon TL’den 163,4 milyon TL’ye çıkarken, brüt kâr marjı yaklaşık %10,2’den %22,8’e yükseldi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 10 TL brüt kâr üretirken, bu çeyrekte yaklaşık 23 TL brüt kâr üretmiş. Bu, maliyetlerin satışlara oranında önemli bir iyileşme olduğunu gösteriyor.
FAVÖK tarafındaki tablo daha da çarpıcı. FAVÖK 11,9 milyon TL’den 106,3 milyon TL’ye yükselmiş ve FAVÖK marjı %2,8’den %14,8’e çıkmış. FAVÖK büyümesinin %797,0 olması, operasyonel giderlerin ciroya kıyasla daha kontrollü kaldığına veya ürün/hizmet karmasının daha kârlı hale geldiğine işaret ediyor. Brüt marj ile FAVÖK marjı arasındaki fark da bu çerçevede okunmalı: brüt kârdaki artışın önemli bölümü faaliyet giderleri sonrasında da korunmuş.
Bununla birlikte net kâr marjı henüz aynı seviyede değil. Geçen yıl 72,6 milyon TL net zarar açıklayan şirket, bu çeyrekte 16,2 milyon TL net kâra geçti. Net kâr marjı böylece yaklaşık -%17,0’den %2,3’e yükseldi. Bu, zarar bölgesinden çıkış açısından olumlu; ancak 106,3 milyon TL’lik FAVÖK’ün yalnızca 16,2 milyon TL’sinin net kâra dönüşmesi, amortisman, finansman giderleri, vergi ve parasal kazanç/kayıp gibi kalemlerin net sonucu aşağı çektiğini düşündürüyor. Bu kalemlerin ayrıntısı verilmediği için net kârdaki dönüşümün kalıcı olup olmadığını gelecek dönemlerde takip etmek gerekiyor.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 717,3 mn TL | 426,4 mn TL | %68,2 büyüme | | Brüt kâr marjı | %22,8 | %10,2 | 12,6 puan iyileşme | | FAVÖK marjı | %14,8 | %2,8 | 12,0 puan iyileşme | | Net kâr marjı | %2,3 | -%17,0 | Zarar bölgesinden çıkış |
Bilanço Sağlığı
Bilanço, faaliyet performansındaki iyileşmeyi destekleyen ancak büyümenin işletme sermayesi ihtiyacını da artırdığını gösteren bir görünüm sunuyor. Dönen varlıklar önceki yıl sonuna göre %9,4 artarak 1,6 milyar TL’ye, toplam varlıklar ise %5,9 yükselerek 2,3 milyar TL’ye ulaşmış. Buna karşılık duran varlıklar %1,7 gerileyerek 671,4 milyon TL’ye inmiş. Bu yapı, bilanço büyümesinin ağırlıklı olarak kısa vadeli varlıklarda gerçekleştiğini ortaya koyuyor.
Özkaynaklar 1,4 milyar TL seviyesinde ve dönem başına göre yalnızca %1,4 artmış. Toplam varlıkların yaklaşık %61’i özkaynaklarla finanse ediliyor. Bu oran, şirketin bilançosunda özkaynak tabanının önemli olduğunu ve borçluluğun henüz baskın finansman kaynağı haline gelmediğini gösteriyor.
Net borç 116,0 milyon TL’den 122,7 milyon TL’ye yükselmiş; artış %5,8 ile sınırlı kalmış. Net borç/FAVÖK rasyosu, dönemsel FAVÖK yıllıklandırılmadan yaklaşık 1,15x seviyesinde. Bu, mevcut çeyrek operasyonel performansı sürdürülebilirse borçluluğun yönetilebilir olduğunu gösterir. Ancak ilk çeyrek FAVÖK’ünün tüm yıl için kalıcı kabul edilmesi doğru olmaz; sipariş teslimatlarının dönemsel olması halinde bu oran sonraki çeyreklerde değişebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -46,8 milyon TL oldu. Geçen yılın aynı dönemindeki -101,7 milyon TL’ye kıyasla zarar %54,0 azalmış. Negatif net parasal pozisyon, şirketin enflasyonist ortamda parasal yükümlülükleri ve parasal varlık yapısı nedeniyle net parasal kayıp yazdığını ifade ediyor. Bu kalem net kârı aşağı çeken önemli unsurlardan biri.
Kayıp tutarının 101,7 milyon TL’den 46,8 milyon TL’ye gerilemesi net kâr açısından olumlu katkı sağlamış. Ancak şirket hâlâ parasal pozisyon kaynaklı zarar yazıyor. Bu nedenle operasyonel kârlılıktaki güçlü iyileşme, TAS 29 etkisi ve diğer finansal kalemler nedeniyle tamamen net kâra yansımamış. Yatırımcı açısından burada kritik nokta, FAVÖK artışının kalıcı hale gelmesi kadar, net parasal kaybın ve finansman yükünün kontrol altında tutulup tutulamayacağıdır.
Yatırımcı için Ne Anlama Geliyor?
SAYAS’ın 2026/3 sonuçları, şirketin geçen yılki zayıf kârlılık tabanından belirgin şekilde uzaklaştığını gösteriyor. Özellikle brüt ve FAVÖK marjlarındaki genişleme, yalnızca enflasyon kaynaklı ciro artışından daha değerli bir sinyal. Satış büyümesi enflasyonun üzerinde kalırken, operasyonel kârlılığın çok daha hızlı artması şirketin maliyet yapısında veya ürün karmasında somut bir iyileşme olduğunu ortaya koyuyor.
Buna karşılık yatırımcıların üç noktayı izlemesi gerekiyor:
- FAVÖK marjı %14,8 seviyesini koruyabilecek mi? İlk çeyrek performansının devamlılığı, değerleme açısından en önemli konu.
- Net kâr neden FAVÖK’ün gerisinde kalıyor? Finansman, amortisman, vergi ve TAS 29 etkilerinin ayrıntısı net kâr kalitesini belirleyecek.
- Dönen varlık artışı nakit akışına nasıl yansıyor? Büyümenin işletme sermayesi ihtiyacını artırması, kârlı görünen büyümenin nakde dönüşmesini sınırlayabilir.
Özetle şirket operasyonel açıdan güçlü bir başlangıç yapmış, ancak yatırım hikâyesinin kalıcı hale gelmesi için sonraki çeyreklerde hem marjların korunması hem de net kâr dönüşümünün güçlenmesi gerekiyor. Mevcut net borç seviyesi yönetilebilir görünse de, çeyreklik trend verisi sınırlı olduğu için tek dönemlik performansla kesin bir sonuca varmak yerine 2026’nın ikinci ve üçüncü çeyrek sonuçlarını beklemek daha sağlıklı olacaktır. Yatırım tavsiyesi değildir.