
Açılış
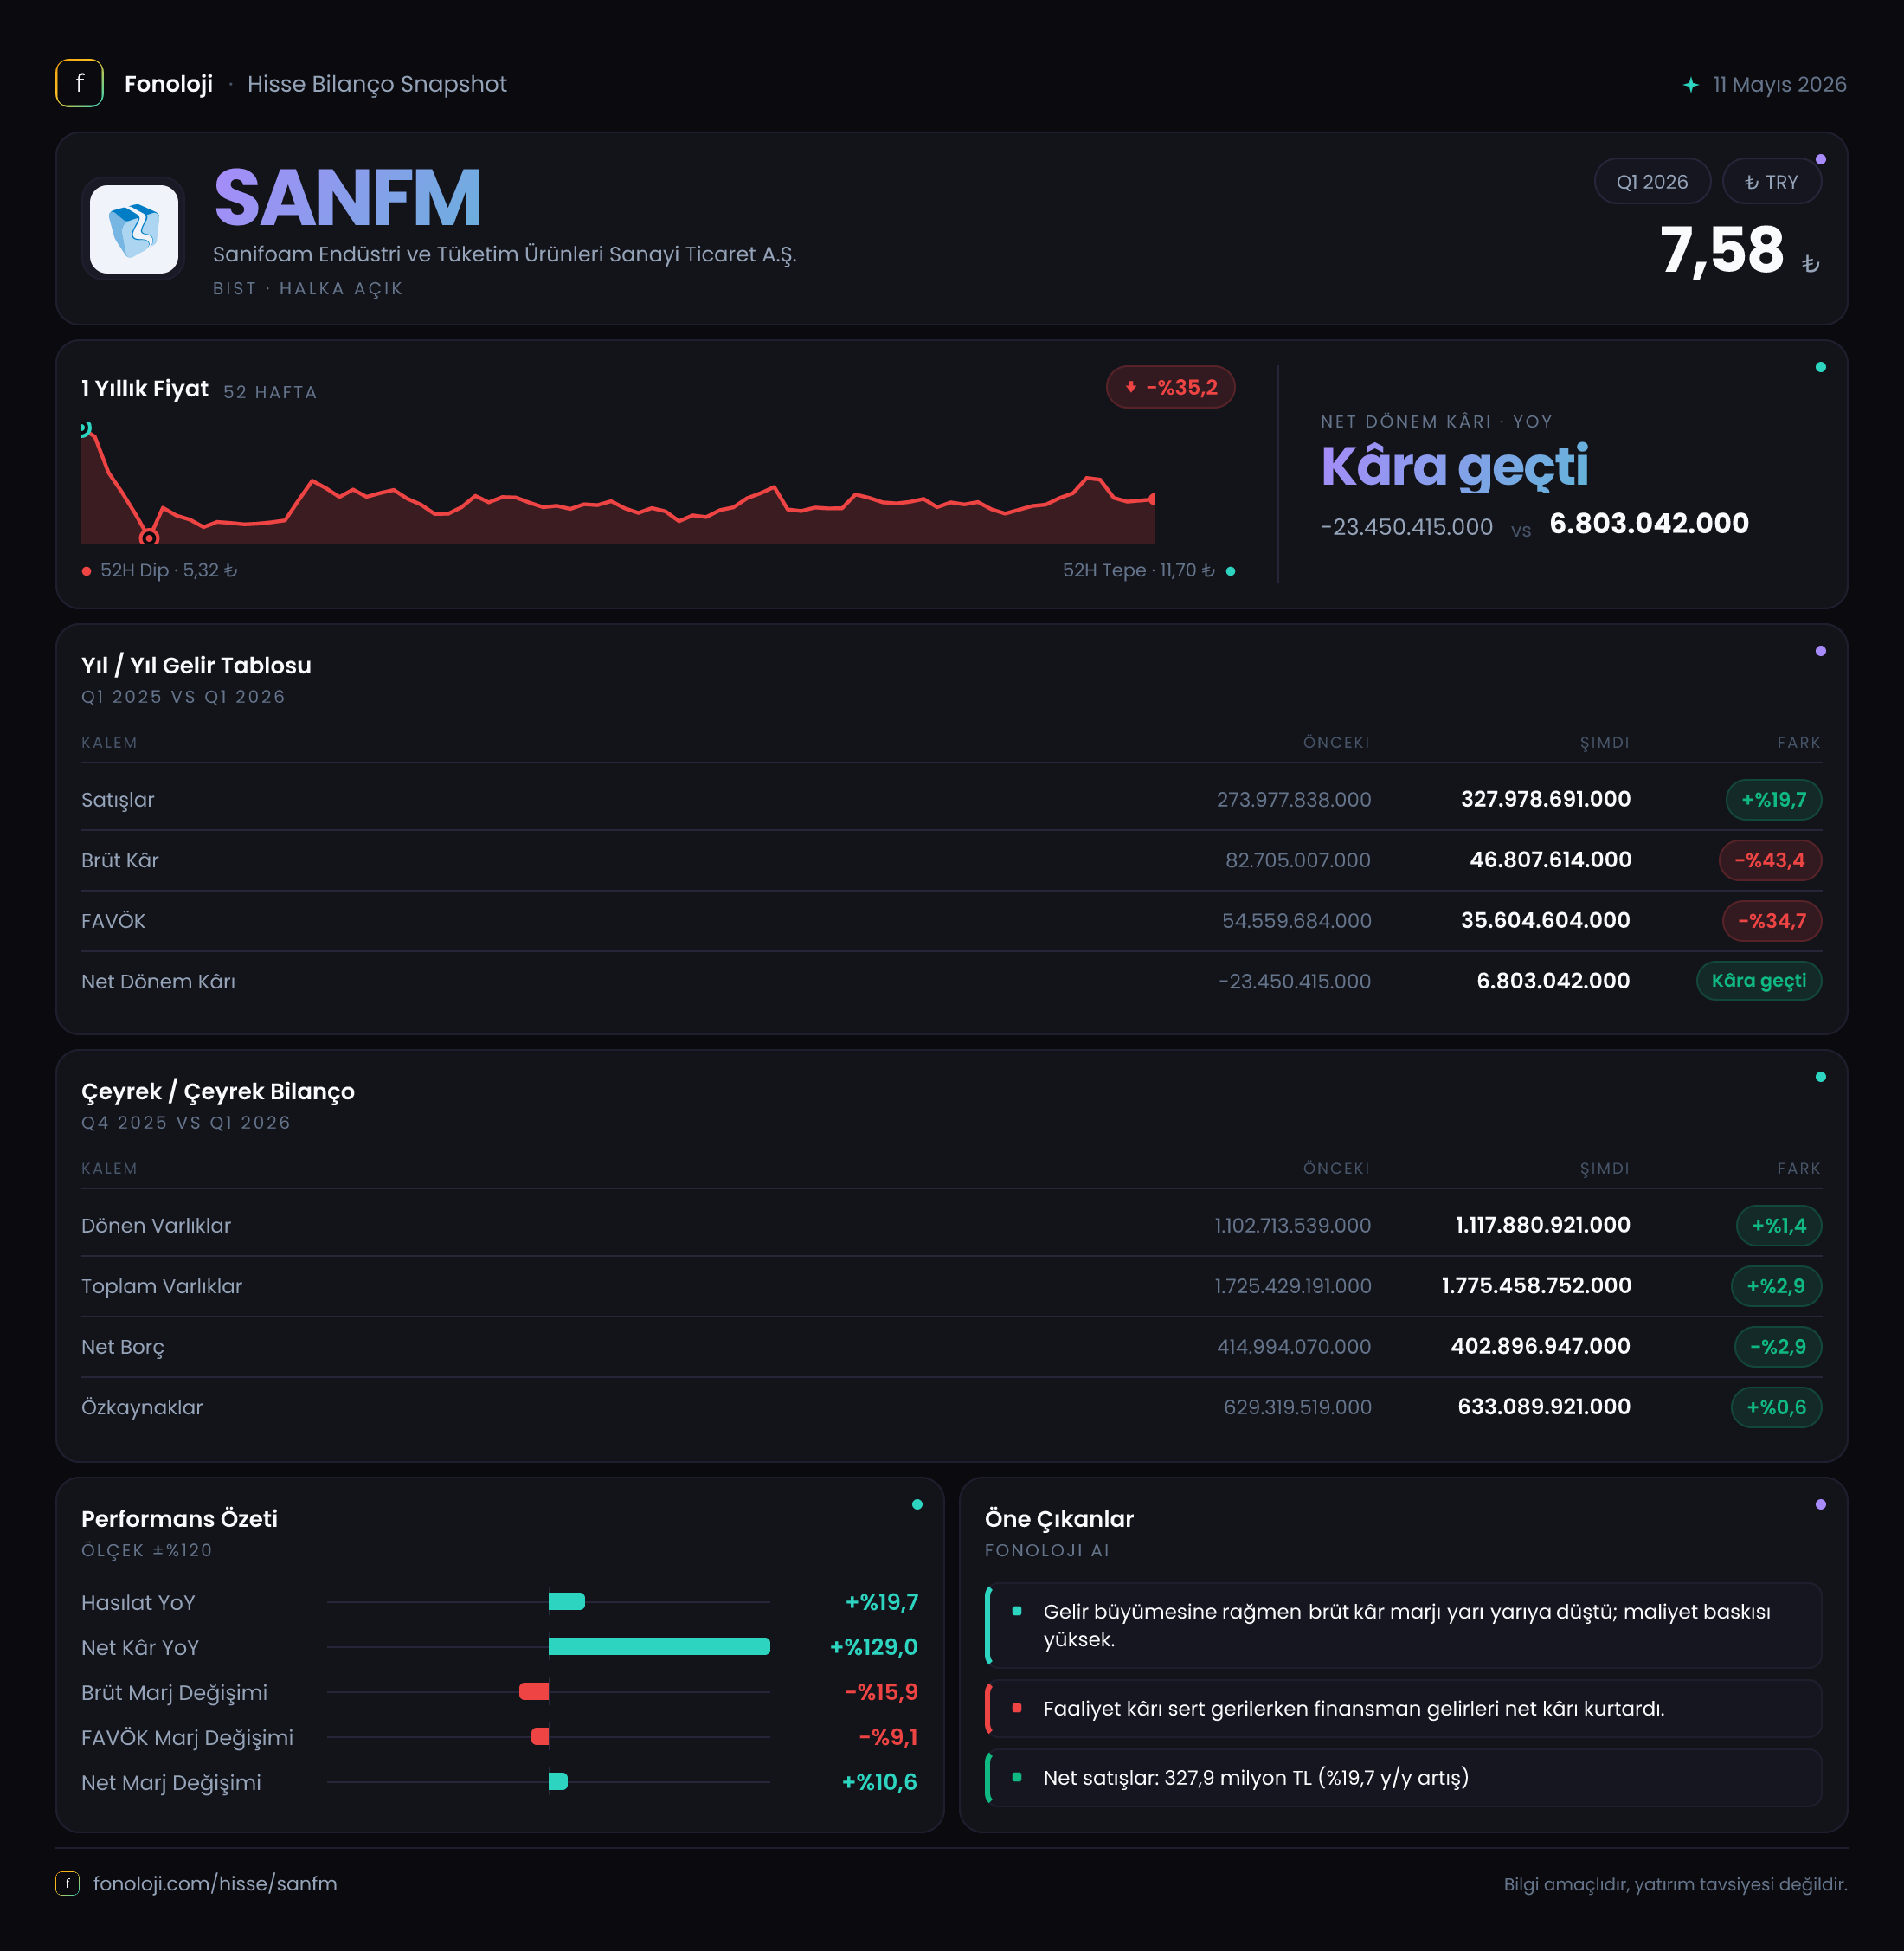
Sanifoam, temizlik, hijyen, izolasyon ve benzeri tüketim/endüstriyel ürün alanlarında faaliyet gösteren bir üretici olarak 2026’nın ilk çeyreğinde satışlarını artırdı; ancak bu büyüme kârlılık tarafında aynı ölçüde karşılık bulmadı. Şirketin satışları geçen yılın aynı dönemine göre %19,7 artarak 328,0 milyon TL’ye yükselirken, brüt kâr %43,4, FAVÖK ise %32,1 geriledi. Buna rağmen net dönem kârı, geçen yılki 23,2 milyon TL zarardan 5,4 milyon TL kâra döndü. Bu tablo, operasyonel performans ile net sonuç arasında belirgin bir ayrışma olduğunu gösteriyor.
Bilanço tarafında ise toplam varlıklar sınırlı artarken net borç bir miktar geriledi, özkaynaklar ise neredeyse yatay kaldı. Dolayısıyla çeyreğin ana mesajı şu: şirket satış üretiyor ve net zarardan çıkıyor, fakat ana faaliyet kârlılığı ciddi marj baskısı altında.
Satış Hikayesi
Sanifoam’ın satışları 2026/3 döneminde 328,0 milyon TL oldu. Geçen yılın aynı çeyreğinde satışlar 274,0 milyon TL seviyesindeydi; bu da nominal olarak 54,0 milyon TL’lik ve %19,7’lik bir artış anlamına geliyor. İlk bakışta çift haneli büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda büyüdüğünü göstermiyor.
Başka bir ifadeyle Sanifoam, fiyat artışlarının etkisiyle satışlarını nominal olarak yükseltmiş olabilir; ancak verilen veriler, satış hacminin veya ürün bazlı talebin güçlendiğini teyit etmiyor. %19,7’lik büyüme, yüksek enflasyon ortamında reel olarak daralmaya işaret ediyor. Bu nedenle yatırımcı açısından yalnızca satış rakamına değil, satışların hacim-fiyat dağılımına, kapasite kullanımına ve müşteri/ürün karmasına da bakmak gerekiyor.
Satışların artmasına karşın brüt kârın gerilemesi, şirketin maliyetlerini satış fiyatlarına yeterince yansıtamadığını düşündürüyor. Hammadde, enerji, işçilik, lojistik veya ürün karması kaynaklı baskıların hangisinin öne çıktığı bu veri setinden ayrıştırılamıyor; ancak sonuç net: gelir büyümesi kârlı büyümeye dönüşmemiş.
Çeyreklik trend açısından elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle 2025’in son çeyreğinden 2026’nın ilk çeyreğine geçişte satışların ivme kazanıp kazanmadığını değerlendirmek için daha fazla dönem verisi beklemek gerekiyor.
Kârlılık
Sanifoam’ın brüt kârı, geçen yılın aynı dönemindeki 82,7 milyon TL’den 46,8 milyon TL’ye geriledi. Satışlar artarken brüt kârın düşmesi, brüt marjın %30,2’den %14,3’e indiğini gösteriyor. Yaklaşık 15,9 puanlık bu gerileme, çeyreğin en dikkat çekici zayıflık alanı.
FAVÖK de aynı yönde hareket etti. Geçen yıl 52,4 milyon TL olan FAVÖK, bu dönemde 35,6 milyon TL’ye düştü. FAVÖK marjı %19,1’den %10,9’a geriledi. Yani şirket satış başına faaliyet düzeyinde geçen yıla kıyasla çok daha az kâr üretiyor. Brüt marjdaki bozulmanın FAVÖK seviyesine taşınması, baskının yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de marj daralmasını telafi edemediğini gösteriyor.
| Gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 328,0 mn TL | 274,0 mn TL | Nominal büyüme %19,7, enflasyonun altında | | Brüt marj | %14,3 | %30,2 | Belirgin maliyet ve/veya ürün karması baskısı | | FAVÖK marjı | %10,9 | %19,1 | Operasyonel verimlilik zayıflamış | | Net kâr marjı | %1,6 | -%8,5 | Zarar döneminden kâra dönüş |
Net kâr tarafında ise görünüm daha olumlu. Şirket geçen yılın aynı dönemindeki 23,2 milyon TL zarardan, bu çeyrekte 5,4 milyon TL net kâra geçti. Net kâr marjı -%8,5’ten %1,6’ya yükseldi. Ancak bu iyileşmeyi doğrudan faaliyet performansındaki güçlenme olarak okumamak gerekiyor; çünkü aynı dönemde brüt kâr ve FAVÖK gerilemiş durumda. Net kârın hangi finansal, vergisel veya diğer kalemler sayesinde pozitife döndüğü ayrıntılı olarak verilmediği için, bu dönüşümün sürdürülebilirliği konusunda temkinli olmak gerekiyor.
Bilanço Sağlığı
2026 ilk çeyrek sonunda toplam varlıklar 1,8 milyar TL’ye ulaştı ve önceki yıl sonuna göre %2,9 arttı. Dönen varlıklar 1,1 milyar TL seviyesinde büyük ölçüde yatay kalırken, duran varlıklar 622,7 milyon TL’den 657,6 milyon TL’ye yükseldi. Duran varlıklardaki %5,6’lık artış, şirketin varlık tabanında sınırlı bir genişleme olduğunu gösteriyor; ancak bunun kapasite yatırımı, yeniden değerleme veya başka bir kalemden kaynaklandığı bu verilerle belirlenemiyor.
Net borç 415,0 milyon TL’den 402,9 milyon TL’ye geriledi. Bu, nominal olarak 12,1 milyon TL ve %2,9 düşüş anlamına geliyor. Borcun azalması olumlu olsa da faaliyet kârlılığındaki düşüş nedeniyle borçluluk ölçümü daha dikkatli yapılmalı. Net borcun dönemsel FAVÖK’e oranı yaklaşık 11,3x seviyesinde. Geçen yılın aynı çeyreğindeki FAVÖK kullanıldığında bu oran yaklaşık 7,9x idi. Bu karşılaştırma, borç miktarı azalsa bile FAVÖK gerilediği için şirketin borç taşıma kapasitesinin zayıfladığını gösteriyor.
Özkaynaklar 629,3 milyon TL’den 633,1 milyon TL’ye yükseldi; artış yalnızca %0,6. Net kâra rağmen özkaynakların sınırlı büyümesi, enflasyon muhasebesi ve diğer özkaynak hareketlerinin etkili olabileceğini düşündürüyor; ancak kalem bazında detay bulunmadığı için kesin bir ayrıştırma yapmak mümkün değil. Genel olarak bilanço, henüz belirgin bir bozulma sergilemiyor fakat yüksek net borç/FAVÖK seviyesi önemli bir izleme alanı oluşturuyor.
Net Parasal Pozisyon (TAS 29)
Sanifoam’ın net parasal pozisyon zararı bu dönemde 6,1 milyon TL oldu ve geçen yılın aynı dönemine göre değişmedi. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor.
6,1 milyon TL’lik zarar, dönem net kârı olan 5,4 milyon TL’nin üzerinde. Bu nedenle net parasal pozisyon, şirketin kâra geçmesini sınırlayan önemli bir unsur olmuş. Başka bir ifadeyle faaliyet dışı enflasyon etkisi olmasaydı net sonuç daha yüksek olabilirdi; ancak bunu kesin bir “düzeltilmiş kâr” olarak sunmak doğru olmaz. Özellikle net kârın düşük olduğu dönemlerde 6,1 milyon TL’lik parasal zarar, nihai kârlılık üzerinde anlamlı bir ağırlık taşıyor.
Yatırımcı için Ne Anlama Geliyor?
Sanifoam’da yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor:
- Olumlu taraf: Şirket net zarardan çıkarak 5,4 milyon TL kâra geçti. Net borç de çeyrek içinde %2,9 azaldı.
- Zayıf taraf: Satış büyümesi enflasyonun altında kaldı; brüt marj %30,2’den %14,3’e, FAVÖK marjı ise %19,1’den %10,9’a geriledi.
- Kritik risk: Net borcun FAVÖK’e oranı yaklaşık 11,3x seviyesine yükselmiş görünüyor. Faaliyet kârlılığı toparlanmadığı sürece borçluluk şirket üzerinde baskı yaratabilir.
- Takip edilmesi gereken alan: Bir sonraki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği ve brüt marjın yeniden %20’li seviyelere yaklaşıp yaklaşmadığı.
Özetle, bu çeyrekte net kâr dönüşü olumlu olsa da ana faaliyet performansı henüz güçlü değil. Sanifoam için kalıcı bir toparlanmadan söz edebilmek adına satış büyümesinin reel hale gelmesi, maliyet baskısının azalması ve FAVÖK marjının yeniden yükselmesi gerekiyor. Mevcut veriler, şirketin zarar dönemini geride bırakmaya çalıştığını; ancak bunu henüz sağlıklı ve yüksek kaliteli bir operasyonel kârlılıkla destekleyemediğini gösteriyor.
Yatırım tavsiyesi değildir.