
Açılış
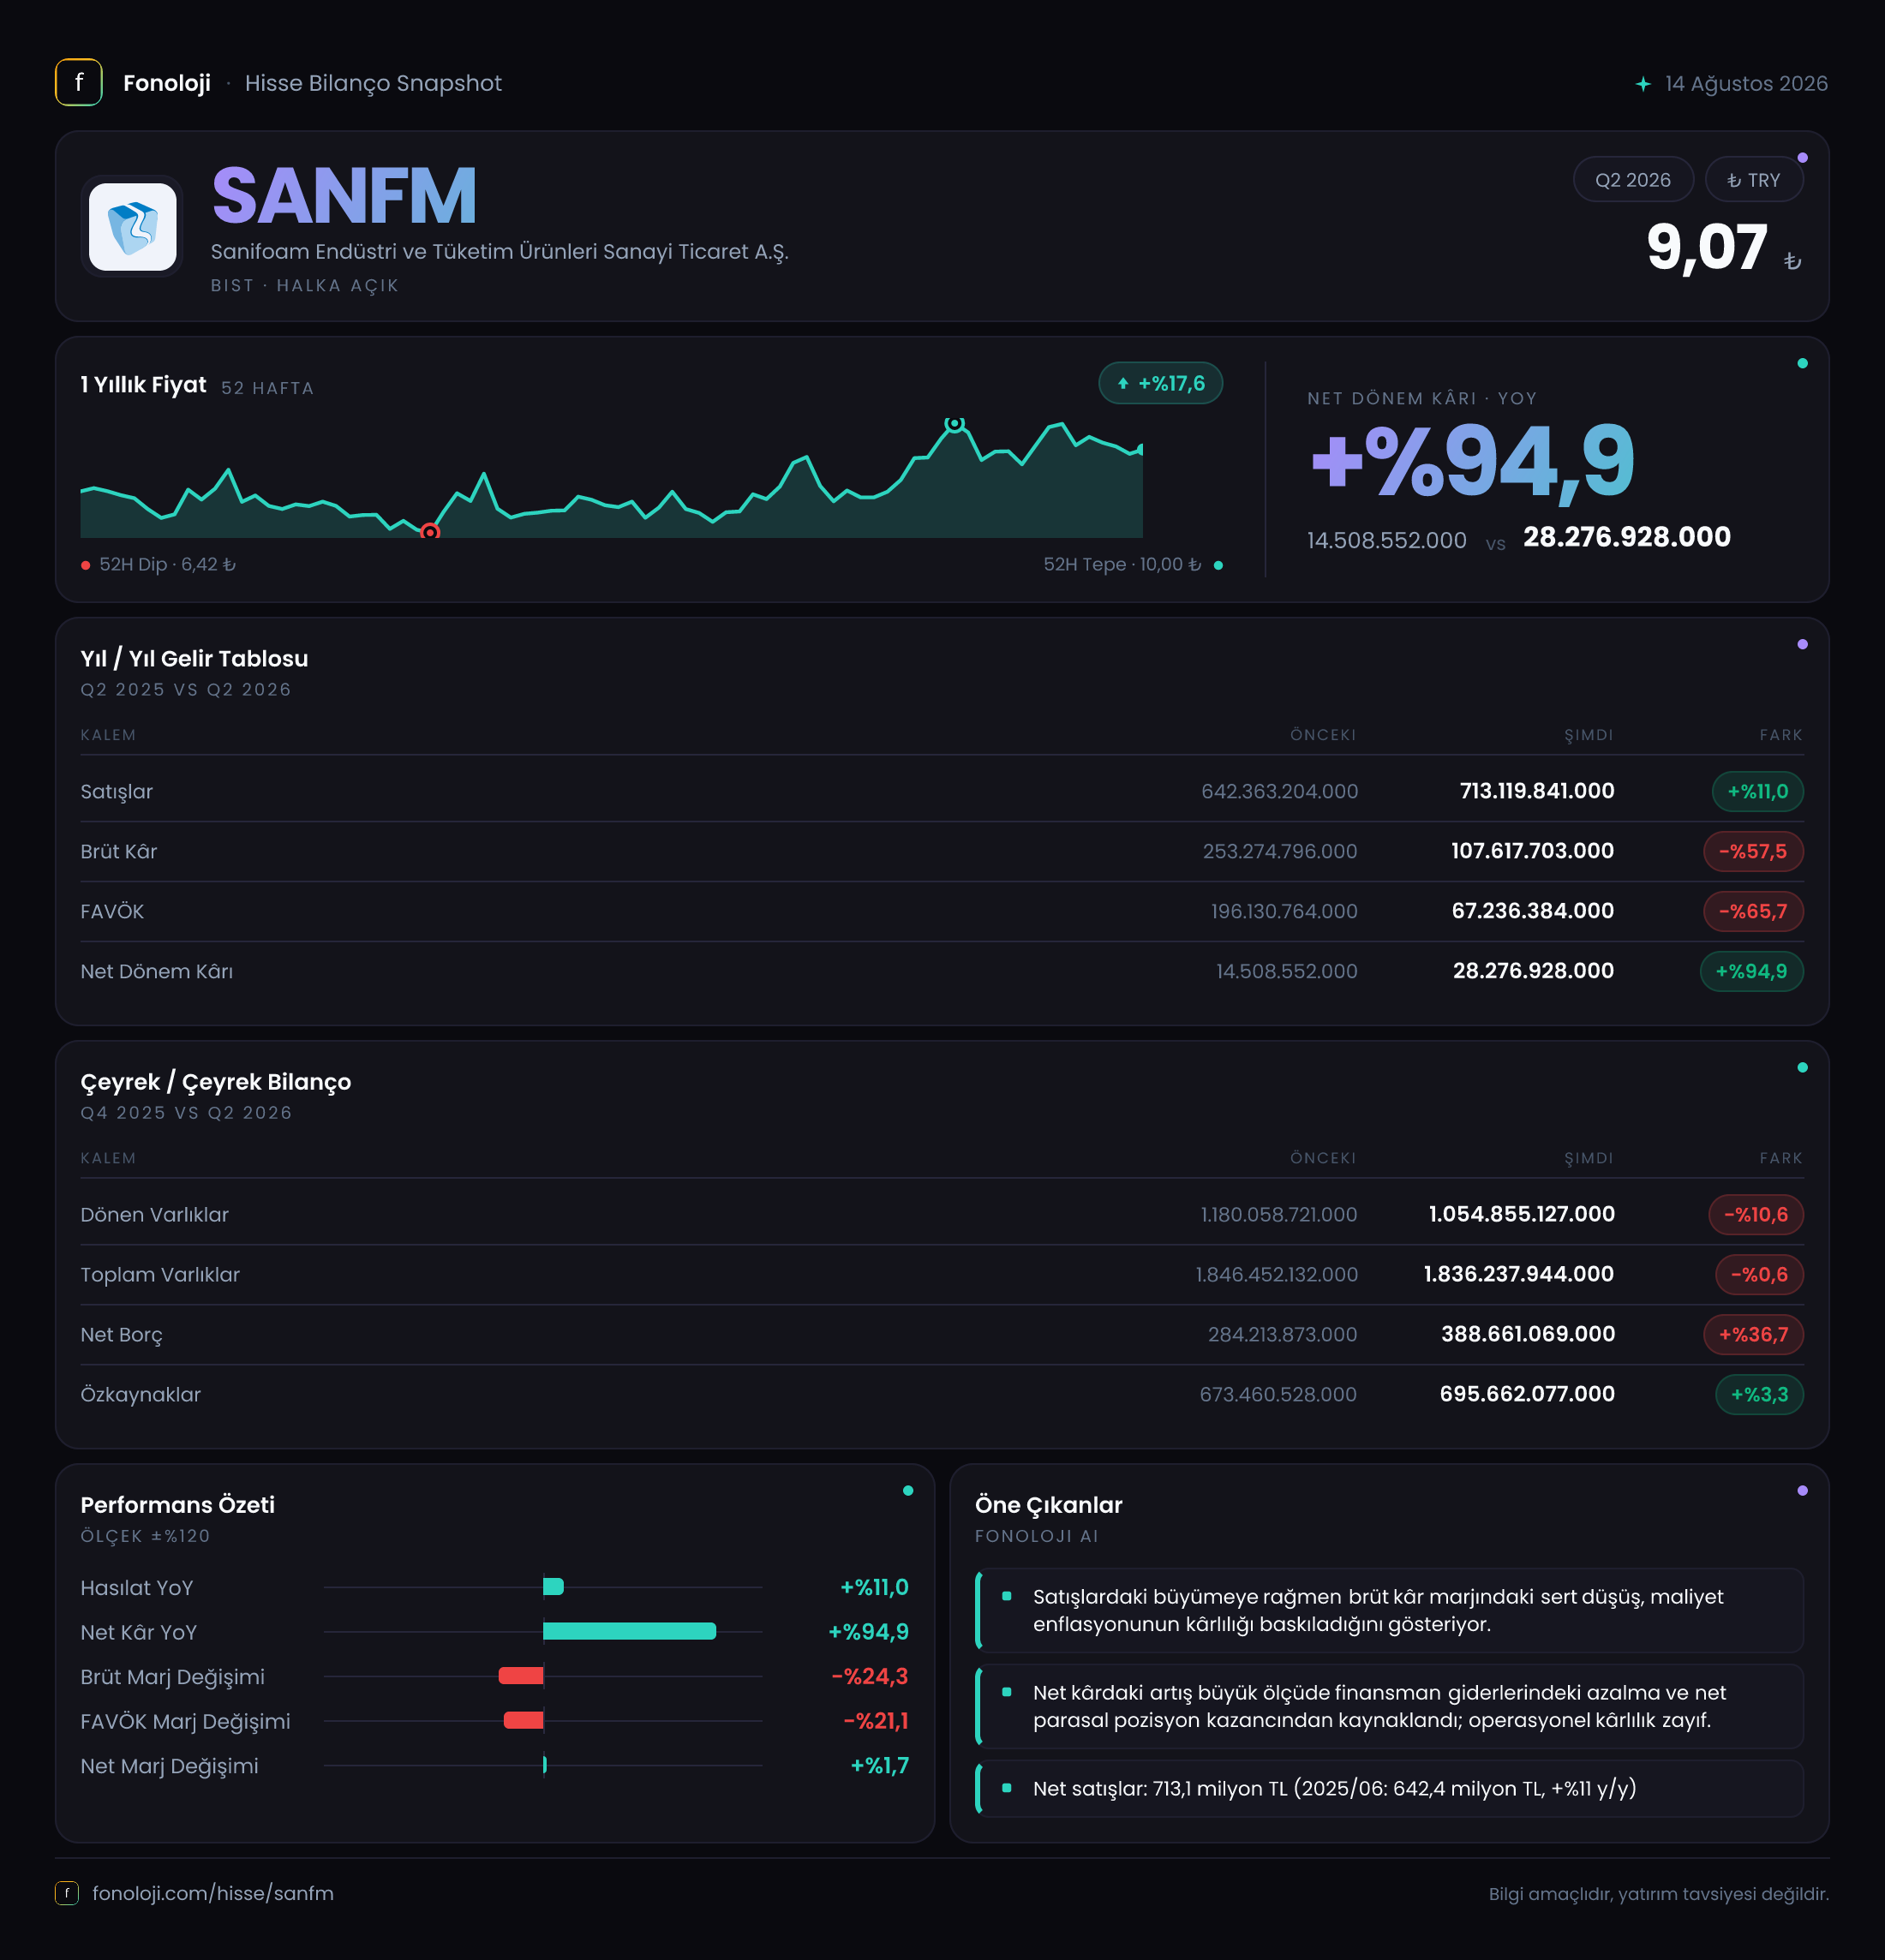
SANFM — Sanifoam Endüstri ve Tüketim Ürünleri Sanayi Ticaret A.Ş. — 2026/6AB döneminde satışlarını artırmasına rağmen operasyonel kârlılıkta belirgin bir zayıflama yaşadı. İlk altı ayda satışlar geçen yılın aynı dönemine göre %11 artarak 713,1 milyon TL’ye yükselirken, brüt kâr %57,5, FAVÖK ise %65,7 geriledi. Buna karşın net parasal pozisyonun geçen yılki zarardan bu yıl gelire dönmesi ve diğer finansal etkilerin katkısıyla net dönem kârı %94,9 artarak 28,3 milyon TL’ye ulaştı. Buradaki temel hikâye, net kârın iyileşmesine rağmen şirketin ana faaliyet performansının aynı ölçüde güçlenmemiş olmasıdır.
Satış Hikayesi
SANFM’nin ilk altı aylık satışları 713,1 milyon TL seviyesine çıktı. Geçen yılın aynı döneminde satışlar 642,4 milyon TL idi; dolayısıyla nominal büyüme %11 olarak gerçekleşti. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, reel anlamda satış hacminin veya fiyatlama gücünün zayıflamış olabileceğine işaret ediyor. Başka bir ifadeyle şirket daha yüksek bir ciro elde etmiş olsa da bu büyüme enflasyonu aşamıyor.
Bu noktada yalnızca nominal satış artışına bakmak yanıltıcı olabilir. SANFM’nin satışları geçen yılın aynı dönemine kıyasla artmış, ancak maliyetlerdeki yükselişi müşterilere yansıtma kabiliyeti aynı ölçüde güçlü görünmemiştir. Çünkü satışlar %11 büyürken brüt kârın %57,5 düşmesi, ürün başına kazanılan katkının ciddi biçimde daraldığını gösteriyor.
Çeyreklik bazda karşılaştırma verisi bulunmadığı için satışların 2026’nın ilk ve ikinci çeyreği arasında nasıl bir ivme izlediğini söylemek mümkün değil. Bu nedenle mevcut veride ana odak, ilk altı aylık toplam performans ve geçen yılın aynı dönemiyle kıyaslama olmalı. Önümüzdeki raporlarda özellikle satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı ve marj erozyonunun durup durmadığı izlenmeli.
Kârlılık
SANFM’nin kârlılık tablosu, satış artışından çok daha dikkat çekici. Şirketin brüt kârı 107,6 milyon TL olurken brüt kâr marjı yaklaşık %15,1 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kâr 253,3 milyon TL, brüt kâr marjı ise yaklaşık %39,4 idi. Böylece brüt marj bir yılda yaklaşık 24,3 puan geriledi. Bu, şirketin üretim maliyetleri, hammadde fiyatları, enerji giderleri veya ürün fiyatlandırması arasında ciddi bir dengesizlik oluştuğunu düşündüren güçlü bir sinyal.
FAVÖK tarafındaki bozulma daha da belirgin. FAVÖK 196,1 milyon TL’den 67,2 milyon TL’ye düşerken FAVÖK marjı %30,5’ten %9,4’e geriledi. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 30,5 TL operasyonel nakit kârlılık üretirken bu dönemde yalnızca 9,4 TL üretebildi. Brüt marjdaki düşüş, faaliyet giderleri ve operasyonel maliyetler üzerinde de baskı oluşturmuş; sonuçta faaliyet kârlılığı ciddi biçimde zayıflamıştır.
Net dönem kârı ise bu operasyonel tabloyla ilk bakışta çelişiyor. Net kâr 14,5 milyon TL’den 28,3 milyon TL’ye yükseldi ve net kâr marjı yaklaşık %2,3’ten %4,0’a çıktı. Ancak bu iyileşmenin ana faaliyetlerden gelmediği açık. Net parasal pozisyon geçen yıl 2,2 milyon TL zarar iken bu yıl 18,2 milyon TL gelir yarattı. Dolayısıyla net kâr artışı, FAVÖK’teki sert düşüşe rağmen gerçekleşmiş durumda. Yatırımcı açısından bu ayrım kritik: net kârın yükselmesi olumlu olsa da kâr kalitesini değerlendirirken operasyonel kârın ve marjların toparlanıp toparlanmadığına öncelik vermek gerekir.
Bilanço Sağlığı
SANFM’nin toplam varlıkları önceki yıl sonuna göre sınırlı biçimde gerileyerek yaklaşık 1,8 milyar TL seviyesinde kaldı. Ancak varlık kompozisyonunda belirgin bir değişim var. Dönen varlıklar %10,6 azalarak 1,1 milyar TL’ye inerken duran varlıklar %17,3 artışla 781,4 milyon TL’ye çıktı. Bu görünüm, işletme sermayesi tarafında bir daralma ve duran varlık tabanında büyüme olduğunu gösteriyor. Fakat nakit, ticari alacak ve stokların ayrı kırılımı paylaşılmadığı için dönen varlık düşüşünün hangi kalemden kaynaklandığı kesin olarak söylenemez.
Özkaynaklar 673,5 milyon TL’den 695,7 milyon TL’ye yükseldi; artış %3,3 ile sınırlı kaldı. Net kârın 28,3 milyon TL olduğu dikkate alındığında, özkaynak artışı kârdan daha düşük gerçekleşmiş durumda. Bunun nedeni temettü, diğer kapsamlı gelir veya özkaynaklardaki başka hareketler olabilir; ancak ilgili detaylar verilmediği için kesin bir yorum yapmak mümkün değil. Genel olarak özkaynakların toplam varlıklara oranı yaklaşık %38 düzeyinde. Bu oran şirketin tamamen borçla finanse edilmediğini gösterse de borçluluk eğilimi yakından takip edilmeli.
Net borç 284,2 milyon TL’den 388,7 milyon TL’ye yükselerek %36,7 arttı. Buna karşılık FAVÖK 67,2 milyon TL’ye düştüğü için net borç/FAVÖK oranı yaklaşık 5,8 kat seviyesine çıktı. Geçen yıl aynı hesaplama yaklaşık 1,4 kat civarındaydı. Bu değişim, borcun artmasından çok FAVÖK’ün sert gerilemesi nedeniyle kaldıraç riskinin yükseldiğini gösteriyor. Faaliyet kârlılığı toparlanmazsa finansman giderleri ve borç çevirme ihtiyacı şirketin net kârını baskılayabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun bu dönemde SANFM lehine çalıştığı görülüyor. Şirket geçen yıl 2,2 milyon TL net parasal pozisyon zararı kaydederken, bu yıl 18,2 milyon TL gelir elde etti. Böylece net parasal etkinin net kâra katkısı yaklaşık 20,4 milyon TL oldu.
Bu gelir, şirketin operasyonel performansının iyileştiği anlamına gelmez. TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi muhasebeleştirilir. Net parasal pozisyon gelirinin oluşması, bilançodaki parasal yükümlülüklerin parasal varlıklara kıyasla daha yüksek olmasından veya dönem içindeki parasal kalem hareketlerinden kaynaklanabilir. Bu etki, yüksek enflasyon dönemlerinde net kârı destekleyebilir; ancak sürdürülebilir operasyonel kazanç olarak değerlendirilmemelidir.
Bu nedenle SANFM’de net kâr artışını yorumlarken iki ayrı katman kurulmalı: İlk katmanda FAVÖK ve brüt marjın gösterdiği operasyonel zayıflık, ikinci katmanda ise TAS 29 kaynaklı parasal pozisyon gelirinin net kârı desteklemesi bulunuyor. İlerleyen dönemlerde net parasal pozisyon gelirinin azalması hâlinde, net kârın faaliyet performansına daha fazla bağımlı hâle gelmesi beklenir.
Yatırımcı için Ne Anlama Geliyor?
SANFM’nin 2026’nın ilk altı ayındaki finansallarında fırsat ve risk aynı anda bulunuyor:
- Fırsat: Satışlar nominal olarak büyümeye devam ediyor ve net kâr geçen yılın üzerine çıkıyor.
- Risk: %15,1 seviyesindeki brüt marj ve %9,4 seviyesindeki FAVÖK marjı, geçen yılın oldukça gerisinde.
- Risk: Net borç %36,7 artarken net borç/FAVÖK oranının yaklaşık 5,8 kata yükselmesi finansal esnekliği azaltıyor.
- Dikkat noktası: Net kâr artışında 18,2 milyon TL’lik net parasal pozisyon gelirinin önemli etkisi var; bu kalem faaliyet kârının yerine geçmez.
- Takip edilmesi gereken gösterge: Önümüzdeki dönemlerde satış büyümesinin enflasyonu aşması, brüt marjın toparlanması ve FAVÖK’ün borçluluğu taşıyabilecek seviyeye dönmesi.
Özetle SANFM’nin bu dönem finansalları, “kâr artıyor” başlığından ziyade “operasyonel kârlılık zayıflarken muhasebesel ve finansal etkiler net sonucu destekliyor” şeklinde okunmalı. Şirket için en kritik eşik, satışların yeniden reel büyümeye geçmesi ve marjların geçen yılki yüksek seviyelere yaklaşmasa bile istikrarlı biçimde toparlanmasıdır. Yatırım tavsiyesi değildir.