
Açılış
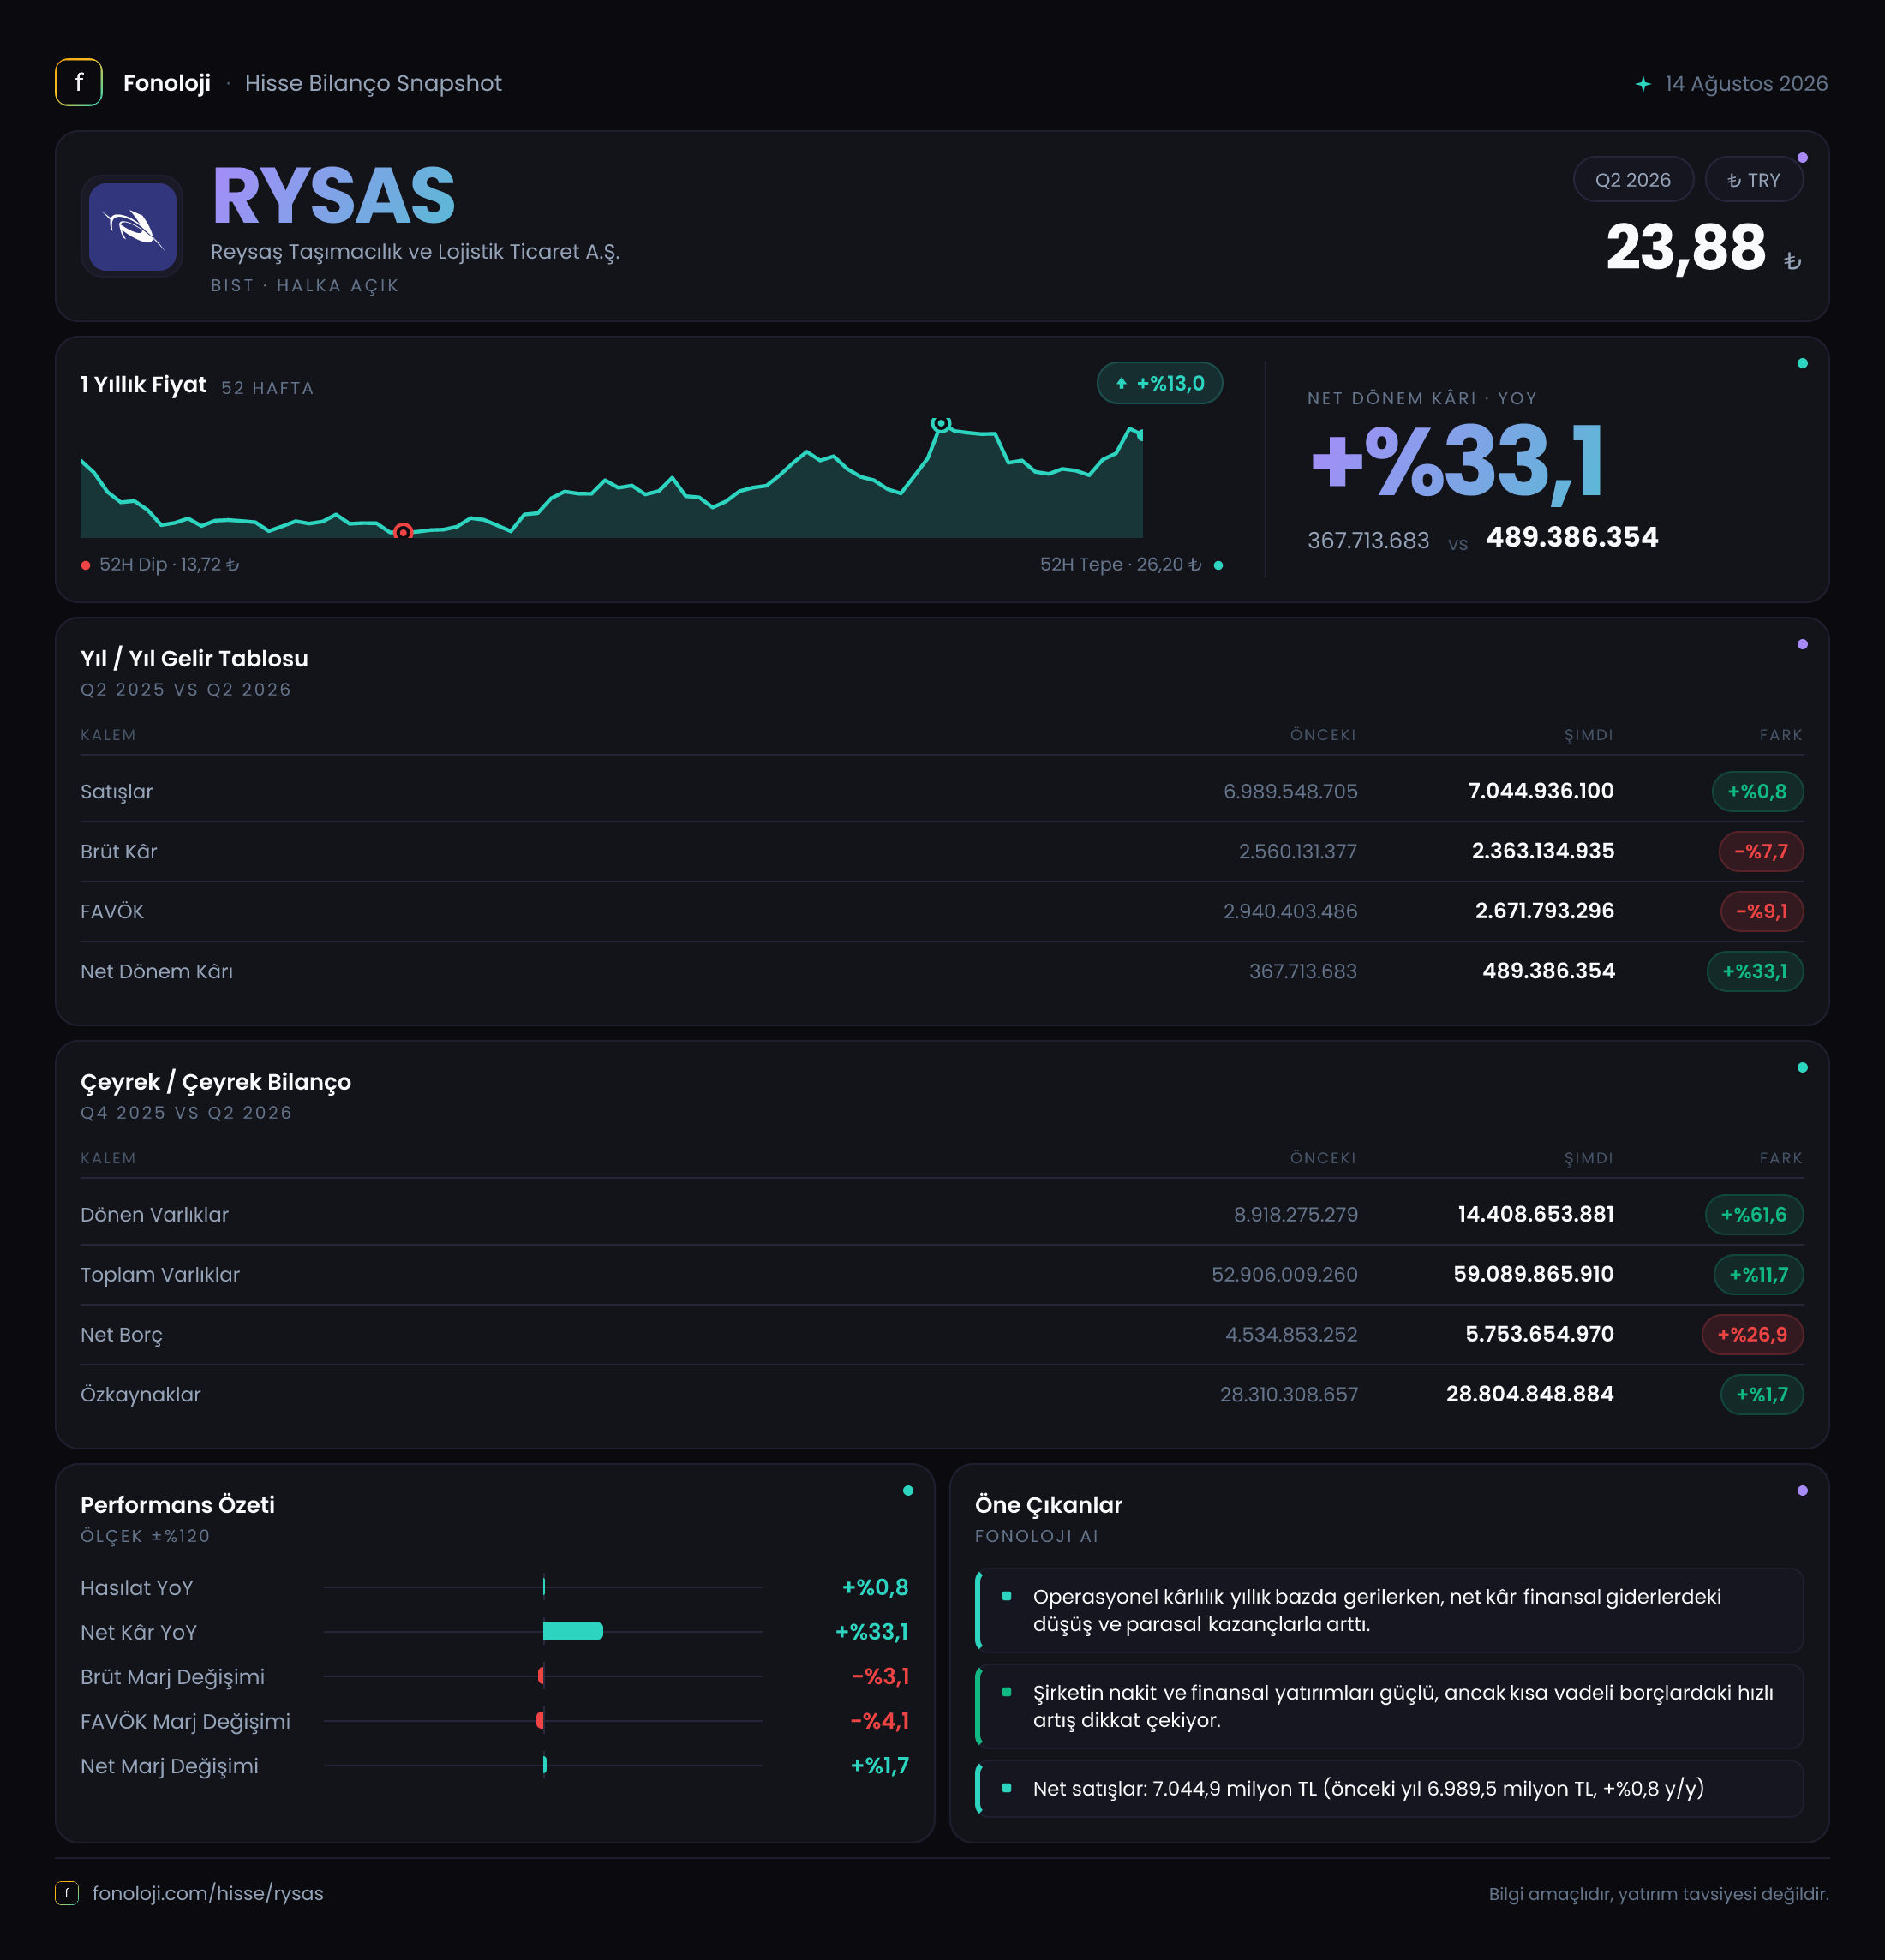
Reysaş Taşımacılık ve Lojistik, taşımacılık faaliyetlerinin yanında lojistik altyapı ve depo operasyonlarıyla büyüyen, varlık yoğun bir iş modeline sahip. 2026’nın ilk altı ayında satışlar yıllık bazda yalnızca %0,8 artarak yaklaşık 7,0 milyar TL’ye ulaşırken, operasyonel kârlılıkta belirgin bir gerileme yaşanmış. Buna karşın net dönem kârı %33,1 artışla 489,4 milyon TL’ye yükselmiş. İlk bakışta çelişkili görünen bu tablo, faaliyet performansının zayıfladığı; ancak net parasal pozisyon ve diğer gelir-gider kalemlerinin net kârı desteklediği bir döneme işaret ediyor.
Bilanço tarafında ise dönen varlıklardaki güçlü artış dikkat çekiyor. Fakat bu büyüme net borçtaki %26,9’luk yükselişle birlikte okunmalı. Şirketin varlık tabanı genişlerken finansal kaldıraç da artmış; dolayısıyla önümüzdeki dönemde büyümenin ne ölçüde nakit yaratacağı kritik hale geliyor.
Satış Hikayesi
Reysaş’ın satışları geçen yılın aynı dönemine göre %0,8 artarak 7,0 milyar TL seviyesinde kalmış. Nominal olarak satışların korunması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme reel anlamda zayıf bir performansa işaret ediyor. Başka bir ifadeyle şirketin satış hacmi, fiyat artışları ve enflasyonun etkisi ayrıştırıldığında daralmış olabilir.
Lojistik sektöründe satış büyümesi yalnızca fiyat artışlarından değil; taşınan yük miktarı, depo doluluk oranı, kira ve hizmet sözleşmelerinin yenilenme seviyesi gibi operasyonel göstergelerden beslenir. Mevcut veride bu kalemlere ilişkin ayrıntı bulunmadığı için büyümenin hacim mi, fiyat mı kaynaklı olduğunu kesin biçimde ayırmak mümkün değil. Ancak satışların enflasyonun belirgin biçimde altında kalması, şirketin müşteri talebinde, kapasite kullanımında veya fiyatlama gücünde baskı yaşadığını düşündüren önemli bir sinyal.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte toparlanma olup olmadığını değerlendiremiyoruz. Bu nedenle sonraki finansal raporda özellikle ikinci çeyrek satışlarının ilk çeyreğe göre ivme kazanıp kazanmadığı takip edilmeli. Satış büyümesinin yeniden enflasyonun üzerine çıkması, operasyonel görünümün iyileştiğine dair daha güçlü bir işaret olacaktır.
Kârlılık
Kârlılık tarafında satışlardan daha zayıf bir görünüm var. Brüt kâr 2,4 milyar TL’ye gerileyerek yıllık bazda %7,7 düşmüş. Buna göre brüt kâr marjı yaklaşık %34,3 seviyesinde gerçekleşiyor. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %37,1 idi. Yaklaşık 2,8 puanlık bu gerileme, maliyetlerin satışlardan daha hızlı arttığını ve şirketin fiyat artışlarını maliyet tabanına tam olarak yansıtamadığını gösteriyor.
FAVÖK ise %9,1 düşüşle 2,7 milyar TL’ye inmiş. Verilen rakamlara göre FAVÖK marjı yaklaşık %38,6, geçen yılki marj ise %41,4 düzeyinde. Bu da operasyonel marjda yaklaşık 2,8 puanlık bozulma anlamına geliyor. Brüt kâr marjındaki düşüşle FAVÖK marjındaki düşüşün benzer olması, baskının esas olarak doğrudan maliyetlerde yoğunlaştığını düşündürüyor.
Bununla birlikte, burada finansal veri açısından dikkat edilmesi gereken bir tutarsızlık bulunuyor: Verilen rakamlarda FAVÖK’ün 2,7 milyar TL ile brüt kâr olan 2,4 milyar TL’nin üzerinde olduğu görülüyor. Normal muhasebe sunumunda FAVÖK’ün brüt kârı aşması beklenmez. Bu durum farklı gelir-gider sınıflandırmalarından, düzeltilmiş FAVÖK tanımından veya veri aktarımından kaynaklanabilir. Bu nedenle yatırımcı, şirketin resmi finansal tablolarındaki FAVÖK mutabakatını ve faaliyet giderlerinin sınıflandırmasını ayrıca kontrol etmeli.
Net dönem kârı ise operasyonel kârlılığın aksine %33,1 artarak 489,4 milyon TL’ye yükselmiş. Net kâr marjı yaklaşık %7,0 seviyesinde; geçen yıl bu oran yaklaşık %5,3 idi. Net kâr artışı olumlu olsa da faaliyet kârındaki düşüşle birlikte ele alınmalı. Net parasal pozisyonun, finansman giderlerinin, vergi kalemlerinin veya diğer faaliyet dışı unsurların net sonucu desteklemiş olması mümkün; ancak bu kalemlerin ayrıntısı verilmediği için net kâr artışını doğrudan operasyonel iyileşme olarak okumak doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %11,7 artarak 59,1 milyar TL’ye ulaşmış. Bu artışın ana kaynağı duran varlıklar değil, dönen varlıklar olmuş. Dönen varlıklar %61,6 artışla 14,4 milyar TL’ye çıkarken duran varlıklar yalnızca %1,6 yükselerek 44,7 milyar TL’ye ulaşmış.
Dönen varlıklardaki bu güçlü artış likidite açısından ilk bakışta olumlu. Ancak nakit, ticari alacaklar, stoklar ve diğer dönen varlıkların dağılımı paylaşılmadığı için artışın ne kadarının gerçek nakit gücü yarattığını bilmiyoruz. Ayrıca kısa vadeli yükümlülükler açıklanmadığından cari oran veya net işletme sermayesi üzerinden kesin bir likidite değerlendirmesi yapılamıyor.
Özkaynaklar %1,7 artarak 28,8 milyar TL’ye yükselmiş; ancak toplam varlıklardaki büyümenin gerisinde kalmış. Özkaynakların aktiflere oranı yaklaşık %48,7 seviyesinde. Önceki yıl sonundaki oran yaklaşık %53,5 idi. Bu gerileme, bilanço büyürken finansal kaynak kompozisyonunda borçların ağırlığının arttığını gösteriyor.
Net borç 5,8 milyar TL’ye yükselerek yıllık değil, bilanço karşılaştırmasına göre %26,9 artmış. Verilen altı aylık FAVÖK üzerinden basit net borç/FAVÖK oranı yaklaşık 2,1 kat seviyesinde; önceki dönemde bu oran yaklaşık 1,6 kat idi. Ancak geleneksel oran hesaplaması son on iki aylık FAVÖK ile yapılır; burada yalnızca altı aylık veri bulunduğundan bu oran gösterge niteliğinde. Yine de yön nettir: Borç artışı, kârlılık düşüşüyle aynı döneme denk geliyor ve finansal riskin yükseldiğine işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Reysaş’ın net parasal pozisyonu 721,5 milyon TL ile pozitif kalmış, ancak geçen yılın aynı dönemindeki 822,2 milyon TL’ye göre %12,2 gerilemiş. Net parasal pozisyonun pozitif olması, enflasyon muhasebesi açısından şirketin parasal yükümlülüklerinden daha fazla parasal varlık taşıdığına işaret eder. Bu yapı, yüksek enflasyon ortamında net parasal kazanç yaratabilir.
Ancak bu etkinin azalması, TAS 29 kaynaklı desteğin geçen yıla göre zayıfladığını gösteriyor. Net parasal pozisyon hâlâ yaklaşık 721,5 milyon TL ile önemli; bu tutar satışların yaklaşık %10,3’üne denk geliyor. Dolayısıyla net kârın 489,4 milyon TL seviyesinde oluşmasında bu kalemin etkisi belirgin. Faaliyet kârlılığı gerilerken net kârın yükselmesi de enflasyon muhasebesi ve diğer faaliyet dışı kalemlerin sonucu ne kadar etkilediğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Reysaş’ın 2026/6AB sonuçları, güçlü net kâr artışının arkasında zayıf satış büyümesi ve gerileyen operasyonel marjlar bulunan karmaşık bir tablo sunuyor.
- Fırsat: Dönen varlıklardaki artış, şirketin kısa vadeli operasyonlarını veya büyüme yatırımlarını destekleyecek daha geniş bir varlık tabanına sahip olduğunu gösterebilir.
- Risk: Satışların enflasyonun altında kalması, şirketin reel büyüme üretmekte zorlandığını gösteriyor.
- Risk: Net borç artarken özkaynakların sınırlı büyümesi, bilanço kaldıraç riskini yükseltiyor.
- Takip edilmesi gereken konu: Brüt kâr ve FAVÖK arasındaki veri tutarsızlığı resmi finansal tablolar üzerinden mutlaka açıklığa kavuşturulmalı.
- Kritik eşik: Önümüzdeki dönemlerde satış büyümesinin yeniden enflasyonun üzerine çıkması ve FAVÖK marjının toparlanması, net kâr artışının daha kaliteli ve sürdürülebilir olduğuna dair güçlü kanıt sağlayacaktır.
Sonuç olarak şirketin net kâr performansı olumlu görünse de bu artış henüz faaliyet tarafında aynı ölçüde desteklenmiyor. Yatırımcı açısından asıl soru, 489,4 milyon TL’lik net kârın ne kadarının sürdürülebilir operasyonel performanstan, ne kadarının TAS 29 ve diğer faaliyet dışı kalemlerden geldiği olacaktır. Yatırım tavsiyesi değildir.