
Açılış
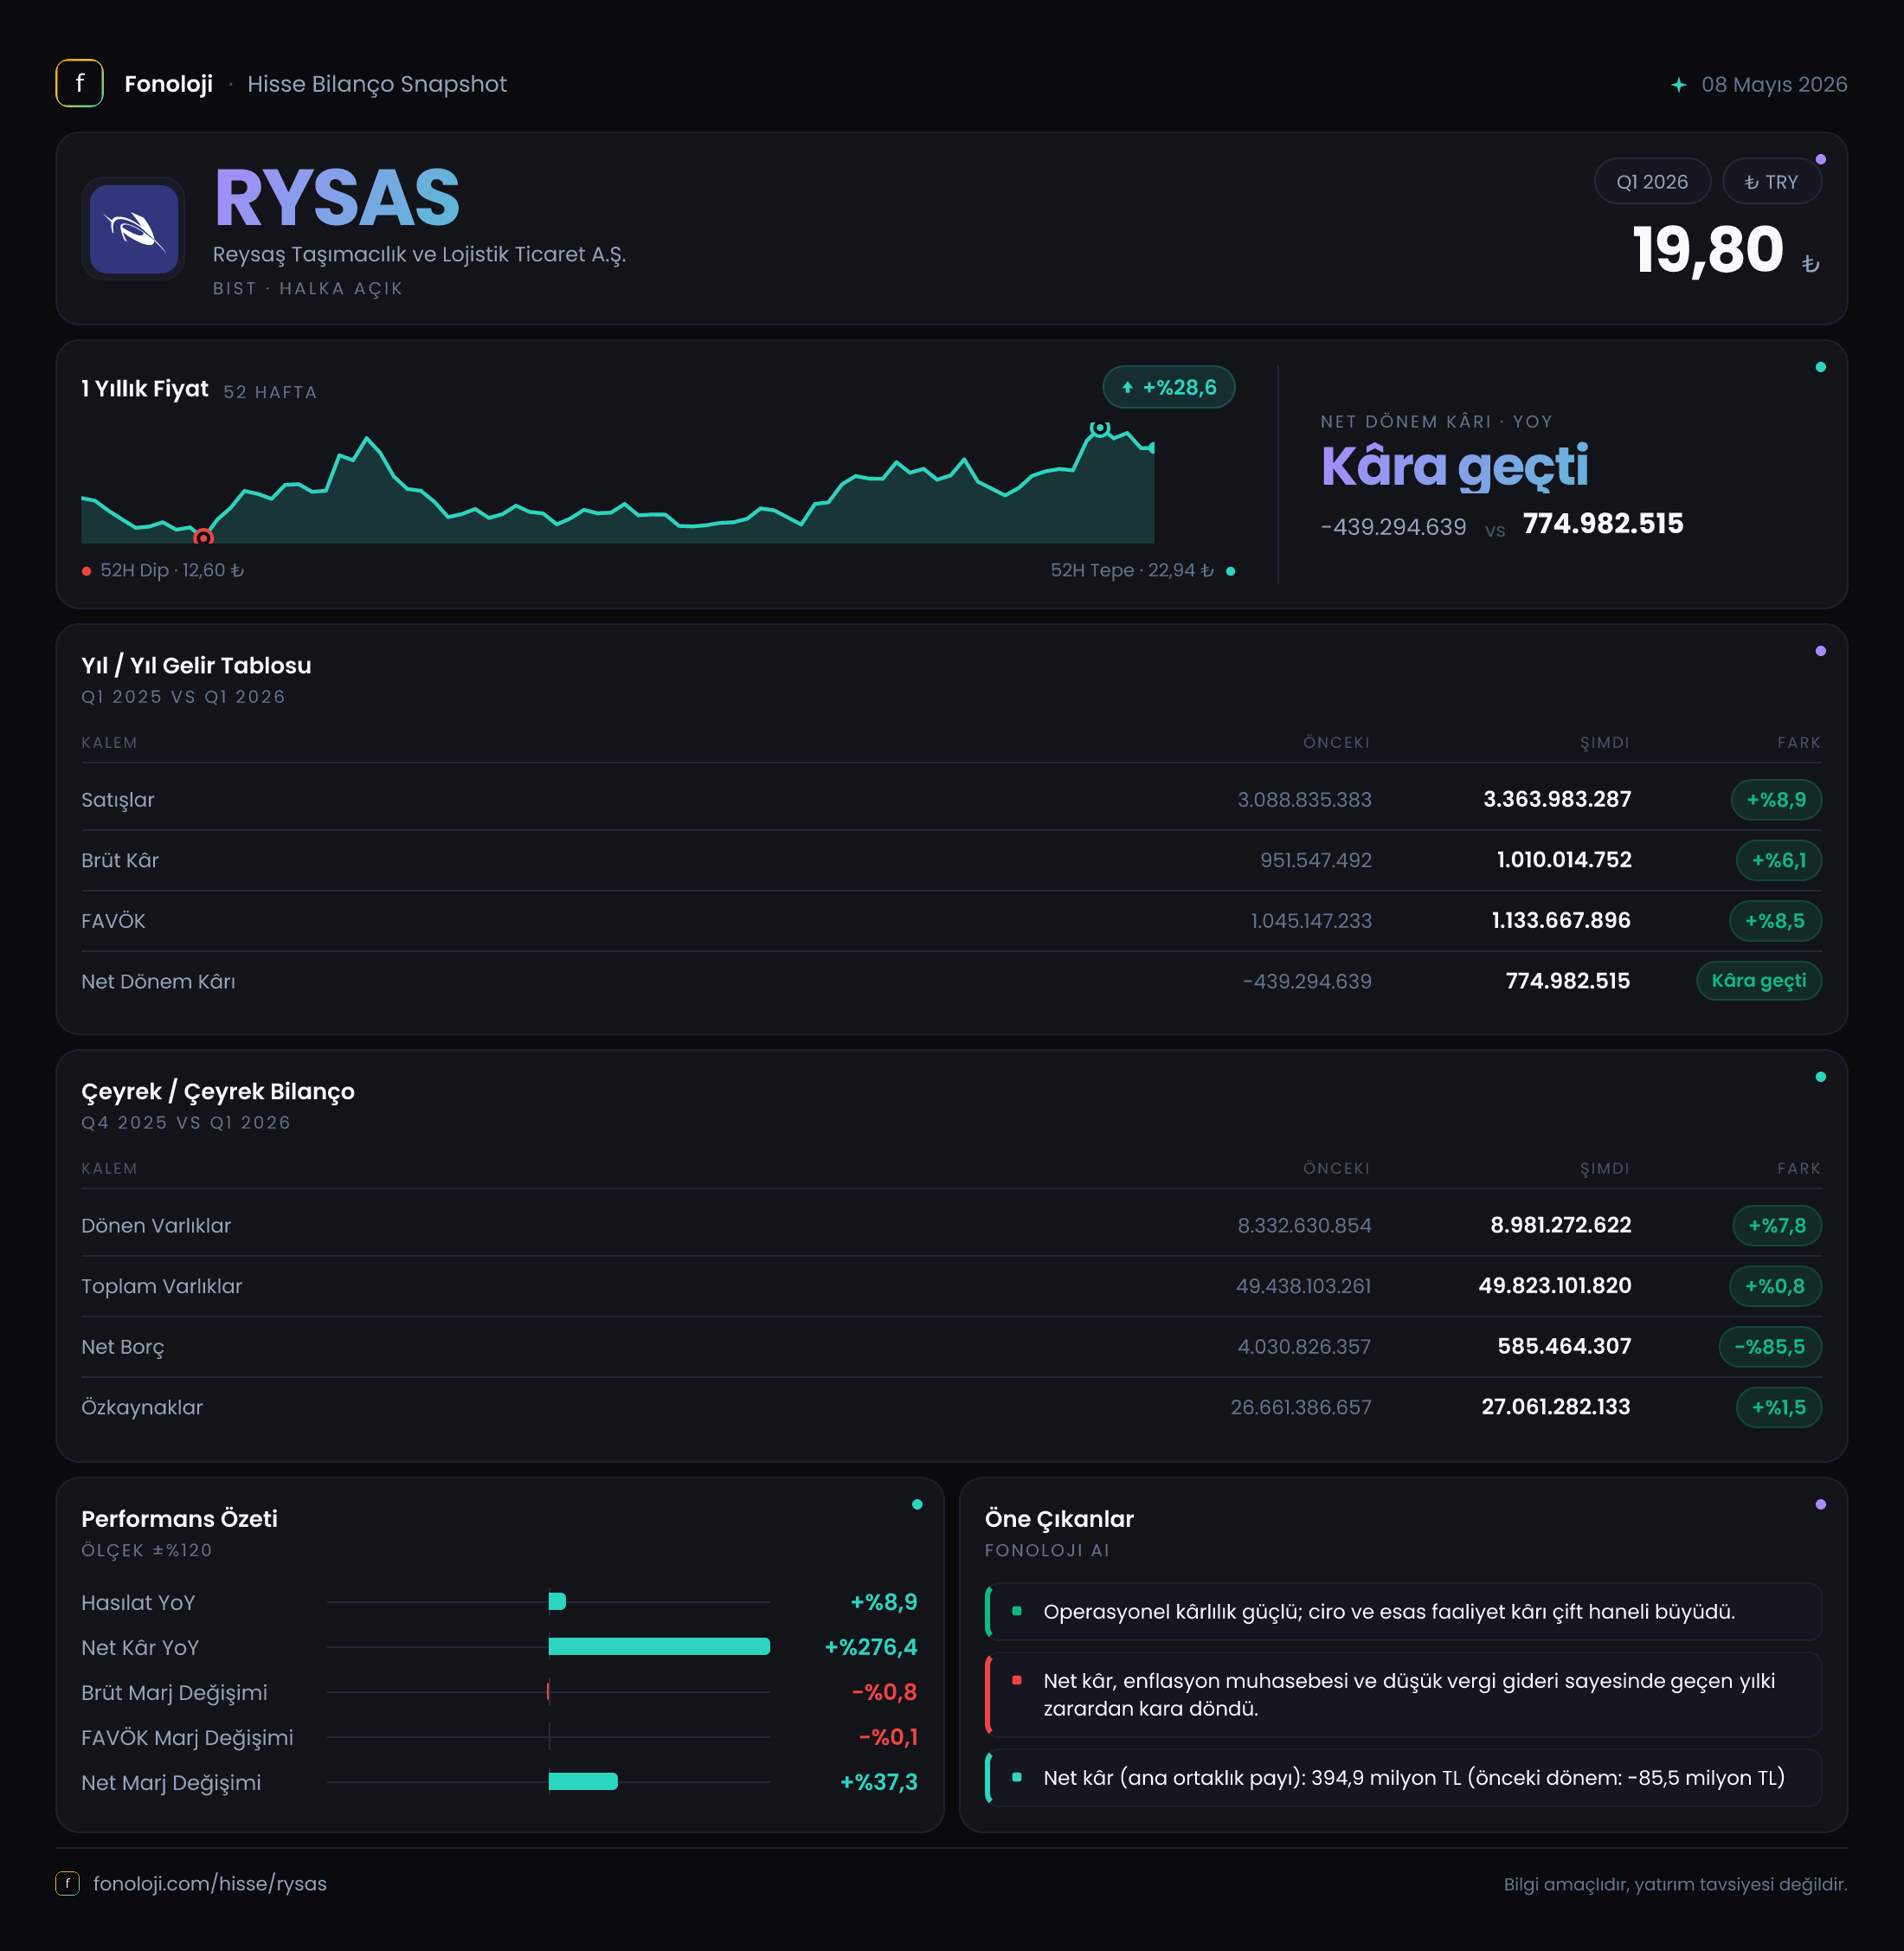
Reysaş Taşımacılık ve Lojistik, taşımacılık, depolama ve lojistik altyapısı üzerinden faaliyet gösteren, varlık ağırlığı yüksek bir şirket görünümünde. 2026/3AB ara dönem sonuçlarının ana mesajı, operasyonel büyümenin enflasyonun gerisinde kalmasına rağmen bilanço tarafında borçluluğun çok belirgin şekilde azalması ve şirketin net kâra dönmesidir. Satışlar nominal olarak artsa da marjlarda sınırlı bir gerileme var; buna karşılık geçen yılki 85,5 milyon TL net zararın ardından bu çeyrekte 395,0 milyon TL net kâr açıklanması yatırımcı açısından güçlü bir iyileşme yaratıyor. Ancak kâr artışının tamamını operasyonel büyüme olarak okumak doğru olmaz; enflasyon muhasebesi ve finansal yapıdaki değişim de sonuçlarda önemli rol oynuyor.
Satış Hikayesi
Reysaş’ın satışları geçen yılın aynı dönemindeki 3,1 milyar TL seviyesinden bu dönemde 3,4 milyar TL’ye yükseldi. Nominal büyüme %8,9 oldu. İlk bakışta pozitif görünen bu artış, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda değerlendirildiğinde şirketin reel büyüme üretmekte zorlandığını gösteriyor. Başka bir ifadeyle, satışlar fiyat artışlarının etkisiyle yükselmiş olabilir; fakat mevcut veri, hizmet hacminin veya gerçek operasyonel talebin enflasyondan ayrışacak ölçüde büyüdüğünü göstermiyor.
Lojistik şirketlerinde satış performansı yalnızca fiyatlarla değil, taşınan yük miktarı, depo doluluk oranı, kira/kontrat yenilemeleri, akaryakıt maliyetlerinin müşteriye yansıtılması ve filo kullanım verimliliğiyle birlikte okunmalı. Reysaş özelinde satış büyümesinin %8,9 ile sınırlı kalması, maliyet ve fiyatlama koşullarının yakından takip edilmesi gerektiğine işaret ediyor. Özellikle taşımacılık tarafında ücret artışlarının yakıt, bakım, personel ve finansman giderlerini karşılayıp karşılamadığı kritik olacak.
Çeyreklik karşılaştırma açısından ise elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2025 yıl sonuna veya bir önceki çeyreğe göre hızlanıp hızlanmadığını söylemek mümkün değil. Çeyreklik trend için yılın sonraki dönemlerini beklemek gerekiyor. Mevcut veri, şirketin yılın ilk ara döneminde nominal olarak büyüdüğünü, ancak bu büyümenin yüksek enflasyon karşısında reel açıdan güçlü görünmediğini ortaya koyuyor.
Kârlılık
Brüt kâr, 951,5 milyon TL’den 1,0 milyar TL’ye yükselerek %6,1 arttı. Satışların %8,9 büyüdüğü bir dönemde brüt kârın daha yavaş artması, brüt marj üzerinde baskı olduğunu gösteriyor. Yaklaşık hesapla brüt marj geçen yıl %30,7 seviyesindeyken bu dönemde %29,4 civarına geriledi. Yaklaşık 1,3 puanlık bu düşüş, fiyat artışlarının doğrudan maliyet artışlarını tam olarak telafi edemediğini düşündürüyor.
FAVÖK ise yaklaşık 1,1 milyar TL seviyesinde kalarak yıllık bazda yalnızca %2,9 yükseldi. Satışlara oranlandığında FAVÖK marjı geçen yıl yaklaşık %35,5, bu dönemde ise yaklaşık %32,4 seviyesinde hesaplanıyor. Böylece faaliyet kârlılığında yaklaşık 3 puanlık bir gerileme söz konusu. Bu durum, şirketin ana operasyonlarında büyüme olsa bile maliyet kontrolünün aynı ölçüde güçlü olmadığını gösteriyor.
Burada dikkat edilmesi gereken teknik bir nokta var: Açıklanan FAVÖK’ün brüt kârdan yüksek görünmesi, kullanılan finansal sunumun diğer faaliyet gelirleri, yeniden sınıflamalar veya yuvarlamalar içerebileceğine işaret ediyor. Bu nedenle FAVÖK marjı değerlendirilirken şirketin dipnotlarındaki FAVÖK tanımı ayrıca incelenmeli. Yine de mevcut rakamların ortak mesajı net: operasyonel kârlılık devam ediyor, fakat marjlar geçen yılın aynı dönemine göre zayıflıyor.
Net kâr tarafında tablo çok daha olumlu. Şirket, geçen yılki 85,5 milyon TL net zarardan bu dönemde 395,0 milyon TL net kâra geçti. Net kâr marjı yaklaşık -%2,8’den %11,6’ya yükseldi. Bu dönüşüm güçlü görünse de net kâr artışını yalnızca satış performansına bağlamak doğru değil. Net parasal pozisyon geliri ve finansal yapıdaki değişim, dönem sonucunu belirgin biçimde etkiliyor.
Bilanço Sağlığı
Bilanço, bu çeyreğin en güçlü tarafını oluşturuyor. Net borç 4,0 milyar TL’den 585,5 milyon TL’ye gerileyerek %85,5 azaldı. FAVÖK’ü yaklaşık 1,1 milyar TL kabul ettiğimizde net borç/FAVÖK oranı yaklaşık 3,6 kattan 0,5 kata düşüyor. Bu, şirketin borç taşıma kapasitesinde çok ciddi bir iyileşmeye işaret ediyor. Net borcun FAVÖK’ün yarısı civarına inmesi, faiz ve refinansman baskısını geçmiş döneme göre belirgin şekilde azaltır.
Bununla birlikte net borçtaki düşüşün nasıl gerçekleştiği önem taşıyor. Veride nakit ve nakit benzerleri, toplam finansal borç veya borç vadesi ayrıntıları bulunmadığı için bu iyileşmenin operasyonel nakit üretiminden mi, varlık satışlarından mı, kur etkisinden mi veya başka bir bilanço hareketinden mi kaynaklandığını kesin olarak söylemek mümkün değil. Yatırımcıların nakit akış tablosunu ve borç vade yapısını ayrıca incelemesi gerekir.
Toplam varlıklar 49,4 milyar TL’den 49,8 milyar TL’ye yükselerek yalnızca %0,8 arttı. Dönen varlıklar %7,8 artışla 9,0 milyar TL’ye çıkarken, duran varlıklar %0,6 gerileyerek 40,8 milyar TL oldu. Bu yapı, şirketin sermaye yoğun niteliğinin devam ettiğini gösteriyor. Varlıkların büyük bölümü duran varlıklarda bulunuyor; dolayısıyla varlıkların verimli kullanımı ve bu varlıkların ne ölçüde gelir ürettiği kritik.
Özkaynaklar 26,7 milyar TL’den 27,1 milyar TL’ye yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %54,4 seviyesinde; bu da bilançonun yarıdan fazlasının özkaynaklarla finanse edildiğini gösteriyor. Borçluluğun azalmasıyla birlikte bu güçlü özkaynak tabanı, şirketin finansal dayanıklılığını destekliyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri geçen yıl 733,3 milyon TL iken bu dönemde 461,4 milyon TL’ye geriledi; düşüş %37,1 oldu. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumu dönem kârını etkiler. Net parasal pozisyon gelirindeki gerileme, bu dönemde enflasyon muhasebesinden gelen katkının geçen yıla göre azaldığını gösteriyor.
Bu düşüş ilk bakışta olumsuz görünse de şirketin net kâra geçişini engellemedi. Çünkü geçen yılki zarar tabanı oldukça düşüktü ve bu yıl operasyonel kârlılık korunurken net borç da ciddi biçimde azaldı. Yine de 461,4 milyon TL’lik net parasal pozisyon gelirinin net kâr içindeki payı yüksek. Bu nedenle kârın sürdürülebilirliğini değerlendirirken, enflasyon muhasebesi etkisinden arındırılmış faaliyet kârı ve nakit akışı ayrıca takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
Reysaş’ın 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, net borcun 4,0 milyar TL’den 585,5 milyon TL’ye inmesi şirketin finansal riskini önemli ölçüde azaltıyor.
- Net borç/FAVÖK oranının yaklaşık 0,5 kata gerilemesi, faiz ve refinansman baskısının önceki döneme göre çok daha yönetilebilir hale geldiğini gösteriyor.
- Şirketin geçen yılki 85,5 milyon TL zarardan 395,0 milyon TL net kâra geçmesi, hissedar kârlılığı açısından güçlü bir toparlanma sunuyor.
- Risk tarafında ise satış büyümesi %8,9 ile yüksek enflasyonun altında kalıyor; bu, reel büyüme açısından zayıf bir tablo.
- Brüt ve FAVÖK marjlarının gerilemesi, maliyetlerin fiyatlara tam yansıtılamadığını gösteriyor.
- Net kârın önemli bölümünde TAS 29 etkisi bulunması, faaliyet performansının kârdan ayrı analiz edilmesini gerektiriyor.
Özetle, Reysaş’ta bilanço temizliği ve borçluluk azalması dikkat çekici bir güçlenme sağlıyor. Buna karşılık satışların reel büyüme üretmemesi ve operasyonel marjlardaki gerileme, şirketin önündeki temel sınav. Yılın sonraki çeyreklerinde satış büyümesinin hızlanıp hızlanmadığı, FAVÖK marjının toparlanıp toparlanmadığı ve net borçtaki düşüşün nakit akışıyla desteklenip desteklenmediği izlenmeli. Yatırım tavsiyesi değildir.