
Açılış
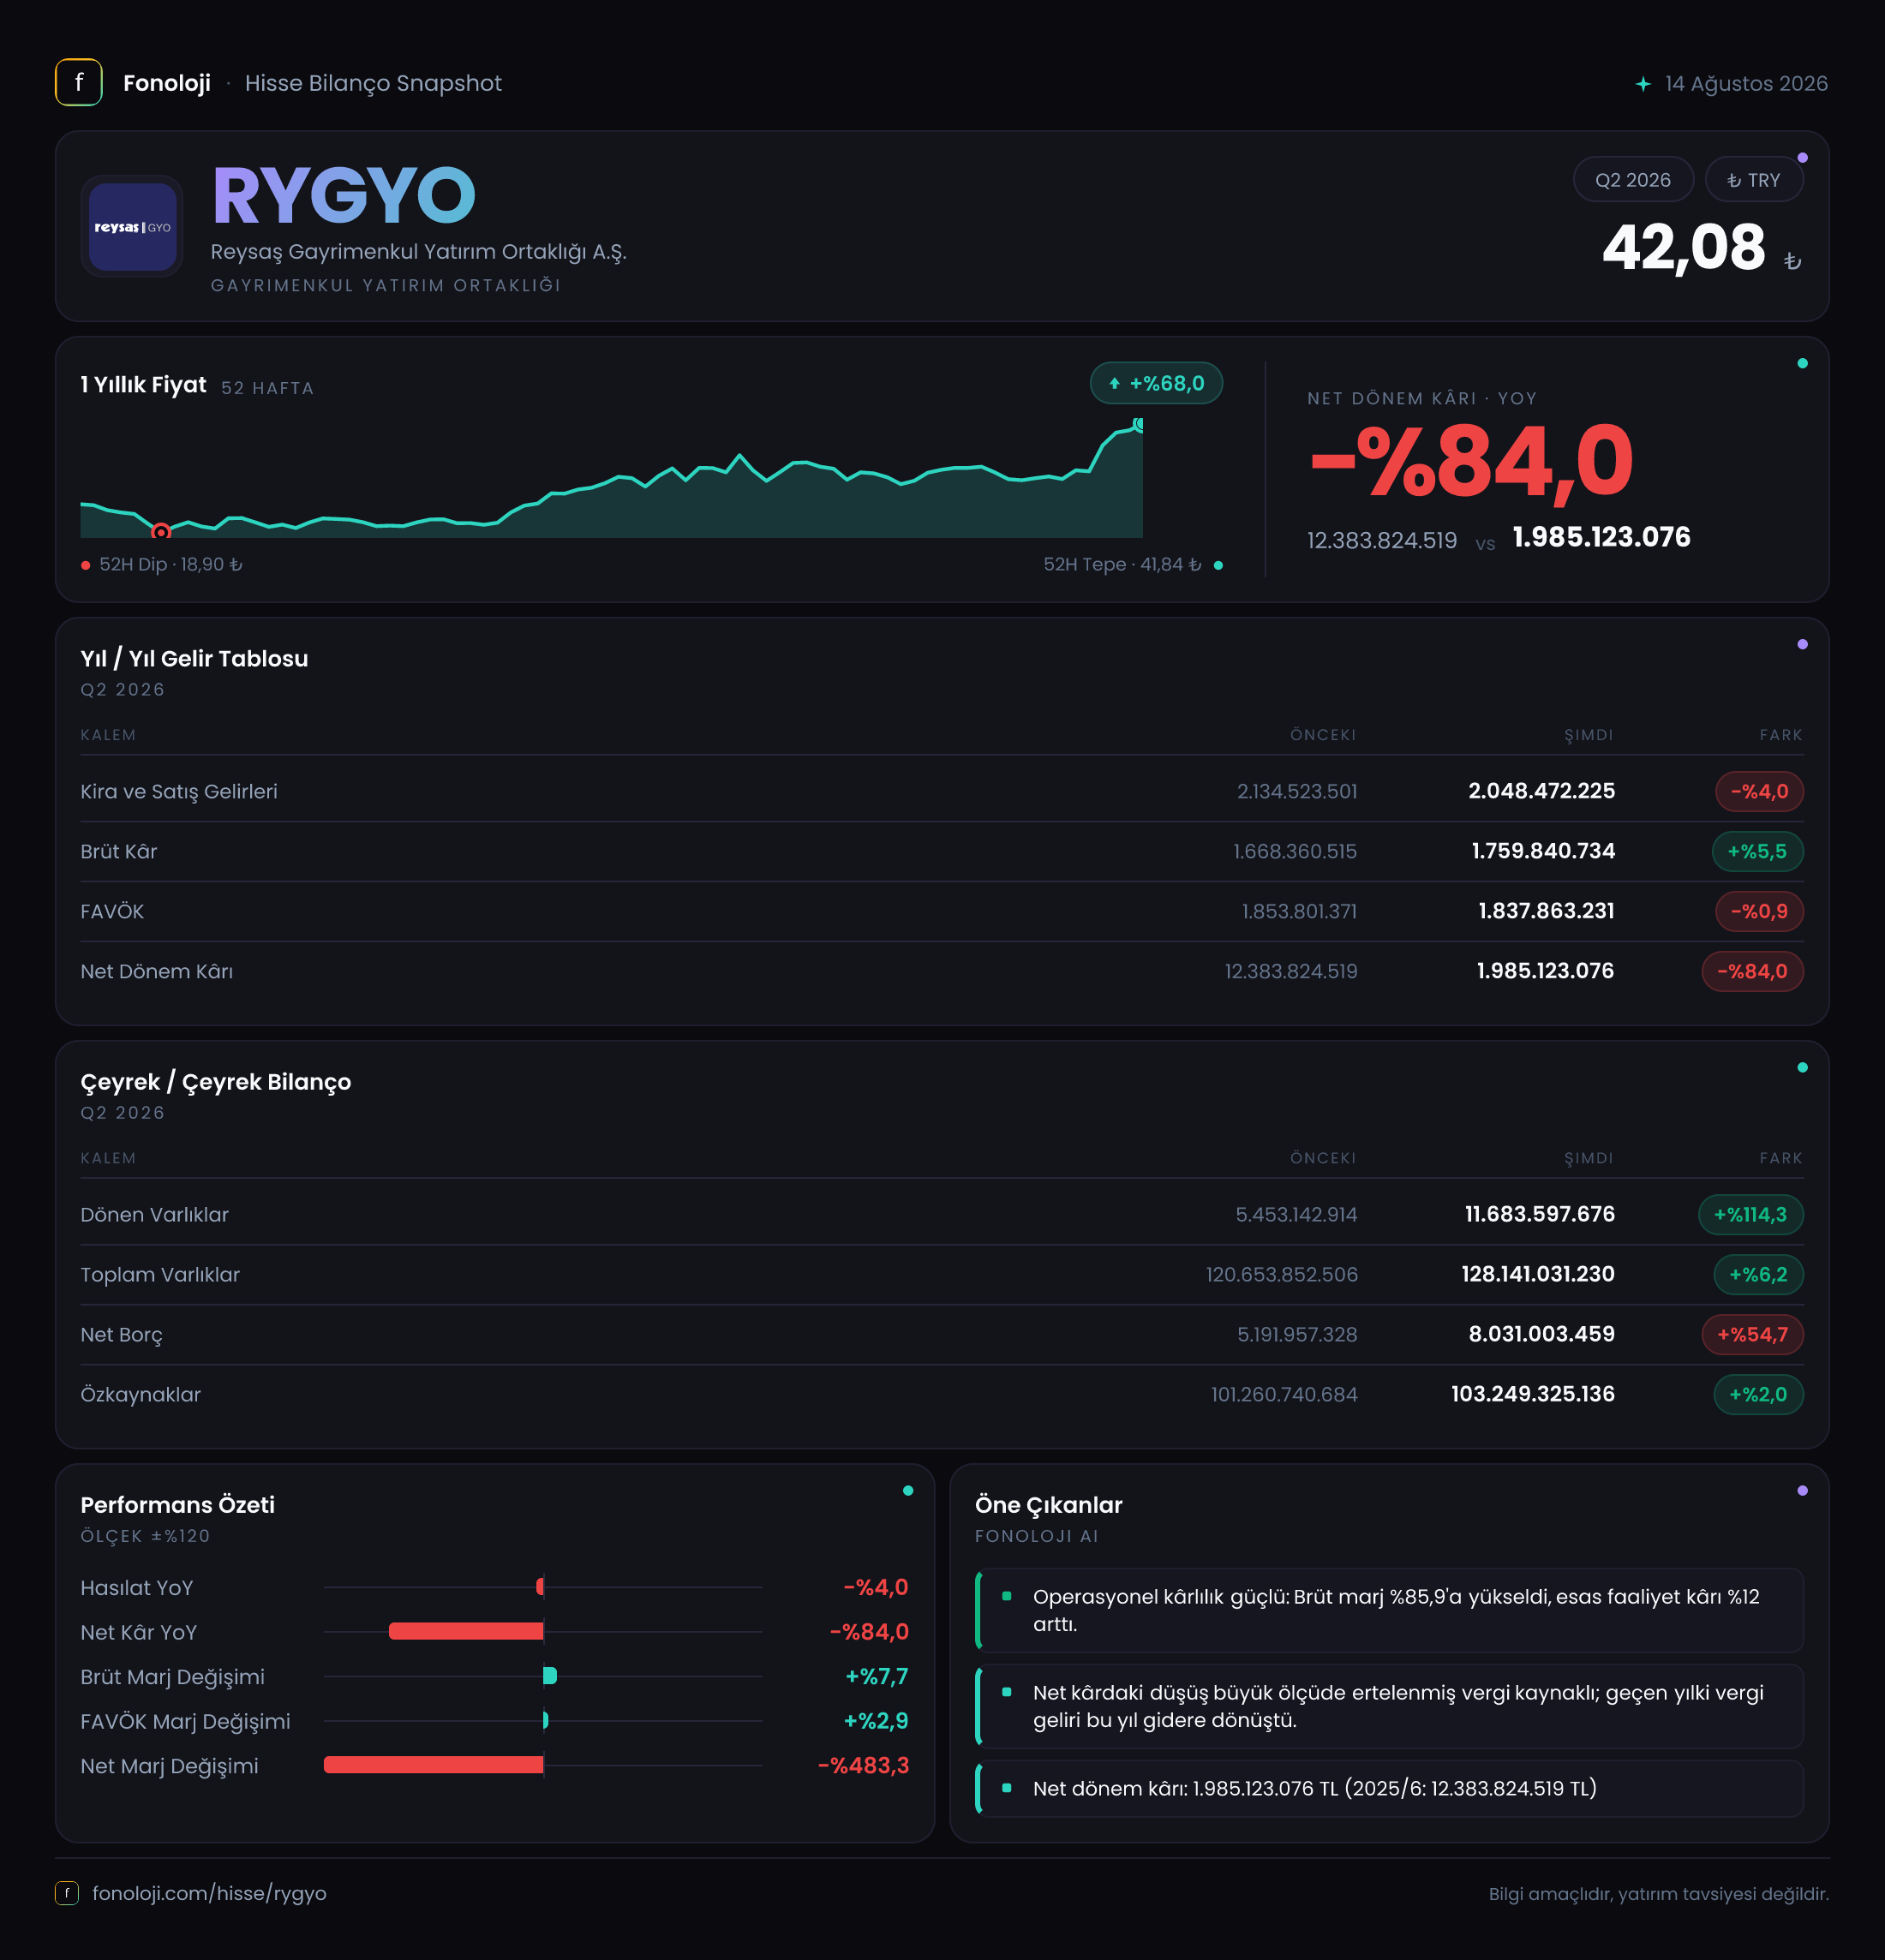
Reysaş Gayrimenkul Yatırım Ortaklığı (RYGYO), ağırlıklı olarak lojistik ve endüstriyel gayrimenkul portföyü üzerinden kira ve gayrimenkul gelirleri üreten bir GYO. 2026/6AB sonuçlarının ana mesajı, satışlarda belirgin bir büyüme olmamasına rağmen brüt kârlılığın korunması; buna karşılık net kârın geçen yılki yüksek baz nedeniyle sert biçimde gerilemesi. Şirketin bilançosu büyümeye devam ederken net borçtaki artış, portföy büyümesinin hangi ölçüde borçla finanse edildiğini yatırımcı açısından daha önemli hale getiriyor. Ayrıca enflasyon muhasebesi kapsamında net parasal pozisyonun kâra katkısı bu dönemde belirgin şekilde yükselmiş durumda.
Satış Hikayesi
RYGYO’nun 2026’nın ilk altı ayındaki satışları 2,0 milyar TL oldu. Geçen yılın aynı döneminde satışlar 2,1 milyar TL seviyesindeydi; dolayısıyla nominal satışlar %3,7 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, kira ve gayrimenkul kaynaklı gelirlerini enflasyonun üzerinde artırmayı başaramamış; mevcut veriler satış tarafında reel büyüme olmadığını gösteriyor.
Bu noktada GYO’lar için yalnızca ciro artışına bakmak yeterli değil. Kira sözleşmelerinin yenileme oranları, doluluk seviyeleri, kira artışlarının enflasyon karşısındaki seyri ve yeni devreye alınan lojistik alanların katkısı da önem taşıyor. Ancak paylaşılan veride bu ayrıntılar bulunmadığı için satışlardaki düşüşün doluluk, kira fiyatı, portföy satışı veya muhasebe sınıflaması kaynaklı olup olmadığını ayırmak mümkün değil.
Çeyreklik trend verisi bulunmadığından, ikinci çeyreğin ilk çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek de mümkün değil. Bu nedenle 2026/6AB sonucunu dönemsel birikimli performans olarak okumak ve sonraki ara dönem raporunda satışların yeniden hızlanıp hızlanmadığını takip etmek gerekiyor.
Buna karşın brüt kâr, satışlardaki zayıflığa rağmen %5,3 artarak 1,8 milyar TL’ye yükseldi. Bu sonuç, şirketin gelirlerinin daha yüksek bir kısmını brüt kâra dönüştürdüğünü gösteriyor. Fakat GYO’larda brüt kâr kaleminin içeriği, kira gelirleri ile gayrimenkul satışları veya değerleme kaynaklı unsurların etkisine göre değişebilir. Bu nedenle brüt kâr artışını doğrudan operasyonel verimlilik artışı olarak yorumlamadan önce gelir kompozisyonunu incelemek gerekir.
Kârlılık
RYGYO’nun brüt kâr marjı, bu dönem yaklaşık %90 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %81 idi. Yani şirket, satışlar gerilerken brüt kâr marjını yaklaşık 9 puan yükseltmiş durumda. Bu, maliyetlerin satışlardan daha hızlı düşmesi veya daha yüksek marjlı gelirlerin toplam içindeki payının artması sayesinde kârlılığın korunduğunu düşündürüyor.
FAVÖK de 1,8 milyar TL olarak gerçekleşti ve satışlara oranlandığında yaklaşık %90 FAVÖK marjına işaret ediyor. Bununla birlikte geçen yılın FAVÖK verisi paylaşılmadığı için marjın yıllık bazda ne kadar değiştiğini hesaplamak mümkün değil. Ayrıca brüt kâr ile FAVÖK’ün neredeyse aynı seviyede olması, raporlanan gelir tablosunda faaliyet giderlerinin sınırlı göründüğünü veya ilgili kalemlerin GYO muhasebesi nedeniyle farklı şekilde sınıflandığını düşündürüyor. Bu nedenle yüksek marj rakamlarını olumlu okumakla birlikte, sürdürülebilirliği için faaliyet giderleri ve gelir kalemlerinin dipnotlardan kontrol edilmesi gerekir.
Net dönem kârı ise 2,0 milyar TL oldu. Geçen yıl aynı dönemdeki 12,4 milyar TL net kâra kıyasla düşüş %83,9 seviyesinde. Bu dramatik gerilemeye rağmen şirketin net kâr marjı yaklaşık %100 görünüyor; ancak bu oran operasyonel faaliyetlerin tek başına yarattığı kârlılığı göstermiyor. Geçen yılki çok yüksek kâr bazında gayrimenkul değerleme, portföy işlemleri veya diğer tek seferlik kalemlerin etkisi bulunmuş olabilir. Mevcut veri bu kalemleri ayrıştırmadığı için bu yılki 2,0 milyar TL kârı geçen yılki 12,4 milyar TL ile doğrudan operasyonel performans kıyaslaması olarak okumak sağlıklı değil.
Bilanço Sağlığı
RYGYO’nun toplam varlıkları, yıl sonuna göre %6,3 artarak 127,9 milyar TL’ye yükseldi. Büyümenin ana gövdesini oluşturan duran varlıklar 116,2 milyar TL seviyesine geldi ve yalnızca %1,1 arttı. Bu sınırlı artış, şirketin gayrimenkul portföyünde yıl sonuna kıyasla yüksek oranlı bir değişim olmadığını gösteriyor.
Buna karşılık dönen varlıklar 5,5 milyar TL’den 11,7 milyar TL’ye çıkarak %114,6 arttı. Mutlak artış yaklaşık 6,2 milyar TL. Bu dikkat çekici değişimin nakit, ticari alacaklar veya diğer kısa vadeli varlıklar kaynaklı olup olmadığı paylaşılmadığı için likidite kalitesini kesin biçimde değerlendirmek mümkün değil. Dönen varlık artışı nakit ağırlıklıysa kısa vadeli dayanıklılığı destekler; alacak veya diğer kalemler ağırlıklıysa tahsilat kalitesi ayrıca incelenmelidir.
Net borç ise 6,7 milyar TL’den 10,8 milyar TL’ye yükseldi. %60,7’lik bu artış, varlık büyümesinin önemli bir bölümünün borçla finanse edildiğini gösteriyor. Mevcut FAVÖK üzerinden net borç/FAVÖK oranı yaklaşık 6,0x seviyesinde. Bu oran, özellikle faiz oranlarının yüksek olduğu Türkiye ortamında düşük bir kaldıraç seviyesi değil. Şirketin kira gelirleri istikrarlı olsa bile borç maliyeti, vade yapısı ve yabancı para pozisyonu kritik önem taşıyor.
Özkaynaklar 101,3 milyar TL’den 103,3 milyar TL’ye çıkarak yalnızca %2,0 büyüdü. Böylece toplam varlıkların yaklaşık %81’i özkaynaklarla finanse ediliyor; bu, bilanço tamponunun güçlü olduğunu gösteren olumlu bir unsur. Ancak net borç/özkaynak oranı yaklaşık %10,5 seviyesine yükselmiş durumda. Dolayısıyla özkaynak tabanı geniş olsa da borç artış hızının özkaynak büyümesinin oldukça üzerinde olması izlenmesi gereken temel bilanço riski.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu dönemde 586,1 milyon TL oldu. Geçen yıl aynı dönemdeki 324,7 milyon TL’ye göre artış %80,5, yani yaklaşık 261,4 milyon TL. Enflasyon muhasebesi uygulamasında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Raporlanan tutarın gelir tablosunda kazanç olarak yer alması halinde net kâra anlamlı katkı sağlamış bulunuyor.
Ancak bu kalem, şirketin kasasına giren nakit veya doğrudan operasyonel gelir anlamına gelmiyor. TAS 29 etkisi, bilançodaki parasal pozisyonun yapısına ve dönem içindeki hareketlere bağlı muhasebesel bir sonuç. Bu nedenle 586,1 milyon TL’lik katkı, kârın kalitesini değerlendirirken faaliyet kârından ayrı ele alınmalı. Net parasal pozisyonun yükselmesi, enflasyon muhasebesinin RYGYO’nun dönem kârı üzerindeki etkisinin geçen yıla göre büyüdüğünü gösteriyor; fakat bu etkinin gelecek dönemlerde aynı seviyede tekrarlanacağı varsayılamaz.
Yatırımcı için Ne Anlama Geliyor?
RYGYO’da yatırımcı açısından tablo iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, brüt kâr marjının yaklaşık %81’den %90’a yükselmesi ve özkaynakların 103,3 milyar TL gibi yüksek bir seviyede bulunması, şirketin varlık tabanının güçlü olduğunu gösteriyor.
- Risk tarafında, satışların enflasyonun altında kalması reel büyüme sorununa işaret ediyor. Şirketin kira gelirlerini enflasyona karşı ne ölçüde koruyabildiği yakından takip edilmeli.
- Net borcun %60,7 artması ve net borç/FAVÖK oranının yaklaşık 6,0x seviyesine gelmesi, faiz ve refinansman riskini öne çıkarıyor.
- Net kârın 12,4 milyar TL’den 2,0 milyar TL’ye gerilemesi, geçen yılki kârın tekrarlanabilirliğinin düşük olduğunu gösteriyor. Bu nedenle değerleme yapılırken yalnızca net kâr değil, kira gelirleri, nakit akışı ve borç servis kapasitesi esas alınmalı.
- Dönen varlıkların iki katından fazla artması olumlu görünüyor; ancak bunun nakit mi, alacak mı olduğuna dair ayrıntı olmadan likidite kalitesi konusunda kesin sonuç çıkarılamaz.
Özetle veri, güçlü özkaynak tabanına sahip fakat satış büyümesi zayıflayan ve borçluluğu hızla yükselen bir GYO profili ortaya koyuyor. Bir sonraki dönemde özellikle net borç artışının durup durmayacağı, kira gelirlerinin reel olarak toparlanıp toparlanmayacağı ve yüksek marjların faaliyet nakit akışıyla desteklenip desteklenmediği belirleyici olacak. Yatırım tavsiyesi değildir.