
Açılış
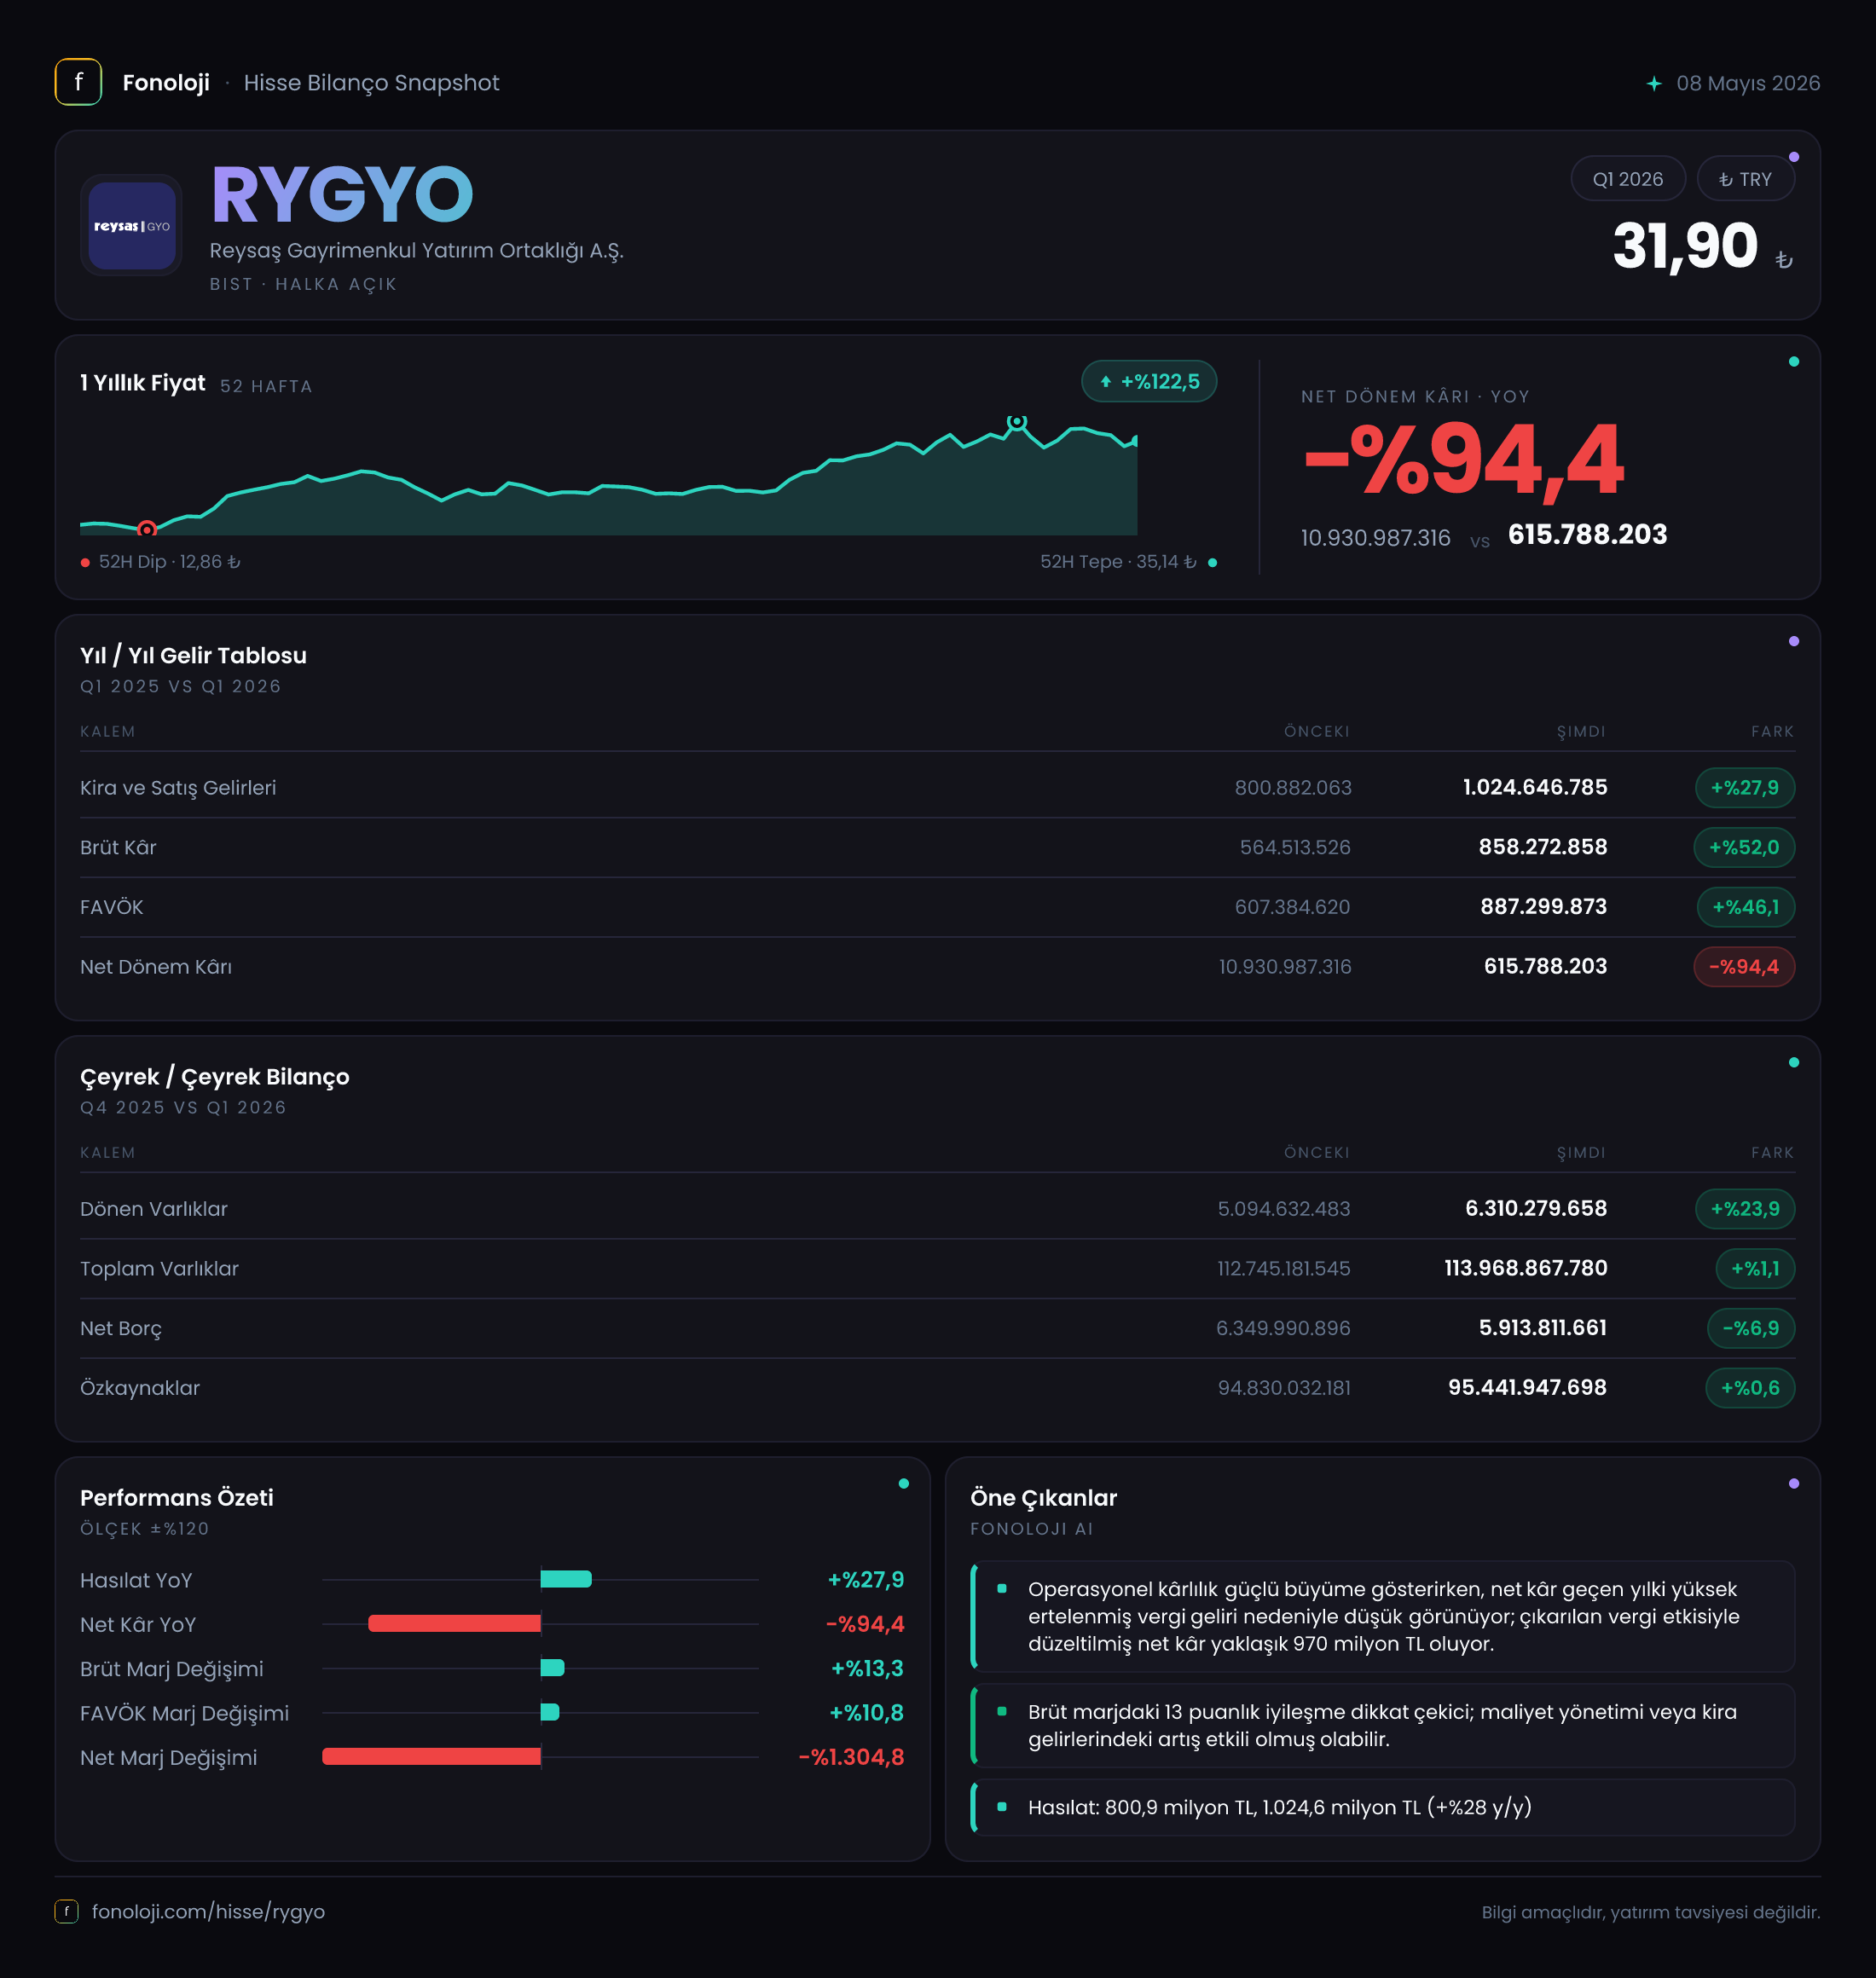
Reysaş Gayrimenkul Yatırım Ortaklığı, ağırlıklı olarak gayrimenkul ve lojistik depo varlıkları üzerinden gelir üreten, bilançosunda yüksek tutarda duran varlık taşıyan bir GYO. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %33,9 artarak 997,9 milyon TL’ye yükselirken, brüt kâr büyümesi satışların belirgin şekilde üzerine çıktı. Buna karşılık net kâr, geçen yılın aynı dönemindeki olağanüstü yüksek baz nedeniyle %94,3 gerileyerek 618,3 milyon TL’ye indi. Çeyreğin ana mesajı; faaliyet tarafında güçlü marjlar, bilançoda azalan net borç ve enflasyon muhasebesinin sonuçlar üzerindeki belirleyici etkisi olarak öne çıkıyor.
Satış Hikayesi
RYGYO’nun satışları 745,2 milyon TL’den 997,9 milyon TL’ye çıkarak yıllık bazda %33,9 büyüdü. Bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominal olarak enflasyonun bir miktar üzerinde bulunuyor. Dolayısıyla satışlarda sınırlı da olsa reel büyüme işareti var; ancak bu fark, şirketin operasyonel hacminin çok güçlü biçimde arttığını söylemek için tek başına yeterli değil. Satış büyümesinin ne kadarının kira yenilemeleri, fiyat güncellemeleri veya yeni kapasite katkısından geldiğini mevcut veriden ayrıştırmak mümkün değil.
Çeyreklik karşılaştırma için elde bulunan veri yalnızca 2025/3 dönemine ait. Bu nedenle 2026’nın ilk çeyreğinde satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığı konusunda kesin bir değerlendirme yapmak mümkün değil. Özellikle GYO’larda kira tahsilatlarının, gayrimenkul satışlarının ve dönemsel sözleşme yenilemelerinin gelir akışını farklılaştırabilmesi nedeniyle çeyreklik trend için daha fazla veri beklemek gerekiyor.
Bununla birlikte satışların altında yatan kârlılık kalitesi dikkat çekici. Brüt kârın satışlardan daha hızlı büyümesi, gelirlerin yalnızca enflasyonla şişmediğini; mevcut dönemde maliyet yapısının veya gelir kompozisyonunun şirket lehine geliştiğini gösteriyor. Bu olumlu görünümün kalıcı olup olmadığı ise önümüzdeki çeyreklerde marjların korunmasına bağlı olacak.
Kârlılık
Şirketin brüt kârı geçen yılın aynı dönemindeki 543,9 milyon TL’den 865,5 milyon TL’ye yükseldi. Böylece brüt kâr artışı %59,1 oldu ve satış büyümesini yaklaşık 25 puan aştı. Brüt kâr marjı da %73,0’dan %86,7’ye çıktı. Başka bir ifadeyle RYGYO, 2026/3 döneminde her 100 TL’lik satışın yaklaşık 86,7 TL’sini brüt kâr olarak tuttu. Bu, geçen yılın aynı dönemine göre belirgin bir marj iyileşmesine işaret ediyor.
FAVÖK 900,9 milyon TL olarak gerçekleşti ve FAVÖK marjı yaklaşık %90,3 seviyesine ulaştı. Brüt kâr marjı ile FAVÖK marjı arasındaki sınırlı fark, dönem içinde faaliyet giderlerinin kârlılığı fazla aşındırmadığını gösteriyor. Bununla birlikte geçen yılın aynı dönemine ilişkin FAVÖK verisi bulunmadığı için, operasyonel verimlilikteki yıllık değişimi doğrudan ölçmek mümkün değil. Ayrıca FAVÖK’ün brüt kârdan yüksek gerçekleşmesi, gelir tablosundaki diğer faaliyet gelirleri veya muhasebesel sınıflandırmaların etkili olabileceğini düşündürüyor; bu kalemlerin ayrıntısı olmadan sonuca fazla anlam yüklememek gerekir.
Net kâr ise 10,9 milyar TL’den 618,3 milyon TL’ye geriledi. İlk bakışta bu sert düşüş zayıf görünüyor; ancak geçen yılın net kârı satışlara göre olağanüstü yüksek bir seviyedeydi. 2025/3 döneminde net kâr marjı yaklaşık %1.462 iken, 2026/3 döneminde %62,0 oldu. Bu fark, geçen yılki rakamın operasyonel faaliyetlerden çok yüksek tutarlı değerleme, enflasyon muhasebesi veya diğer tek seferlik etkilerle şekillenmiş olabileceğini gösteriyor. Mevcut veriler, bu kalemlerin ayrıntısını vermediği için net kâr düşüşünü doğrudan operasyonel bozulma olarak okumak doğru olmaz.
Bilanço Sağlığı
RYGYO’nun toplam varlıkları yıl sonuna göre %1,1 artarak 113,7 milyar TL’ye ulaştı. Bu varlıkların 107,4 milyar TL’si duran varlıklardan oluşuyor. Başka bir ifadeyle toplam varlıkların yaklaşık %94,5’i uzun vadeli gayrimenkul ve benzeri varlıklarda tutuluyor. Bu yapı, şirketin gelir üretme kapasitesini desteklerken likidite esnekliğini sınırlayabilecek, gayrimenkul değerlemelerine duyarlı bir bilanço profili yaratıyor.
Dönen varlıklar 5,1 milyar TL’den 6,3 milyar TL’ye çıkarak %23,9 arttı. Bu yükseliş, kısa vadeli varlık tamponunun güçlendiğine işaret ediyor; ancak kısa vadeli yükümlülükler paylaşılmadığı için cari oran veya yakın vadeli ödeme gücü hakkında kesin hüküm vermek mümkün değil.
Bilanço tarafındaki en olumlu gelişme net borçta görüldü. Net borç 4,4 milyar TL’den 2,6 milyar TL’ye inerek %41,7 azaldı. Net borç/FAVÖK oranı yaklaşık 2,9x seviyesinde bulunuyor. Bu oran, özellikle güçlü faaliyet kârlılığı devam ettiği sürece yönetilebilir bir borçluluk düzeyine işaret ediyor. Net borcun özkaynaklara oranı da yaklaşık %2,7 ile düşük. Özkaynaklar 95,5 milyar TL’ye yükselirken özkaynakların toplam varlıklara oranı yaklaşık %84 seviyesinde; bu da bilançonun borçtan çok özkaynakla finanse edildiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, RYGYO’nun 2026/3 finansallarında önemli bir rol oynuyor. Net parasal pozisyon 9,5 milyon TL’den 296,7 milyon TL’ye yükselerek %3.035,4 arttı. Tutar, şirketin bu çeyrekteki 618,3 milyon TL’lik net kârının yaklaşık %48’ine denk geliyor. Bu nedenle net kârı yalnızca kira ve gayrimenkul faaliyetlerinin sonucu olarak değerlendirmek eksik kalır.
TAS 29, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin satın alma gücündeki değişimini finansallara yansıtır. Net parasal pozisyon kalemindeki sert artış, şirketin bilanço yapısının enflasyon muhasebesinden önemli ölçüde etkilendiğini gösteriyor. Ancak bu kalem nakit yaratımıyla aynı şey değildir; muhasebesel bir düzeltme niteliğindedir ve gelecekte enflasyon, borçluluk, nakit seviyesi ve parasal kalemlerin bileşimine bağlı olarak değişebilir. Bu yüzden yatırımcı, 296,7 milyon TL’lik etkiyi tekrarlanabilir operasyonel kâr gibi görmemeli.
Yatırımcı için Ne Anlama Geliyor?
RYGYO’nun 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar %33,9 büyüdü ve bu büyüme mevcut yüksek enflasyonun hafif üzerinde kaldı.
- Brüt kâr marjı %73,0’dan %86,7’ye, FAVÖK marjı ise yaklaşık %90,3’e yükseldi.
- Net borç %41,7 azalarak 2,6 milyar TL’ye indi; bu, bilançonun en güçlü tarafı.
- Net kâr düşüşü sert olsa da karşılaştırma, geçen yılki 10,9 milyar TL’lik olağanüstü yüksek baz nedeniyle sağlıklı okunmalı.
- Net parasal pozisyonun 296,7 milyon TL’ye ulaşması, kârın enflasyon muhasebesine duyarlılığını artırıyor.
- Varlıkların %94,5’inin duran varlıklarda olması, şirketi gayrimenkul değerleri, faizler, kira talebi ve likidite koşullarına duyarlı bırakıyor.
Önümüzdeki dönemlerde izlenmesi gereken temel konu, yüksek marjların korunup korunamayacağı ve satış büyümesinin enflasyonun üzerinde daha belirgin bir reel ivme kazanıp kazanamayacağıdır. Ayrıca net borçtaki düşüş olumlu olsa da bunun faaliyetlerden yaratılan nakitle mi, varlık satışlarıyla mı veya başka bilanço hareketleriyle mi sağlandığı nakit akış tablosu üzerinden incelenmelidir. Genel görünüm, güçlü özkaynak ve düşük net borç nedeniyle bilanço açısından olumlu; ancak net kârın TAS 29 ve yüksek baz etkisine duyarlılığı nedeniyle sonuçların sürdürülebilirliği konusunda seçici olmak gerekiyor.
Yatırım tavsiyesi değildir.