
Açılış
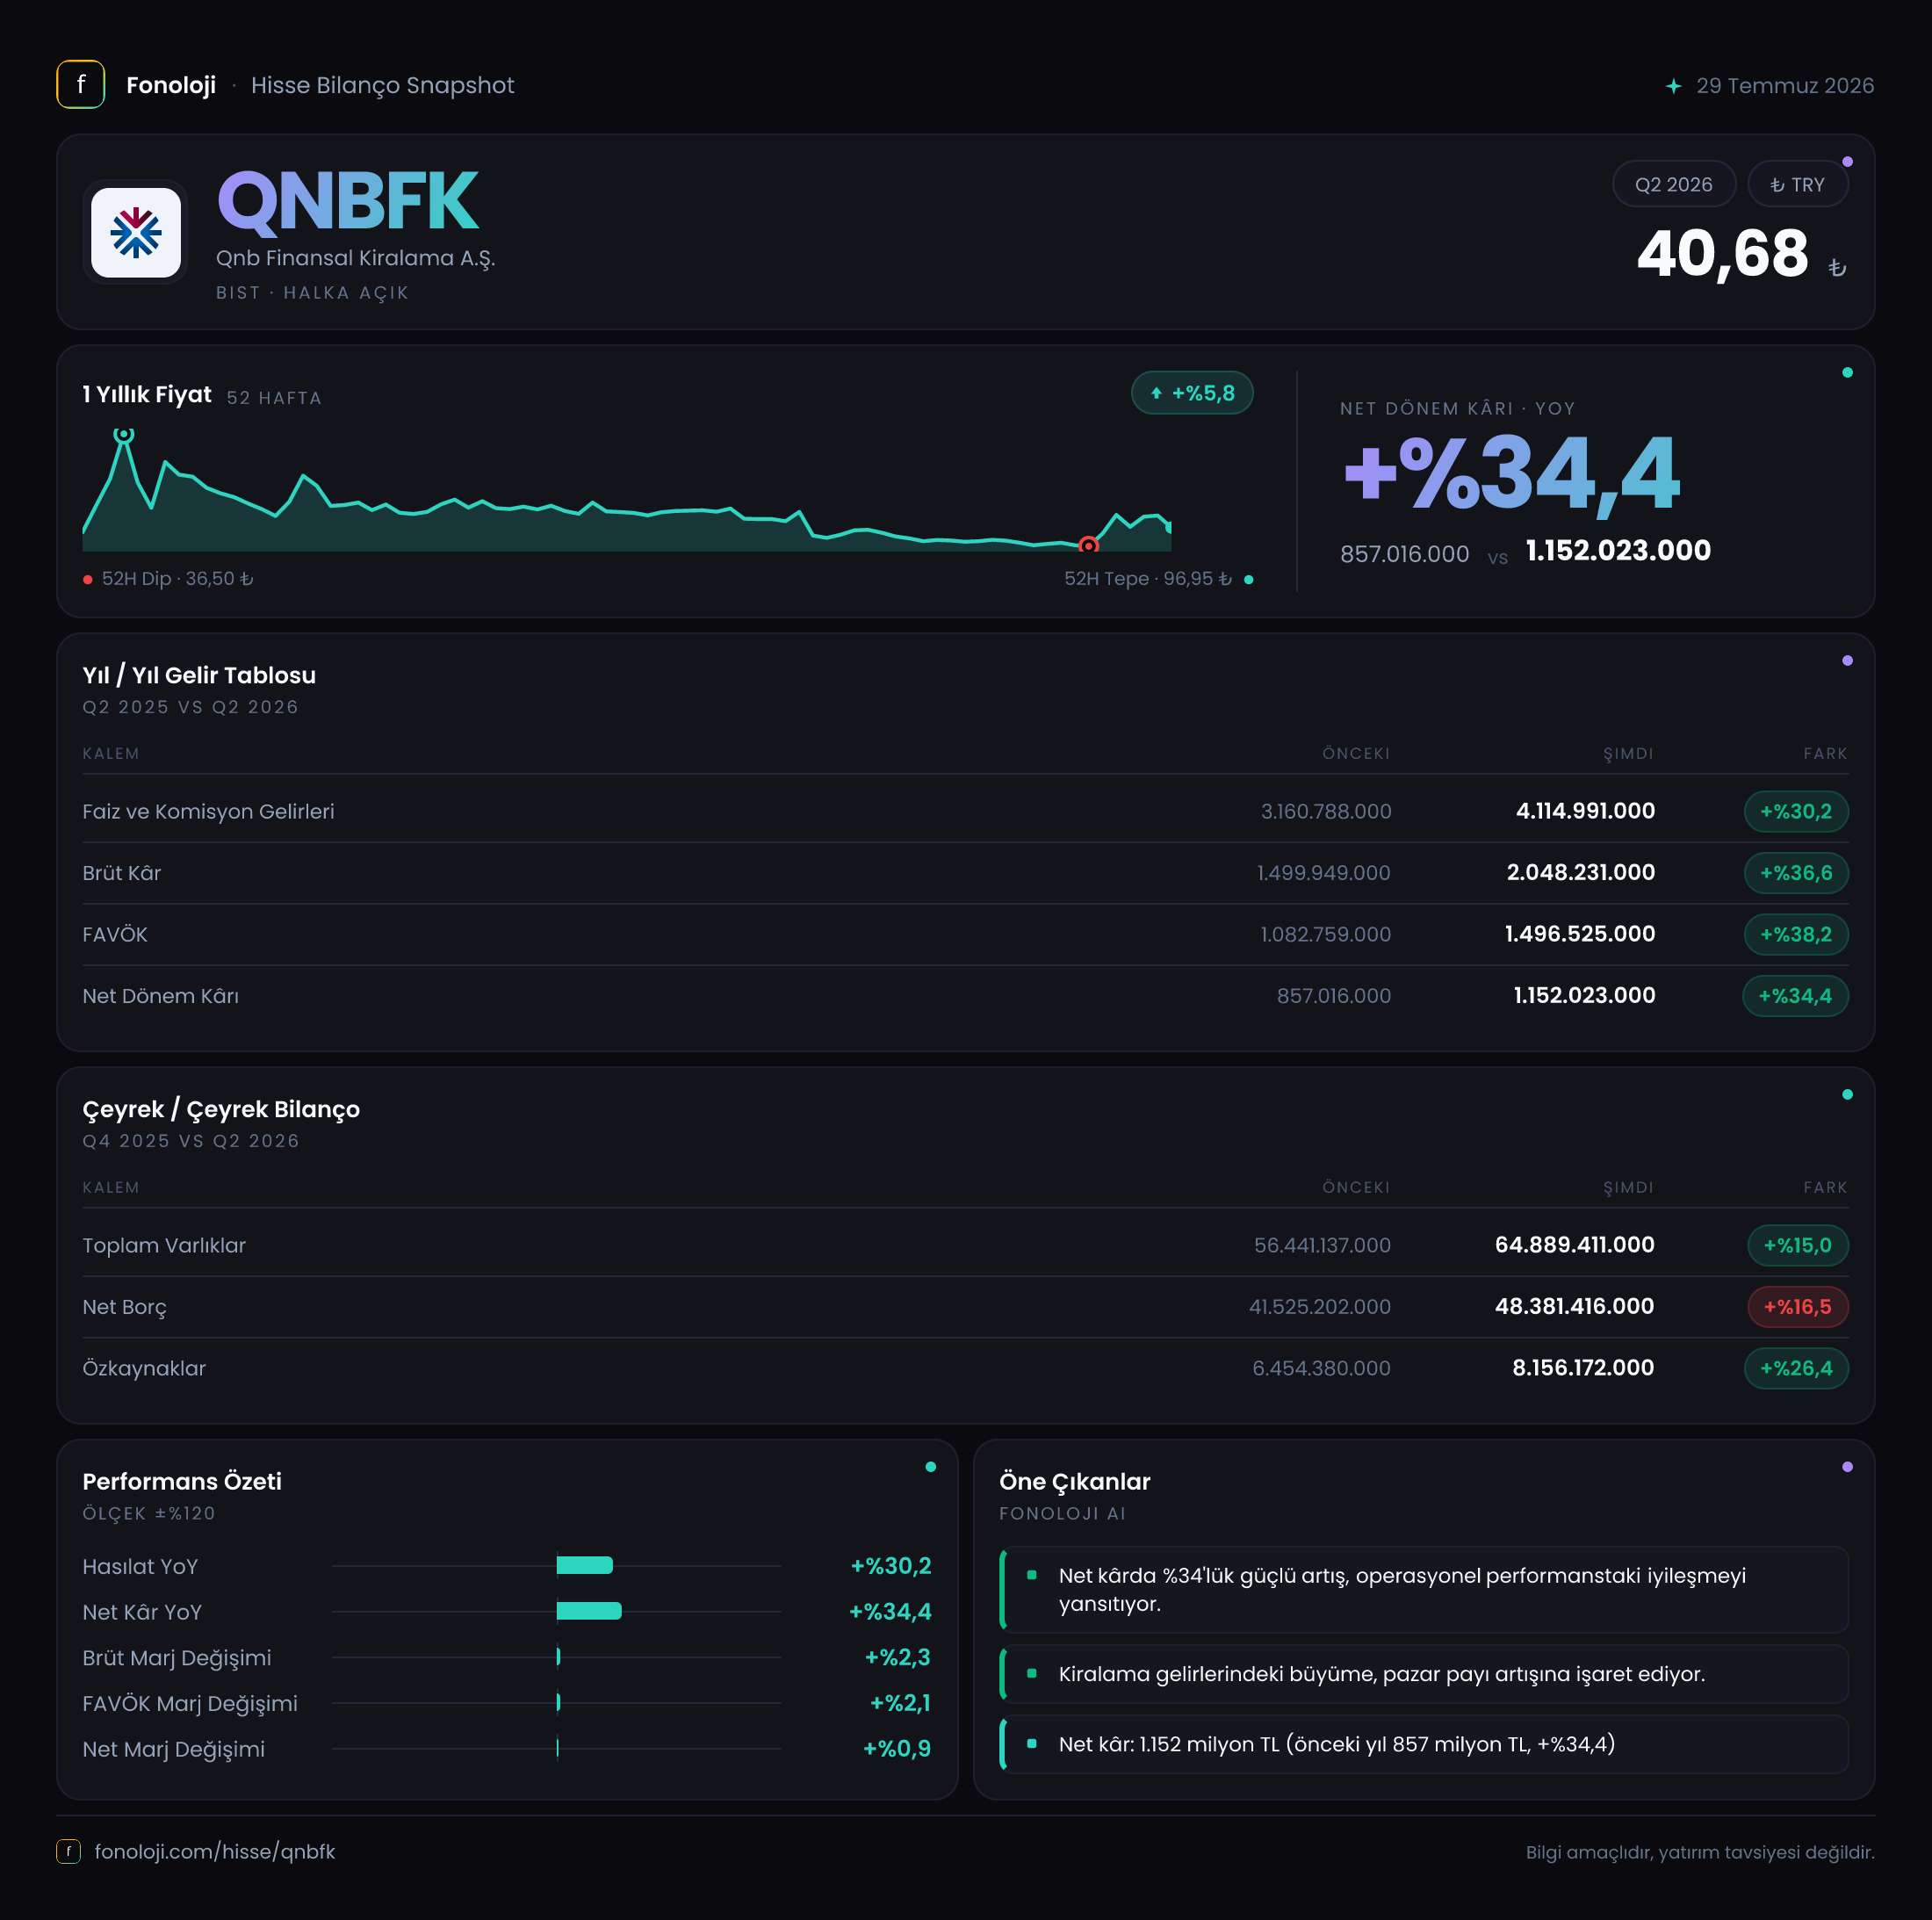
QNB Finansal Kiralama, şirketlerin makine, ekipman ve yatırım ihtiyaçlarını finanse eden bir finansal kiralama kuruluşu olarak faaliyet gösteriyor. 2026/6AB sonuçları, şirketin nominal olarak büyümeye devam ettiğini; ancak bilanço büyümesinin kârlılık artışından daha hızlı gerçekleştiğini gösteriyor. Satışlar yıllık bazda %30,2 artarken net dönem kârı %34,4 yükseldi; özkaynaklardaki artış ise %26,4 ile dikkat çekti. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satış büyümesinin reel olarak ne ölçüde değer ürettiği ve artan net borcun nasıl yönetileceği temel yatırımcı soruları olarak öne çıkıyor.
Buradaki gelir tablosu karşılaştırması geçen yılın aynı dönemine, bilanço karşılaştırması ise önceki yıl sonuna göre yapılmış durumda. Çeyreklik trend verisi sunulmadığı için son üç aylık performansın ivmesi hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Şirketin satışları 4,1 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 3,2 milyar TL’den %30,2 yükseldi. İlk bakışta bu artış güçlü görünüyor; ancak finansal sonuçları Türkiye’deki enflasyon gerçeğinden bağımsız okumamak gerekiyor. Enflasyonun %30’un üzerinde olduğu bir dönemde, satışlardaki %30,2 artış nominal büyümenin büyük ölçüde fiyat ve finansman koşullarındaki değişimlerle açıklanabileceğine işaret ediyor. Başka bir ifadeyle, şirketin faaliyet hacmi reel olarak aynı hızda büyümemiş olabilir.
Finansal kiralama şirketlerinde gelirler, yalnızca yeni sözleşme hacmine değil; kiralama portföyünün büyüklüğüne, sözleşmelerin vadesine, faiz ve fiyatlama koşullarına ve tahsilat performansına da bağlıdır. Bu nedenle satışlardaki yükselişi değerlendirirken portföy büyümesinin kalitesi de önem taşıyor. Mevcut veri, satışların arttığını gösteriyor; ancak yeni iş hacmi, aktif kiralama portföyü, tahsilat oranları veya takipteki alacaklar hakkında bilgi vermediği için büyümenin risk profilini ayrıştırmak mümkün değil.
Brüt kârın satışlardan daha hızlı, %36,6 artarak 2,0 milyar TL’ye yükselmesi ise olumlu bir sinyal. Geçen yıl aynı dönemde 1,5 milyar TL olan brüt kâr, şirketin ana faaliyet gelirlerini maliyetlerden daha hızlı büyüttüğünü gösteriyor. Ancak çeyreklik veri bulunmadığından bu iyileşmenin dönem içinde istikrarlı mı, yoksa tek seferlik bir etkiden mi kaynaklandığını takip etmek gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %46,6 seviyesinden %48,8’e yükseldi. Yaklaşık 2,2 puanlık bu artış, satışların yalnızca nominal olarak büyümediğini; gelirlerin maliyetlere kıyasla daha verimli üretildiğini gösteriyor. Enflasyonun yüksek olduğu ortamda marjın korunması dahi önemliyken, marjın yükselmesi şirket lehine bir gelişme.
Net dönem kârı ise 1,2 milyar TL ile geçen yılki 857,0 milyon TL’nin %34,4 üzerine çıktı. Net kâr marjı da yaklaşık %26,8’den %29,3’e yükseldi. Böylece net kâr büyümesi satış büyümesini aşarken, brüt kâr artışı da net kâr artışından daha güçlü gerçekleşti. Bu tablo, ana faaliyet seviyesinde marj iyileşmesi olduğunu ve bunun net kâra da yansıdığını gösteriyor.
Bununla birlikte, FAVÖK verisi paylaşılmadığı için faaliyet kârlılığının bu ölçekte ne kadar güçlü olduğunu FAVÖK marjı üzerinden analiz etmek mümkün değil. Ayrıca finansal kiralama şirketlerinde FAVÖK, sanayi şirketlerindeki kadar merkezi bir gösterge olmayabilir; faiz gelirleri, finansman maliyetleri, değer düşüklüğü karşılıkları ve parasal kazanç-kayıplar kârlılığı belirleyen başlıca kalemlerdir. Bu nedenle net kâr artışının sürdürülebilirliğini anlamak için gelecek raporlarda finansman giderleri, karşılık giderleri ve tahsilat kalitesinin ayrıca incelenmesi gerekir.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonuna göre %15,0 artarak 64,9 milyar TL’ye çıktı. Buna karşılık net borç %16,5 yükselerek 48,4 milyar TL’ye ulaştı. Borcun varlıklardan daha hızlı büyümesi, şirketin bilanço genişlemesinde dış finansmana olan ihtiyacın arttığını gösteriyor.
Net borcun toplam varlıklara oranı yaklaşık %74,6 seviyesinde. Önceki yıl sonunda bu oran yaklaşık %73,6 idi. Yani borçluluk ağırlığı sınırlı da olsa yükselmiş durumda. Finansal kiralama iş modelinin borçla finanse edilen varlıklar üzerine kurulması nedeniyle yüksek kaldıraç tek başına olağandışı değil; ancak faiz maliyetleri ve varlık kalitesi bu yapının kritik belirleyicileri olmaya devam ediyor.
Özkaynaklar ise 8,2 milyar TL’ye çıkarak önceki yıl sonundaki 6,5 milyar TL’ye göre %26,4 arttı. Özkaynakların hem toplam varlıklardan hem de net borçtan daha hızlı büyümesi bilanço açısından olumlu. Özkaynakların toplam varlıklara oranı yaklaşık %12,6 seviyesine yükselirken, önceki dönemde bu oran yaklaşık %11,5 idi. Bu gelişme, şirketin sermaye tamponunun güçlendiğini gösteriyor.
Net borç/özkaynak oranı ise yaklaşık 5,9 kat düzeyinde; önceki dönemde bu oran yaklaşık 6,4 kat idi. Dolayısıyla borç mutlak olarak artmasına rağmen özkaynak büyümesi sayesinde kaldıraç oranında iyileşme var. Yine de yaklaşık 5,9 katlık oran, şirketin faiz ve likidite koşullarına duyarlı bir bilanço taşıdığını ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi paylaşılmadığı için TAS 29’un net kâr üzerindeki etkisini ölçmek mümkün değil. Türkiye’de enflasyon muhasebesi, parasal yükümlülükleri parasal varlıklarından yüksek olan şirketlerde net parasal kazanç; bunun tersinde ise net parasal kayıp yaratabiliyor.
QNB Finansal Kiralama’nın yüksek net borç taşıyan bilançosu, teorik olarak enflasyon muhasebesi altında net parasal kazanç yaratabilecek bir yapı ihtimalini gündeme getiriyor. Ancak bu sonucu doğrudan kabul etmek doğru olmaz. Net parasal pozisyonun yönü; borcun vadesine, parasal varlıkların büyüklüğüne, sözleşmelerin yapısına ve dönem içindeki enflasyon düzeltme hesaplarına bağlı. Bu nedenle 1,2 milyar TL’lik net kârın ne kadarının operasyonel performanstan, ne kadarının TAS 29 etkisinden kaynaklandığı mevcut verilerle ayrıştırılamıyor.
Yatırımcı için Ne Anlama Geliyor?
QNBFK’nın 2026/6AB sonuçları, satış ve kâr tarafında olumlu; bilanço tarafında ise kontrollü izleme gerektiren bir tablo sunuyor. Brüt kâr marjının yaklaşık %46,6’dan %48,8’e, net kâr marjının ise yaklaşık %26,8’den %29,3’e yükselmesi şirketin kârlılık kalitesinde iyileşmeye işaret ediyor. Özkaynakların %26,4 büyümesi ve net borç/özkaynak oranının yaklaşık 6,4 kattan 5,9 kata gerilemesi de destekleyici unsurlar.
Buna karşılık satış büyümesinin enflasyonun yalnızca biraz üzerinde kalması, reel büyümenin sınırlı olabileceğini gösteriyor. Net borcun %16,5 artması ve toplam varlıklardan daha hızlı büyümesi de finansman maliyetleri ile likidite riskinin yakından izlenmesini gerektiriyor. Önümüzdeki raporlarda yatırımcıların özellikle şu başlıklara bakması önemli:
- Kiralama portföyünün reel büyümesi ve yeni sözleşme hacmi,
- Takipteki alacaklar ve karşılık giderleri,
- Finansman maliyetlerinin net kâra etkisi,
- TAS 29 kaynaklı net parasal kazanç veya kayıp,
- Net borç/özkaynak oranının 5,9 kat seviyesinden aşağı gelip gelmediği,
- Çeyreklik kâr ivmesinin korunup korunmadığı.
Bu veriler ışığında şirketin kârlılığı ve sermaye yapısı güçlenmiş görünüyor; ancak büyümenin enflasyondan arındırılmış niteliği ve yüksek borçluluğun maliyeti henüz net değil. Çeyreklik trend ile TAS 29 ayrıntıları açıklanmadan, mevcut sonucu güçlü fakat temkinli okunması gereken bir ara dönem performansı olarak değerlendirmek daha sağlıklı olur.
Yatırım tavsiyesi değildir.