
Açılış
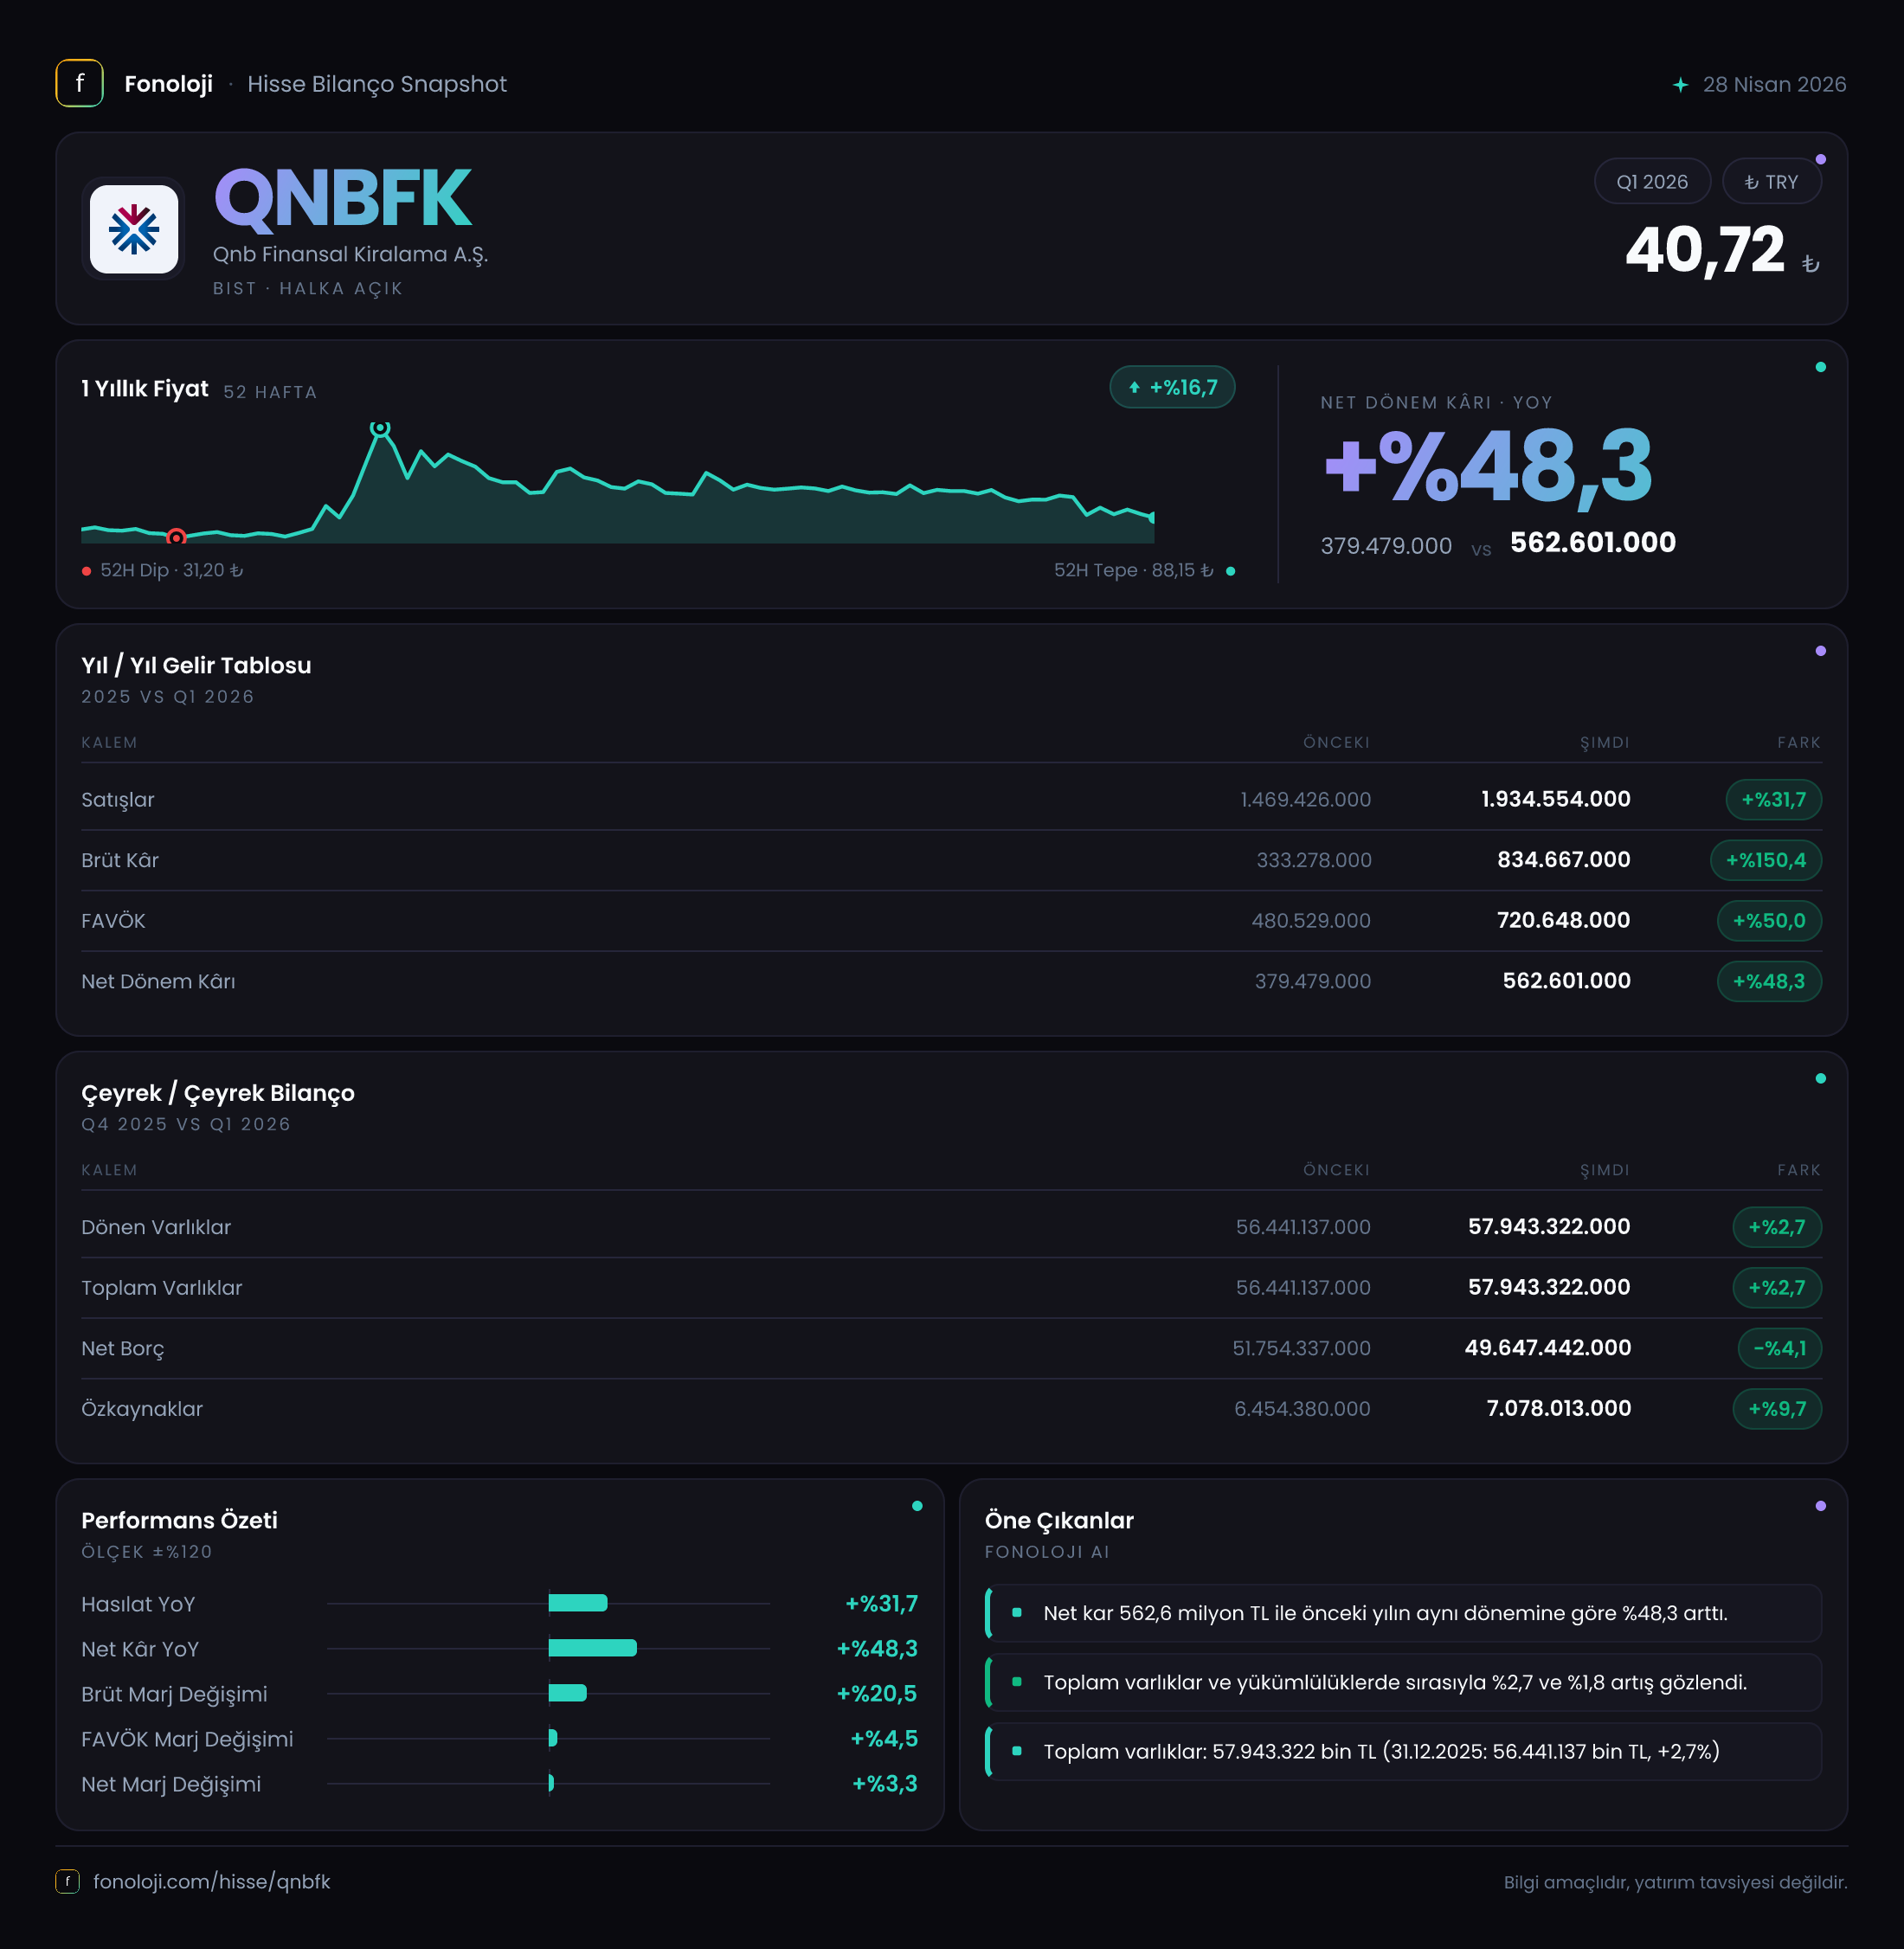
QNB Finansal Kiralama, şirketlerin yatırım ihtiyaçlarını finanse eden ve bunu ağırlıklı olarak finansal kiralama modeliyle gerçekleştiren bir finansal kuruluş. 2026’nın ilk çeyreğinde şirketin satışları 1,9 milyar TL’ye, net dönem kârı ise 562,6 milyon TL’ye ulaştı. Ana mesaj, kârlılığın satışlardan daha hızlı büyümesi: satışlar yıllık bazda %31,7 artarken net kâr artışı %48,3 oldu. Bununla birlikte bilanço tarafında net borcun varlıklardan daha hızlı büyümesi, büyümenin daha yüksek finansman kullanımıyla desteklendiğini gösteriyor.
Bu rapor bir ara dönem raporu olduğu için dönemsel görünümde dikkatli olmak gerekiyor. Elde bulunan çeyreklik karşılaştırma yalnızca 2025/3 ile 2026/3 arasındaki yıllık değişimi gösteriyor; önceki çeyreğe göre, yani 2025/12’ye kıyasla gelir ve kâr performansı hakkında veri bulunmuyor.
Satış Hikayesi
QNB Finansal Kiralama’nın satışları geçen yılın aynı çeyreğindeki 1,5 milyar TL’den 1,9 milyar TL’ye yükseldi. Bu, nominal olarak yaklaşık 475 milyon TL artış ve yıllık %31,7 büyüme anlamına geliyor. İlk bakışta güçlü görünen bu artışın reel niteliğini değerlendirirken Türkiye’deki enflasyon ortamını hesaba katmak gerekiyor.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde %31,7 satış büyümesi, şirketin en azından nominal olarak enflasyonun üzerinde kalabildiğine işaret ediyor; ancak reel büyüme marjı oldukça sınırlı görünüyor. Başka bir ifadeyle, satışlardaki artışın önemli bölümü fiyatlama ve parasal büyümeden kaynaklanıyor olabilir. Finansal kiralama şirketlerinde gelir performansı; yeni kiralama hacmi, kira tahsilatları, finansman koşulları ve portföyün yeniden fiyatlanma kabiliyetiyle birlikte değerlendirilmelidir. Sunulan veriler bu kalemlerin ayrıntısını içermediği için büyümenin ne kadarının yeni iş hacminden, ne kadarının fiyatlama veya portföy etkisinden geldiğini kesin olarak ayırmak mümkün değil.
Brüt kârın satışlardan daha hızlı büyümesi ise satış kalitesinin iyileştiğine dair olumlu bir sinyal veriyor. Brüt kâr, 687,9 milyon TL’den 1,0 milyar TL’ye yükselerek %45,7 arttı. Bu sonuç, gelir artışının yalnızca bilanço büyümesiyle değil, daha yüksek kârlılık katkısıyla desteklendiğini gösteriyor. Ancak çeyreklik bazda önceki döneme göre satış değişimi paylaşılmadığı için ivmenin hızlanıp hızlanmadığını söylemek mümkün değil; bu karşılaştırmayı izlemek için sonraki raporları beklemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %45,9 seviyesinden %52,6’ya yükseldi. Yani satışların her 100 TL’si geçen yıl yaklaşık 45,9 TL brüt kâr yaratırken bu çeyrekte 52,6 TL brüt kâr üretmiş. Yaklaşık 6,7 puanlık marj artışı, gelir büyümesinden daha dikkat çekici bir gelişme.
Bu iyileşme; finansman maliyetlerinin gelirlerle daha iyi eşleşmesi, portföy fiyatlamasının güçlenmesi veya daha kârlı işlemlerin ağırlık kazanması gibi faktörlerden kaynaklanabilir. Ancak finansal kiralama şirketlerinde brüt kâr tanımının sanayi şirketlerindeki kadar doğrudan yorumlanmaması gerekir. Finansman gelirleri, faiz giderleri ve değer düşüklüğü gibi unsurların hangi satırlarda muhasebeleştirildiği marj analizinin anlamını etkileyebilir.
FAVÖK verisi raporda yer almıyor. Bu nedenle şirket için FAVÖK marjı, faaliyet kârlılığı veya net borç/FAVÖK rasyosu hesaplanamaz. Ayrıca finansal kuruluşlarda FAVÖK, sanayi ve hizmet şirketlerindeki kadar merkezi bir performans göstergesi değildir; net faiz marjı, tahsilat kalitesi, takipteki alacaklar ve sermaye yeterliliği gibi göstergeler genellikle daha anlamlıdır. Bu kalemler paylaşılmadığı için kârlılığın sürdürülebilirliği konusunda mevcut veriyle sınırlı bir değerlendirme yapılabilir.
Net dönem kârı 379,5 milyon TL’den 562,6 milyon TL’ye yükselerek %48,3 arttı. Net kâr marjı da yaklaşık %25,3’ten %29,6’ya çıktı. Böylece net kâr, satışlardan yaklaşık 16,6 puan daha hızlı büyüdü. Brüt marjdaki genişleme ile net marjdaki artışın aynı yönde olması, bu çeyrekte kârlılık dönüşümünün olumlu olduğunu gösteriyor. Buna karşın tek bir ara dönem sonucu üzerinden kalıcı bir marj trendi ilan etmek yerine, sonraki çeyreklerde bu seviyelerin korunup korunmadığı izlenmeli.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 56,4 milyar TL’den 57,9 milyar TL’ye çıkarak %2,7 büyüdü. Buna karşılık net borç 41,5 milyar TL’den 44,9 milyar TL’ye yükseldi ve artış %8,2 oldu. Bu iki oran arasındaki fark önemli: şirketin bilançosu büyürken borçlanma varlıklardan daha hızlı artmış.
Net borcun toplam varlıklara oranı yaklaşık %77,5 seviyesinde. Bu oran, finansal kiralama iş modelinin yüksek finansman kullanımını yansıtıyor; yine de borçluluk eğiliminin yakından izlenmesi gerekiyor. Net borcun özkaynaklara oranı ise yaklaşık 6,3 kat. Bu, şirketin her 1 TL özkaynağına karşılık yaklaşık 6,3 TL net borç taşıdığını gösteriyor. Finansal kiralama şirketlerinde kaldıraç faaliyet modelinin doğal parçası olsa da, fonlama maliyetlerindeki yükseliş ve tahsilat kalitesindeki bozulma kârlılığı hızlı biçimde baskılayabilir.
Özkaynaklar 6,5 milyar TL’den 7,1 milyar TL’ye yükselerek %9,7 arttı. Özkaynak büyümesinin net borç artışından daha yüksek olması olumlu bir denge unsuru. Ancak özkaynakların toplam varlıklara oranı yaklaşık %12,3 seviyesinde kalıyor. Bu nedenle şirketin sermaye tamponu, borç büyümesinin niteliği ve portföy riskleriyle birlikte değerlendirilmelidir. Dönen ve duran varlık kırılımı verilmediğinden likidite yapısı hakkında ayrıca hüküm kurulamıyor.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi paylaşılmıyor. Bu nedenle TAS 29 kapsamında enflasyon muhasebesinin net kâr üzerindeki parasal kazanç veya kayıp etkisi hesaplanamaz.
Bu eksiklik özellikle Türkiye’deki finansal kuruluşlar için önemli. Yüksek enflasyon ortamında nakit ve nakit benzeri parasal varlıklar ile parasal borçların bilançodaki ağırlığı, finansal tabloların enflasyon muhasebesi etkisini belirgin biçimde değiştirebilir. QNB Finansal Kiralama’nın yüksek net borç taşıması, net parasal pozisyonun kâr üzerindeki etkisini daha da önemli hale getirebilir; ancak borçların vadesi, faiz yapısı ve parasal varlıkların dağılımı bilinmeden etkinin yönü ve büyüklüğü hakkında veri temelli bir sonuç üretilemez.
Bu nedenle 562,6 milyon TL’lik net kâr artışını değerlendirirken, operasyonel kârlılık ile TAS 29 kaynaklı muhasebe etkilerinin ayrıştırılması gerekiyor. Net parasal pozisyon kalemi ve dipnotlar, şirketin kâr kalitesini anlamak için takip edilmesi gereken başlıca bilgiler arasında.
Yatırımcı için Ne Anlama Geliyor?
QNBFK’nın 2026/3 sonuçları, satış büyümesinden çok marj gelişimiyle öne çıkıyor. Satışlar %31,7 artarken brüt kâr %45,7, net kâr ise %48,3 büyüdü. Brüt ve net marjlardaki iyileşme olumlu; ancak satış büyümesinin yüksek enflasyon ortamında reel olarak sınırlı kalabileceği ve bu performansın tek çeyrek verisiyle kalıcı kabul edilmemesi gerektiği unutulmamalı.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Net borcun varlıklardan hızlı büyümesi, fonlama ve kaldıraç riskini artırıyor.
- Net borç/özkaynak oranının yaklaşık 6,3 kat olması, sermaye yapısının yüksek kaldıraçlı olduğunu gösteriyor.
- Brüt kâr marjının %52,6’ya yükselmesi, fiyatlama ve portföy kârlılığı açısından olumlu bir sinyal.
- FAVÖK ve net parasal pozisyon verilerinin bulunmaması, kârın operasyonel ve enflasyon muhasebesi kaynaklarını ayrıştırmayı zorlaştırıyor.
- Sonraki dönemlerde net borç artışının yavaşlayıp yavaşlamadığı, marjların korunup korunmadığı ve tahsilat kalitesinin nasıl geliştiği kritik olacak.
Özetle şirket bu çeyrekte büyümeden daha hızlı kâr üreten bir görünüm sergiliyor. Fakat bu performans, artan borçluluk ve yüksek kaldıraçla birlikte geliyor. Dolayısıyla fırsat tarafında güçlü marj artışı, risk tarafında ise fonlama maliyeti, bilanço kaldıraç seviyesi ve TAS 29 etkisinin belirsizliği öne çıkıyor. Yatırım tavsiyesi değildir.