
Açılış
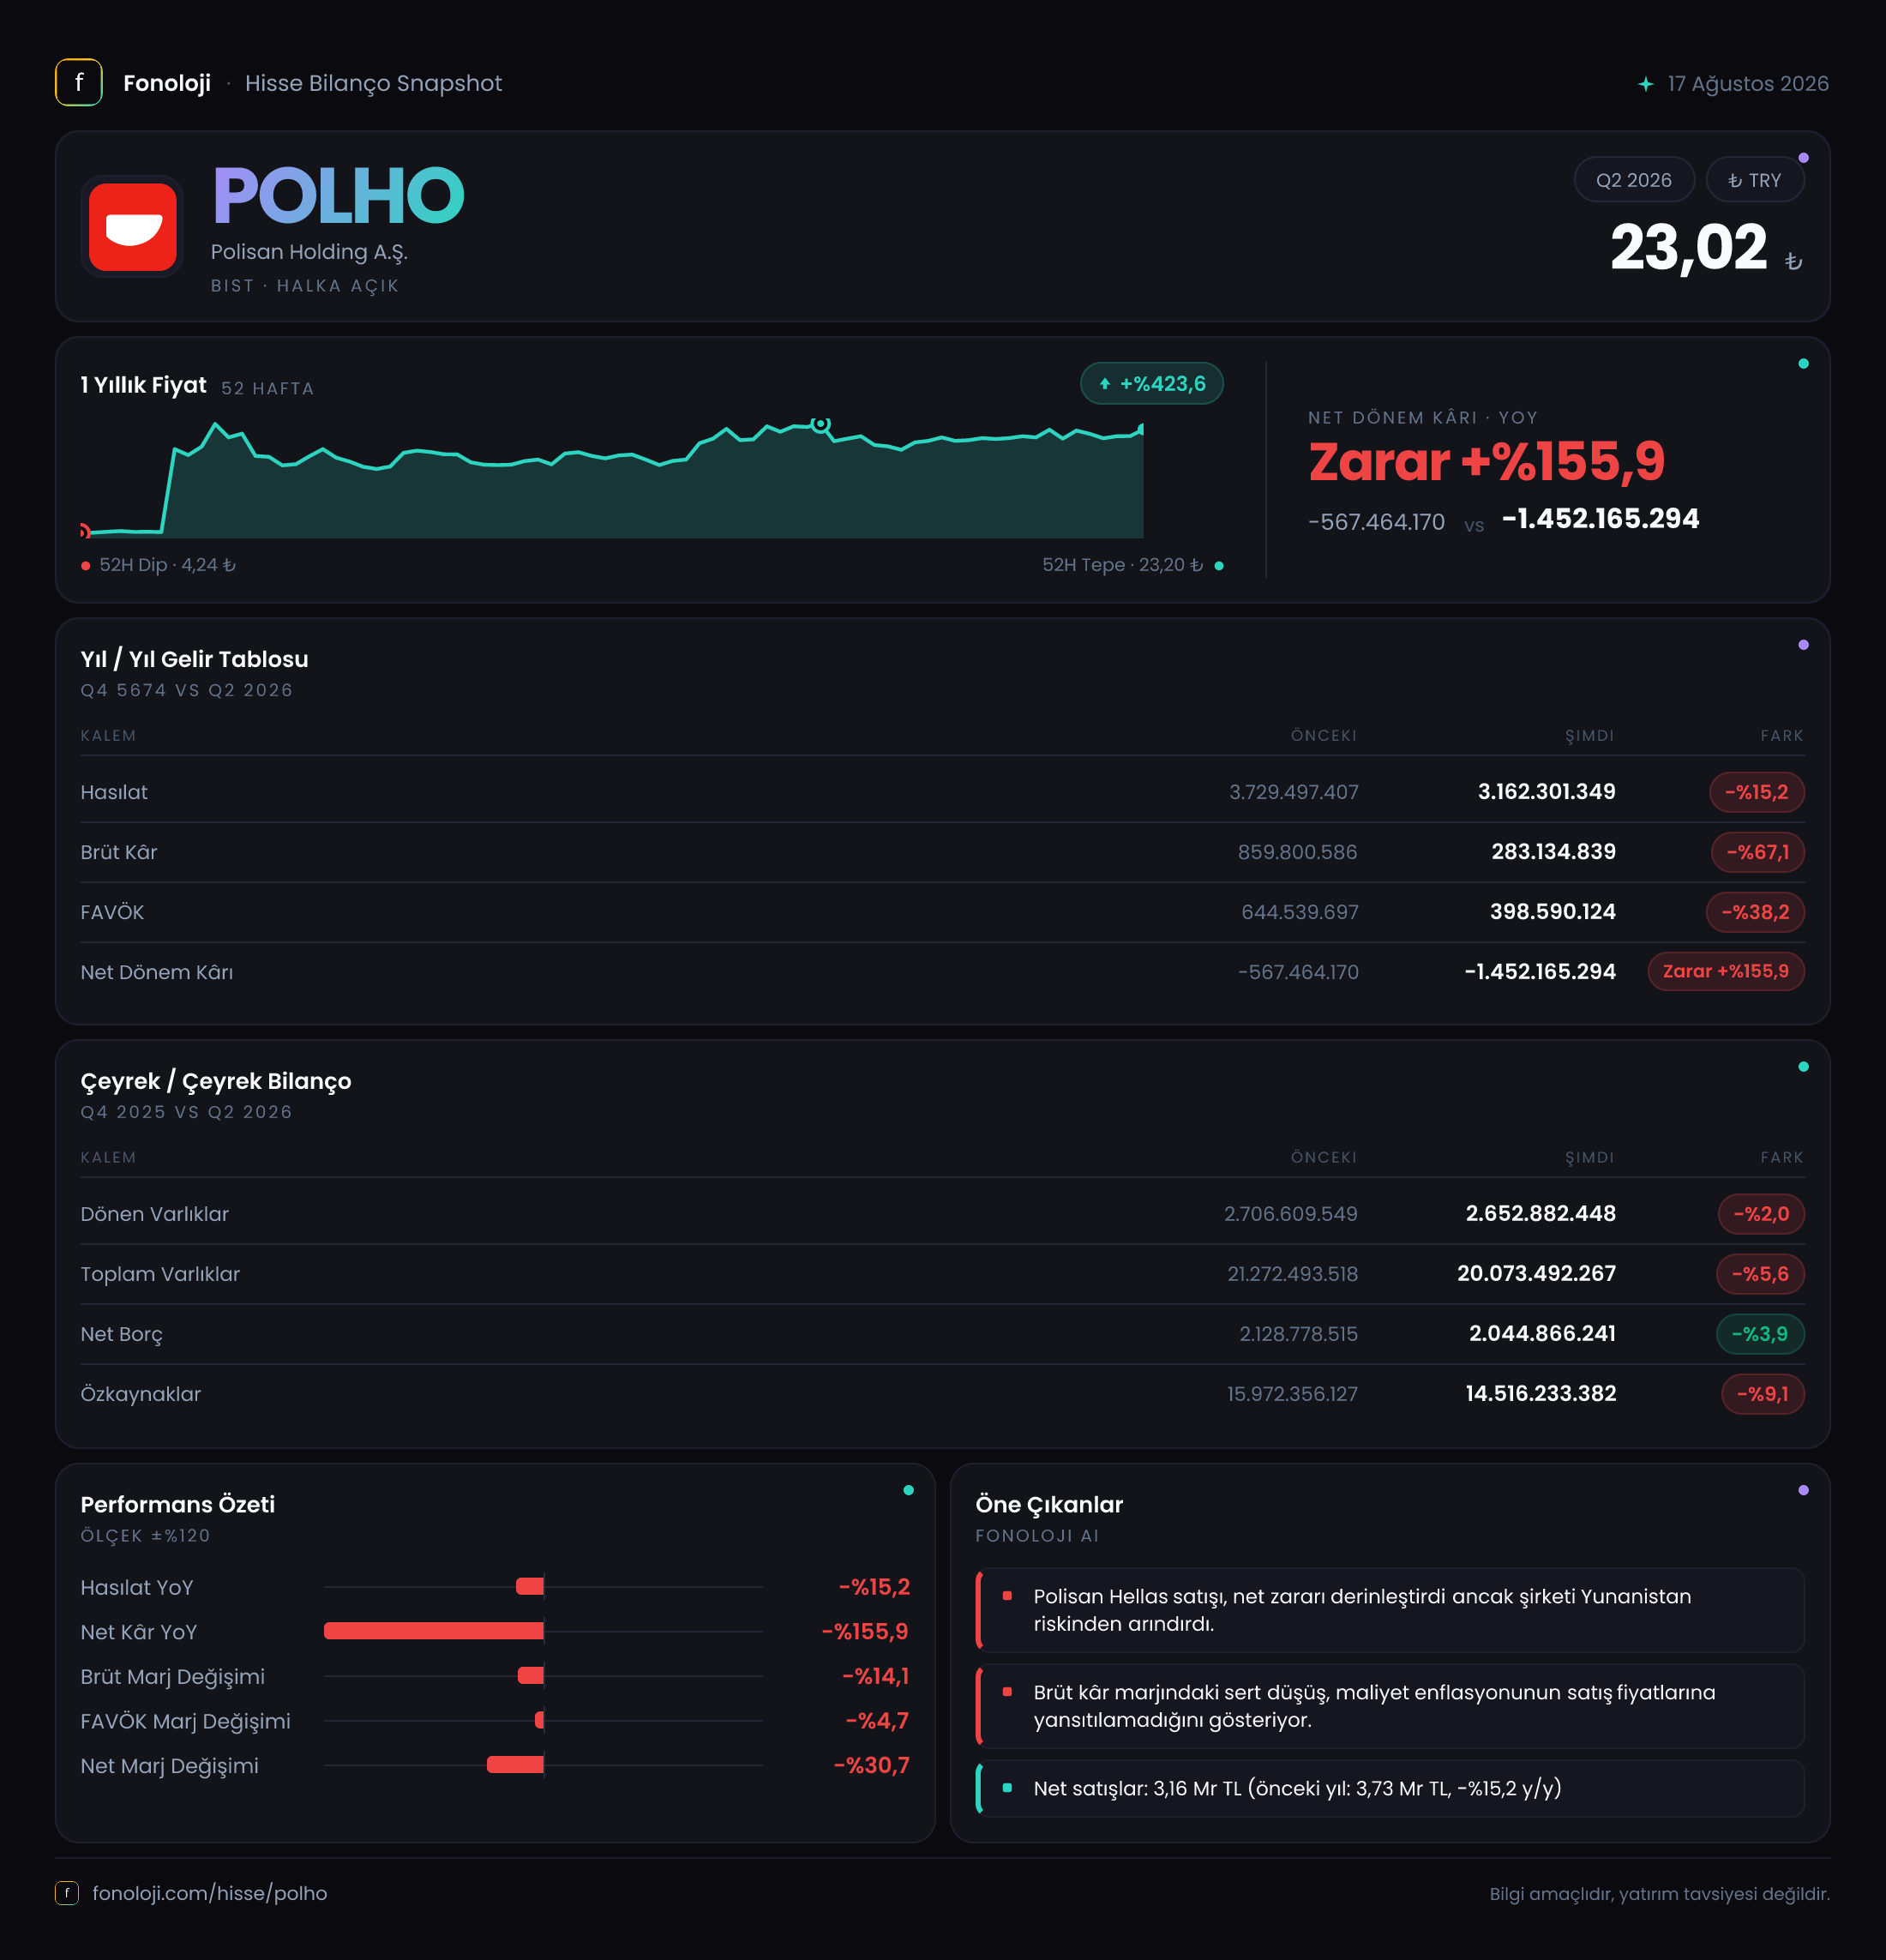
Polisan Holding, kimya, boya ve liman işletmeciliği gibi farklı faaliyet alanlarına sahip bir holding yapısıyla faaliyet gösteriyor. 2026/6AB sonuçları, şirketin ilk altı ayda satış ve operasyonel kârlılık açısından geçen yılın gerisinde kaldığını, net kâr tarafında ise belirgin bir bozulma yaşandığını gösteriyor. Satışların 3,2 milyar TL ile yıllık bazda %15,2 gerilemesi tek başına zayıf bir tabloya işaret ederken, brüt kârın %67,1 düşmesi maliyet baskısının satış kaybından çok daha sert olduğunu ortaya koyuyor. Bilanço tarafında net borçta sınırlı iyileşme var; ancak özkaynakların %9,1 azalması, zararların sermaye tabanını aşındırdığını gösteriyor.
Satış Hikayesi
Polisan Holding’in ilk altı aylık satışları, geçen yılın aynı dönemindeki 3,7 milyar TL seviyesinden 3,2 milyar TL seviyesine indi. Bu, nominal olarak %15,2 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda azalması, reel satış hacmi veya fiyatlama gücü açısından daha sert bir gerilemeye işaret eder. Başka bir ifadeyle şirket yalnızca daha az gelir üretmemiş, aynı zamanda enflasyonun yarattığı fiyat artışını da satışlarına yeterince yansıtamamış görünüyor.
Burada iki ihtimal öne çıkıyor: Faaliyet gösterilen pazarlarda talep zayıflamış olabilir veya şirket fiyat artışlarını müşterilere aktarırken hacim kaybıyla karşılaşmış olabilir. Verilen finansal tablolar, bu iki etkinin hangisinin baskın olduğunu ayrıştırmaya izin vermiyor. Ancak satışlardaki düşüşün brüt kârdaki gerilemeden daha sınırlı kalması, asıl baskının maliyet yapısında toplandığını düşündürüyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk ve ikinci çeyreği arasında satışların ivme kazanıp kazanmadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara raporda özellikle ikinci çeyrek satışlarının tek başına incelenmesi önemli olacak. Yıllık bazdaki düşüşün yavaşlayıp yavaşlamadığı, şirketin toparlanmasının başlayıp başlamadığını gösterecek ilk sinyal olacaktır.
Kârlılık
Kârlılık tablosu, satış performansından daha ciddi bir bozulmaya işaret ediyor. Şirketin brüt kârı 283,1 milyon TL seviyesine gerilerken, geçen yılın aynı döneminde bu rakam 859,8 milyon TL idi. Böylece brüt kâr marjı yaklaşık %23,2’den %8,8’e düştü. Satışlar %15,2 gerilerken brüt kârın %67,1 azalması, ürün maliyetleri ve üretim giderlerinin gelirlerden çok daha hızlı yükseldiğini gösteriyor.
Bu marj daralması, şirketin fiyatlama gücünün maliyet artışlarını karşılamakta yetersiz kaldığını düşündürüyor. Özellikle kimya ve boya gibi hammadde maliyetlerinin önemli olduğu faaliyetlerde kur, enerji, hammadde ve lojistik giderleri marjlar üzerinde belirleyici olabilir. Fakat mevcut veri setinde gider kalemlerinin detayları bulunmadığı için bozulmanın hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
FAVÖK de geçen yılın aynı dönemindeki 644,5 milyon TL seviyesinden 398,6 milyon TL’ye düştü. FAVÖK marjı yaklaşık %17,4’ten %12,5’e geriledi. Bu düşüş, operasyonel kârlılığın brüt kâra göre daha sınırlı bozulduğunu gösterse de şirketin ana faaliyetlerinden yarattığı nakit üretim kapasitesinin zayıfladığı gerçeğini değiştirmiyor. Brüt kâr marjı ile FAVÖK marjı arasındaki farkın açılması, faaliyet giderlerinin satışlara oranının arttığına işaret ediyor olabilir; ancak ayrıntılı faaliyet giderleri paylaşılmadığı için bu konuda kesin hüküm vermemek gerekir.
Net dönem zararı ise 1,5 milyar TL seviyesine ulaştı. Geçen yılın aynı dönemindeki 567,5 milyon TL zarara göre zarar yaklaşık %155,9 büyüdü. Net zarar marjı, geçen yılki yaklaşık -%15,3 seviyesinden -%46,9’a geriledi. FAVÖK’ün 398,6 milyon TL pozitif olmasına rağmen net zararın 1,5 milyar TL olması, operasyonel sonuçların şirketin toplam finansal performansını açıklamaya yetmediğini gösteriyor. Finansman giderleri, değer düşüklükleri, iştirak sonuçları veya diğer faaliyet kalemleri üzerinde önemli baskı oluşmuş olabilir; ancak veride bu kalemlerin ayrıntısı bulunmuyor.
Bilanço Sağlığı
Bilanço büyüklüğü önceki yıl sonuna göre küçülmüş durumda. Toplam varlıklar 21,3 milyar TL’den 20,1 milyar TL’ye gerilerken düşüş %5,6 oldu. Dönen varlıklar 2,7 milyar TL ile büyük ölçüde yatay kaldı ve yalnızca %2,0 azaldı. Bu görünüm, kısa vadeli varlıkların korunmasına karşın duran varlıklarda daha belirgin bir küçülme yaşandığını gösteriyor. Duran varlıklar 18,1 milyar TL’den 17,4 milyar TL’ye indi.
Net borç ise 2,1 milyar TL’den 2,0 milyar TL’ye gerileyerek %3,9 azaldı. Borcun azalması olumlu olmakla birlikte, bu iyileşmenin net kârdaki sert bozulmaya rağmen gerçekleşmesi ayrıca incelenmeli. Şirketin altı aylık FAVÖK’üne göre net borç/FAVÖK oranı yaklaşık 5,0x seviyesinde. FAVÖK’ün yıllıklandırılmış biçimde iki katına çıkacağı varsayılırsa oran kabaca 2,5x seviyesine iner; ancak bu yalnızca mekanik bir hesaplamadır ve mevcut kârlılık düşüşü nedeniyle temkinli kullanılmalıdır.
Özkaynaklar 16,0 milyar TL’den 14,5 milyar TL’ye geriledi. 1,5 milyar TL’lik düşüş, açıklanan net zararla aynı büyüklükte ve zararların doğrudan sermaye tabanını aşındırdığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %75’ten %72’ye gerilese de hâlâ bilançonun önemli kısmı özkaynaklarla finanse ediliyor. Buna rağmen zarar trendi devam ederse borçluluk oranından bağımsız olarak bilanço dayanıklılığı zayıflayabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 13,4 milyon TL oldu. Geçen yılın aynı dönemindeki 32,4 milyon TL’ye kıyasla bu kalem %58,7 geriledi. Pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerinden ve parasal varlıklarından oluşan yapısının enflasyon muhasebesi altında net katkı ürettiğini gösteriyor. Ancak bu katkı, operasyonel kârlılıktaki kaybı dengelemeye yetecek büyüklükte değil.
Net parasal pozisyon gelirinin 13,4 milyon TL ile sınırlı kalması, 1,5 milyar TL’lik net zarar yanında oldukça düşük bir etki yaratıyor. Bu nedenle şirketin sonuçlarını değerlendirirken TAS 29 kaynaklı pozitif katkıya odaklanmak yerine, ana faaliyet kârlılığındaki gerileme ve net zarar üzerindeki diğer kalemleri izlemek gerekiyor. Enflasyon muhasebesi, nominal rakamların karşılaştırılabilirliğini artırsa da şirketin gerçek ekonomik performansını tek başına açıklamaz.
Yatırımcı için Ne Anlama Geliyor?
Polisan Holding’in 2026/6AB sonuçlarında ana mesaj, satışlardaki gerilemeden çok marjların sert biçimde daralması ve net zararın büyümesi. Şirketin güçlü tarafı, net borcun sınırlı da olsa azalması ve toplam varlıkların büyük bölümünün hâlâ özkaynaklarla finanse edilmesi. Buna karşılık satışların enflasyonun gerisinde kalması, brüt kâr marjının %23,2’den %8,8’e inmesi ve özkaynakların %9,1 erimesi önemli risk alanları oluşturuyor.
Yatırımcıların önümüzdeki dönemde özellikle şu göstergeleri izlemesi gerekir:
- Satışların yıllık bazda yeniden büyümeye başlayıp başlamadığı,
- Brüt kâr marjının %8,8 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının %12,5 seviyesini koruyup koruyamadığı,
- Net zararın hangi gider kalemlerinden kaynaklandığı,
- Net borçta düşüşün devam edip etmediği,
- Özkaynak erimesinin durup durmadığı.
Bu veriler düzelmeden yalnızca net borçtaki sınırlı azalışa dayanarak güçlü bir toparlanma beklentisi oluşturmak erken olur. Şirket için temel katalizör, satış büyümesinden önce maliyet baskısını kontrol altına alarak brüt marjı yeniden inşa etmek olacaktır. Yatırım tavsiyesi değildir.