
Açılış
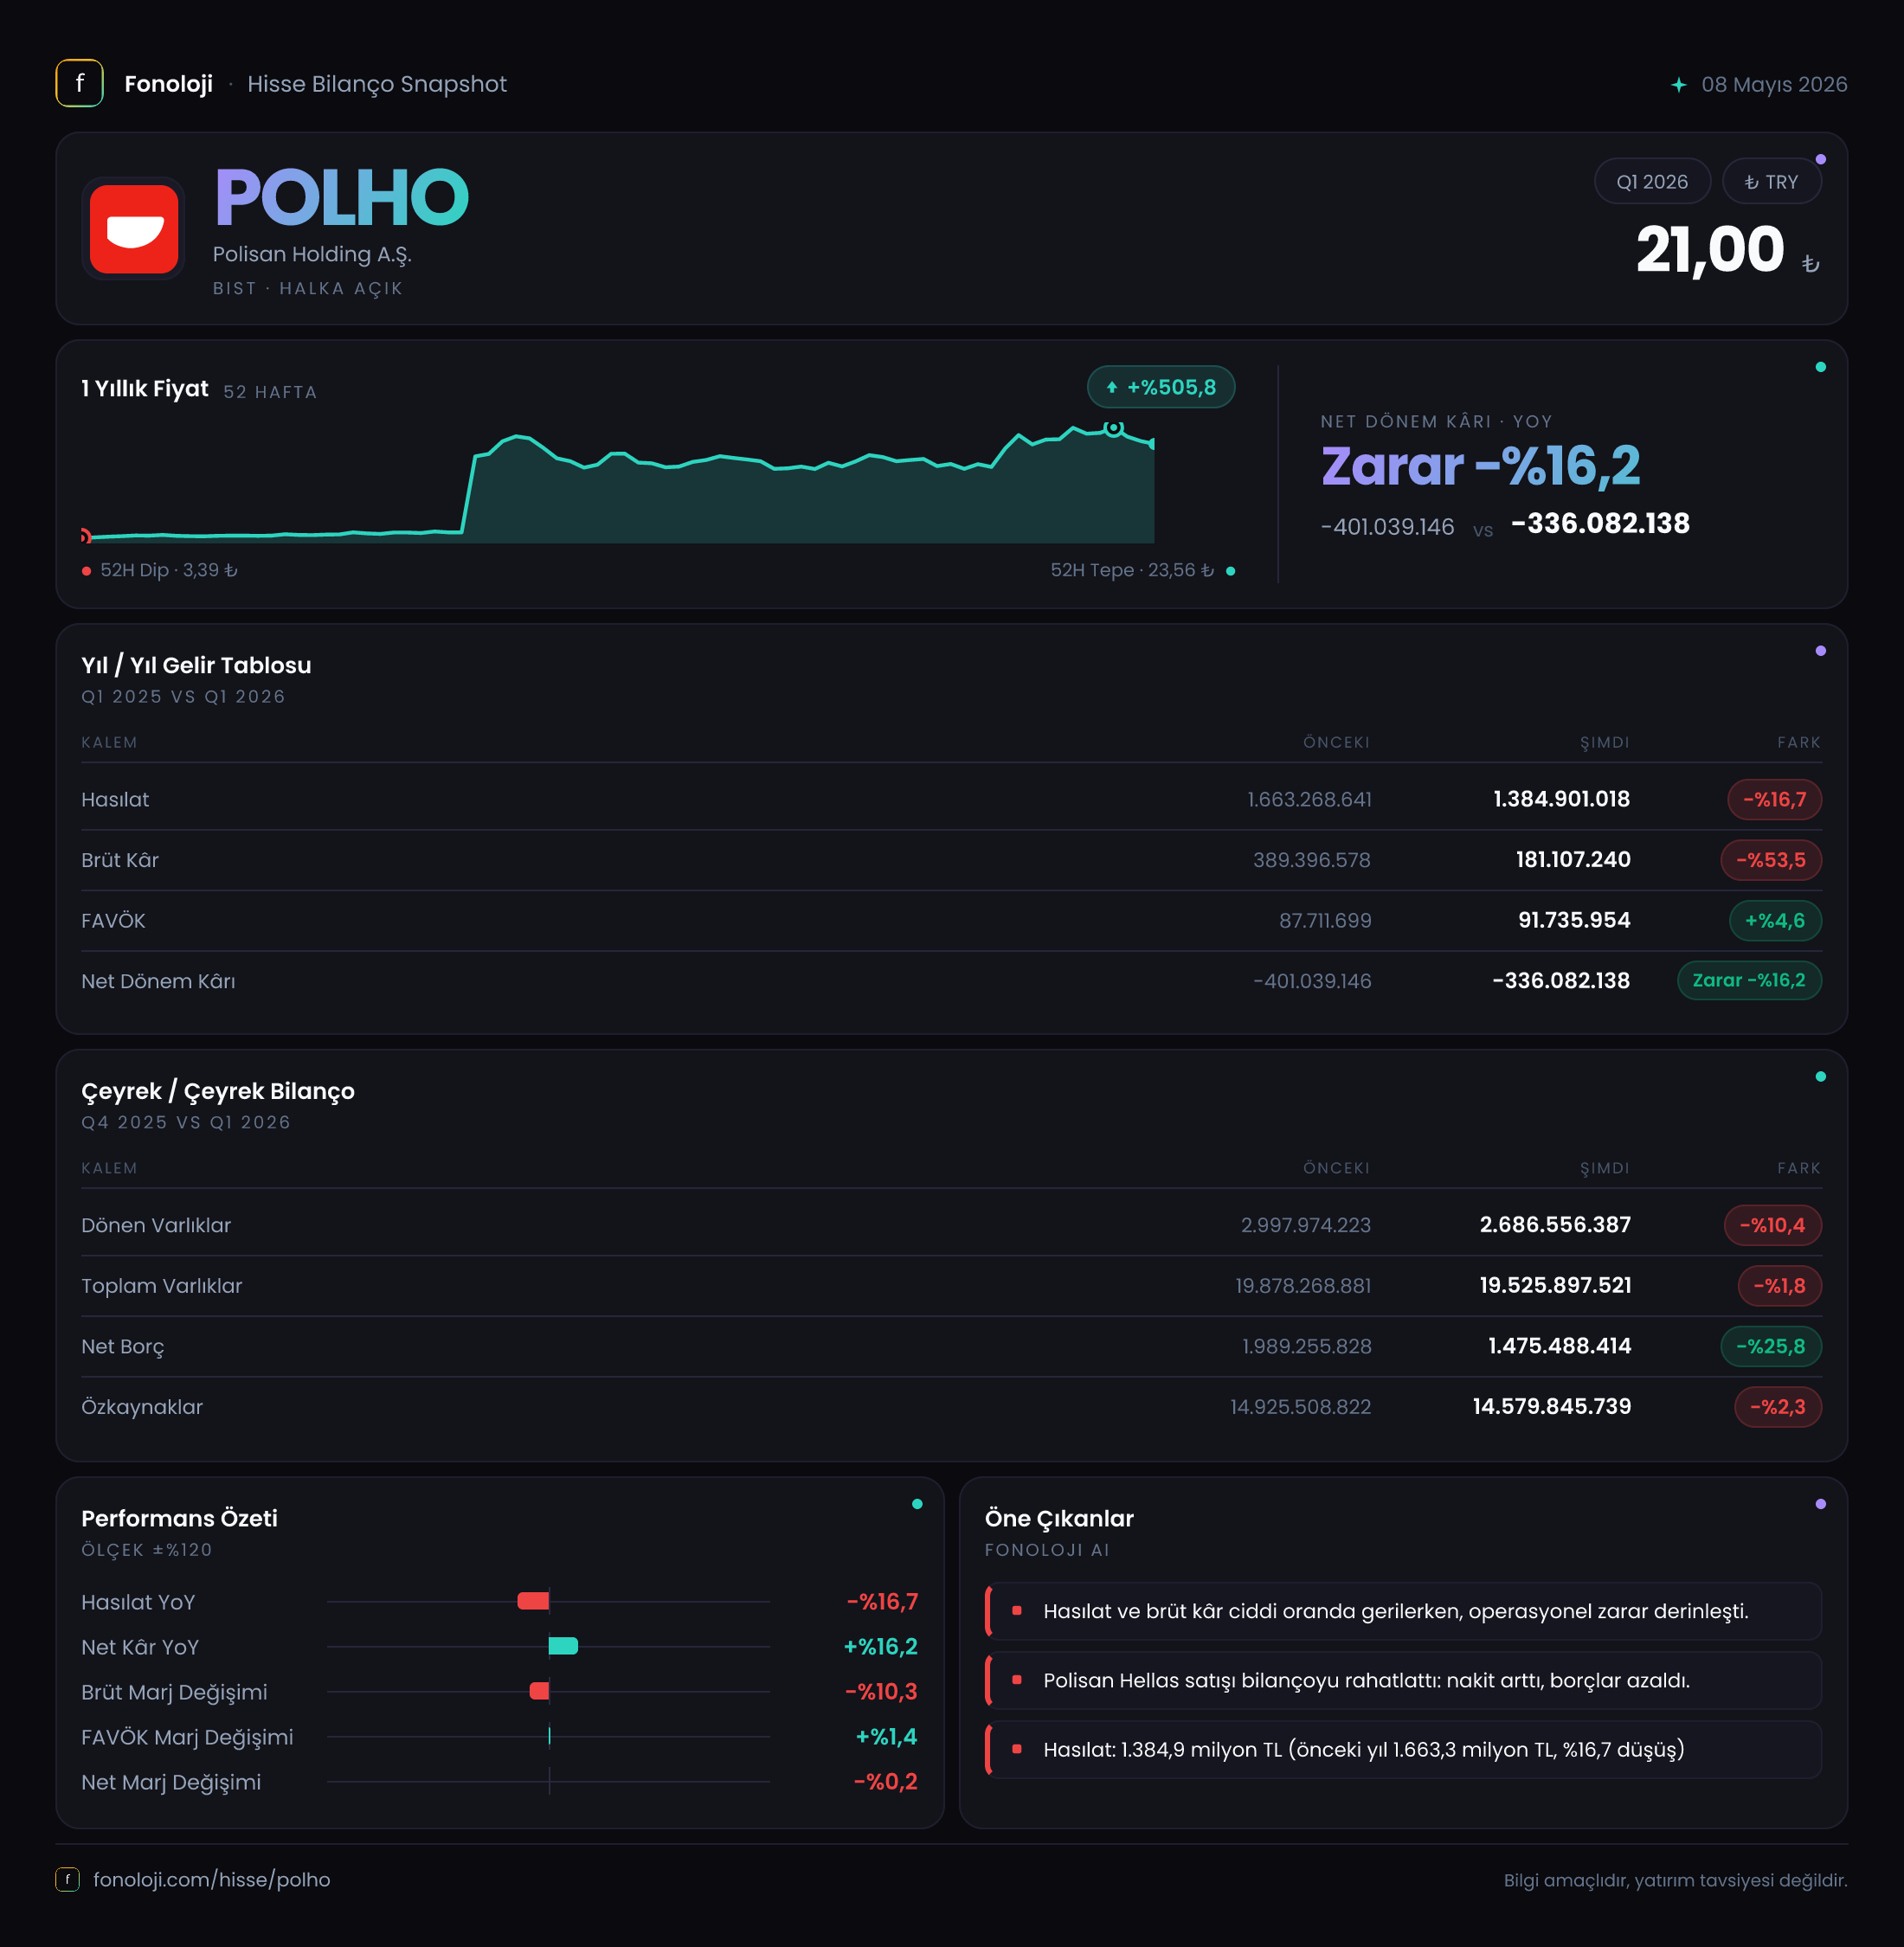
Polisan Holding’in 2026/3AB sonuçları, satış hacminin ve operasyonel kârlılığın aynı anda baskı altında kaldığı zorlu bir ilk çeyreğe işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %16,7 gerileyerek 1,4 milyar TL’ye düşerken, FAVÖK’teki daralma çok daha sert gerçekleşti ve %68,5 azalarak 89,4 milyon TL’ye indi. Buna karşın net zarar, geçen yılki 401,0 milyon TL’den 336,1 milyon TL’ye geriledi; ancak bu iyileşme operasyonel performanstan çok finansal kalemlerin ve bilanço dinamiklerinin etkisiyle okunmalı. Özellikle net parasal pozisyonun 24,8 milyon TL gelirden 159,8 milyon TL gidere dönmesi, enflasyon muhasebesinin sonuçlar üzerindeki baskısını belirgin biçimde artırmış durumda.
Satış Hikayesi
Polisan Holding’in ilk çeyrek satışları 1,4 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,7 milyar TL idi; dolayısıyla nominal bazda 284 milyon TL’lik bir düşüş söz konusu. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, yalnızca fiyatlama eksikliğine değil, satış hacmi, ürün karması veya talep koşullarında da zayıflama olabileceğine işaret ediyor.
Buradaki kritik nokta, satışlardaki %16,7’lik düşüşün enflasyonun belirgin biçimde gerisinde kalmasıdır. Şirket fiyat artışlarını satışlara tam olarak yansıtamamış veya yüksek fiyatlar talep üzerinde baskı yaratmış olabilir. Enflasyon muhasebesi nedeniyle nominal rakamların yorumlanması zaten zorlaşsa da, satışların hem nominal hem de reel açıdan baskı altında kaldığı yönünde güçlü bir sinyal var.
Çeyreklik trend açısından elimizde esas olarak 2025/3 dönemiyle karşılaştırılabilecek veri bulunuyor. Bu nedenle ardışık çeyreklerde toparlanma, sezon etkisi veya yılın geri kalanına ilişkin ivme hakkında kesin bir hüküm vermek için erken. Yatırımcı açısından ikinci ve üçüncü çeyreklerde satışların yeniden büyüme patikasına girip girmediği, özellikle de fiyat artışlarının hacim kaybına yol açmadan uygulanıp uygulanamadığı yakından izlenmeli.
Satışlardaki gerileme tek başına olumsuz olsa da asıl dikkat çekici konu, kârlılıkta satışlardan çok daha sert bozulma yaşanmasıdır. Bu durum, Polisan’ın mevcut satış hacmini korurken dahi maliyetlerini ve faaliyet giderlerini yeterince esnek biçimde yönetemediğini düşündürüyor.
Kârlılık
İlk çeyrekte brüt kâr 181,1 milyon TL oldu. Bu rakam geçen yılın aynı dönemindeki 389,4 milyon TL’ye göre %53,5 daha düşük. Böylece brüt kâr marjı yaklaşık %22,9’dan %12,9’a geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 22,9 TL brüt kâr elde ederken bu yıl yalnızca 12,9 TL tutabildi.
Marjdaki yaklaşık 10 puanlık düşüş, satışlardaki daralmanın ötesinde maliyet baskısına işaret ediyor. Hammadde maliyetleri, enerji, lojistik, kur etkisi veya ürün karmasındaki değişim gibi faktörler brüt kârı aşağı çekmiş olabilir; ancak paylaşılan veriler bu etkinin hangi kalemden kaynaklandığını ayrıştırmaya izin vermiyor. Kesin olan, fiyatlama gücünün maliyet artışlarını karşılamaya yetmediğidir.
FAVÖK ise 89,4 milyon TL seviyesinde kaldı. Geçen yılki 283,7 milyon TL’ye kıyasla düşüş %68,5 oldu. FAVÖK marjı da yaklaşık %16,7’den %6,4’e indi. Brüt kâr marjındaki bozulmanın FAVÖK marjına daha sert yansıması, faaliyet giderlerinin de satışlardaki gerilemeye paralel biçimde küçülmediğini gösteriyor. Şirketin operasyonel kaldıraç yapısı bu çeyrekte aleyhine çalışmış durumda: satışlar azalırken sabit veya yarı sabit giderler kârlılığı daha hızlı aşağı çekmiş.
Net dönem zararı 336,1 milyon TL olarak gerçekleşti. Zarar geçen yılki 401,0 milyon TL’ye göre %16,2 daha düşük olsa da net zarar marjı yaklaşık -%23,6’dan -%24,0’a geldi. Yani zarar tutarı gerilemiş görünmesine rağmen satışlara oranla net kârlılıkta anlamlı bir iyileşme yok. Operasyonel kârlılıktaki sert bozulma, net parasal pozisyon gideri ve diğer finansal etkiler nedeniyle şirket henüz kârlı bir yapıya dönememiş durumda.
Bilanço Sağlığı
Polisan Holding’in toplam varlıkları yıl sonuna göre %1,8 azalarak 19,5 milyar TL’ye geriledi. Duran varlıklar 16,8 milyar TL ile büyük ölçüde yatay kalırken, dönen varlıklar 3,0 milyar TL’den 2,7 milyar TL’ye indi. Dönen varlıklardaki %10,4’lük düşüş, işletme sermayesi tarafında bir daralmaya işaret ediyor; ancak bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı verilen özet veriden anlaşılamıyor.
Özkaynaklar 14,6 milyar TL seviyesinde ve yıl sonuna göre %2,3 gerilemiş durumda. Toplam varlıkların yaklaşık dörtte üçüne yakın bölümünün özkaynaklarla finanse edilmesi, bilanço açısından önemli bir tampon sağlıyor. Toplam varlıklardan özkaynaklar çıkarıldığında ima edilen yükümlülükler yaklaşık 4,9 milyar TL düzeyinde. Bu tablo, şirketin yüksek özkaynak tabanı sayesinde bilanço riskini sınırlayabildiğini gösteriyor.
Net borç ise 2,0 milyar TL’den 1,5 milyar TL’ye gerileyerek %25,8 azaldı. Bu, ilk çeyreğin en olumlu bilanço gelişmesi. Ancak net borçtaki düşüş, operasyonel kârlılıktaki sert bozulmayla birlikte değerlendirilmelidir. İlk çeyrek FAVÖK’ü üzerinden basit bir karşılaştırma yapıldığında net borç yaklaşık 16,8 kat seviyesine geliyor; fakat bu oran yalnızca tek çeyrek FAVÖK’ünün yıllıklaştırılmasına dayandığı için kalıcı borçluluk göstergesi olarak kullanılmamalı. Yıl geneli FAVÖK toparlanırsa borçluluk oranı daha makul görünebilir; aksi durumda mevcut borcun operasyonel nakit üretimine oranı yeniden baskı yaratabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici değişim net parasal pozisyonun 24,8 milyon TL gelirden 159,8 milyon TL gidere dönmesi. Bu kalem, geçen yıla göre yaklaşık 184,6 milyon TL daha olumsuz katkı vermiş durumda.
Net parasal pozisyon gideri, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumunun bu dönemde aleyhte çalıştığını gösteriyor. Basit ifadeyle, şirketin enflasyondan etkilenen parasal varlık-yükümlülük dengesi, önceki döneme göre daha fazla kayıp yaratmış. Bu gider faaliyet performansını doğrudan değiştirmese de raporlanan net kârı ciddi biçimde aşağı çekiyor.
Burada önemli ayrım şu: Net parasal pozisyon gideri, şirketin kasasından aynı tutarda nakit çıktığı anlamına gelmez; ancak özkaynak ve raporlanan kâr üzerindeki etkisi gerçektir. Polisan’ın ilk çeyrekteki net zararının yüksek kalmasında operasyonel marj kaybının yanı sıra bu muhasebe etkisi de belirleyici olmuş.
Yatırımcı için Ne Anlama Geliyor?
Polisan Holding için bu çeyreğin ana mesajı, bilanço tarafındaki borç azaltımına karşın operasyonel performansın belirgin biçimde zayıfladığı yönünde. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net borcun 1,5 milyar TL’ye düşmesi ve özkaynakların 14,6 milyar TL seviyesinde korunması, şirketin finansal dayanıklılığı açısından olumlu.
- Risk: Satışların enflasyonun gerisinde kalması, şirketin reel büyüme ve fiyatlama gücü açısından baskı yaşadığını gösteriyor.
- Risk: Brüt kâr marjının %22,9’dan %12,9’a, FAVÖK marjının ise %16,7’den %6,4’e gerilemesi, toparlanmanın yalnızca satış artışına değil maliyet kontrolüne de bağlı olduğunu ortaya koyuyor.
- Takip edilmesi gereken nokta: İkinci ve üçüncü çeyreklerde satış büyümesi, brüt marjın yeniden %15-20 bandına yaklaşıp yaklaşmadığı ve FAVÖK’ün sürdürülebilir biçimde artıp artmadığı.
- Bilanço uyarısı: Net borç düşmüş olsa da mevcut FAVÖK seviyesiyle borçluluk oranı yüksek görünüyor; bu nedenle borç azaltımının nakit yaratımıyla mı, işletme sermayesi hareketleriyle mi sağlandığı önem taşıyor.
Özetle, Polisan Holding’in ilk çeyreği güçlü bir kârlılık hikâyesi sunmuyor. Net zararın azalması olumlu görünse de asıl operasyonel göstergeler satış, brüt kâr ve FAVÖK tarafında belirgin biçimde zayıflamış durumda. Bilanço direnci önemli bir avantaj; ancak yatırım tezinin güçlenmesi için şirketin öncelikle marjlarını toparlaması ve enflasyonun üzerinde sürdürülebilir satış büyümesi üretmesi gerekiyor.
Yatırım tavsiyesi değildir.