
Açılış
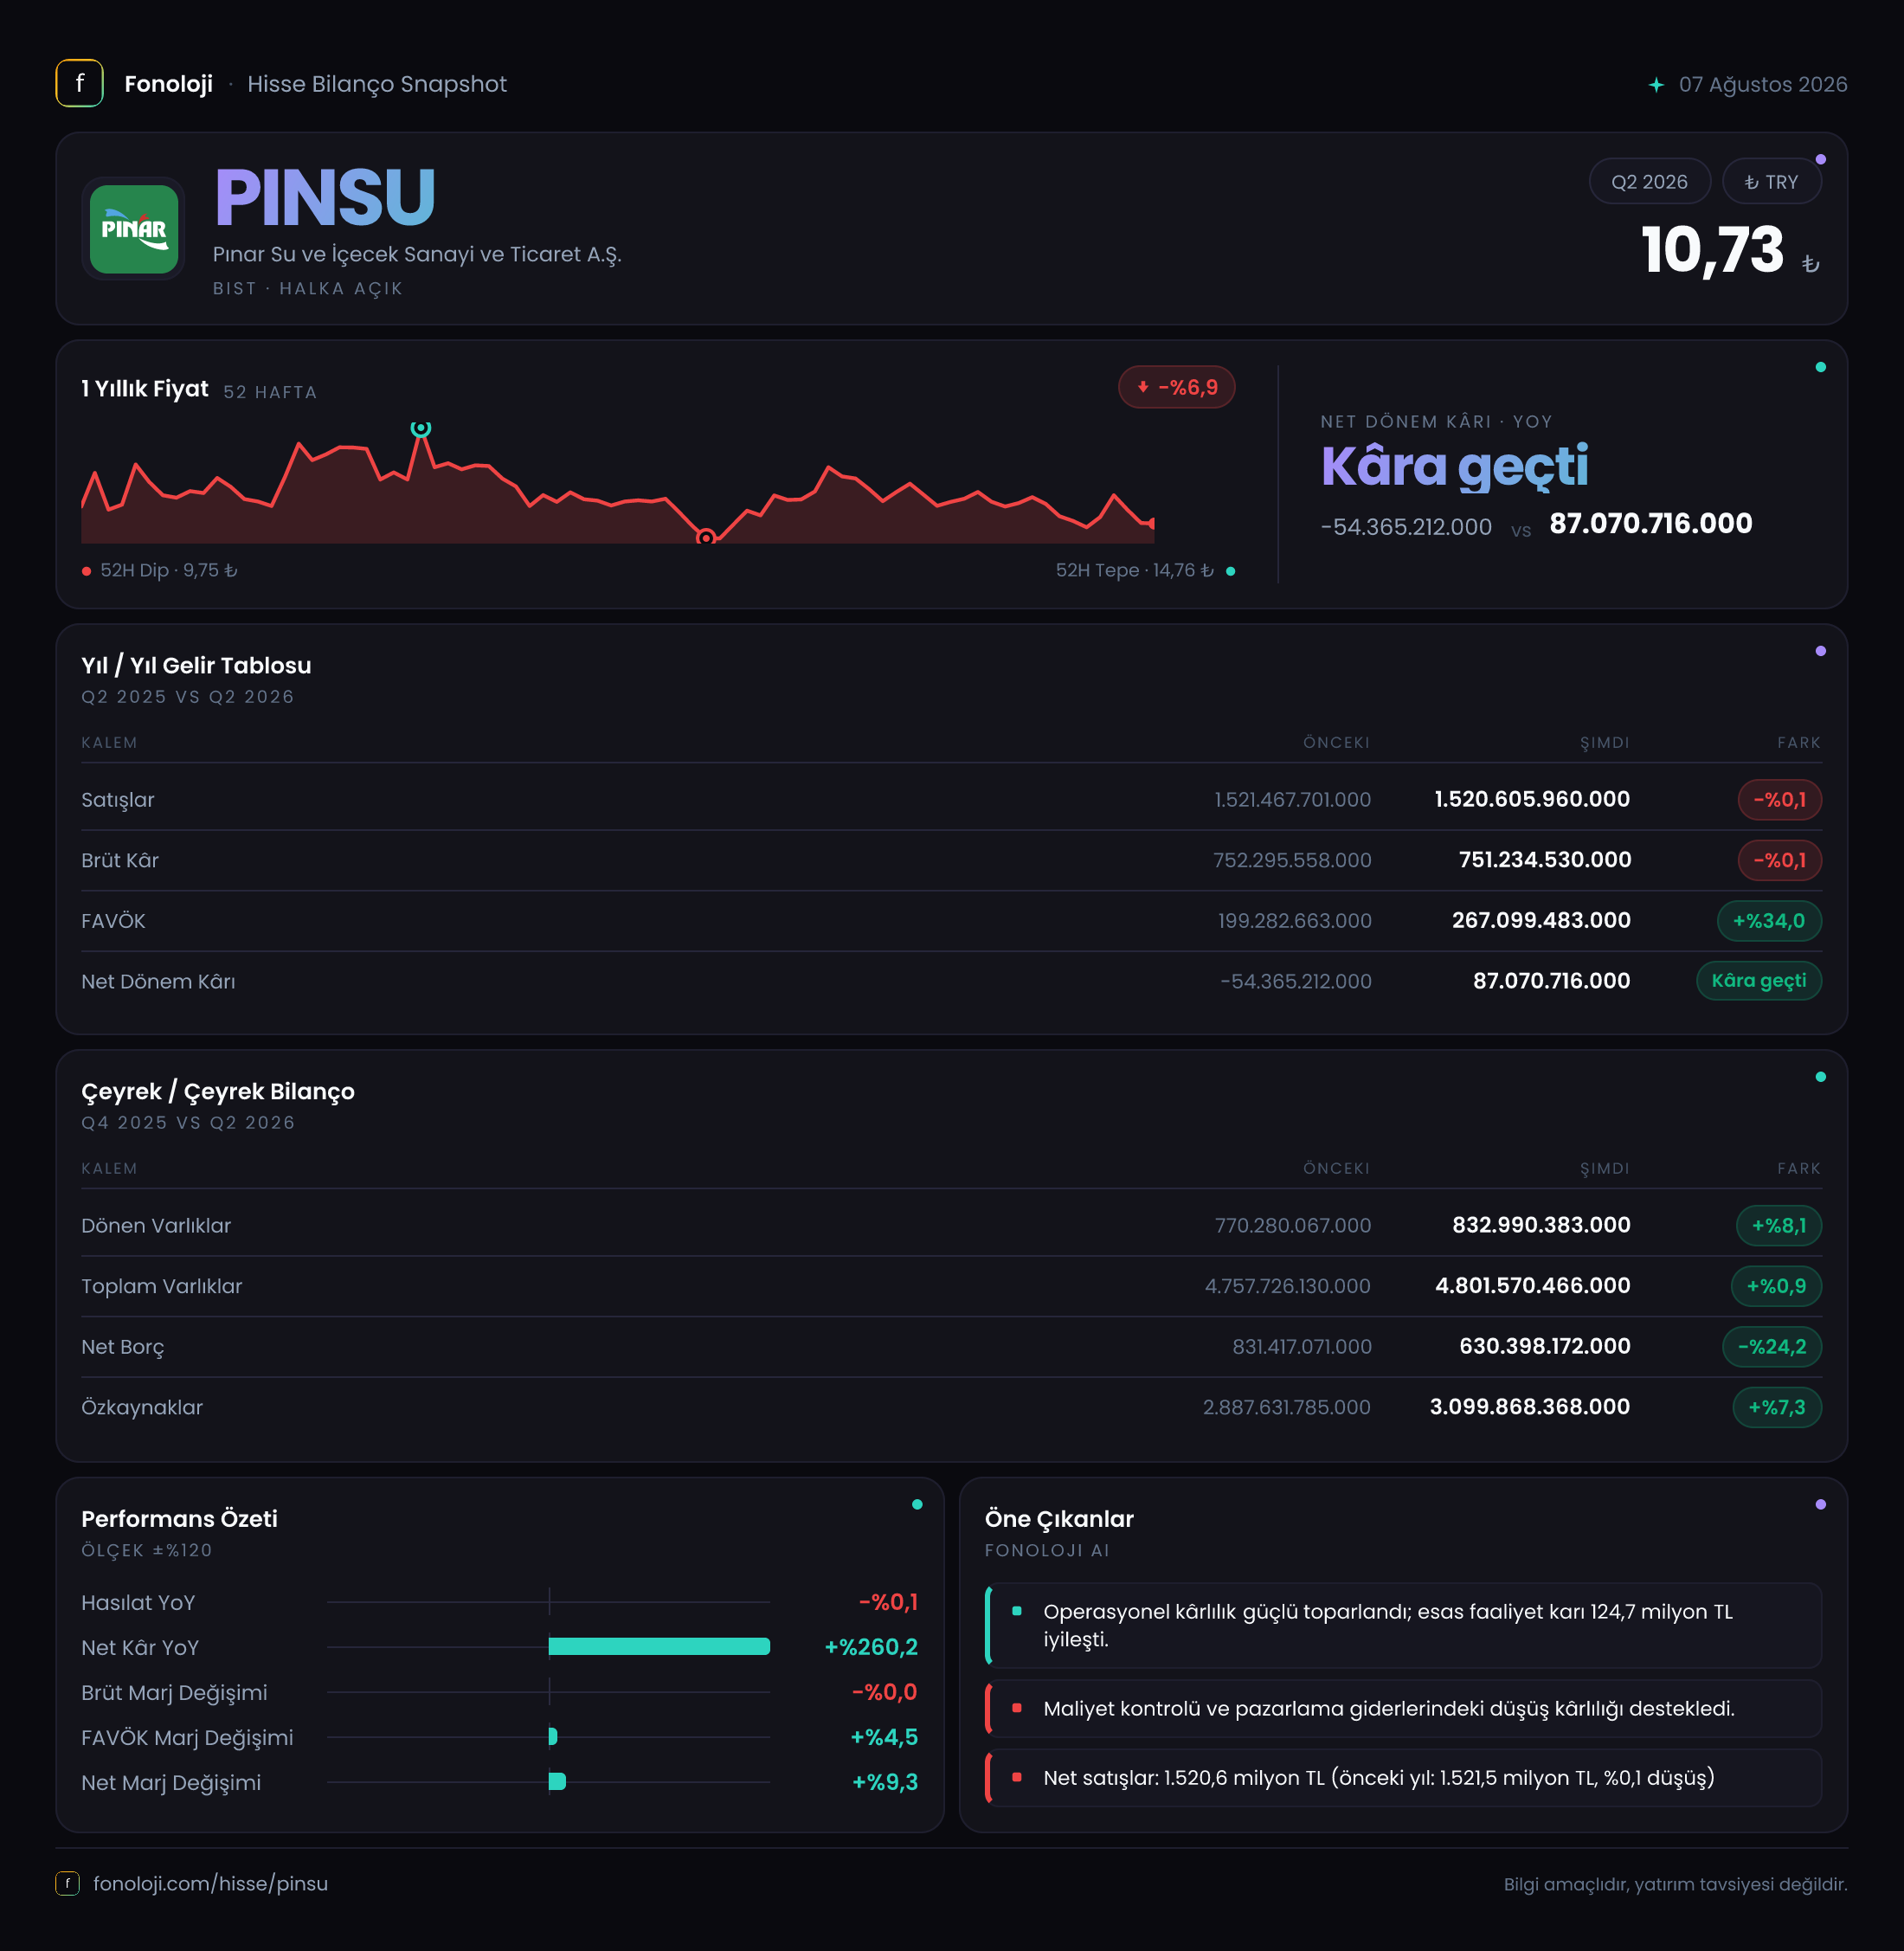
Pınar Su ve İçecek Sanayi ve Ticaret A.Ş. (PINSU), su ve içecek sektöründe faaliyet gösteren, satış hacmi kadar maliyet yönetimi ve finansman yapısının da kârlılığı belirlediği bir şirket. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak neredeyse yerinde saymasına rağmen operasyonel kârlılığın belirgin biçimde toparlanması. Şirket, geçen yılın aynı dönemindeki 54,4 milyon TL net zarardan, bu dönemde 87,1 milyon TL net kâra geçerken net borcunu da azaltmış durumda. Ancak yüksek enflasyon ortamında satışların yatay kalması, bu iyileşmenin büyümeden çok verimlilik, maliyet kontrolü ve enflasyon muhasebesi etkileriyle açıklanması gerektiğini gösteriyor.
Satış Hikayesi
PINSU’nun 2026’nın ilk altı ayındaki satışları 1,5 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde de satışlar yaklaşık 1,5 milyar TL idi; değişim yalnızca -%0,1 oldu. Nominal açıdan bakıldığında şirket gelirini korumuş görünüyor. Fakat Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak aynı seviyede kaldığını söylemek mümkün değil. Fiyat artışlarının genel enflasyonun gerisinde kalması veya satış hacminde zayıflama yaşanması, bu tabloyu reel anlamda daralmaya işaret eden bir görünüme taşıyor.
Su ve içecek sektöründe satışların mevsimselliği özellikle önemlidir. Yaz ayları, ürün talebinin ve dağıtım hacminin yükseldiği dönemler olabilir. Ancak verilen veride yalnızca geçen yılın aynı altı aylık dönemiyle karşılaştırma bulunuyor; bu nedenle 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satış ivmesinin güçlenip güçlenmediğini söylemek mümkün değil. Çeyreklik trend için daha ayrıntılı dönemsel gelir ve hacim verilerini beklemek gerekir.
Satışların yatay kalmasına karşın brüt kârın da büyük ölçüde korunması, şirketin ürün maliyetlerini gelir performansına paralel yönetebildiğini gösteriyor. Bununla birlikte, enflasyon muhasebesi altında nominal büyüme ile gerçek hacim büyümesini birbirinden ayırmak kritik. PINSU için takip edilmesi gereken temel konu, önümüzdeki dönemlerde satışların yalnızca fiyat artışlarıyla mı, yoksa litre bazında hacim artışı ve pazar payı kazanımıyla mı büyüyeceği olacak.
Kârlılık
Şirketin brüt kârı 751,2 milyon TL ile geçen yılki 752,3 milyon TL seviyesine oldukça yakın kaldı. Bu sonuç, brüt kârın %0,1 gerilediğini gösteriyor. Satışlar da benzer ölçüde değiştiği için brüt kâr marjı yaklaşık %50,1 seviyesinde korunmuş durumda. Başka bir ifadeyle PINSU, satış başına elde ettiği temel ürün kârlılığını korumuş; ancak bu aşamada marj genişlemesi yaratamamış.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK 267,1 milyon TL’ye yükselerek geçen yılki 199,3 milyon TL’nin %34,0 üzerine çıktı. Buna bağlı olarak FAVÖK marjı yaklaşık %13,3’ten %17,8’e yükseldi. Satışlar artmazken FAVÖK’ün bu ölçüde yükselmesi, şirketin faaliyet giderleri, dağıtım maliyetleri veya diğer operasyonel kalemlerde daha kontrollü bir yapı kurduğunu gösteriyor. Verilen tabloda gider kırılımı bulunmadığı için bu artışı tek bir kaleme bağlamak mümkün değil; fakat sonuç, brüt kârın korunmasına karşın faaliyet seviyesinde daha verimli bir yapı oluştuğuna işaret ediyor.
Net kârlılık tarafındaki değişim daha da belirgin. PINSU, geçen yılın aynı dönemindeki 54,4 milyon TL zarardan, bu dönem 87,1 milyon TL net kâra geçti. Net kâr marjı böylece yaklaşık -%3,6’dan %5,8’e yükseldi. Bu iyileşme yalnızca operasyonel kârlılıktaki artıştan kaynaklanmıyor. 145,5 milyon TL net parasal pozisyon geliri, net kârı destekleyen önemli bir unsur olarak öne çıkıyor. Dolayısıyla yatırımcı, faaliyet performansındaki iyileşme ile enflasyon muhasebesinden gelen katkıyı birlikte değerlendirmeli; net kârın tamamını tekrarlanabilir operasyonel kâr olarak görmemeli.
Bilanço Sağlığı
PINSU’nun toplam varlıkları önceki yıl sonuna göre %0,9 artarak 4,8 milyar TL seviyesinde kaldı. Bu yapının büyük bölümünü 4,0 milyar TL’lik duran varlıklar oluşturuyor. Duran varlıkların %0,5 gerilemesi, şirket bilançosunun yüksek ölçüde sabit kıymet ağırlıklı olduğunu ve büyümenin kısa vadede varlık tabanını önemli ölçüde genişletmediğini gösteriyor.
Dönen varlıklar ise 770,3 milyon TL’den 833,0 milyon TL’ye yükseldi; artış %8,1 oldu. Bu artış, kısa vadeli varlık tamponunun güçlendiğini gösterse de şirketin likiditesini tam olarak değerlendirmek için nakit, ticari alacaklar ve kısa vadeli borçların ayrıntısı gerekir. Bu kalemler paylaşılmadığı için cari oran veya işletme sermayesi çevrimi hakkında kesin bir yargıya varmak mümkün değil.
Bilanço açısından en olumlu gelişme net borcun 831,4 milyon TL’den 630,4 milyon TL’ye gerilemesi. 200,9 milyon TL’lik bu düşüş, net borcun %24,2 azalması anlamına geliyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 2,4x seviyesinde. FAVÖK’ün yıllıklandırılmasıyla bu oran kabaca 1,2x düzeyine iniyor. Yıllıklandırma varsayımına tabi olmakla birlikte, bu görünüm borçluluğun operasyonel kâra göre daha yönetilebilir hale geldiğini gösteriyor.
Özkaynaklar da 2,9 milyar TL’den 3,1 milyar TL’ye çıkarak %7,3 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %64 seviyesinde ve bilanço sermaye yapısı açısından güçlü görünüyor. Net borçtaki azalma ile özkaynak artışı birlikte değerlendirildiğinde finansal riskin geçen yıl sonuna göre gerilediği söylenebilir.
Net Parasal Pozisyon (TAS 29)
PINSU’nun net parasal pozisyon geliri 122,2 milyon TL’den 145,5 milyon TL’ye yükseldi; artış %19,1 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Pozitif net parasal pozisyon geliri, raporlama döneminde şirketin parasal kalemlerindeki yapının net kâr lehine çalıştığını gösteriyor.
Ancak bu gelir, kasaya giren klasik bir nakit kazanç gibi değerlendirilmemeli. TAS 29 etkisi, yüksek enflasyonun bilanço ve gelir tablosu üzerindeki muhasebesel sonuçlarını yansıtır. Bu nedenle PINSU’nun 87,1 milyon TL’lik net kârı incelenirken, 267,1 milyon TL’lik FAVÖK, borç azaltımı ve operasyonel marj gelişimiyle birlikte değerlendirme yapılmalı. Net parasal pozisyon gelirinin gelecek dönemlerde aynı ölçekte tekrarlanacağı garanti değil.
Yatırımcı için Ne Anlama Geliyor?
PINSU’nun bu dönemki finansal görünümü, zayıf reel satış büyümesine karşılık güçlü operasyonel toparlanma şeklinde özetlenebilir. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK marjının %13,3’ten %17,8’e yükselmesi, maliyet ve faaliyet giderleri yönetiminde iyileşmeye işaret ediyor.
- Net borcun %24,2 azalması, faiz ve finansman baskısının zaman içinde hafifleyebileceğini gösteriyor.
- Özkaynakların 3,1 milyar TL’ye yükselmesi, bilanço dayanıklılığını destekliyor.
- Şirketin zarardan kâra geçmesi, yatırımcı algısı açısından önemli bir toparlanma sinyali oluşturuyor.
Buna karşılık temel risk, satışların yüksek enflasyon ortamında %0,1 gerilemiş olması. Şirket operasyonel verimlilikle kârlılığı artırmış olsa da kalıcı değer yaratımı için gelir büyümesinin de yeniden başlaması gerekiyor. Önümüzdeki dönemlerde özellikle satış hacmi, ürün fiyatlaması, FAVÖK marjının korunup korunamayacağı ve net borçtaki düşüşün devam edip etmeyeceği izlenmeli. Ayrıca net kârın bir bölümünü destekleyen 145,5 milyon TL’lik net parasal pozisyon gelirinin operasyonel olmayan ve dönemsel niteliği göz önünde bulundurulmalı.
Yatırım tavsiyesi değildir.