
Açılış
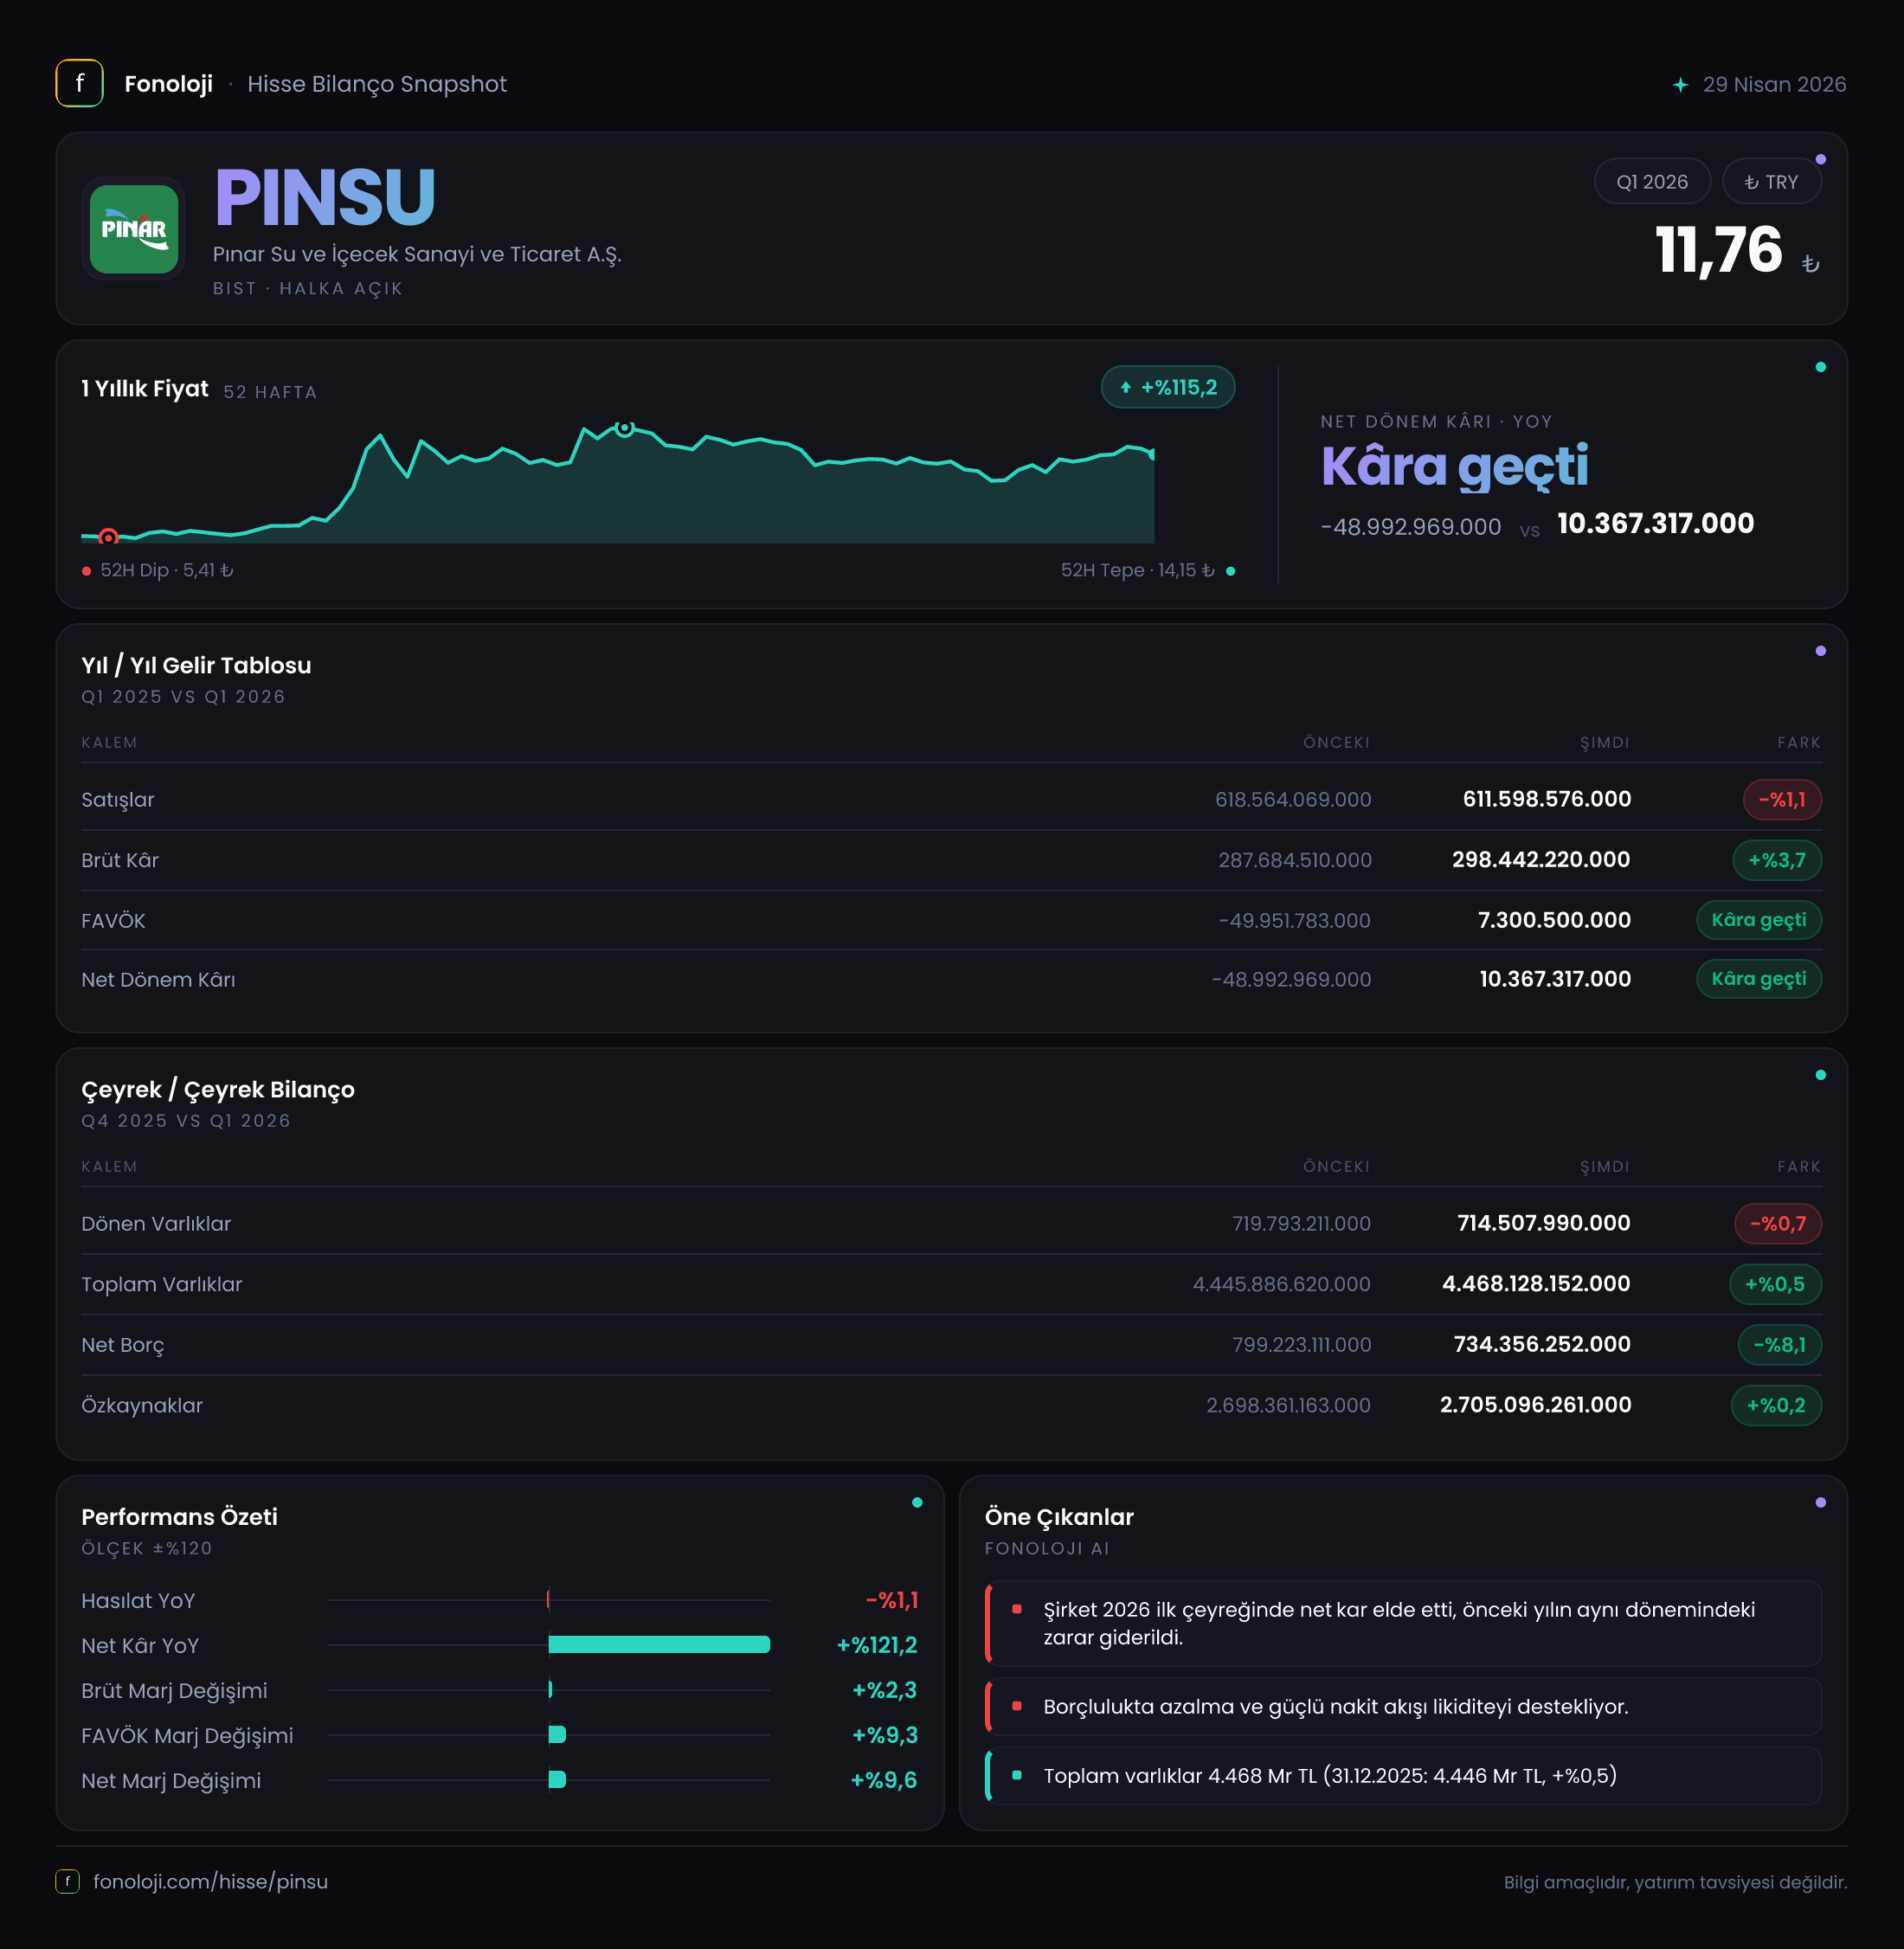
Pınar Su ve İçecek, 2026/3AB döneminde satış hacmini ve nominal cirosunu korumakta zorlanırken, maliyet yönetimi ve operasyonel verimlilik tarafında belirgin bir iyileşme sergiledi. Şirketin satışları geçen yılın aynı çeyreğine göre %1,1 gerileyerek 611,6 milyon TL oldu; buna karşın brüt kâr %3,7, FAVÖK ise %25,7 arttı. Bu tablo, büyümenin henüz satış tarafında görünmediğini ancak satılan ürün maliyeti ve faaliyet giderleri üzerindeki kontrolün kârlılığı desteklediğini gösteriyor. Net kârın zarardan kâra geçmesi olumlu olsa da, 10,4 milyon TL’lik kârın önemli bir bölümü operasyon dışı kalemlerin desteğiyle oluşmuş durumda.
Satış Hikayesi
Pınar Su’nun ilk çeyrek satışları 611,6 milyon TL ile geçen yılın aynı dönemindeki 618,6 milyon TL seviyesinin hafif altında kaldı. Nominal olarak sınırlı görünen %1,1’lik gerileme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkatle okunmalı. Çünkü satışların enflasyonun belirgin biçimde altında kalması, şirketin reel anlamda ciro kaybı yaşadığını veya fiyat artışlarının hacim düşüşünü telafi edemediğini gösteriyor.
Burada iki olasılık öne çıkıyor:
- Şirket fiyat artışlarını tüketici talebini korumak amacıyla sınırlı tutmuş olabilir.
- Fiyat artışlarına rağmen satış hacmi veya ürün karması zayıflamış olabilir.
Eldeki veri, bu iki etkiden hangisinin baskın olduğunu ayrıştırmaya izin vermiyor. Ancak cirodaki gerilemeye rağmen brüt kârın artması, şirketin düşük marjlı satışlardan uzaklaşıp daha kârlı ürün veya kanal karmasına yönelmiş olabileceğini düşündüren güçlü bir sinyal veriyor. Yine de çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, satışların bir önceki çeyreğe göre ivmesini değerlendiremiyoruz. Bu nedenle toparlanmanın kalıcı olup olmadığını görmek için 2026/6 ve sonraki dönem sonuçları kritik olacak.
Kârlılık
Pınar Su’nun brüt kârı 287,7 milyon TL’den 298,4 milyon TL’ye yükseldi. Satışlar azalırken brüt kârın artması, brüt marjın yaklaşık %46,5’ten %48,8’e çıktığı anlamına geliyor. Yaklaşık 2,3 puanlık bu iyileşme, şirketin üretim maliyetlerini, ürün fiyatlamasını veya ürün karmasını geçen yıla göre daha iyi yönettiğini gösteriyor.
Daha dikkat çekici gelişme FAVÖK tarafında yaşandı. FAVÖK 71,8 milyon TL’den 90,2 milyon TL’ye yükselirken FAVÖK marjı yaklaşık %11,6’dan %14,7’ye çıktı. Yani Pınar Su, her 100 TL’lik satıştan operasyonel düzeyde geçen yıl yaklaşık 11,6 TL kazanırken bu yıl yaklaşık 14,7 TL üretmiş oldu. Satışların reel olarak zayıfladığı bir dönemde marjın 3 puanın üzerinde yükselmesi, kârlılık açısından bu çeyreğin ana olumlu mesajı.
Brüt kâr ile FAVÖK arasındaki farkın da daralması, faaliyet giderlerinin satışlara oranla daha kontrollü seyrettiğine işaret ediyor. Ancak net kâr henüz operasyonel iyileşmenin tamamını yansıtmıyor. Şirket geçen yıl 49,0 milyon TL net zarar ederken bu dönem 10,4 milyon TL net kâr açıkladı. Bu, nominal olarak 59,4 milyon TL’lik bir iyileşme anlamına geliyor; fakat %121,2 büyüme oranı büyük ölçüde düşük baz etkisinden kaynaklanıyor. Net kâr marjı bu dönemde yalnızca yaklaşık %1,7 seviyesinde. Dolayısıyla operasyonel kârlılıkta anlamlı iyileşme bulunsa da, nihai kâr hâlâ kırılgan ve düşük seviyede.
Bilanço Sağlığı
Bilanço, ilk çeyrekte genel olarak dengeli bir görünüm veriyor. Toplam varlıklar önceki yıl sonuna göre %0,5 artarak 4,5 milyar TL’ye çıkarken, duran varlıklar %0,7 yükselerek 3,8 milyar TL oldu. Dönen varlıklar ise 719,8 milyon TL’den 714,5 milyon TL’ye geriledi. Bu değişim, işletme sermayesinde belirgin bir genişleme olmadığını ve şirketin kısa vadeli varlıklarını büyük ölçüde koruduğunu gösteriyor.
Özkaynaklar 2,7 milyar TL seviyesinde yatay kaldı. Toplam varlıklar ile özkaynaklar karşılaştırıldığında, şirketin bilançosunda özkaynakların önemli bir ağırlığı bulunuyor. Bu durum, borçluluk baskısını sınırlayan bir unsur. Ancak dönen varlıklar ve kısa vadeli yükümlülüklerin ayrıntıları paylaşılmadığı için cari oran veya kısa vadeli likidite yeterliliği hakkında kesin yorum yapmak mümkün değil.
Net borç 776,9 milyon TL’den 734,6 milyon TL’ye gerileyerek %5,5 azaldı. Bu, kâr üretiminin düşük kaldığı bir dönemde olumlu bir gelişme; şirket borç yükünü artırmadan faaliyetlerini sürdürebilmiş. Net borcun, ilk çeyrek FAVÖK’ünün dört kat yıllıklandırılmasıyla hesaplanan yaklaşık 360,8 milyon TL’lik teorik yıllık FAVÖK’e oranı yaklaşık 2,0x seviyesinde. Bu hesap mekanik bir yıllıklandırmadır ve mevsimsellik ile sonraki çeyrek performansını dikkate almaz. Yine de borçluluğun şu aşamada yönetilemez bir seviyede olmadığını, ancak FAVÖK’ün kalıcı biçimde güçlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 91,7 milyon TL’den 83,5 milyon TL’ye geriledi. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor. Pınar Su açısından pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerine kıyasla parasal varlık yapısının veya bilanço kompozisyonunun enflasyon muhasebesi bakımından destekleyici olduğunu gösteriyor.
Bununla birlikte bu gelir, temel faaliyet performansından kaynaklanan nakit yaratımıyla karıştırılmamalı. Net parasal pozisyon geliri geçen yılın aynı dönemine göre %9,0 azalmış olsa da hâlâ 83,5 milyon TL ile net kâr üzerinde güçlü bir etkiye sahip. Nitekim FAVÖK 90,2 milyon TL iken net parasal pozisyon geliri 83,5 milyon TL seviyesinde. Bu karşılaştırma, net kârın yalnızca operasyonel başarının sonucu olmadığını; TAS 29 etkisinin de önemli rol oynadığını ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Pınar Su’da 2026/3AB sonuçlarının ana hikâyesi, zayıf ciroya karşı güçlü marj iyileşmesi. Satışların enflasyonun altında kalması ve reel olarak gerilemesi temel risk olmaya devam ediyor. Buna karşılık brüt marj ve FAVÖK marjındaki belirgin yükseliş, yönetimin maliyetleri ve operasyonel giderleri daha etkin kontrol ettiğini gösteriyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satışlar sonraki çeyreklerde enflasyona yakın veya üzerinde büyüyebilecek mi?
- FAVÖK marjı %14,7 seviyesini koruyabilecek mi?
- Net borçtaki düşüş devam edecek mi?
- Net kâr, net parasal pozisyon gelirine daha az bağımlı hâle gelecek mi?
- Çalışma sermayesi ve kısa vadeli borç ödeme kapasitesi nasıl gelişecek?
Özetle şirket operasyonel kârlılıkta kayda değer bir toparlanma gösteriyor; ancak satış büyümesinin reel olarak zayıf olması ve net kârın TAS 29 etkisine yüksek ölçüde dayanması, temkinli yaklaşımı gerektiriyor. Kalıcı bir yatırım hikâyesi için yalnızca marjların değil, hacim ve cironun da yeniden büyümesi gerekiyor. Yatırım tavsiyesi değildir.