
Açılış
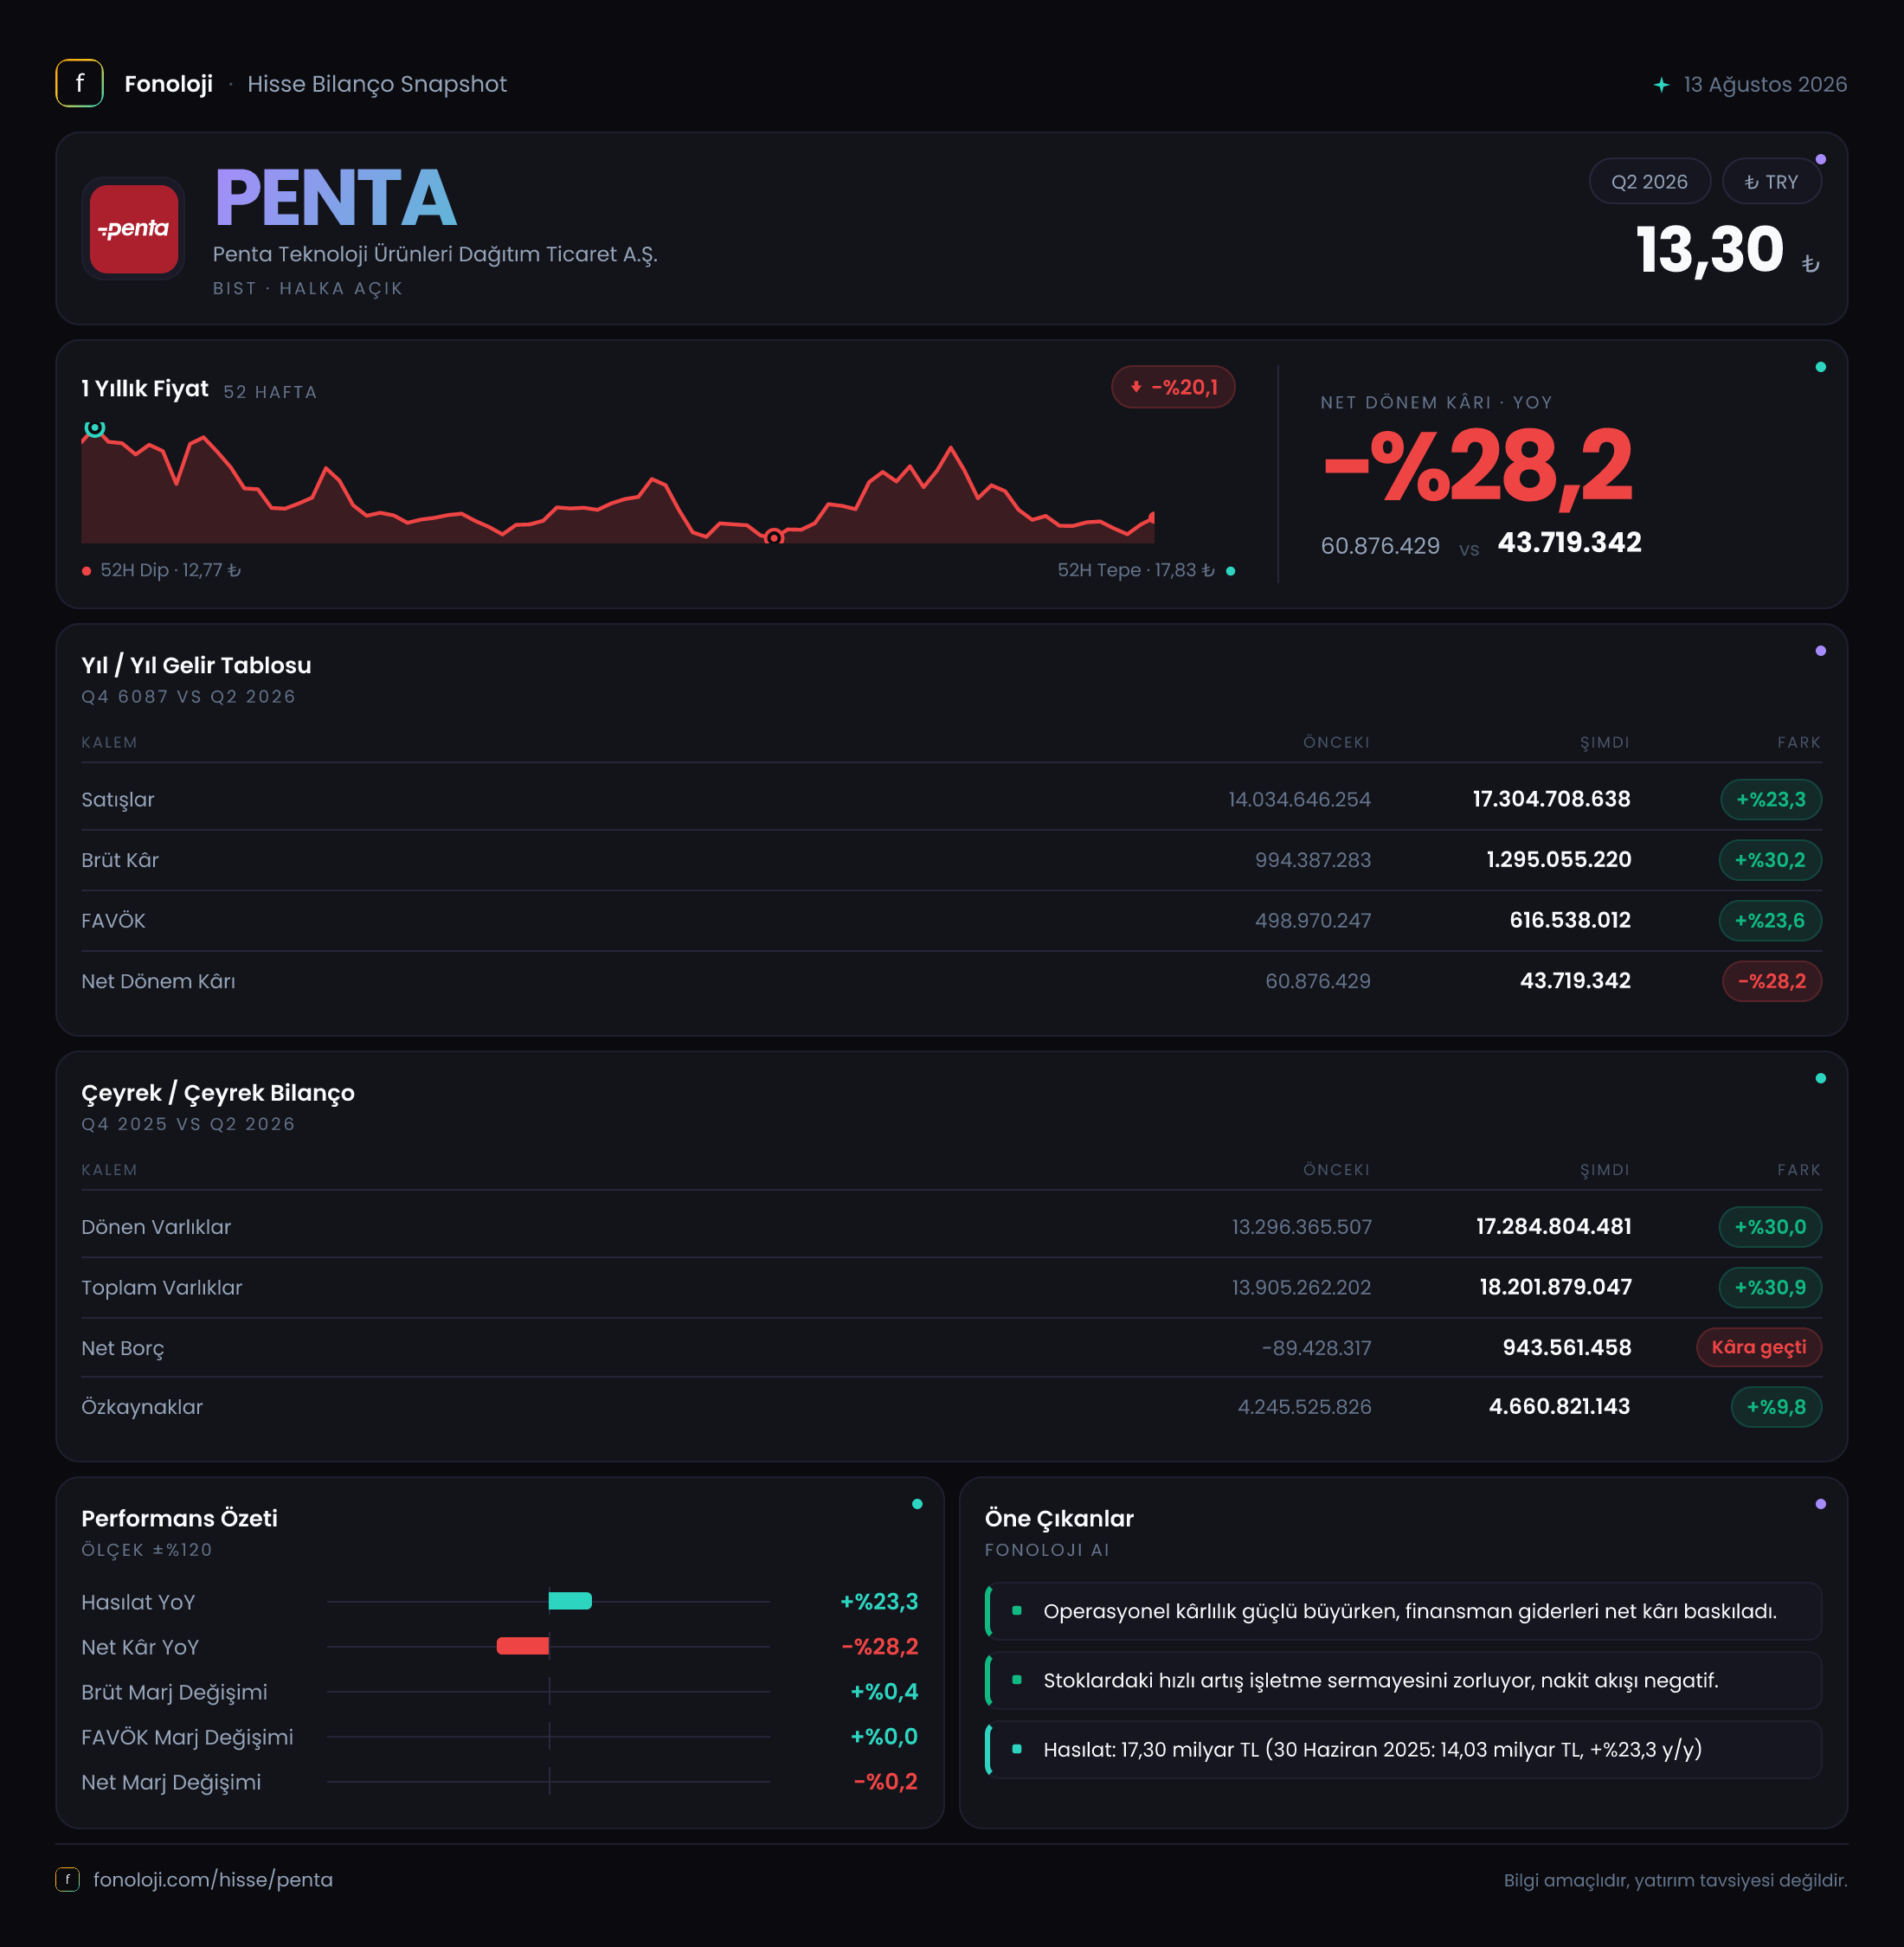
PENTA Teknoloji, teknoloji ürünlerinin dağıtımı alanında faaliyet gösteren ve yüksek satış hacmiyle çalışan bir şirket. 2026’nın ilk altı ayında şirketin satışları 17,3 milyar TL’ye ulaşırken, brüt kâr ve FAVÖK satışlardan daha hızlı büyüdü. Buna karşın net kârın %28,2 gerileyerek 43,7 milyon TL’ye düşmesi, operasyonel iyileşmenin finansal sonuçlara aynı ölçüde yansımadığını gösteriyor. Özetle tablo, satış ve faaliyet kârlılığı tarafında dirençli; ancak net kâr, borçluluk ve enflasyon muhasebesi etkileri açısından daha yakından incelenmesi gereken bir yapıya işaret ediyor.
Burada önemli bir ayrım var: Sunulan veri 2026/6AB, yani altı aylık ara dönem sonuçlarını ifade ediyor. Geçen yıl karşılaştırması da 2025’in ilk altı ayı ile yapılıyor. Bu nedenle veriler tek bir çeyrekten ziyade yılın ilk yarısındaki performansı gösteriyor; çeyrekten çeyreğe ivme analizi için daha ayrıntılı dönemsel veri gerekiyor.
Satış Hikayesi
PENTA’nın satışları, geçen yılın aynı dönemindeki 14,0 milyar TL’den 17,3 milyar TL’ye yükselerek %23,3 arttı. Nominal olarak bakıldığında şirket yaklaşık 3,3 milyar TL ilave satış üretmiş durumda. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, %23,3’lük satış büyümesi reel açıdan güçlü bir genişlemeye işaret etmiyor. Aksine, fiyat etkisinden arındırıldığında satış hacminin yatay kalmış veya gerilemiş olma ihtimali bulunuyor.
Bu değerlendirme, teknoloji dağıtım sektörünün yapısı açısından önemli. Dağıtıcı şirketlerde ciro büyük görünse de marjlar genellikle sınırlıdır; dolayısıyla asıl kritik konu yalnızca satışların büyümesi değil, satış büyümesinin brüt kâr ve nakit yaratımıyla desteklenmesidir. PENTA’da brüt kârın satışlardan daha hızlı artması bu açıdan olumlu bir ayrışma yaratıyor.
Brüt kâr 994,4 milyon TL’den 1,3 milyar TL’ye yükselerek %30,2 büyüdü. Bu, satış büyümesinin yaklaşık 7 puan üzerinde. Dolayısıyla şirket ürün karması, tedarik koşulları veya fiyatlama tarafında satışlara kıyasla daha iyi bir performans sergilemiş olabilir. Ancak veride bu iyileşmenin hangi kalemden kaynaklandığı açıklanmadığı için bunun kalıcı bir marj dönüşümü mü, yoksa dönemsel bir etki mi olduğunu izlemek gerekiyor.
Kârlılık
PENTA’nın brüt kâr marjı, geçen yılın ilk altı ayındaki yaklaşık %7,1 seviyesinden bu dönemde yaklaşık %7,5’e yükseldi. Yaklaşık 0,4 puanlık bu artış küçük görünse de düşük marjla çalışan bir dağıtım şirketi için anlamlıdır. Çünkü brüt marjdaki sınırlı bir iyileşme dahi yüksek ciro tabanı üzerinden kâra önemli katkı sağlayabilir.
FAVÖK ise 499,0 milyon TL’den 616,5 milyon TL’ye çıkarak %23,6 arttı. Ancak FAVÖK büyümesi satış büyümesine oldukça yakın kaldı. Buna paralel olarak FAVÖK marjı her iki dönemde de yaklaşık %3,6 seviyesinde gerçekleşiyor. Başka bir ifadeyle şirket operasyonel kârlılığını korumuş, fakat henüz belirgin bir faaliyet kaldıracı yaratamamış durumda. Brüt marjdaki iyileşme, faaliyet giderleri tarafından büyük ölçüde dengelenmiş olabilir.
Net kâr tarafındaki görünüm ise daha zayıf. Net dönem kârı 60,9 milyon TL’den 43,7 milyon TL’ye gerileyerek %28,2 düştü. Net kâr marjı geçen yıl yaklaşık %0,44 iken bu dönemde yalnızca %0,25 seviyesinde. Böylece satışlar artarken şirketin her 100 TL’lik satıştan elde ettiği net kâr yaklaşık 44 kuruştan 25 kuruşa gerilemiş oldu.
Bu düşüşün nedeni olarak finansman giderleri, vergi etkisi, kur hareketleri veya enflasyon muhasebesi sonuçları düşünülebilir; ancak mevcut veride bu kalemlerin ayrıntısı bulunmuyor. Bu nedenle net kâr düşüşünü tek bir nedene bağlamak doğru olmaz. Yatırımcı açısından kritik nokta, faaliyet kârlılığı korunurken net kârın neden zayıfladığının finansal dipnotlarda takip edilmesi.
Bilanço Sağlığı
PENTA’nın toplam varlıkları, önceki dönem sonundaki 13,9 milyar TL’den 18,2 milyar TL’ye yükselerek %30,9 arttı. Büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 13,3 milyar TL’den 17,3 milyar TL’ye çıkarak %30,0 büyüdü. Bu yapı, dağıtım şirketlerinde beklenen şekilde işletme sermayesi ihtiyacının yüksek olduğunu gösteriyor; ancak stok ve ticari alacakların ne ölçüde arttığı açıklanmadığı için varlık büyümesinin nakit kalitesi henüz net değil.
Duran varlıklar da 608,9 milyon TL’den 917,1 milyon TL’ye yükselerek %50,6 arttı. Duran varlıkların toplam içindeki payı hâlâ sınırlı olsa da bu artışın yatırım, maddi olmayan duran varlık veya satın alma kaynaklı olup olmadığı ayrıca incelenmeli.
Özkaynaklar 4,2 milyar TL’den 4,7 milyar TL’ye yükselerek %9,8 arttı. Buna karşın varlıklar özkaynaklardan çok daha hızlı büyüdüğü için özkaynakların toplam varlıklara oranı yaklaşık %30,2’den %25,8’e geriledi. Bu, bilançonun önceki dönem sonuna göre daha fazla yabancı kaynağa dayandığını gösteriyor.
En dikkat çekici değişim net borçta yaşandı. Şirket önceki dönem sonunda 89,4 milyon TL net nakit pozisyonundayken, bu dönemde 943,6 milyon TL net borca geçti. Böylece bilanço, net nakitten borçlu yapıya döndü. Altı aylık FAVÖK’e göre net borç yaklaşık 1,5 kat seviyesinde; yıllıklandırılmış FAVÖK varsayımıyla bu oran yaklaşık 0,8 kata denk geliyor. Borç seviyesi henüz yüksek risk bölgesinde görünmese de, net kârın düşük olduğu bir dönemde borç artışının işletme sermayesi ve faiz giderleri üzerinden baskı yaratıp yaratmadığı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Veride net parasal pozisyon kalemi hem bu dönem hem de geçen yıl için paylaşılmamış. Bu nedenle PENTA’nın TAS 29 enflasyon muhasebesinden net parasal kazanç mı, yoksa net parasal kayıp mı yazdığı belirlenemiyor.
Dağıtım şirketlerinde yüksek ticari alacak, stok ve finansal borç taşıyan bilanço yapısı, enflasyon muhasebesi etkisini önemli hale getirebilir. Net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengeye bağlı olarak net kârı yukarı veya aşağı çekebilir. Bu kalem faaliyet performansının bir parçası değildir; ancak raporlanan net kârı ciddi biçimde etkileyebilir.
Dolayısıyla FAVÖK artarken net kârın düşmesinde TAS 29 etkisinin rolü olup olmadığı, ayrıntılı gelir tablosu ve dipnotlar görülmeden söylenemez. Yatırımcı için bu kalem, PENTA’nın operasyonel performansını net kârdan ayırarak değerlendirebilmek açısından kritik.
Yatırımcı için Ne Anlama Geliyor?
PENTA’nın ilk altı aylık sonuçları üç farklı mesaj veriyor:
- Satışlar %23,3 artmış olsa da bu büyüme %30’un üzerindeki enflasyon ortamında reel açıdan güçlü görünmüyor.
- Brüt kâr marjındaki yaklaşık 0,4 puanlık iyileşme olumlu; ancak FAVÖK marjı yaklaşık %3,6 ile yatay kalıyor.
- Net kârın %28,2 azalması ve net borç pozisyonuna geçiş, operasyonel büyümenin bilanço ve finansman tarafında henüz yeterince güçlü sonuç üretmediğini gösteriyor.
Fırsat tarafında, şirketin yüksek satış hacmi ve brüt marjını koruyabilmesi öne çıkıyor. Marj iyileşmesi kalıcı hale gelir ve işletme sermayesi daha verimli yönetilirse, FAVÖK büyümesi satış büyümesinden ayrışabilir. Risk tarafında ise düşük net kâr marjı, artan net borç ve bilanço büyümesinin özkaynaklardan hızlı gerçekleşmesi bulunuyor. Bir sonraki dönemde özellikle net borcun gerileyip gerilemediği, FAVÖK marjının %3,6 seviyesinin üzerine çıkıp çıkmadığı ve TAS 29’un net kâra etkisi izlenmeli. Yatırım tavsiyesi değildir.