
Açılış
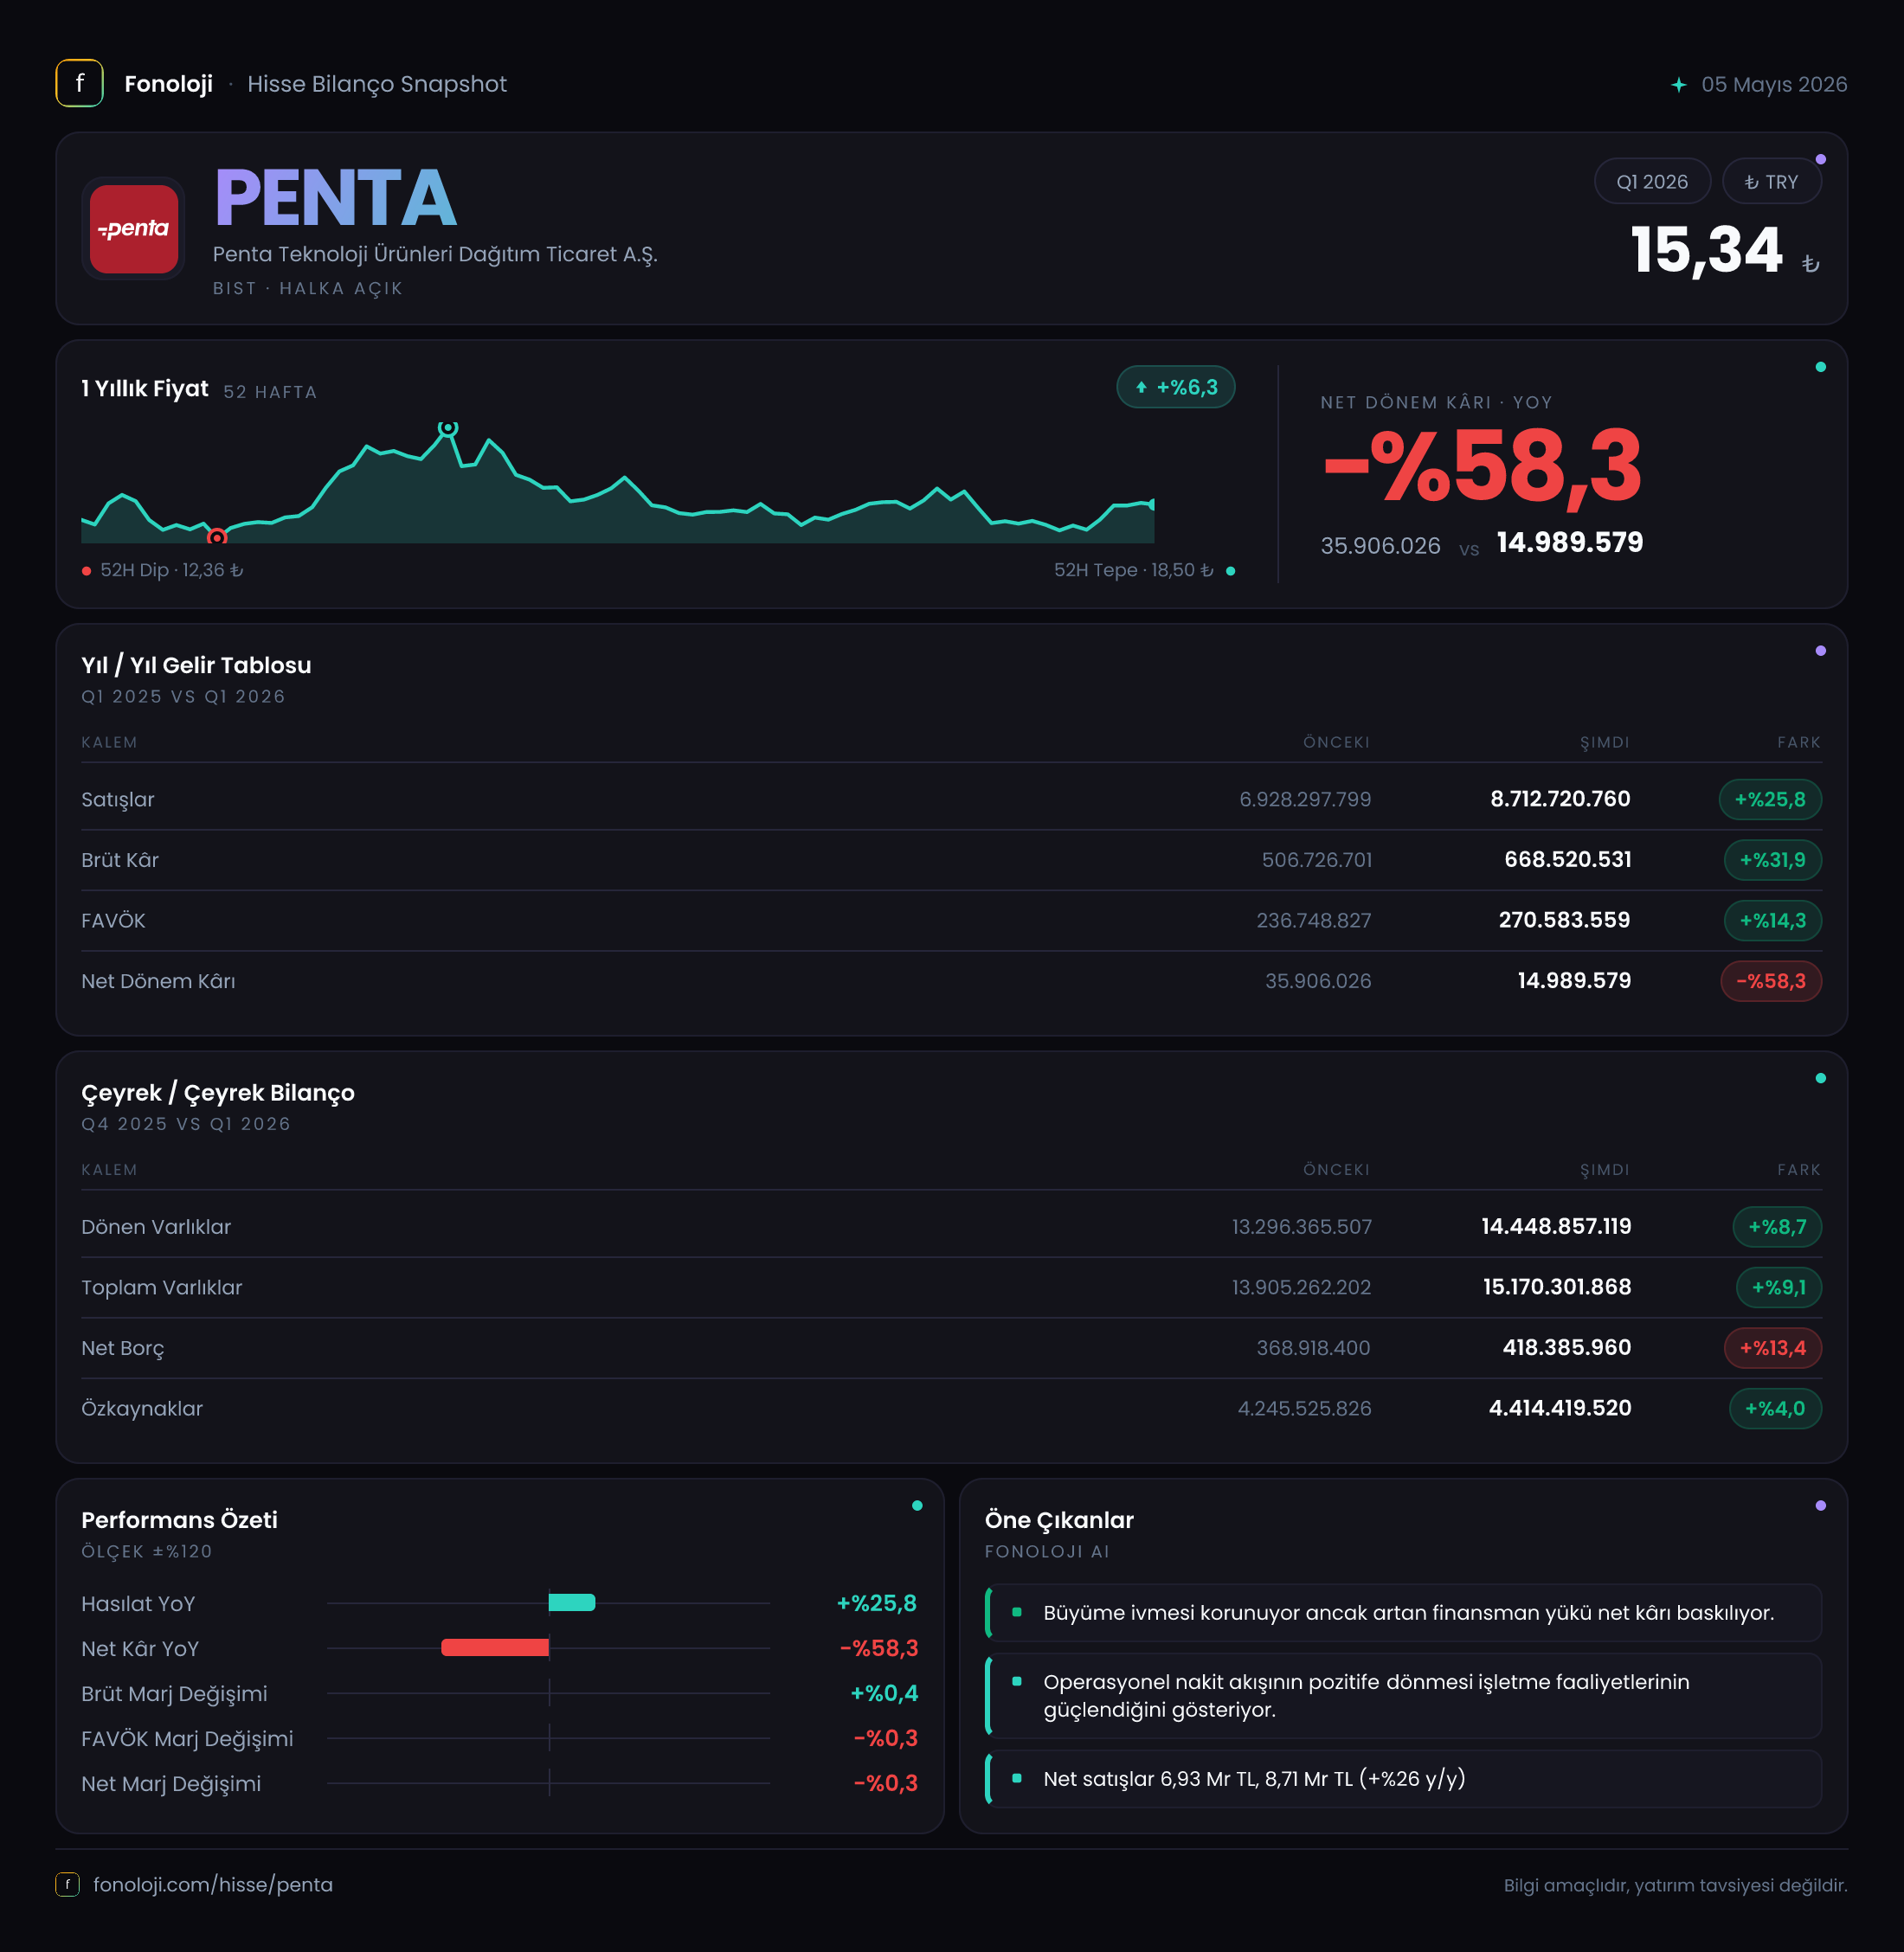
PENTA Teknoloji, teknoloji ürünlerinin dağıtımını yapan ve bu nedenle yüksek ciroya karşılık görece düşük marjlarla çalışan bir iş modeline sahip. 2026/3AB döneminde şirketin satışları yıllık bazda %25,8 artarak 8,7 milyar TL’ye ulaştı; brüt kâr büyümesi ise satışların üzerinde gerçekleşti. Buna karşın FAVÖK artışı satış büyümesinin gerisinde kalırken net dönem kârı %58,3 geriledi. İlk bakışta operasyonel tarafta tamamen olumsuz bir tablo yok; ancak güçlü ciro ve brüt kâr artışının net kâra dönüşememesi, çeyreğin temel soru işaretini oluşturuyor.
| KPI | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 8,7 mlr TL | 6,9 mlr TL | Yıllık %25,8 büyüme | | Brüt kâr | 668,5 mn TL | 506,7 mn TL | Yıllık %31,9 büyüme | | FAVÖK | 323,9 mn TL | 266,2 mn TL | Yıllık %21,7 büyüme | | Net dönem kârı | 15,0 mn TL | 35,9 mn TL | Yıllık %58,3 düşüş | | Net borç | 418,4 mn TL | 368,9 mn TL | Yıl sonuna göre %13,4 artış |
Satış Hikayesi
PENTA’nın satışları geçen yılın aynı çeyreğine göre %25,8 artarak 6,9 milyar TL’den 8,7 milyar TL’ye yükseldi. Nominal olarak bakıldığında bu güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki artışın reel anlamda ne ölçüde büyümeye işaret ettiği ayrıca incelenmeli. Verilen dönem için enflasyonun tam oranı paylaşılmadığından kesin bir reel büyüme hesabı yapmak mümkün değil; ancak %25,8’lik artışın yüksek enflasyon ortamında hacimsel büyümeden çok fiyat, ürün karması ve kur etkilerinin bir bileşimi olması muhtemel.
Dağıtım sektöründe satış hacmi kadar ürün karması da önem taşıyor. Daha yüksek fiyatlı veya daha yüksek marjlı ürünlerin satış içindeki payı arttığında, şirket aynı ciro büyümesiyle daha iyi brüt kâr yaratabilir. Nitekim bu çeyrekte brüt kârın %31,9 artarak 506,7 milyon TL’den 668,5 milyon TL’ye çıkması, satışlara göre daha olumlu bir gelişmeye işaret ediyor.
Bununla birlikte, elimizde yalnızca 2025/3 ile 2026/3 karşılaştırması bulunuyor. Dolayısıyla satışların 2025 yılının son çeyreğine göre ivme kazanıp kazanmadığını veya çeyreklik bazda daralıp daralmadığını söylemek mümkün değil. Özellikle teknoloji dağıtımında dönemsel kampanyalar, tedarik koşulları ve kur hareketleri satışların çeyrekler arasında dalgalanmasına neden olabilir. Çeyreklik trendi değerlendirmek için sonraki dönem verilerini beklemek gerekiyor.
Kârlılık
PENTA’nın brüt kâr marjı bu dönemde yaklaşık %7,7 seviyesine yükseldi. Geçen yılın aynı döneminde bu oran yaklaşık %7,3 idi. Yani brüt marjda yaklaşık 0,3 puanlık bir iyileşme var. Satışların üzerinde gerçekleşen brüt kâr büyümesi, şirketin ürün karmasında veya tedarik maliyetlerinde operasyonel açıdan olumlu bir gelişme yaşandığını gösteriyor.
Ancak bu iyileşme FAVÖK seviyesinde aynı güçle korunamamış. FAVÖK %21,7 artarak 266,2 milyon TL’den 323,9 milyon TL’ye yükselirken, FAVÖK marjı yaklaşık %3,9’dan %3,7’ye geriledi. Başka bir ifadeyle PENTA, daha yüksek brüt kâr üretmesine rağmen faaliyet giderlerinin satışlardan daha hızlı büyümesi veya brüt kâr artışının gider baskısını tam olarak karşılayamaması nedeniyle operasyonel marjında hafif bir zayıflama yaşamış.
Bu ayrım önemli: Brüt kâr marjındaki artış ürün ve tedarik tarafının olumlu olduğunu, FAVÖK marjındaki gerileme ise bu kazanımın faaliyet giderleri seviyesinde kısmen eridiğini gösteriyor. Dağıtım şirketlerinde lojistik, personel, depolama ve finansmanla ilişkili operasyonel maliyetler düşük marjlı iş modelinde kârlılığı hızlı biçimde etkileyebilir.
Net kâr ise %58,3 düşerek 35,9 milyon TL’den 15 milyon TL’ye indi. Net kâr marjı yaklaşık %0,5’ten %0,2’ye geriledi. Böylece şirketin satışlarının yalnızca yaklaşık binde 2’si net kâra dönüşmüş durumda. FAVÖK artmasına rağmen net kârın düşmesi, faaliyet kârından net kâra geçişte finansman giderleri, vergi, amortisman veya enflasyon muhasebesi kalemlerinin baskı yaratmış olabileceğini düşündürüyor; ancak bu kalemlerin detayları paylaşılmadığı için belirli bir nedeni kesinleştirmek mümkün değil.
Bilanço Sağlığı
PENTA’nın toplam varlıkları yıl sonuna göre %9,1 artarak 13,9 milyar TL’den 15,2 milyar TL’ye yükseldi. Bu büyümenin ana unsuru, 14,4 milyar TL’ye ulaşan dönen varlıklar. Dönen varlıkların %8,7 artması, dağıtım iş modeline uygun olarak stoklar, ticari alacaklar veya nakit benzeri kalemlerde büyüme yaşanmış olabileceğine işaret ediyor; ancak kırılım verilmediği için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Özkaynaklar %4 artarak 4,2 milyar TL’den 4,4 milyar TL’ye yükseldi. Buna karşılık toplam varlıklar özkaynaklardan daha hızlı büyüdüğü için özkaynakların varlıklara oranı yaklaşık %30’dan %29’a geriledi. Bu hâlâ bilançonun yaklaşık üçte birinin özkaynaklarla finanse edildiğini gösteriyor; ancak yıl sonuna göre finansal kaldıraçta sınırlı bir artış var.
Net borç %13,4 artarak 368,9 milyon TL’den 418,4 milyon TL’ye çıktı. Bu tutar mutlak olarak yüksek görünmüyor. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 1,3 milyar TL seviyesinde bir FAVÖK ortaya çıkar ve buna göre net borç/FAVÖK yaklaşık 0,3x olur. Ancak bu hesap yalnızca tek çeyreğin yıllıklandırılmasına dayandığı için mevsimsellik ve işletme sermayesi hareketleri dikkate alınmalı. Yine de mevcut veri, net borçluluğun şu aşamada bilançoyu zorlayan yüksek bir seviyede olmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Veride net parasal pozisyon kalemi hem 2026/3AB hem de karşılaştırma dönemi için paylaşılmamış. Bu nedenle PENTA’nın enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı yazdığı ve bunun net kâra etkisi değerlendirilemiyor.
TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler yüksek enflasyon ortamında genellikle net parasal kayıp riski taşırken, borç ağırlığı daha yüksek şirketler net parasal kazanç elde edebilir. PENTA’nın net borcu düşük seviyede olsa da net parasal pozisyon yalnızca net borca bakılarak hesaplanamaz; ticari alacaklar, stoklar, nakit ve ticari borçların yapısı da önemlidir. Bu kalem açıklanmadan 15 milyon TL’lik net kârın ne kadarının operasyonel sonuçlardan, ne kadarının enflasyon muhasebesinden etkilendiğini ayırmak mümkün değil. Şirketin dipnotlarında net parasal pozisyonun açıklanması, yatırımcı açısından kritik olacaktır.
Yatırımcı için Ne Anlama Geliyor?
PENTA’nın ilk çeyrek sonuçları, satış ve brüt kâr büyümesinin devam ettiğini, ancak bu büyümenin faaliyet ve net kâra aynı ölçüde yansımadığını gösteriyor. Fırsat tarafında, brüt marjın %7,3’ten %7,7’ye yükselmesi ürün karması veya tedarik koşullarında iyileşme sinyali veriyor. Net borcun düşük kalması da şirketin bilanço esnekliğini koruduğunu gösteren olumlu bir unsur.
Risk tarafında ise satış büyümesinin yüksek enflasyonun altında kalma ihtimali, FAVÖK marjındaki gerileme ve net kârın %58,3 düşmesi öne çıkıyor. Yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Sonraki çeyreklerde FAVÖK marjının yeniden %3,7’nin üzerine çıkıp çıkmayacağı,
- Net kâr ile FAVÖK arasındaki farkın finansman ve enflasyon muhasebesi nedeniyle büyüyüp büyümeyeceği,
- Dönen varlıkların içinde stok ve ticari alacakların ne hızla arttığı,
- Net borcun satış ve FAVÖK büyümesine kıyasla kontrol altında tutulup tutulamayacağı,
- TAS 29 kapsamında net parasal pozisyonun net kâra etkisi.
Özetle, PENTA’da operasyonel büyüme sürüyor; ancak bu büyümenin kalitesi ve hissedar değerine dönüşme kapasitesi henüz net değil. Bir sonraki aşamada yatırımcı için en önemli gösterge, ciro artışından çok FAVÖK marjının toparlanması ve net kârın yeniden güçlenmesi olacak.
Yatırım tavsiyesi değildir.