
Açılış
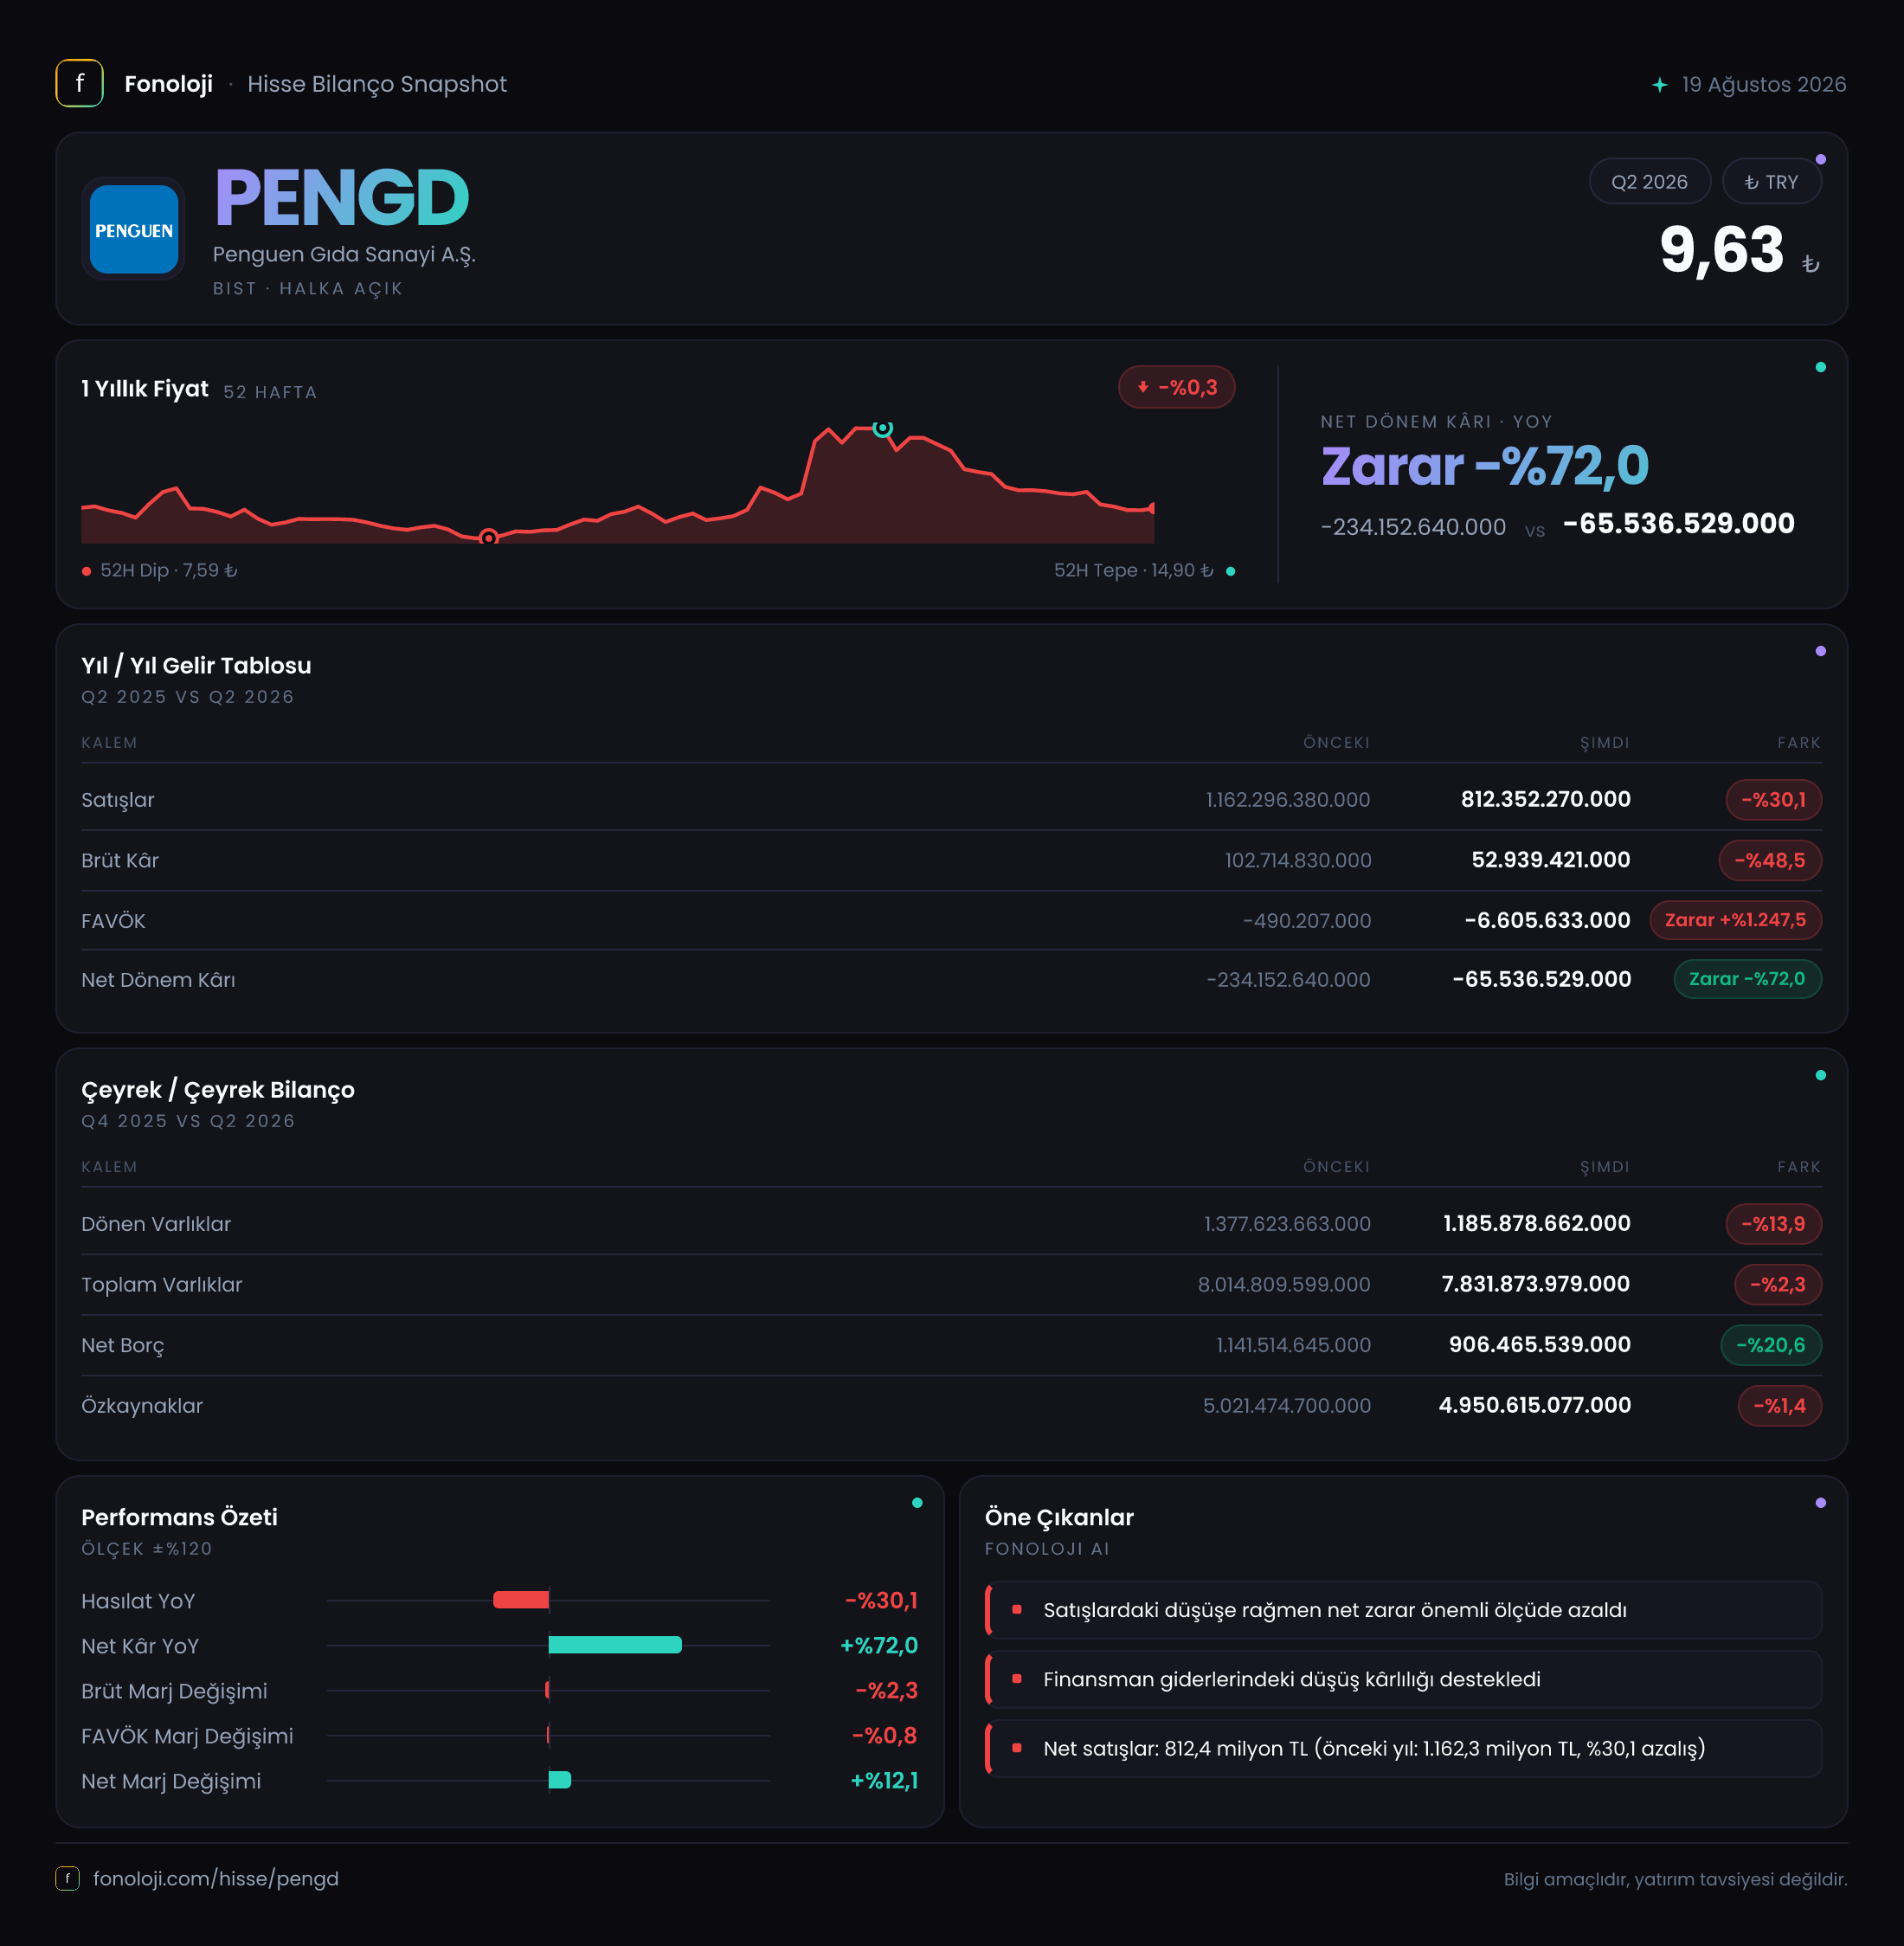
Penguen Gıda, işlenmiş ve konserve gıda ürünleri üreten, gelirleri hammadde maliyetleri, iç talep ve ihracat koşullarına duyarlı bir şirket. 2026/6AB verileri, şirketin satış hacmi ve operasyonel kârlılık açısından zorlandığını; buna karşılık borçlulukta gerileme ve net zarar tarafında belirgin bir toparlanma olduğunu gösteriyor. Ancak bu iyileşmenin önemli bölümü faaliyetlerden değil, 151,7 milyon TL’lik net parasal pozisyondan geliyor. Dolayısıyla bilanço daha kontrollü görünürken, ana faaliyet motorunun henüz güçlü biçimde çalıştığını söylemek mümkün değil.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 1,2 milyar TL’den 812,4 milyon TL’ye gerileyerek %30,1 küçüldü. Nominal olarak bakıldığında bu, yaklaşık 400 milyon TL’lik bir satış kaybı anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak da daralması özellikle dikkat çekici. Bu tablo, yalnızca fiyat artışlarının yetersiz kaldığını değil, satış hacmi, ürün karması veya müşteri talebinde de baskı olabileceğini düşündürüyor.
Başka bir ifadeyle, şirket enflasyonun üzerinde fiyatlama yaparak cirosunu koruyamamış. Nominal daralma enflasyonun altında kaldığında, reel satış performansı daha da zayıf demektir. Gıda şirketlerinde satışların korunması genellikle fiyat geçişkenliğiyle mümkün olur; Penguen Gıda’nın bu dönemde bunu yeterince gerçekleştiremediği görülüyor.
Ayrıca verilen çeyreklik veride 2025/6 satışları 528,2 milyon TL olarak yer alıyor. Ancak raporun ara dönem niteliği ve gelir tablosundaki karşılaştırmanın geçen yılın aynı dönemiyle yapılması nedeniyle, bu rakamı 812,4 milyon TL ile doğrudan aynı kapsamda karşılaştırmamak gerekir. Sağlıklı bir çeyreklik trend analizi için aynı dönem kapsamındaki üç aylık satış verilerini beklemek daha doğru olacaktır. Mevcut veri, yıllıklandırılmış veya ara dönem bazında şirketin satış ivmesinin zayıfladığını net biçimde ortaya koyuyor.
Kârlılık
Brüt kâr, geçen yılki 102,7 milyon TL’den 52,9 milyon TL’ye düşerek %48,5 azaldı. Satışlardaki %30,1’lik gerilemeden daha hızlı düşen brüt kâr, maliyetlerin cirodan daha dirençli kaldığını gösteriyor. Buna bağlı olarak brüt kâr marjı yaklaşık %8,6’dan %6,5’e indi. Marjdaki 2,1 puanlık düşüş, hammadde, ambalaj, enerji, işçilik veya ürün karması kaynaklı maliyet baskısının fiyatlama performansını aştığına işaret ediyor.
FAVÖK tarafı daha zayıf bir görüntü veriyor. Geçen yıl yaklaşık 490 bin TL negatif olan FAVÖK, bu dönemde 6,6 milyon TL negatif seviyeye geldi. Yüzdesel değişim yüksek görünse de başlangıç değerinin zaten sıfıra yakın olması nedeniyle burada esas önemli gösterge, FAVÖK marjının yaklaşık -%0,04’ten -%0,8’e gerilemiş olmasıdır. Şirket operasyonel düzeyde başa baş noktasını koruyamamış ve ana faaliyetlerinden pozitif nakit yaratma kapasitesi bu dönemde zayıflamıştır.
Net dönem zararı ise 234,2 milyon TL’den 65,5 milyon TL’ye gerileyerek %72 azaldı. İlk bakışta bu güçlü bir toparlanma gibi görünüyor; ancak zarar azalmasının temelinde faaliyet kârlılığındaki iyileşme değil, net parasal pozisyon geliri bulunuyor. Operasyonel kâr üretilemeyen bir dönemde net zararın azalması olumlu olmakla birlikte, bunun sürdürülebilirliği satışların ve FAVÖK’ün toparlanmasına bağlı. Brüt marj ve FAVÖK marjı iyileşmeden net kâr görünümündeki düzelme kalıcı kabul edilmemeli.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borçtaki azalma. Net borç, önceki yıl sonundaki yaklaşık 1,1 milyar TL’den 906,5 milyon TL’ye gerileyerek %20,6 düştü. Bu, yaklaşık 200 milyon TL’lik bir iyileşmeye karşılık geliyor. Borç azaltımı, yüksek faiz ve finansman maliyetlerinin şirket kârlılığı üzerindeki baskısını sınırlayabilir.
Toplam varlıklar 8,0 milyar TL’den 7,8 milyar TL’ye gerilerken, bu düşüş %2,3 ile sınırlı kaldı. Dönen varlıkların 1,4 milyar TL’den 1,2 milyar TL’ye düşmesi, kısa vadeli likidite tamponunda %13,9’luk daralmaya işaret ediyor. Duran varlıklar ise 6,6 milyar TL civarında yatay kaldı. Böylece varlıkların yaklaşık %85’i duran varlıklardan oluşuyor; bu yapı, şirketin sermaye yoğun bir bilanço taşıdığını ve dönen varlıkların likidite açısından daha yakından izlenmesi gerektiğini gösteriyor.
Özkaynaklar 5,0 milyar TL seviyesinde korunurken yalnızca %1,4 geriledi. Özkaynakların toplam varlıklara oranı yaklaşık %64 düzeyinde; bu, bilanço açısından önemli bir tampon sağlıyor. Net borcun özkaynaklara oranı da yaklaşık %18 seviyesinde ve nominal olarak aşırı yüksek görünmüyor. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı şekilde hesaplanamaz. Şirketin borçluluk değerlendirmesinde bu nedenle yalnızca borcun azalmasına değil, faaliyet kârlılığının ne zaman pozitife döneceğine bakılmalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 151,7 milyon TL oldu; geçen yıl aynı dönemde bu rakam 174,3 milyon TL idi. Dolayısıyla gelir %12,9 azaldı. Buna rağmen 151,7 milyon TL, şirketin 65,5 milyon TL’lik net zararından daha büyük bir tutar ve net sonucu belirgin biçimde destekliyor.
TAS 29 kapsamında oluşan net parasal kazanç, şirketin yüksek enflasyon ortamında parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebesel olarak yansıtır. Bu gelir, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. Bu nedenle yatırımcı açısından kritik ayrım şudur: Net kâr zararı daralmış olsa da şirket henüz ana faaliyetlerinde pozitif FAVÖK üretememektedir.
Net parasal pozisyonun geçen yıla göre azalması, bu muhasebesel desteğin de zayıfladığını gösteriyor. İlerleyen dönemlerde net sonucun korunması için yalnızca TAS 29 etkisine değil, brüt marjın ve operasyonel kârlılığın gerçek anlamda toparlanmasına ihtiyaç var.
Yatırımcı için Ne Anlama Geliyor?
Penguen Gıda’da mevcut tablo iki farklı hikâyeyi aynı anda taşıyor:
- Olumlu taraf: Net borç %20,6 azaldı, özkaynaklar 5,0 milyar TL ile güçlü kaldı ve net zarar %72 daraldı.
- Riskli taraf: Satışlar %30,1, brüt kâr %48,5 geriledi; FAVÖK negatife döndü ve brüt marj %8,6’dan %6,5’e indi.
- Kritik izleme alanı: Dönen varlıklardaki %13,9’luk düşüş, kısa vadeli likiditeyi; negatif FAVÖK ise borç servis kapasitesini yakından takip etmeyi gerektiriyor.
- Sürdürülebilirlik sorusu: Net zarar azalmasına rağmen bu iyileşmenin ana kaynağı operasyonel kâr değil, 151,7 milyon TL’lik net parasal pozisyon geliri.
Önümüzdeki dönemlerde yatırımcı için en önemli göstergeler satışların yeniden büyümeye başlaması, brüt marjın toparlanması ve FAVÖK’ün kalıcı biçimde pozitife dönmesi olacak. Şirket borcunu azaltmayı sürdürür ve bunu operasyonel marj iyileşmesiyle birleştirirse bilanço fırsata dönüşebilir. Ancak mevcut veriler, net zarar azalmış olsa da ana faaliyet performansının henüz ikna edici bir toparlanma göstermediğini ortaya koyuyor. Yatırım tavsiyesi değildir.